À retenir
- Commencez par une épargne de précaution disponible à tout moment, sur Livret A, LDDS ou LEP si vous y avez droit : 1,7 % et 2,5 % nets d’impôt depuis le 1er août 2026.
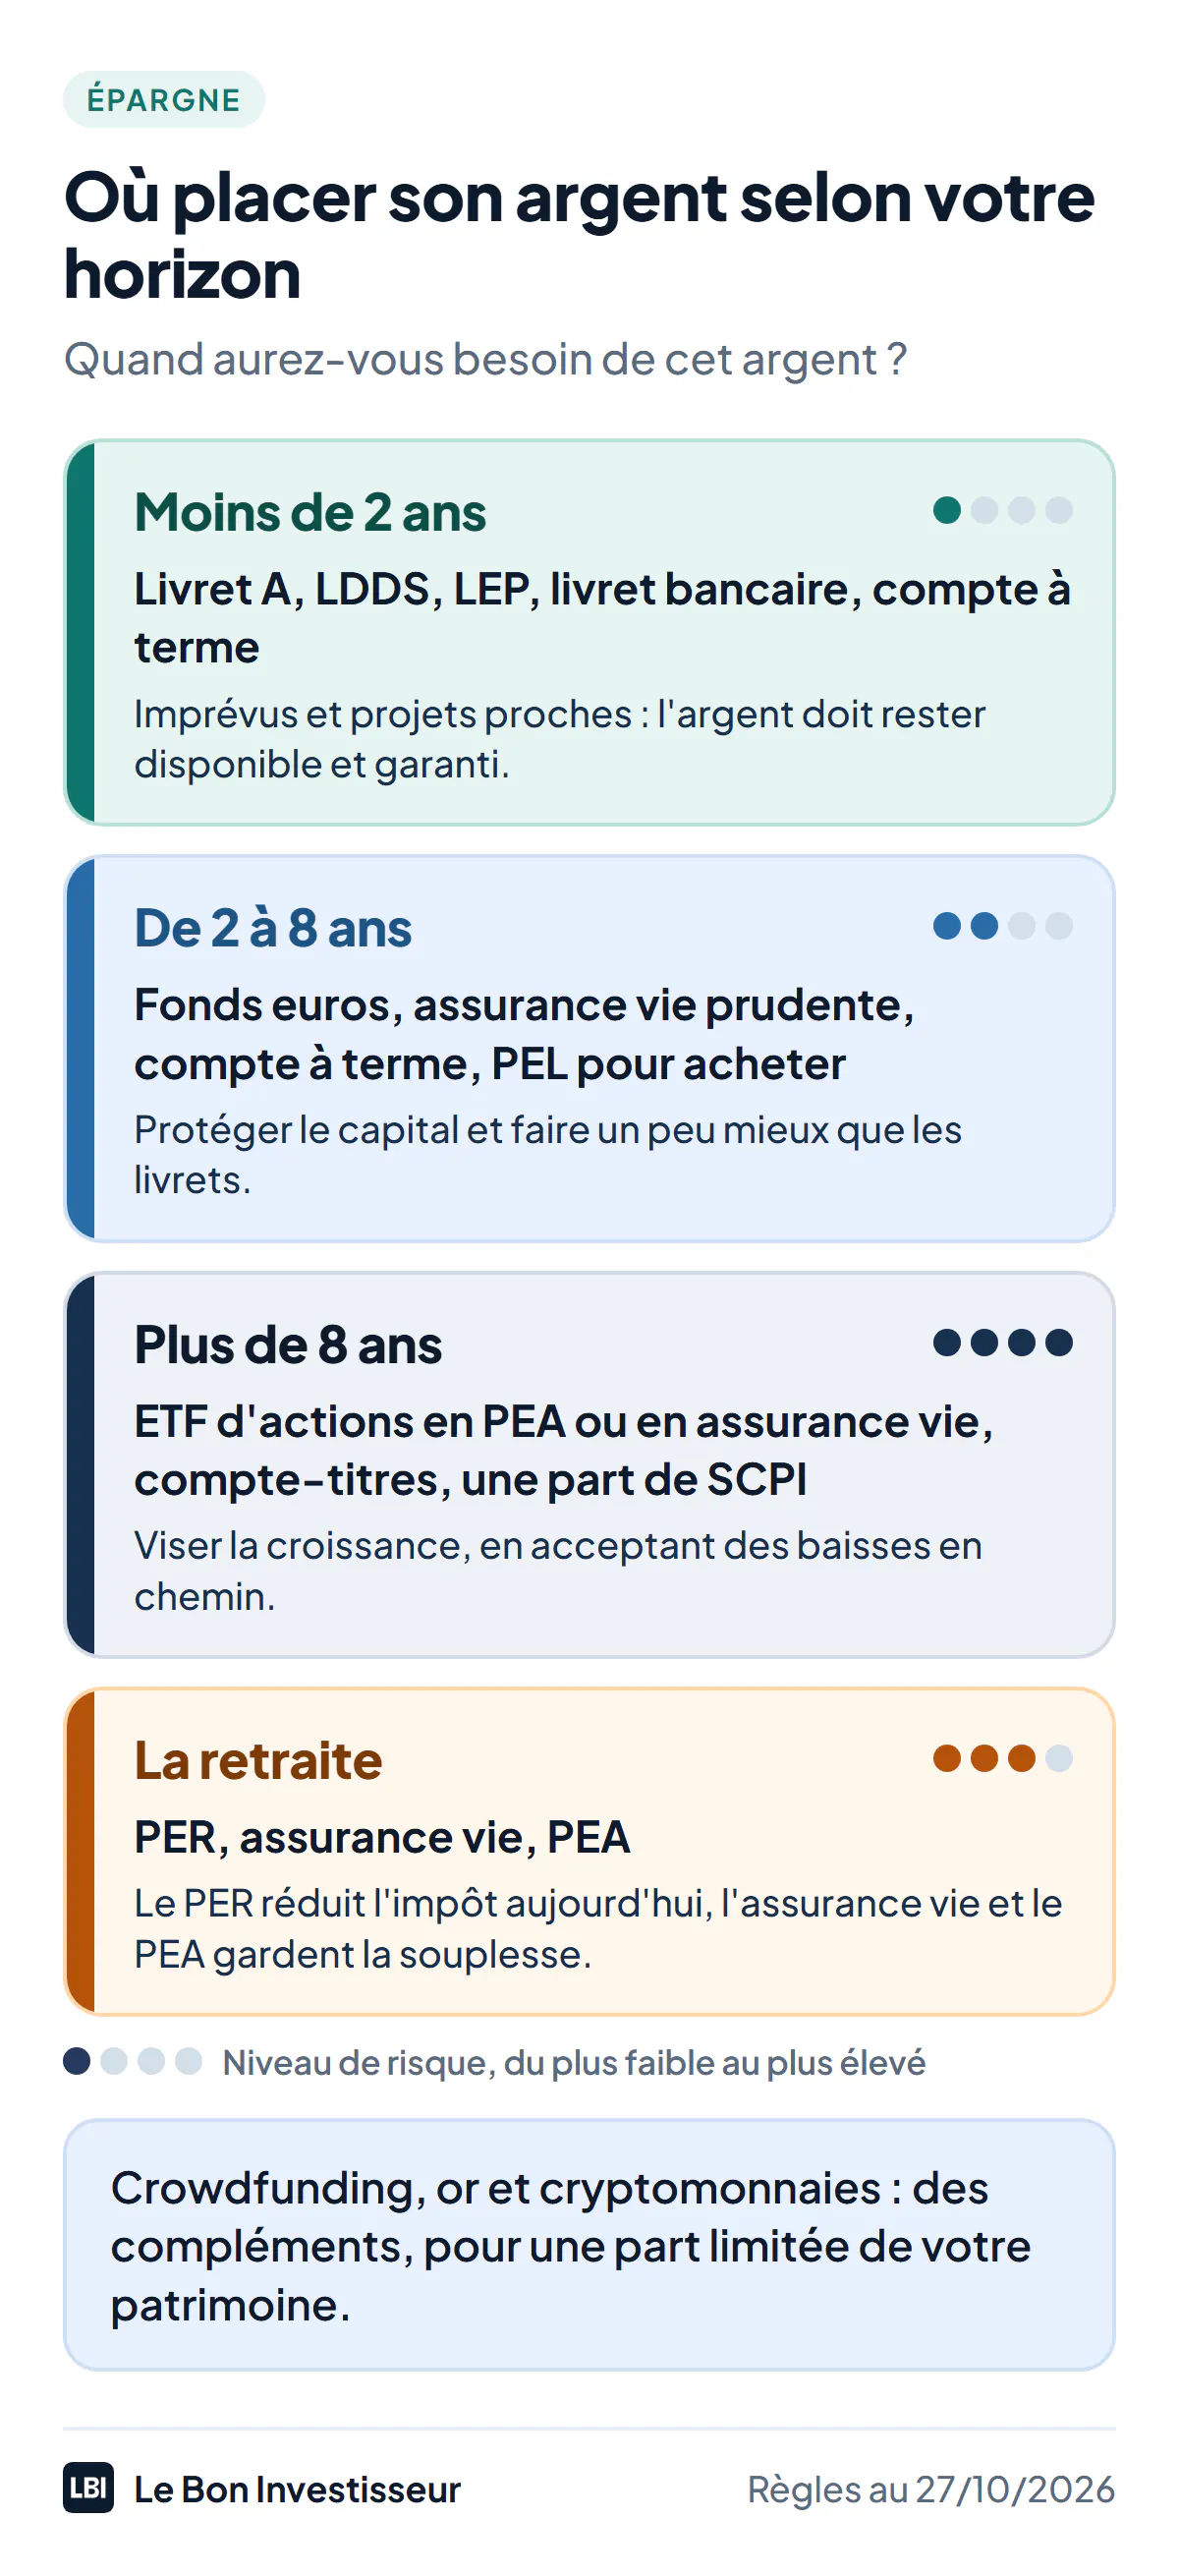
- Choisissez ensuite selon le moment où vous aurez besoin de l’argent : placements garantis avant 2 ans, fonds euros et assurance vie prudente entre 2 et 8 ans, actions en ETF au-delà de 8 ans.
- Avec des prix en hausse de 3,1 % sur un an en septembre 2026, le Livret A, le LEP et le fonds euros moyen (2,63 % en 2025, avant prélèvements sociaux) rapportent moins que l’inflation.
- Le PEA (18,6 % sur les gains après 5 ans) et l’assurance vie (fiscalité allégée après 8 ans) sont les enveloppes du long terme ; le PER sert la retraite, d’autant mieux que votre tranche d’imposition est haute.
- SCPI, crowdfunding, or et cryptomonnaies restent des compléments : rendement non garanti, revente parfois lente, et une part limitée de votre patrimoine.
Où placer son argent dépend d’abord du moment où vous en aurez besoin : l’argent des 2 prochaines années va sur des placements garantis et disponibles (Livret A, LDDS, LEP), celui des 2 à 8 ans sur un fonds euros ou une assurance vie prudente, et celui que vous ne toucherez pas avant 8 ans en actions, par des ETF logés dans un PEA ou une assurance vie. Viennent ensuite la baisse que vous pouvez supporter sans vendre, puis la fiscalité. Ce guide compare 14 placements avec les taux et les règles en vigueur au 27 octobre 2026, puis vous oriente vers mes comparatifs, dont mon classement du meilleur placement 2026 et des établissements où ouvrir chacun. J’investis depuis 2019 : je montre plus bas comment je répartis mon propre argent.
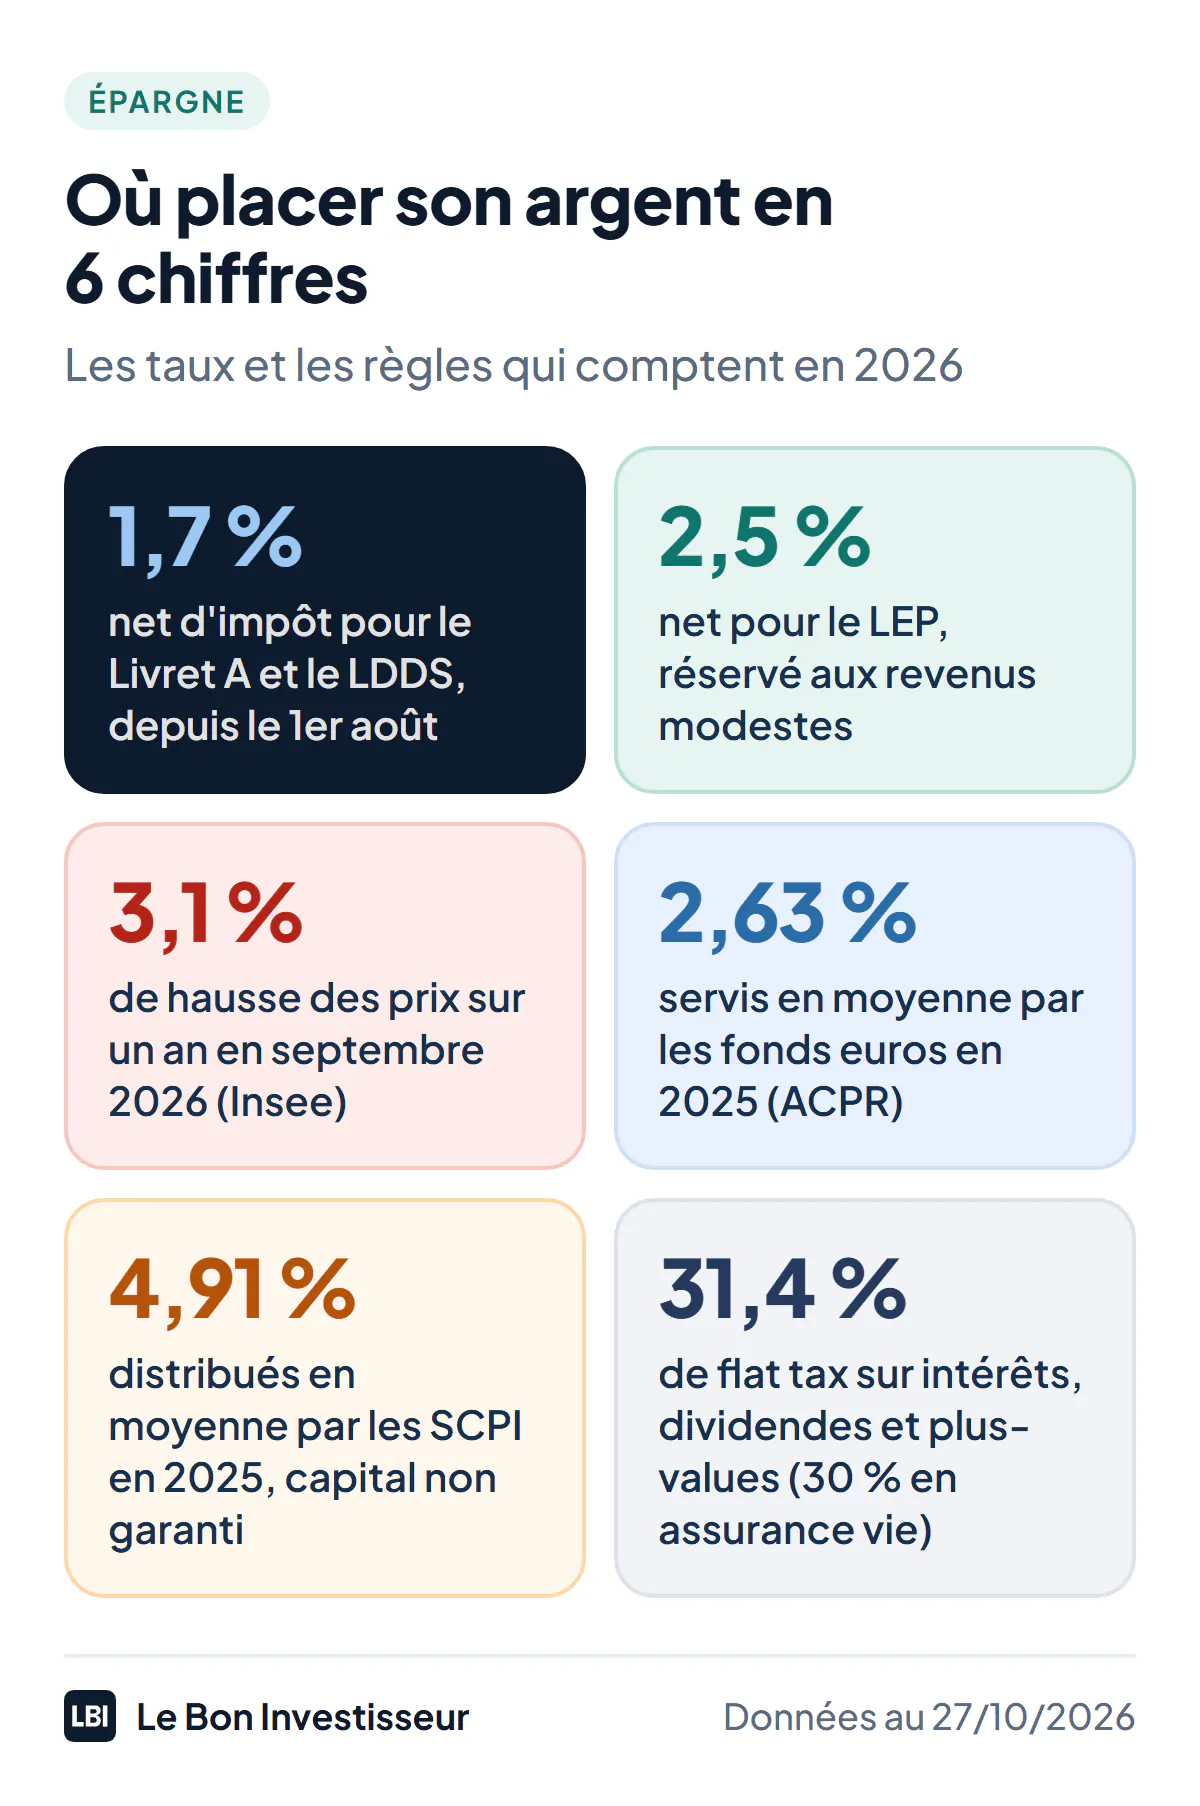
Le contexte de 2026 tient en une comparaison : le Livret A rapporte 1,7 % depuis le 1er août, quand les prix ont augmenté de 3,1 % sur un an en septembre selon l’Insee. L’épargne garantie protège votre capital, pas votre pouvoir d’achat. C’est la raison de séparer l’argent selon son horizon.
Avant de placer : 4 questions
Ces quatre questions, dans cet ordre, règlent l’essentiel du choix. C’est la logique de la pyramide de l’investissement : une base disponible et sans risque, puis des placements plus longs et plus risqués.
- Avez-vous une épargne de précaution ? C’est la réserve qui paie une panne de voiture, une facture imprévue ou un mois sans revenu. L’usage est d’y garder 3 à 6 mois de dépenses courantes, davantage si vos revenus sont irréguliers. Tant qu’elle n’existe pas, rien ne doit partir sur un placement risqué ou bloqué.
- Quand aurez-vous besoin de cet argent ? Un apport immobilier dans 3 ans, les études d’un enfant dans 12 ans, la retraite dans 30 ans : chaque projet a son horizon. Plus il est lointain, plus vous pouvez accepter un placement qui baisse en chemin, parce que vous avez le temps d’attendre qu’il remonte.
- Quelle baisse pouvez-vous supporter sans vendre ? Un portefeuille d’actions peut perdre une part importante de sa valeur en quelques mois. Le risque se mesure moins sur le papier que dans votre réaction : si une baisse de 20 % vous ferait tout vendre, réduisez la part d’actions.
- Quelle fiscalité ? En 2026, la flat tax prend 31,4 % des intérêts, des dividendes et des plus-values (12,8 % d’impôt et 18,6 % de prélèvements sociaux), et 30 % en assurance vie, restée à 17,2 % de prélèvements sociaux. Les livrets réglementés sont exonérés, le PEA ne paie plus que 18,6 % après 5 ans, l’assurance vie s’allège après 8 ans, et le PER se juge à votre tranche d’imposition.
Les 14 placements comparés en 2026
Rendement, risque, disponibilité et fiscalité au 27 octobre 2026. Le rendement d’un placement non garanti n’est pas une promesse : il dépend des marchés, et le passé ne préjuge pas de l’avenir.
| Placement | Rendement (date) | Risque de perte | Disponibilité | Fiscalité 2026 | Plafond | Pour aller plus loin |
|---|---|---|---|---|---|---|
| Livret A et LDDS | 1,7 % net depuis le 01/08/2026 | Aucun | Immédiate | Exonérés | 22 950 € et 12 000 € | Placements peu risqués |
| LEP | 2,5 % net depuis le 01/08/2026 | Aucun | Immédiate | Exonéré | 10 000 €, sous conditions de revenus | - |
| Livret bancaire | 0,79 % brut, moyenne d’août 2026 | Aucun | Immédiate | 31,4 % | Fixé par la banque | Avis Livret Goodvest |
| Compte à terme | 2,38 % brut à 2 ans au plus, 2,90 % au-delà, août 2026 | Aucun | Bloqué jusqu’au terme | 31,4 % | Fixé par la banque | - |
| PEL | 2 % brut, figé, plan ouvert en 2026 | Aucun | 4 ans minimum ; un retrait clôture le plan | 30 % | 61 200 € | - |
| Fonds euros | 2,63 % en moyenne en 2025, avant prélèvements sociaux | Capital garanti par l’assureur, parfois net de frais | Quelques jours | 17,2 % par an, impôt au retrait allégé après 8 ans | Aucun | Fonds euros, meilleurs fonds euros |
| Assurance vie en unités de compte | Non garanti, selon les supports | Moyen à élevé | Quelques jours | 30 % avant 8 ans ; après, abattement puis 24,7 % | Aucun | Unités de compte, meilleure assurance vie |
| PEA en ETF | Non garanti, celui des actions | Élevé à court terme | Un retrait avant 5 ans clôture le plan | 18,6 % après 5 ans, 31,4 % avant | 150 000 € de versements | Le PEA, meilleur PEA |
| Compte-titres | Non garanti, selon les titres | Élevé | Immédiate, par la vente | 31,4 % | Aucun | Compte-titres ordinaire |
| PER | Selon les supports, fonds euros ou unités de compte | Selon les supports | Bloqué jusqu’à la retraite, sauf exceptions | Versements déductibles ; à la sortie, barème sur le capital et 31,4 % sur les gains | Déduction de 4 710 € à 37 680 € pour un salarié en 2026 | Le PER, meilleur PER |
| SCPI | 4,91 % distribués en 2025, avant impôt ; parts en baisse de 3,45 % | Moyen : capital et loyers non garantis | Revente parfois longue | Barème de l’impôt et 17,2 % en direct | Aucun | Assurance vie pour SCPI |
| Crowdfunding | Taux annoncé par projet, non garanti | Élevé : retards et défauts | Bloqué jusqu’au remboursement | 31,4 % sur les intérêts | Alerte au-delà de 1 000 € ou 5 % du patrimoine | Avis Anaxago |
| Or | Aucun revenu, seulement l’évolution du cours | Élevé | Revente rapide, avec un écart de prix | Or physique : 11,5 % du prix de vente, ou régime des plus-values | Aucun | Acheter de l’or |
| Cryptomonnaies | Aucun garanti, cours très volatils | Très élevé | Immédiate sur une plateforme | 31,4 % au-delà de 305 € de cessions par an | Aucun | Investir en crypto |
Sources : arrêtés des 28 et 29 juillet 2026 (livrets réglementés), service-public.gouv.fr (PEL), Banque de France (taux moyens d’août 2026, publiés le 1er octobre 2026), ACPR (fonds euros), ASPIM et IEIF (SCPI). Les taux des livrets bancaires et des comptes à terme sont des moyennes : les offres varient d’une banque à l’autre, et un taux promotionnel ne dure qu’un temps. Le CEL (1,25 % brut, 15 300 € au plus, taxé à 30 %) ne rapporte que 0,88 % après impôt : le Livret A fait mieux, sans impôt.
Moins de 2 ans : des placements garantis et disponibles
L’argent de l’épargne de précaution et des projets proches ne doit ni baisser ni être bloqué. Dans l’ordre :
- Le LEP, si vous y avez droit : 2,5 % net d’impôt jusqu’à 10 000 €, pour un revenu fiscal de référence de 23 028 € au plus pour une part en 2026, un plafond qui augmente avec le nombre de parts. C’est le livret le mieux rémunéré, sans impôt.
- Le Livret A et le LDDS : 1,7 % net, jusqu’à 22 950 € et 12 000 €, disponibles à tout moment. Le taux est révisé chaque semestre ; celui-ci vaut jusqu’au 31 janvier 2027.
- Un livret bancaire, une fois les livrets réglementés pleins : 0,79 % brut en moyenne en août 2026 selon la Banque de France, taxé à 31,4 %. Jugez-le sur son taux après la période promotionnelle, pas sur son taux d’appel : c’est la méthode de mon avis sur le Livret Goodvest.
- Un compte à terme, si vous connaissez la date de votre besoin : 2,38 % brut en moyenne pour les nouveaux dépôts de 2 ans au plus en août 2026, 2,90 % au-delà, figés à la souscription. L’argent est bloqué jusqu’au terme, et une sortie anticipée réduit les intérêts.
Laisser de grosses sommes sur le compte courant ne rapporte presque rien : les dépôts à vue des ménages étaient rémunérés 0,04 % en moyenne en août 2026. Je détaille ces solutions dans mon guide des placements peu risqués.
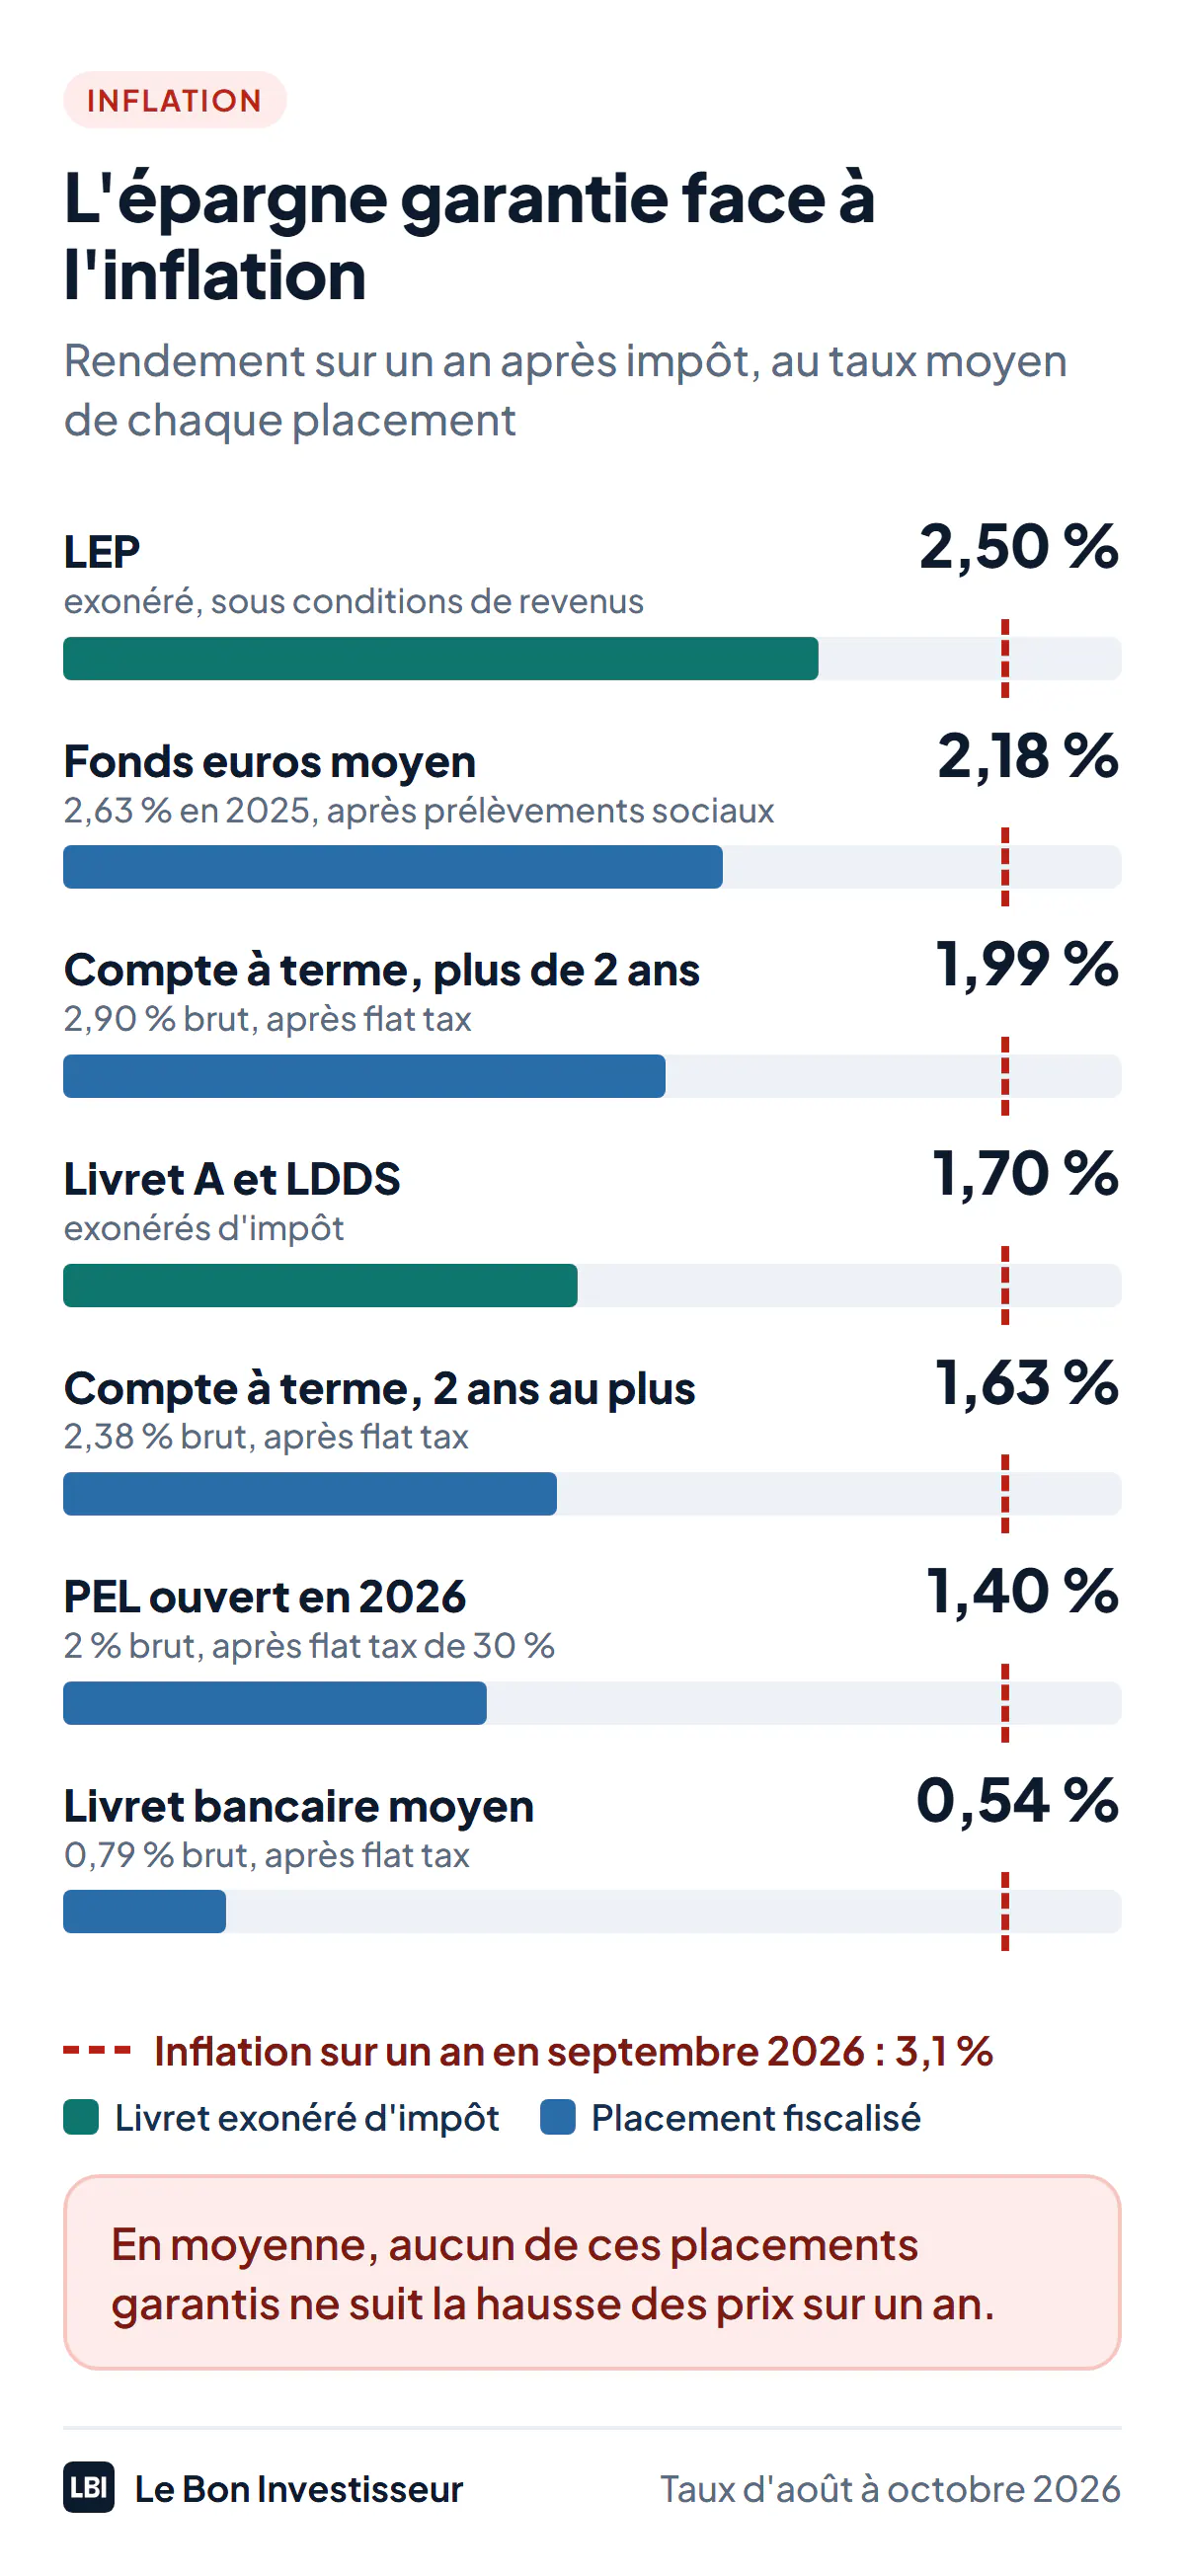
Une fois l’impôt payé, aucun de ces placements ne suit en moyenne la hausse des prix de 3,1 % sur un an. Ce n’est pas une raison pour vider votre épargne de précaution : sa mission est d’être disponible, pas de rapporter. C’est une raison pour ne pas y laisser l’argent dont vous n’aurez pas besoin avant des années.
De 2 à 8 ans : le fonds euros et l’assurance vie prudente
Pour un projet à quelques années, il faut un capital protégé et un peu plus de rendement que les livrets.
Le fonds euros d’assurance vie garantit votre capital, parfois net des frais de gestion, et vous verse chaque année des intérêts définitivement acquis : 2,63 % en moyenne en 2025, nets de frais de gestion et avant prélèvements sociaux, selon l’ACPR. Les écarts sont larges : l’ACPR mesure au moins 0,4 point de différence selon les offres et les bonus, souvent réservés aux épargnants qui investissent aussi en unités de compte. Les prélèvements sociaux de 17,2 % sont prélevés chaque année, l’impôt sur le revenu seulement au retrait. Le fonctionnement est expliqué dans mon guide du fonds euros, et je compare les contrats dans les meilleurs fonds euros.
L’assurance vie prudente ajoute au fonds euros une petite part d’unités de compte (fonds obligataires, ETF), qui peuvent baisser mais visent mieux. L’argent reste disponible en quelques jours, sans plafond de versement. Son atout est fiscal : après 8 ans, les gains retirés bénéficient d’un abattement de 4 600 € par an (9 200 € pour un couple), puis d’un impôt de 7,5 % jusqu’à 150 000 € de versements. Les 8 ans courent dès le premier versement : ouvrir un contrat tôt, même avec peu, prend date. Pour ne pas choisir vous-même les supports, la gestion pilotée, souvent proposée par des robo-advisors, répartit l’argent selon votre profil.
Le PEL, pour un achat immobilier : 2 % brut pour un plan ouvert en 2026, figé pendant toute sa durée, avec un prêt possible à 3,20 % jusqu’à 92 000 €. Il dure au moins 4 ans, avec des versements annuels obligatoires, et ses intérêts sont taxés à 30 %. Le compte à terme reste une option quand la date du projet est connue.
Plus de 8 ans : les actions, par des ETF
Sur longue période, les actions ont historiquement rapporté plus que les placements garantis, au prix de baisses parfois fortes en chemin. Pour un particulier, la façon la plus simple d’y aller est l’ETF : un fonds coté qui réplique un indice entier, comme le MSCI World et les grandes entreprises des pays développés, pour des frais bas. Trois enveloppes, dans cet ordre :
- Le PEA : 150 000 € de versements, actions européennes et ETF éligibles, y compris des ETF mondiaux répliqués. Après 5 ans, les gains ne paient plus que 18,6 % de prélèvements sociaux, au lieu de 31,4 %. Tout est dans mon guide du PEA, et je compare 8 établissements dans mon classement des meilleurs PEA.
- L’assurance vie en unités de compte, pour les sommes au-delà ou pour préparer une transmission : pas de plafond, fiscalité allégée après 8 ans. Choisissez un contrat en ligne aux frais bas et au large choix d’ETF : ma sélection est dans la meilleure assurance vie.
- Le compte-titres pour tout le reste : actions américaines en direct, obligations, versements au-delà des plafonds. Aucun avantage fiscal, gains taxés à 31,4 %, mais aucune limite : voyez mon guide du compte-titres ordinaire.
Investissez régulièrement plutôt qu’en une fois : un versement programmé chaque mois lisse le prix d’achat et évite de chercher le bon moment, que personne ne connaît.
L’immobilier sans gestion : les SCPI. Une SCPI achète des immeubles (bureaux, commerces, santé, logistique) et vous reverse une part des loyers. En 2025, les SCPI ont distribué 4,91 % en moyenne, avant impôt, selon l’ASPIM et l’IEIF ; mais le prix moyen des parts a reculé de 3,45 % sur l’année, et leur performance globale n’a été que de 1,46 %. La revente peut prendre du temps : 2,8 milliards d’euros de parts attendaient un acheteur fin 2025. En direct, les loyers s’ajoutent à vos revenus et paient l’impôt sur le revenu plus 17,2 % de prélèvements sociaux ; logées dans une assurance vie, elles en prennent la fiscalité. Je compare les contrats qui en proposent dans l’assurance vie pour investir en SCPI.
Les compléments : crowdfunding, or et crypto. Ils peuvent diversifier un patrimoine déjà construit, pas en être la base.
- Le crowdfunding prête à des promoteurs ou à des entreprises contre un taux annoncé, non garanti : les retards et les défauts existent, et l’argent reste bloqué jusqu’au remboursement. Les plateformes agréées doivent alerter l’investisseur non averti qui place plus de 1 000 € ou de 5 % de son patrimoine net (le plus élevé des deux), et lui laisser 4 jours de réflexion. Voyez mon avis sur Anaxago.
- L’or ne verse rien : son rendement est celui de son cours, qui varie fortement. À la revente, l’or physique paie 11,5 % du prix de vente, sauf option pour le régime des plus-values. Mon guide pour acheter de l’or compare pièces, lingots et ETC.
- Les cryptomonnaies sont l’actif le plus volatil de cette liste. Les plus-values sont taxées à 31,4 % dès que vos cessions dépassent 305 € dans l’année. Si vous en achetez, que ce soit avec de l’argent que vous acceptez de perdre en grande partie, sur une plateforme agréée : voyez mon guide pour investir en crypto.
Préparer sa retraite : PER, assurance vie ou PEA
Le PER fait baisser votre impôt dès l’année du versement : les sommes versées se déduisent de vos revenus imposables, dans la limite de 10 % de vos revenus professionnels pour un salarié, entre 4 710 € et 37 680 € en 2026. En échange, l’argent est bloqué jusqu’à la retraite, sauf pour l’achat de la résidence principale et en cas d’accident de la vie. À la sortie, le capital issu des versements déduits est imposé au barème, et les gains à 31,4 %. Il est d’autant plus intéressant que votre tranche d’imposition est élevée aujourd’hui et plus basse à la retraite. Tout est dans mon guide du plan d’épargne retraite, et je compare les contrats dans les meilleurs PER.
L’assurance vie et le PEA préparent aussi la retraite, sans déduction mais avec plus de souplesse : l’argent n’est pas bloqué jusqu’à la retraite, et leur fiscalité s’allège après 8 ans pour l’une, 5 ans pour l’autre. Beaucoup combinent les deux approches ; je compare leurs effets dans PER ou assurance vie.
Où placer selon votre situation
Ces exemples illustrent la méthode, pas un conseil personnalisé : votre âge, vos revenus, vos projets et votre patrimoine changent la réponse.
Vous pouvez mettre 100 € de côté par mois
Remplissez d’abord le Livret A, ou le LEP si vous y avez droit, jusqu’à disposer de votre épargne de précaution. Programmez ensuite un versement automatique le jour de la paie : sur un PEA en ETF si l’argent est pour dans plus de 8 ans, sur une assurance vie si vous voulez garder une part en fonds euros. Chez un courtier en ligne, un investissement programmé coûte peu ou rien, et 100 € par mois suffisent pour démarrer. La régularité compte plus que le montant.
Vous avez 10 000 € à placer d’un coup
Vérifiez d’abord votre épargne de précaution : si elle manque, complétez-la avec cette somme. Répartissez le reste selon vos horizons : un projet dans 3 ans va sur un fonds euros ou un compte à terme, l’argent de long terme en ETF. Pour la part investie en actions, vous pouvez étaler l’achat sur quelques mois par des versements programmés, pour ne pas tout acheter la veille d’une baisse.
Vous avez 50 000 € ou plus
Les livrets réglementés plafonnent vite : le Livret A et le LDDS acceptent 34 950 € à eux deux par personne. Au-delà, l’assurance vie, sans plafond, devient centrale : elle permet aussi de transmettre jusqu’à 152 500 € par bénéficiaire sans impôt, pour les versements faits avant 70 ans. Le PEA, jusqu’à 150 000 €, reste l’enveloppe des actions. Plus la somme est importante, plus les frais pèsent : 1 % de frais par an en moins, c’est 500 € gardés chaque année sur 50 000 €. Pour une situation complexe (succession, société, immobilier), un conseiller en investissements financiers immatriculé à l’Orias peut faire le point.
Vous voulez placer de l’argent pour un enfant
Un Livret A peut être ouvert au nom d’un enfant dès sa naissance, au même taux et avec le même plafond. Dès 12 ans, le livret jeune accepte 1 600 €, à un taux au moins égal à celui du Livret A, sans impôt. Pour un horizon long (études, premier logement), une assurance vie ouverte au nom de l’enfant fait courir très tôt le compteur des 8 ans. Le PEA, lui, attend sa majorité : un PEA jeune est possible dès 18 ans tant qu’il reste rattaché à votre foyer fiscal. Dans tous les cas, l’argent versé appartient à l’enfant.
Comment je répartis mon propre argent
J’investis depuis 2019, et mon argent suit la logique de ce guide : chaque somme a un horizon.
- Mon épargne de précaution dort sur un Livret A à la Banque Populaire. Je n’y touche pas : elle est là pour les imprévus.
- Mon PEA, chez BoursoBank, ouvert en 2021, est investi en ETF : environ 80 % sur le MSCI World, le reste sur le Nasdaq et les marchés émergents. Je raconte ce choix dans mon avis sur BoursoBank Bourse.
- Un investissement programmé chaque mois chez Trade Republic : de l’argent que je ne veux pas toucher, investi automatiquement, sans chercher le bon moment.
- Un PER chez Placement-direct, ouvert en novembre 2023, pour la retraite : je le détaille dans mon avis sur le PER Placement-direct.
- De la crypto, et j’utilise toujours SwissBorg, dont je fais le bilan dans mon avis sur SwissBorg.
Pour l’assurance vie, les SCPI, le crowdfunding et l’or, ce guide s’appuie sur les sources citées.
Les erreurs à éviter
- Placer à long terme l’argent dont vous aurez besoin bientôt : vendre des actions en pleine baisse pour payer un apport transforme une baisse passagère en perte définitive.
- Laisser l’épargne de long terme sur des livrets : à 1,7 % face à une inflation de 3,1 % sur un an, elle perd du pouvoir d’achat.
- Courir après un rendement promis : un placement qui garantit un rendement élevé sans risque n’existe pas. Vérifiez l’agrément de l’intermédiaire et les listes noires de l’AMF avant de verser un euro.
- Négliger les frais : quelques dixièmes de point de plus chaque année grignotent une large part du gain sur 20 ans. Préférez les contrats en ligne et les ETF.
- Ouvrir trop tard : les compteurs fiscaux du PEA (5 ans) et de l’assurance vie (8 ans) partent du premier versement. Quelques euros suffisent pour prendre date.
- Tout miser sur un seul placement : une seule action ou une seule crypto concentre tout le risque. Un ETF diversifie en un seul achat.