À retenir
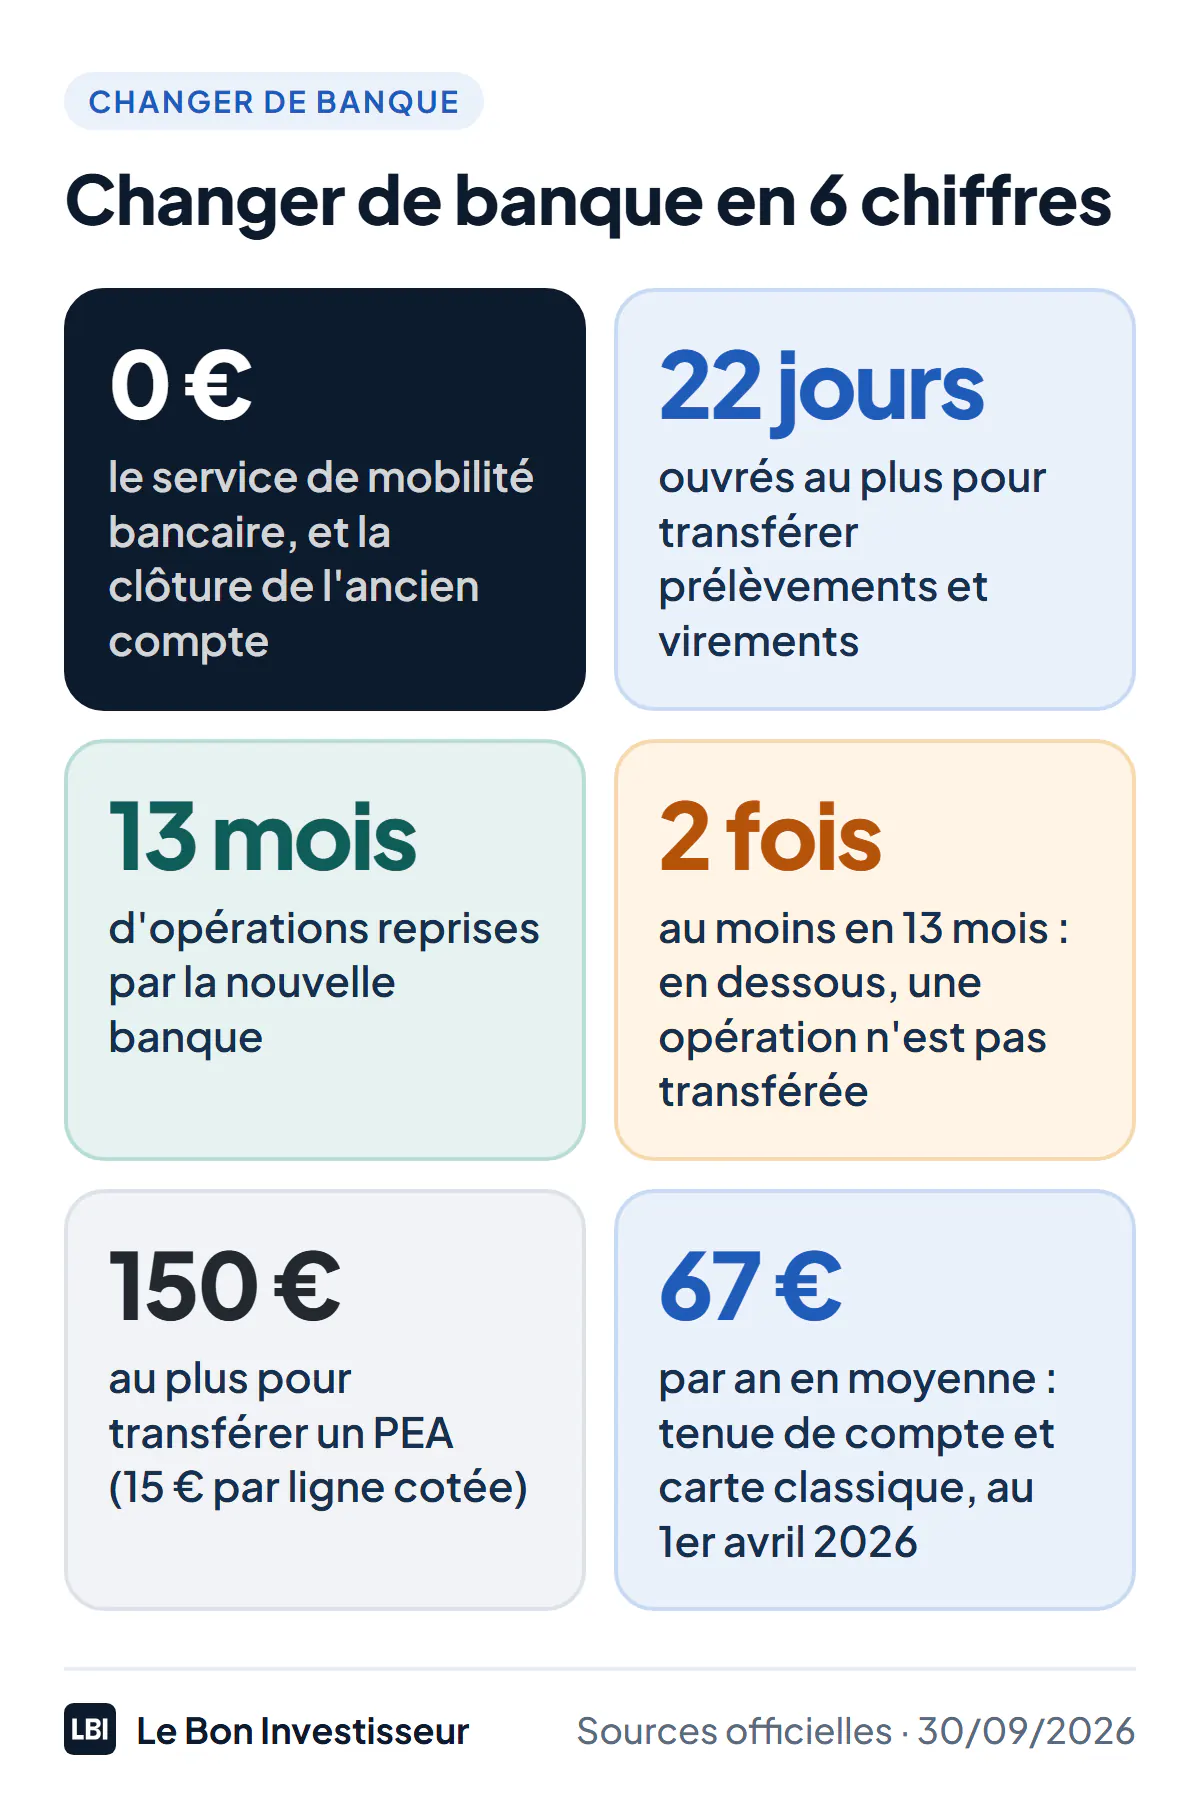
- Le service de mobilité bancaire est gratuit : la nouvelle banque prévient vos créanciers et votre employeur en 22 jours ouvrés au plus, et peut clôturer l’ancien compte pour vous.
- Il ne transfère que les prélèvements et virements passés au moins deux fois en 13 mois : les abonnements payés par carte et les prélèvements annuels restent à votre charge.
- Livrets, PEA, assurance-vie et crédit ne suivent pas : le PEA se transfère (150 € de frais au plus), le Livret A se garde ou se rouvre, l’assurance-vie se garde.
- La clôture d’un compte de dépôt ou d’un livret est gratuite : attendez un ou deux mois, sans chèque en circulation ni découvert.
- Le plus sûr : ouvrir la nouvelle banque d’abord, l’utiliser quelques semaines, puis signer le mandat de mobilité.
Changer de banque en 2026 prend une signature et environ un mois. Depuis 2017, le service de mobilité bancaire oblige votre nouvelle banque à prévenir pour vous vos créanciers et votre employeur, gratuitement, en 22 jours ouvrés au plus. Mais ce service ne s’occupe que du compte courant, et seulement des opérations régulières : les abonnements payés par carte, les prélèvements annuels, votre épargne et votre crédit restent à votre charge. C’est là que se cachent les mauvaises surprises.
J’ai changé de banque principale une fois, à 18 ans : je suis passé de la Banque Populaire, la banque de mes parents, à Boursorama, devenue BoursoBank, où j’ai toujours mon compte du quotidien et mon PEA. Mais je n’ai pas tout fermé derrière moi, et c’est le fil de ce guide : ce qu’on déplace, ce qu’on garde, et comment ne rien oublier. Les règles viennent des textes officiels (Code monétaire et financier, Banque de France, service-public.gouv.fr), vérifiés le 30 septembre 2026.
Faut-il vraiment changer de banque ?
Trois raisons reviennent : les frais, le service, et un besoin que la banque actuelle couvre mal (voyages, bourse, espèces). Les frais pèsent le plus : au 1er avril 2026, la tenue de compte coûte 22,39 € par an en moyenne et une carte classique à débit immédiat 44,61 €, selon le rapport 2026 de l’Observatoire des tarifs bancaires. Soit environ 67 € par an avant le moindre incident. Dans la plupart des banques en ligne, compte et carte sont gratuits, à condition de vous servir de la carte au moins une fois par mois : voyez notre comparatif des banques en ligne.
Avant de partir, deux vérifications. Un crédit immobilier vous lie-t-il à votre banque actuelle (voir plus bas) ? Avez-vous besoin de ce qu’une banque en ligne fait mal, comme déposer des espèces ? Et si vous cherchez surtout une carte pour voyager ou un compte d’appoint, une néobanque suffit, sans rien fermer.
Changer de banque en 5 étapes
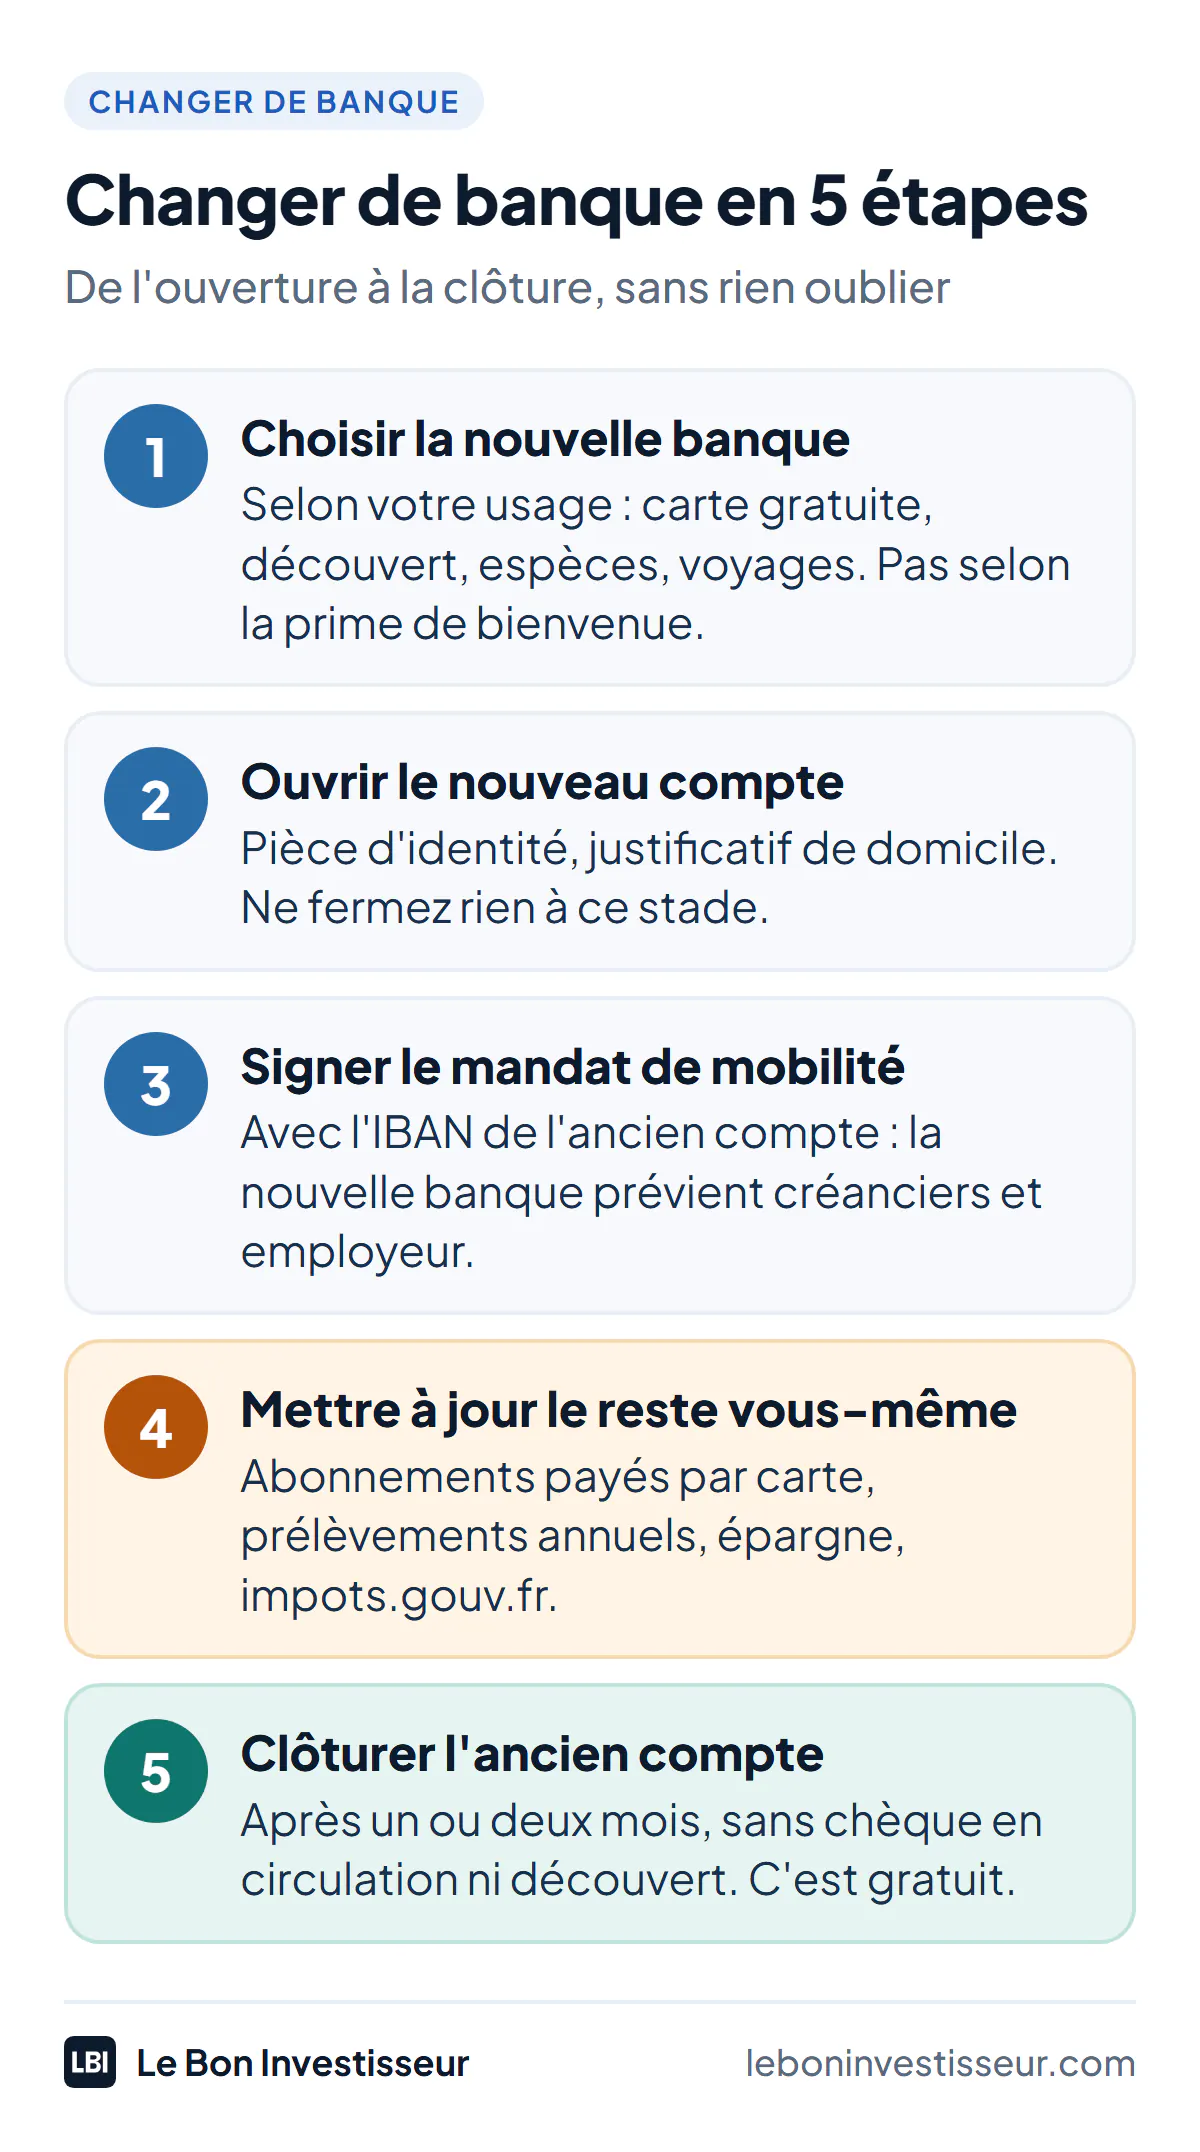
1. Choisir la nouvelle banque
Choisissez selon votre usage, pas selon la prime de bienvenue : elle ne se touche qu’une fois. Les critères qui comptent sont la condition de gratuité de la carte (nos cartes bancaires comparées), le découvert, le dépôt d’espèces et les frais à l’étranger (les cartes pour voyager). Les banques en ligne paient d’ailleurs pour votre arrivée : au 29 septembre 2026, de 80 € à 200 € (parfois en bon d’achat) pour une mobilité bancaire, sous conditions, selon les banques de notre comparatif.
2. Ouvrir le nouveau compte
Comptez une pièce d’identité, un justificatif de domicile, parfois un justificatif de revenus et un premier versement. Les banques en ligne vérifient beaucoup : les dossiers refusés et les comptes bloqués pour vérification reviennent souvent dans leurs avis clients. Si plusieurs vous refusent, Monabanq ouvre ses comptes sans condition de revenus, contre 3,90 € par mois. Ne fermez rien à ce stade : l’ancien compte doit rester ouvert pendant toute la bascule.
3. Signer le mandat de mobilité
Dans l’espace client de la nouvelle banque, ou en agence, vous signez un mandat de mobilité. Il indique l’IBAN de l’ancien compte, les virements permanents que vous émettez et qu’il faut arrêter puis recréer, et si vous voulez clôturer l’ancien compte, à quelle date. Vous n’écrivez rien à votre ancienne banque : c’est la nouvelle qui la contacte. Le service vaut pour tout particulier, sur un compte individuel, joint ou indivis ; il ne vaut pas pour un compte professionnel.
4. Mettre à jour ce que la mobilité ne couvre pas
Pendant que les banques travaillent, faites vous-même la liste de ce qui échappe au service : abonnements payés par carte, prélèvements annuels, coordonnées bancaires sur impots.gouv.fr, épargne. Le détail est plus bas.
5. Clôturer l’ancien compte
Un ou deux mois après le mandat, une fois chaque prélèvement vu passer sur le nouveau compte, l’ancien peut fermer. C’est gratuit ; les précautions sont dans la dernière partie.
La mobilité bancaire, jour par jour
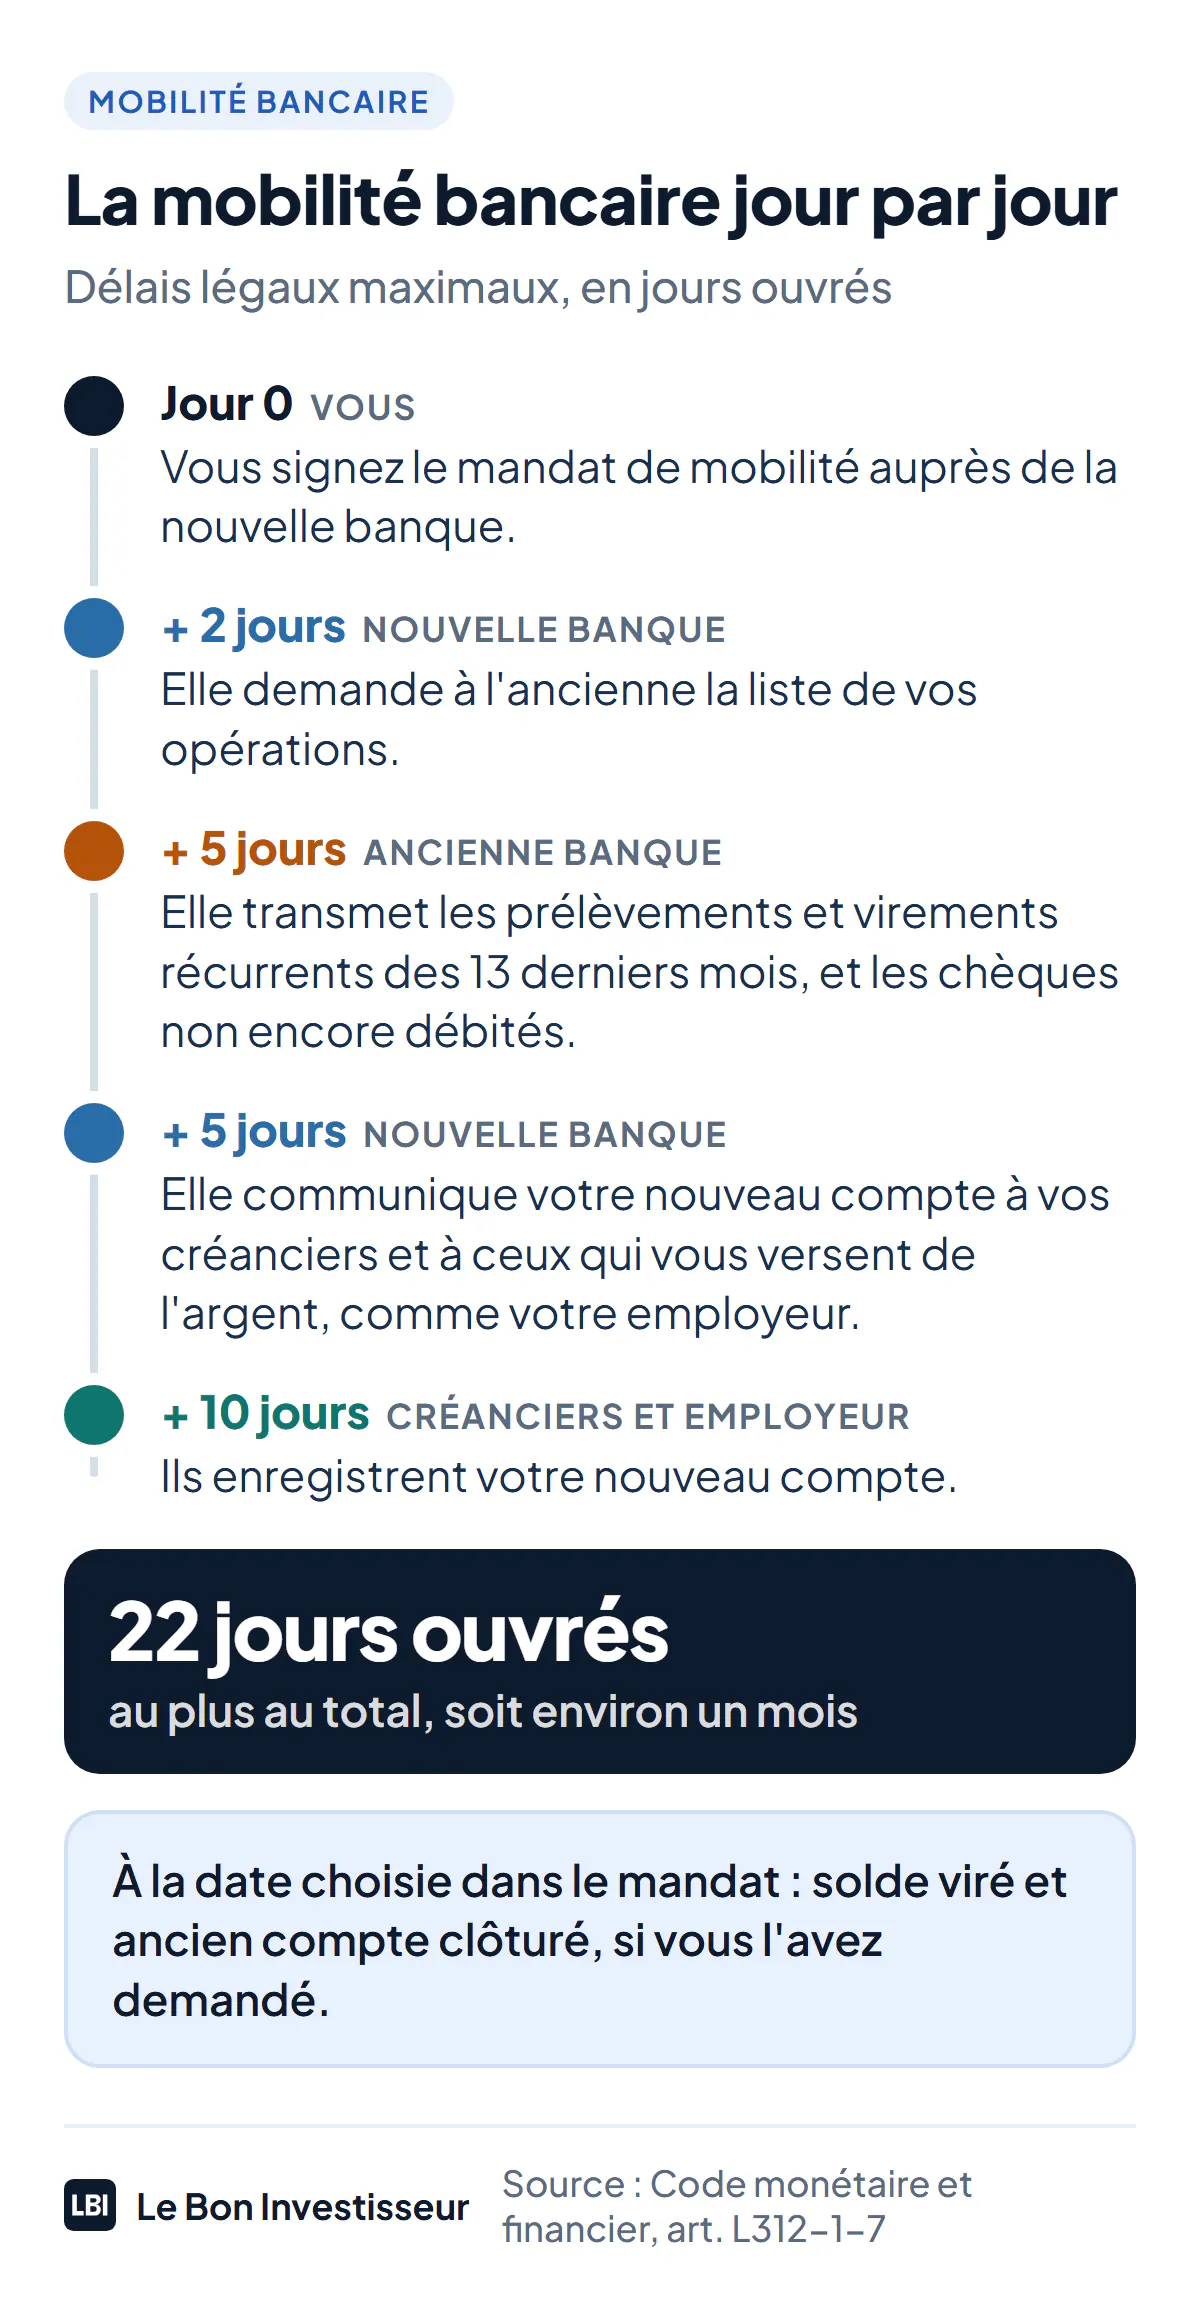
Le délai légal complet est de 22 jours ouvrés, soit environ un mois. Seules les opérations récurrentes passent : un prélèvement ou un virement présenté au moins deux fois en 13 mois par le même émetteur (article R312-4-4 du Code monétaire et financier). Votre salaire, vos allocations, vos factures mensuelles d’énergie ou de téléphone sont couverts ; une assurance payée une fois par an ne l’est pas.
Si une banque ne tient pas ces délais et que cela vous coûte, par des frais de rejet par exemple, elle doit vous indemniser, rappelle la Banque de France.
Ce que la mobilité bancaire ne fait pas pour vous
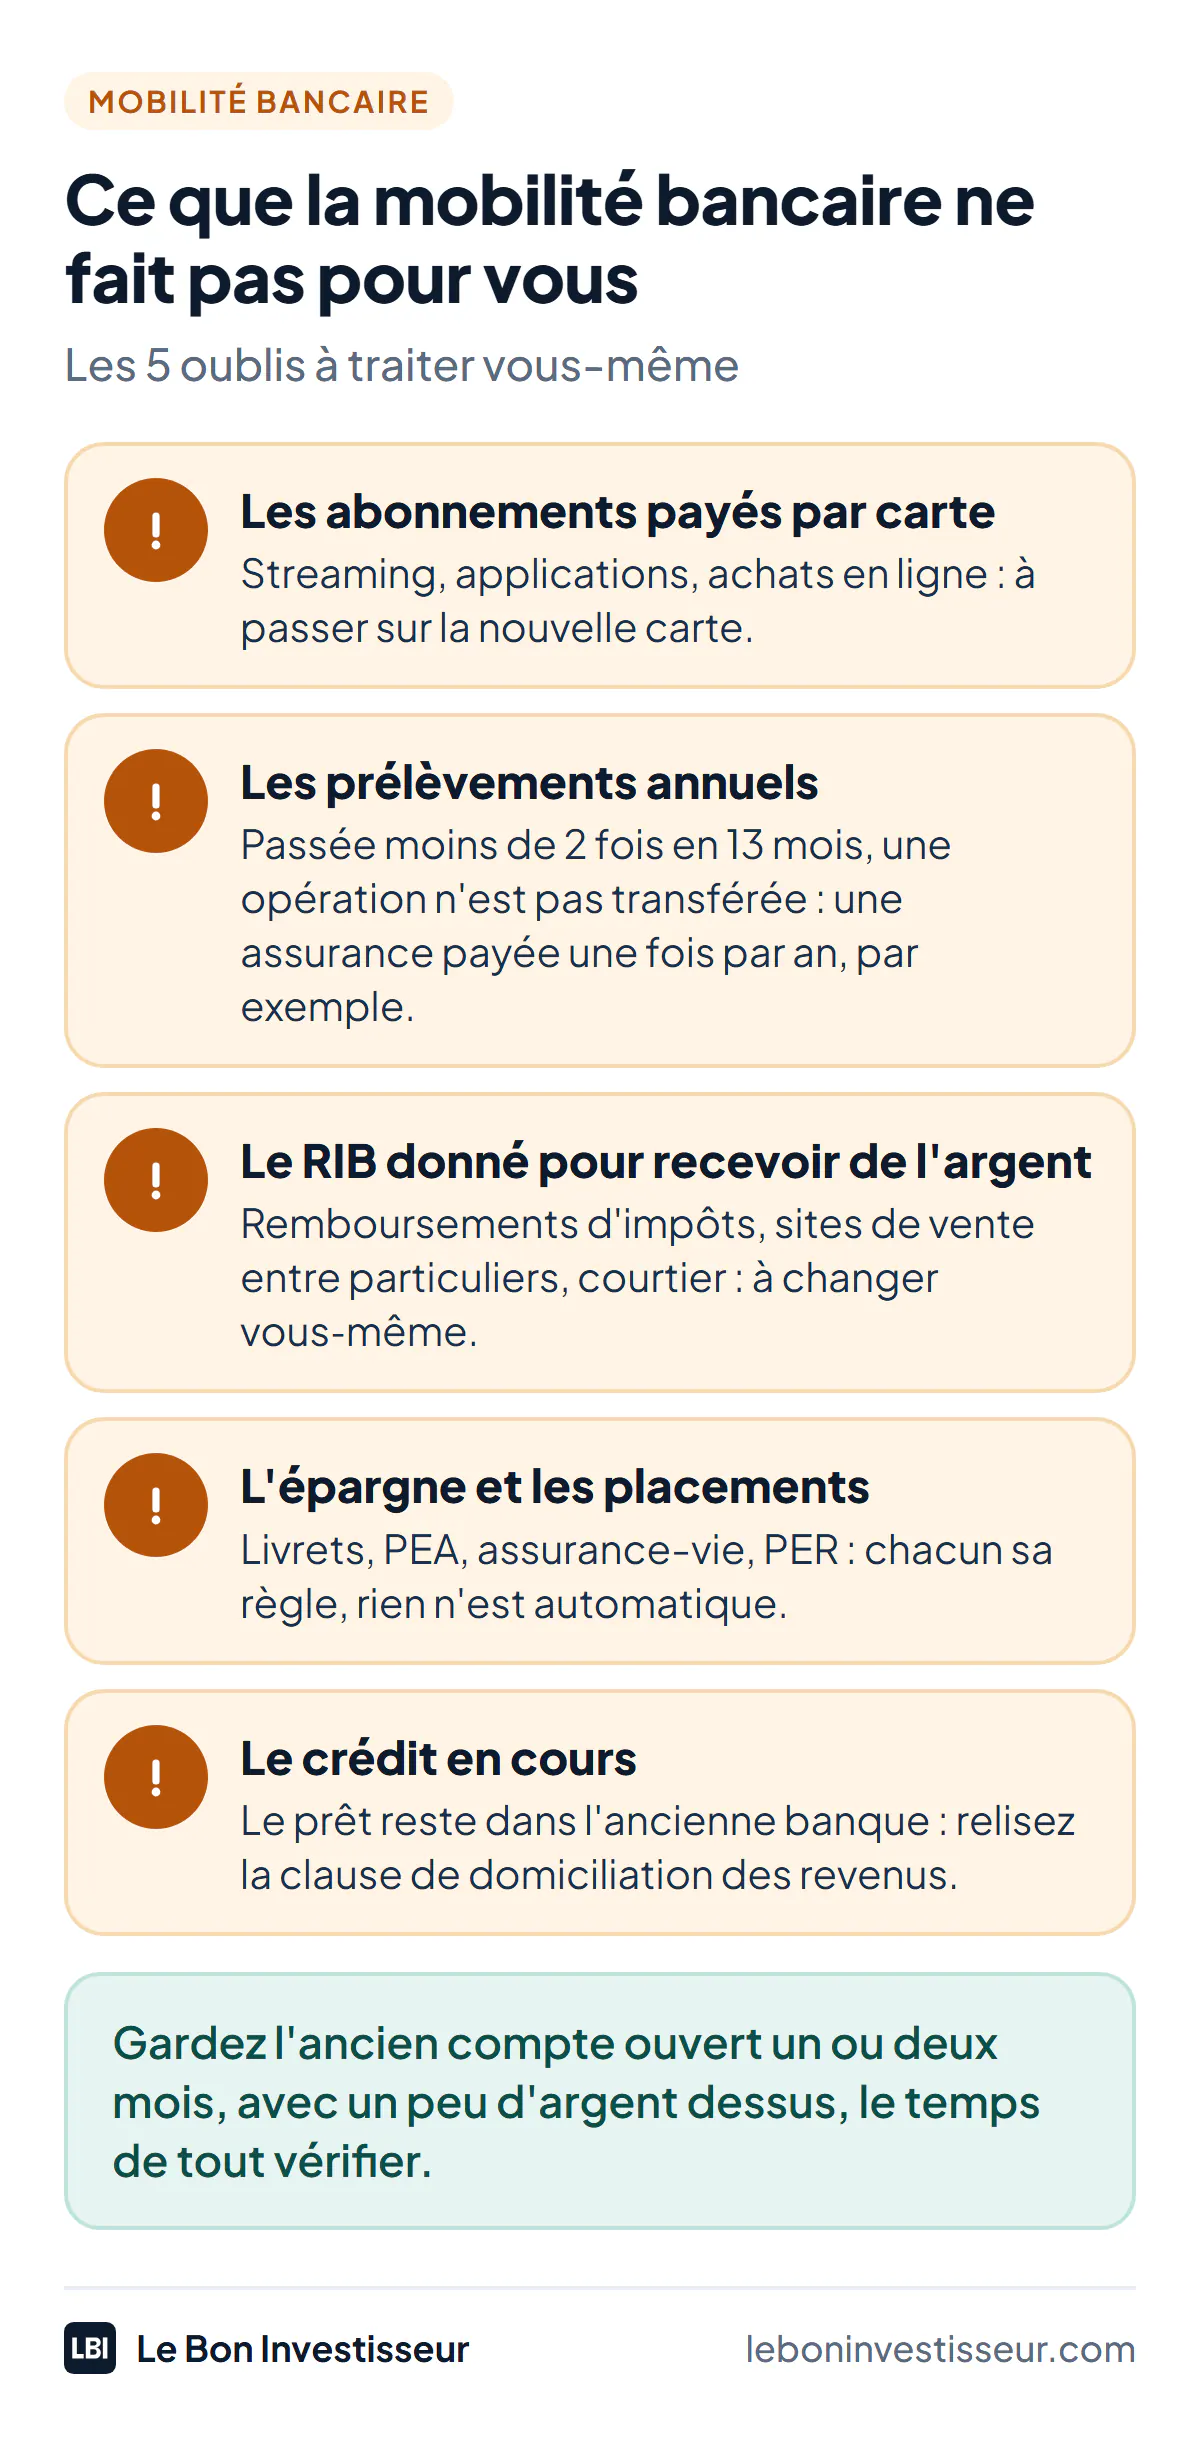
- Les paiements par carte : le service ne connaît que les prélèvements et les virements. Tout ce que vous payez automatiquement par carte (plateformes de vidéo et de musique, applications, abonnements pris en ligne) reste sur l’ancienne carte, puis sera refusé à sa fermeture. Reprenez vos relevés des douze derniers mois et passez chaque abonnement sur la nouvelle carte.
- Les prélèvements annuels ou ponctuels : sous deux passages en 13 mois, rien n’est transféré. Donnez vous-même votre nouveau RIB à l’assureur ou à l’organisme concerné.
- Le RIB donné pour recevoir de l’argent : un remboursement d’impôt arrive sur le compte enregistré dans votre espace impots.gouv.fr, un site de vente entre particuliers ou un courtier vire sur le RIB que vous leur avez donné. Changez-les vous-même.
- L’épargne, les placements et le crédit : aucun ne suit, chacun a sa règle (ci-dessous).
Pour ne rien rater, profitez de la bascule pour refaire la liste de vos dépenses fixes, avec notre Budget Planner par exemple : c’est souvent là qu’on découvre un abonnement oublié.
Livrets, PEA, assurance-vie, crédit : que faire de chaque produit ?
| Produit | Suit la mobilité ? | Que faire |
|---|---|---|
| Livret A, LDDS, LEP | Non, et non transférable | Le garder où il est, ou le clôturer (gratuit) puis le rouvrir : environ une quinzaine d’intérêts perdue. Un seul de chaque par personne |
| PEL | Non, mais transférable | Transfert sans perdre ses droits ; frais libres, de quelques dizaines à une centaine d’euros |
| PEA | Non, mais transférable | Transfert sans perdre l’antériorité fiscale ; 15 € par ligne cotée, 150 € au plus. Jamais de clôture pour le rouvrir |
| Compte-titres | Non, mais transférable | Frais libres, souvent par ligne : comparez-les avant |
| Assurance-vie | Non, et non transférable | La garder et donner votre nouveau RIB à l’assureur |
| PER | Non, mais transférable | Gratuit après 5 ans, 1 % de l’encours au plus avant |
| Crédit immobilier | Non | Garder un compte chez le prêteur, ou lui faire prélever les échéances sur le nouveau compte |
| Découvert | Non | Le rembourser : un compte à solde négatif ne se clôture pas |
Les livrets réglementés (Livret A, LDDS, LEP) ne se transfèrent plus depuis 2012. Rien ne vous oblige à les déplacer : depuis le 1er juillet 2023, livret et compte courant n’ont plus à être dans la même banque, et l’ancienne ne peut pas vous imposer de fermer votre Livret A quand vous fermez le compte courant. Pour le déplacer, clôturez-le puis rouvrez-en un : les intérêts se calculent par quinzaine, vous en perdez environ une.
Le PEA se transfère, jamais ne se ferme : le fermer ferait repartir de zéro le compteur des 5 ans au-delà duquel les gains échappent à l’impôt sur le revenu. Depuis le 1er juillet 2020, les frais de transfert sont plafonnés à 15 € par ligne cotée (50 € pour un titre non coté) et à 150 € au total.
L’assurance-vie ne se transfère pas chez un autre assureur : la fermer pour en rouvrir une ferait repartir de zéro le délai de 8 ans qui déclenche l’abattement sur les gains (voir la fiscalité de l’assurance-vie). Gardez-la. Le PER, lui, se transfère, gratuitement après 5 ans et pour 1 % de l’encours au plus avant, depuis la loi Pacte : voyez notre guide du PER.
Le crédit immobilier reste chez le prêteur. Pour les offres de prêt émises depuis le 1er janvier 2018, la banque ne peut imposer la domiciliation de vos revenus que 10 ans au plus, et en échange d’un avantage individualisé écrit dans l’offre, un taux réduit par exemple. Partir avant, c’est perdre cet avantage, pas le prêt : relisez votre offre avant de signer le mandat. Faire racheter le prêt par la nouvelle banque est possible, mais peut coûter des indemnités de remboursement anticipé.
Clôturer l’ancien compte sans mauvaise surprise
La clôture d’un compte de dépôt ou d’un livret est gratuite (article L312-1-7 du Code monétaire et financier) ; depuis le 28 mai 2026, cette gratuité vaut aussi pour les comptes des entreprises. Vous pouvez la demander dans le mandat de mobilité, à la date de votre choix, ou plus tard par écrit. Avant de fermer :
- Attendez un ou deux mois après le mandat, le temps de voir chaque prélèvement mensuel passer sur le nouveau compte.
- Plus aucun chèque en circulation : un chèque peut être encaissé jusqu’à un an et huit jours après son émission.
- Un solde positif : remboursez le découvert ; le solde restant est viré sur le nouveau compte à la date choisie.
- Téléchargez vos relevés : l’accès en ligne peut s’arrêter avec le compte.
Pendant 13 mois après la clôture, l’ancienne banque doit vous prévenir gratuitement, dans les 3 jours ouvrés, de toute opération présentée sur le compte fermé : un prélèvement oublié ou un chèque, par exemple. C’est votre filet de sécurité.
Vers une néobanque ou une banque d’un autre pays
Le service complet, où la nouvelle banque fait tout, vise un changement entre deux banques installées en France. Si votre nouvelle banque est établie dans un autre pays de l’Union, comme plusieurs néobanques, la loi prévoit une aide plus légère : dans les 6 jours ouvrés qui suivent votre demande de clôture, l’ancienne banque vous remet gratuitement la liste des opérations automatiques et récurrentes des 13 derniers mois, et c’est vous qui prévenez créanciers et employeur. Certaines néobanques proposent leur propre outil de transfert : vérifiez avant d’ouvrir. La garantie des dépôts dépend aussi du pays : voyez notre comparatif des néobanques.
Un IBAN étranger ne peut pas être refusé : un employeur ou un créancier qui paie ou prélève en euros ne peut pas exiger un compte situé dans un pays précis de l’Union (règlement européen n° 260/2012, article 9). Si l’un d’eux refuse, rappelez-lui cette règle.
Ma méthode : ouvrir d’abord, ne fermer que ce qui ne sert plus
Quand je suis passé chez Boursorama à 18 ans, je n’ai pas fermé mon compte à la Banque Populaire. Il me sert toujours : mon épargne de précaution y dort sur un Livret A, que je ne touche pas et que j’oublie volontiers, en cas de coup dur. Ce compte me coûte 2 € par mois, compensés par les intérêts du livret. Au quotidien, tout passe par BoursoBank, compte courant et PEA. Trade Republic me sert à investir chaque mois par un plan programmé, de l’argent auquel je ne compte pas toucher. Ni BoursoBank ni Trade Republic ne m’ont jamais facturé de frais de courtage, ce qui m’agace le plus dans les banques. Et Sumeria me sert à rembourser mes amis.
C’est la façon la plus sûre de changer de banque : ouvrez le nouveau compte, faites-y passer vos dépenses courantes quelques semaines, et ne signez le mandat de mobilité qu’une fois convaincu. Garder l’ancienne banque pour un usage précis, comme une épargne qu’on préfère ne pas voir tous les jours, est un bon réflexe, à condition d’en connaître le coût : 2 € par mois font 24 € par an, soit les intérêts d’environ 1 400 € placés sur un Livret A à 1,7 % (taux en vigueur depuis le 1er août 2026). Attention aussi aux cartes gratuites « si utilisées », qui se paient de 2 à 9 € le mois où elles dorment.