À retenir
- Le fonds euros est la partie sécurisée de l’assurance vie : l’assureur garantit le capital et les intérêts acquis, investis surtout en obligations.
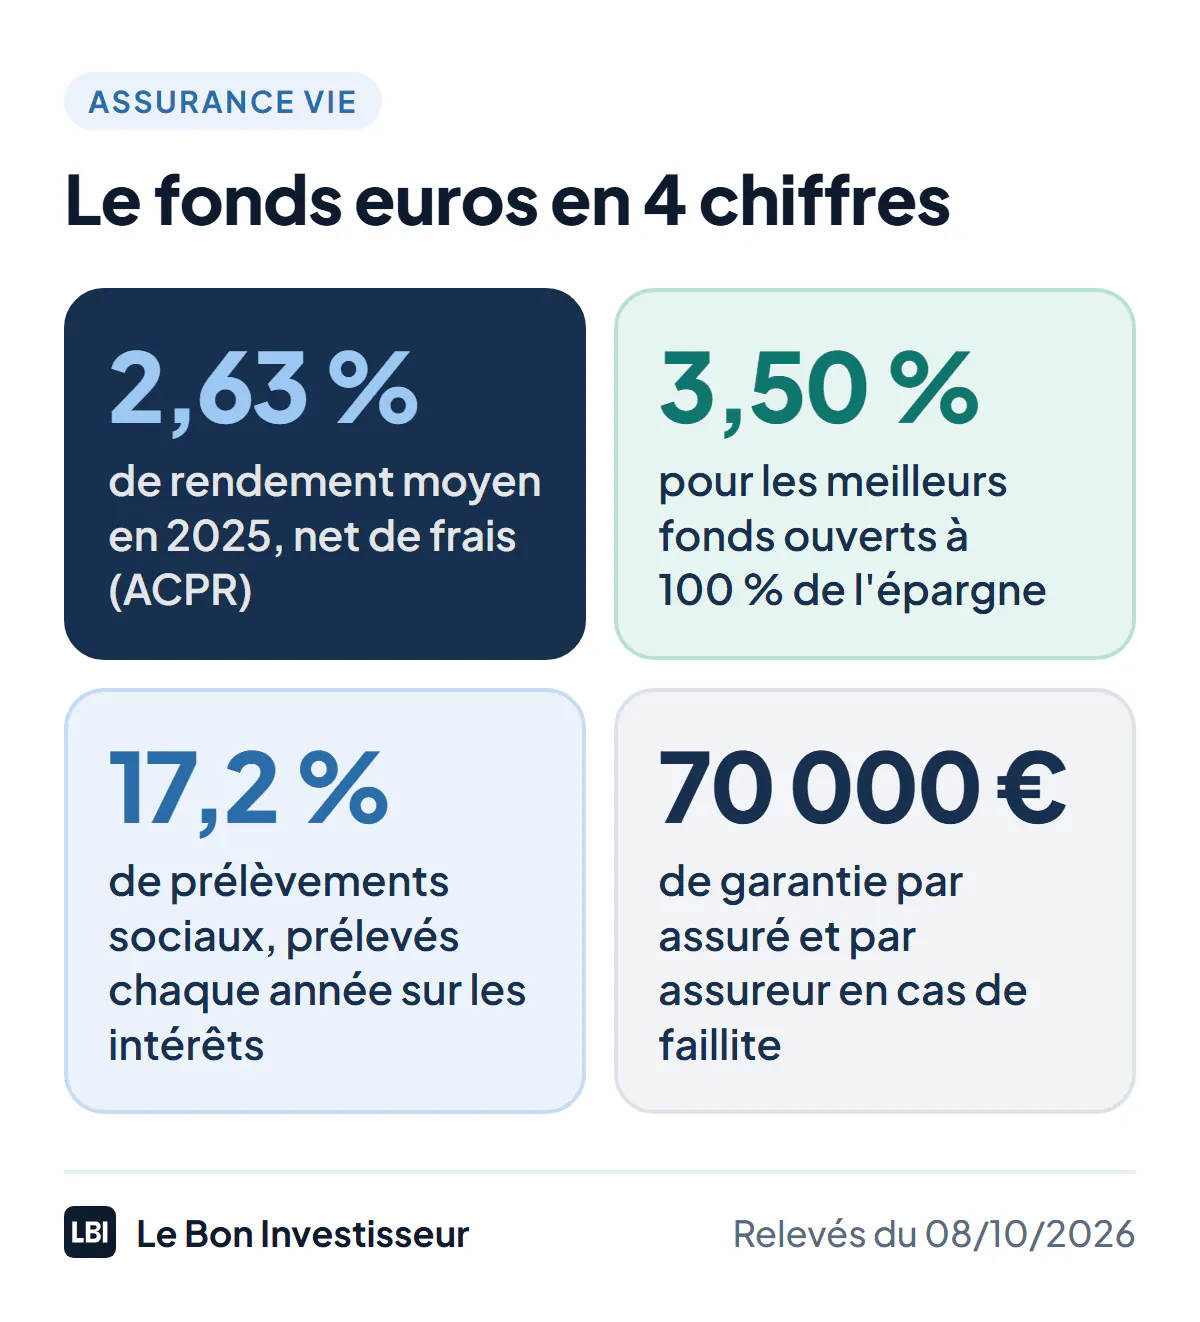
- Il a rapporté 2,63 % en moyenne en 2025, net de frais de gestion, selon l’ACPR ; les meilleurs fonds ouverts sans condition ont servi 3,50 %.
- Le taux affiché est brut de prélèvements sociaux : 17,2 % sont prélevés chaque année sur les intérêts, ce qui ramène 2,63 % à 2,18 % net.
- La garantie n’est pas toujours de 100 % : 98 % sur les fonds de Linxea Spirit 2, 97 % chez Suravenir ; et la loi Sapin 2 permet de limiter temporairement les retraits en cas de crise.
- Pour choisir, regardez le rendement sur trois ans, la part d’épargne acceptée, la garantie et les conditions des bonus, pas seulement le taux de l’année.
Le fonds euros est la partie sans risque de l’assurance vie : votre capital est garanti et les intérêts gagnés chaque année vous restent acquis. Après dix ans de baisse, il a retrouvé des couleurs : 2,63 % en moyenne en 2025, net de frais de gestion, selon le chiffre définitif de l’ACPR, et 3,50 % pour les meilleurs fonds ouverts sans condition. Ce guide explique comment il fonctionne, ce qu’il rapporte vraiment après prélèvements sociaux, ce que vaut sa garantie et comment le choisir. Les chiffres viennent de l’ACPR, de France Assureurs et des textes officiels, et les exemples de contrats de mes avis, relevés du 2 au 8 octobre 2026.
Qu’est-ce qu’un fonds euros ?
Un fonds euros est un support d’investissement proposé dans un contrat d’assurance vie, de capitalisation ou un PER. Contrairement aux unités de compte (ETF, fonds, SCPI), dont la valeur monte et descend avec les marchés, il garantit le capital versé, diminué des éventuels frais.
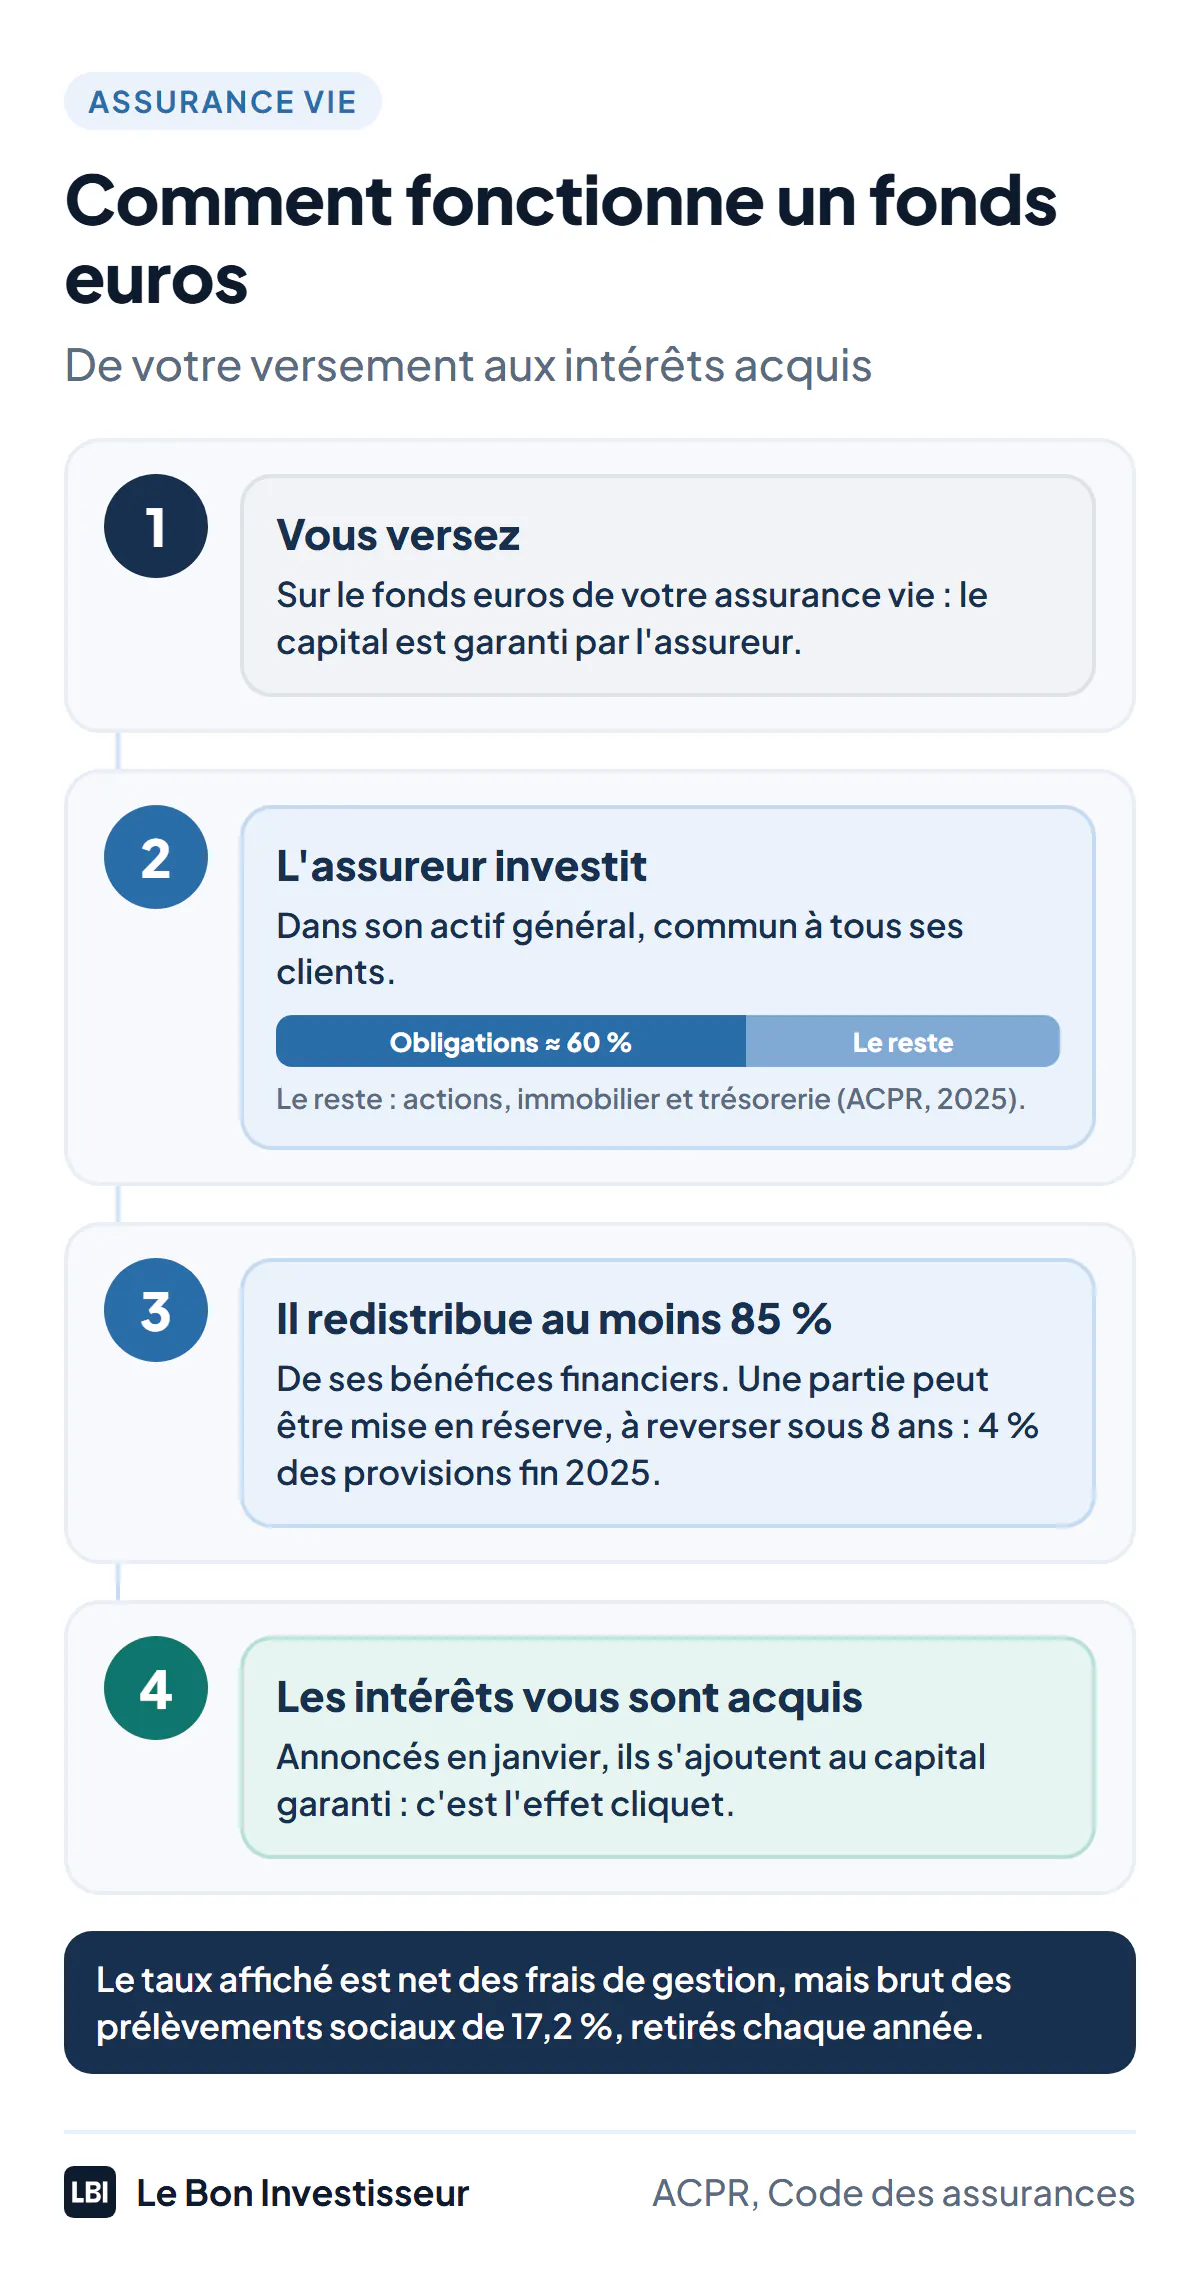
Votre argent rejoint l’actif général de l’assureur, un grand portefeuille commun à tous ses clients. Les obligations y dominent, d’État et d’entreprises : elles représentent environ 60 % des placements des assureurs vie, selon l’ACPR. Le reste est investi en actions, en immobilier et en trésorerie. Fin 2025, les contrats individuels en euros pesaient 1 207 milliards d’euros, sur les 2 107 milliards de l’assurance vie française.
Comment fonctionne un fonds euros
Chaque année, l’assureur encaisse les coupons des obligations, les loyers et les dividendes de son actif général. Le Code des assurances l’oblige à redistribuer au moins 85 % de ses bénéfices financiers aux assurés, sous forme de participation aux bénéfices. Il n’est pas obligé de tout verser l’année même : il peut en mettre une partie en réserve, la provision pour participation aux bénéfices, à condition de la redistribuer dans les huit ans. Cette réserve représentait 4,0 % des provisions des contrats individuels fin 2025, selon l’ACPR, après un pic de 5,4 % en 2021 et 2022 : c’est un coussin qui permet de lisser les rendements.
Le taux de l’année est annoncé en janvier ou en février suivant, puis crédité sur votre contrat. Deux règles sont à connaître :
- L’effet cliquet : une fois inscrits sur le contrat, les intérêts sont définitivement acquis et produisent à leur tour des intérêts. 10 000 € à 2,63 % deviennent 10 263 € ; l’année suivante, ce nouveau capital est garanti à son tour.
- Le taux affiché est net des frais de gestion, que l’assureur prélève sur le fonds (0,63 % en moyenne en 2025 selon l’ACPR, souvent 0,50 % à 0,75 % dans les contrats en ligne), mais brut des prélèvements sociaux, retirés ensuite.
Le capital est-il vraiment garanti ?
Oui, avec trois nuances que peu de comparatifs détaillent.
Une garantie pas toujours à 100 %
Beaucoup de fonds euros récents ne garantissent qu’une partie du capital, pour pouvoir investir un peu plus en actifs dynamiques. D’après mes relevés : 100 % chez Meilleurtaux Essentiel Vie, 99,3 % sur le fonds général de Cardif, 99,25 % sur Netissima (Generali), 98 % sur les fonds de Linxea Spirit 2 (Spirica) et 97 % sur Suravenir Opportunités 2. La garantie s’entend aussi souvent nette des frais de gestion : sur une mauvaise année, le capital peut donc légèrement baisser.
La solidité de l’assureur
La garantie repose sur l’assureur. S’il faisait faillite, le Fonds de garantie des assurances de personnes indemniserait chaque assuré jusqu’à 70 000 € par assureur, tous contrats confondus. Au-delà de ce montant, répartir son épargne entre deux assureurs différents double la protection.
La loi Sapin 2
Depuis 2016, le Haut Conseil de stabilité financière peut, en cas de crise grave menaçant le système financier, limiter temporairement les rachats et retarder les arbitrages sur les contrats d’assurance vie, pour trois mois renouvelables et six mois consécutifs au plus. Ce pouvoir n’a jamais été utilisé, mais il rappelle que le fonds euros n’est pas un compte courant : gardez votre épargne de précaution sur un livret.
Combien rapporte un fonds euros ?
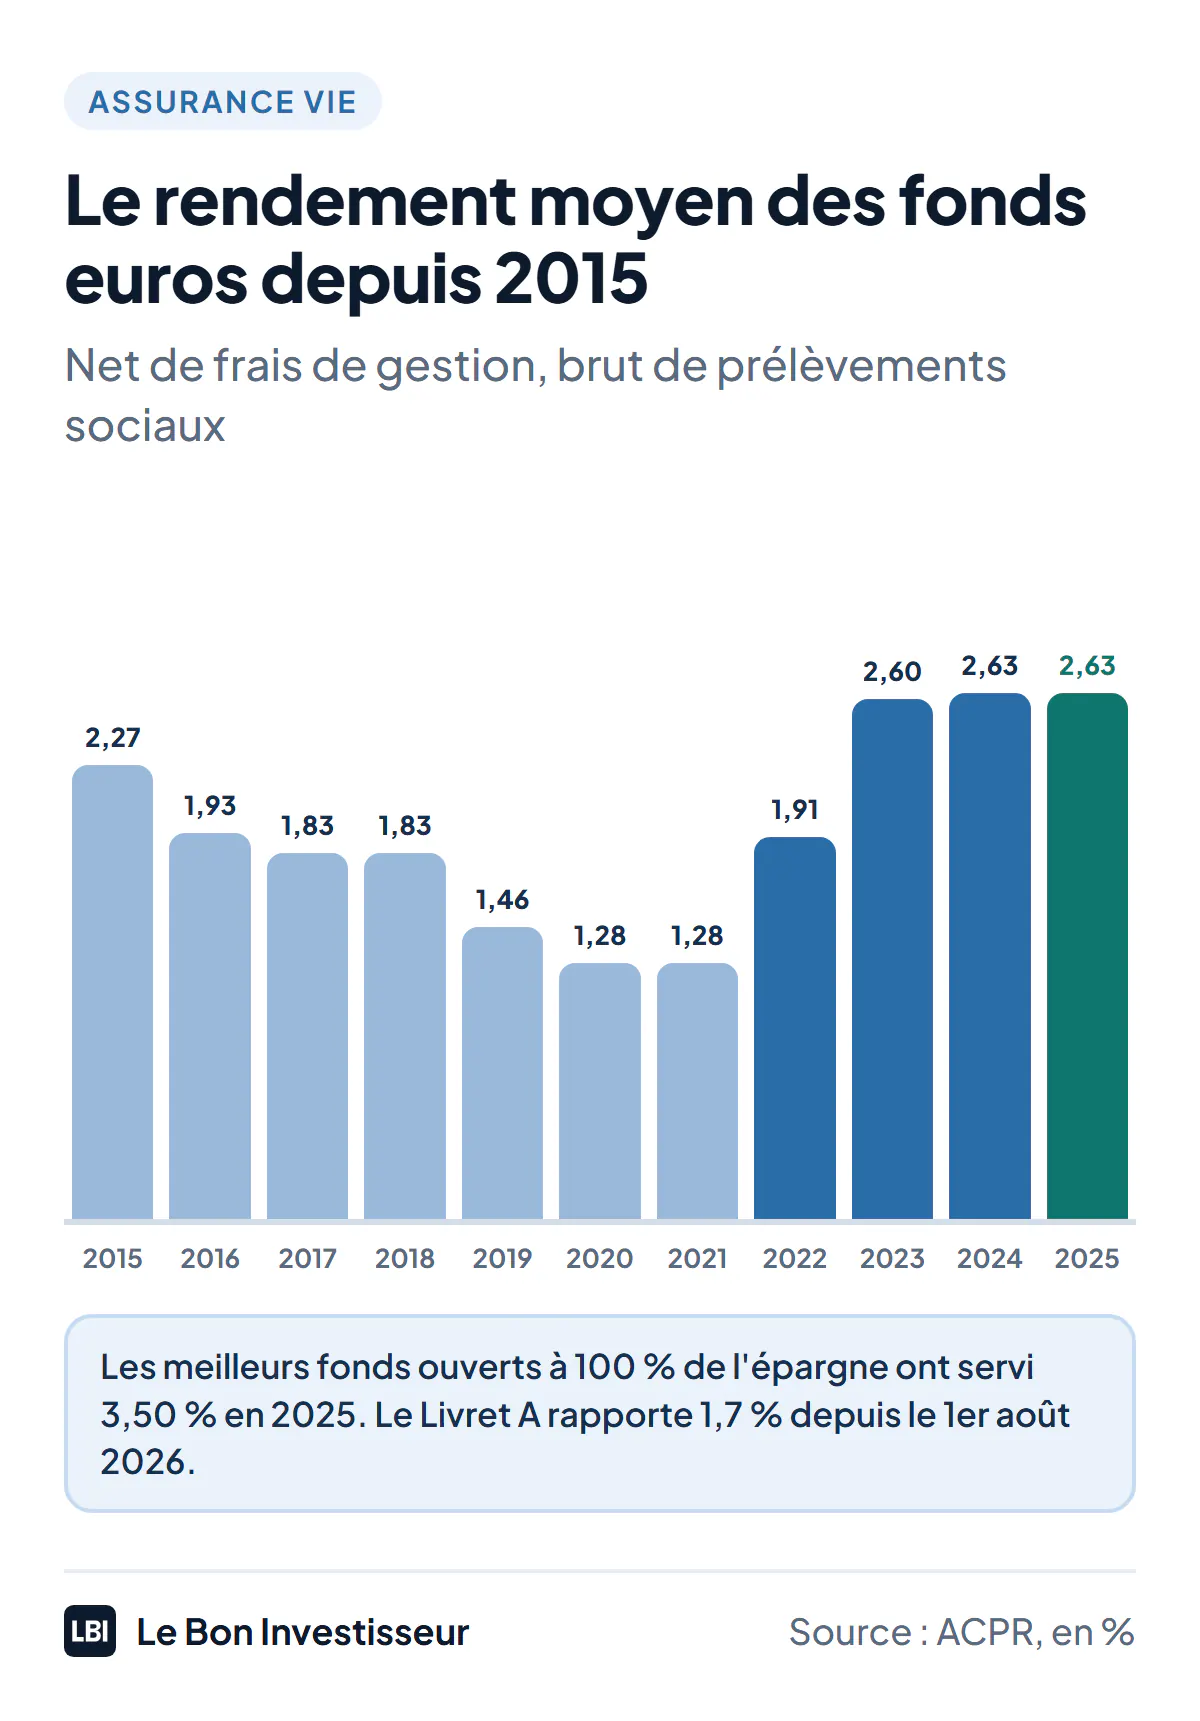
Après un plus bas de 1,28 % en 2020 et 2021, le rendement moyen est remonté avec les taux d’intérêt : les assureurs réinvestissent leurs obligations arrivées à échéance dans des obligations qui rapportent davantage.
| Année | Rendement moyen | Année | Rendement moyen |
|---|---|---|---|
| 2015 | 2,27 % | 2021 | 1,28 % |
| 2016 | 1,93 % | 2022 | 1,91 % |
| 2017 | 1,83 % | 2023 | 2,60 % |
| 2018 | 1,83 % | 2024 | 2,63 % |
| 2019 | 1,46 % | 2025 | 2,63 % |
| 2020 | 1,28 % |
La moyenne cache de grands écarts. Selon l’ACPR, elle inclut les bonus réservés à certains versements : un épargnant sans bonus a touché au moins 0,39 point de moins. À l’inverse, les meilleurs fonds ouverts à 100 % de l’épargne ont servi 3,50 % en 2025. Pour l’avenir, le rendement d’un fonds euros suit avec retard celui des obligations : il ne s’effondre pas d’une année sur l’autre, mais ne monte pas vite non plus.
Ce qu’il reste après prélèvements sociaux
Le taux affiché n’est pas celui que vous touchez. Sur 10 000 € :
| Taux affiché | Intérêts | Prélèvements sociaux (17,2 %) | Net | |
|---|---|---|---|---|
| Fonds euros moyen 2025 | 2,63 % | 263 € | 45,24 € | 217,76 € (2,18 %) |
| Meilleurs fonds ouverts à 100 % | 3,50 % | 350 € | 60,20 € | 289,80 € (2,90 %) |
| Livret A (depuis le 1er août 2026) | 1,70 % | 170 € | 0 € | 170 € (1,70 %) |
L’impôt sur le revenu ne s’ajoute qu’en cas de retrait, et après huit ans, l’abattement annuel de 4 600 € (9 200 € pour un couple) l’efface le plus souvent.
Les différents types de fonds euros
- Le fonds euros classique : capital garanti à 100 %, ouvert à toute votre épargne. C’est le modèle historique, comme celui de Meilleurtaux Essentiel Vie ou de Garance Épargne.
- Le fonds euros dynamique ou « nouvelle génération » : plus d’immobilier, de non coté ou d’actions, une garantie parfois réduite à 97 % ou 98 %, pour viser un rendement supérieur, comme Euro Private Strategies chez Cardif, investi surtout en non coté et garanti à 97 %.
- Le fonds euros boosté : un bonus de 1 à 2,7 points pendant un ou deux ans, réservé aux versements qui comportent une part minimale d’unités de compte (souvent 30 % à 60 %). Le bonus récompense un risque pris ailleurs : ne choisissez pas un contrat pour lui seul.
- Le fonds euros plafonné : un rendement élevé, mais limité à une part de l’épargne, comme CORUM EuroLife (4,10 % en 2025), plafonné à 25 % du contrat chez Corum Life et à 10 % du montant versé chez Louve Infinity.
- Le fonds euro-croissance : un cousin, pas un fonds euros. La garantie, totale ou partielle (80 %), ne joue qu’à une échéance d’au moins huit ans, en échange d’un potentiel de rendement plus élevé.
Frais et fiscalité du fonds euros
Les frais de gestion sont déjà déduits du taux affiché : c’est donc le rendement net qu’il faut comparer, pas les frais seuls. Les bons contrats en ligne ne prennent aucun frais sur les versements ; les contrats bancaires prennent souvent des frais sur chaque versement, qui amputent le rendement des premières années.
La fiscalité suit celle de l’assurance vie, avec une particularité :
- les prélèvements sociaux de 17,2 % sont prélevés chaque année sur les intérêts du fonds euros, à leur inscription sur le contrat (sur les unités de compte, ils ne le sont qu’au retrait). L’assurance vie garde ce taux en 2026, quand la plupart des placements passent à 18,6 % ;
- l’impôt sur le revenu n’est dû qu’au retrait, sur la part de gains retirée : 12,8 % avant huit ans ; après huit ans, abattement annuel de 4 600 € (9 200 € pour un couple), puis 7,5 % jusqu’à 150 000 € de versements.
Le détail, avec des exemples chiffrés, est dans mon guide de la fiscalité de l’assurance vie, et le volet transmission dans assurance vie et succession.
Comment choisir son fonds euros
Cinq critères, dans cet ordre :
- Le rendement sur trois ans, pas celui d’une seule année, net de frais de gestion.
- La part d’épargne acceptée : un fonds à 4,10 % plafonné à 10 % sert moins qu’un fonds à 3,50 % ouvert à 100 %.
- La garantie : 100 % du capital, ou 97 % à 99 % ?
- Les conditions du taux : bonus réservé aux versements avec des unités de compte, montant minimum, durée limitée.
- La réserve de l’assureur : une provision pour participation aux bénéfices confortable permet de maintenir les taux les années difficiles.
| Fonds euros (contrat) | Rendement 2025 | Accès | Garantie du capital |
|---|---|---|---|
| Meilleurtaux Essentiel Vie | 3,50 % | 100 % de l’épargne | 100 % |
| Garance Épargne | 3,50 % | 100 % de l’épargne | garanti |
| Plan B (Mon Petit Placement) | 3,50 % | 100 % de l’épargne | non précisée |
| Objectif Climat (Linxea Spirit 2) | 3,26 % | 100 % de l’épargne | 98 % |
| Netissima (Linxea Vie, Altaprofits Vie) | 3,00 % | 100 % de l’épargne | 99,25 % |
| Fonds général Cardif (Lucya Cardif) | 2,75 % | 100 % de l’épargne | 99,3 % |
| CORUM EuroLife (Corum Life, Louve Infinity) | 4,10 % | 25 % ou 10 % au plus | net de frais de gestion |
Rendements nets de frais de gestion, bruts de prélèvements sociaux, relevés dans mes avis du 2 au 8 octobre 2026.
Le classement complet, avec les conditions d’accès et les bonus en cours, est dans mon comparatif des meilleures assurances vie en fonds euros. Les contrats eux-mêmes sont détaillés dans mes avis sur Garance Épargne, Mon Petit Placement et Lucya Cardif.
Fonds euros ou autre placement ?
Le fonds euros n’est pas fait pour tout. L’épargne de précaution, celle dont vous pouvez avoir besoin du jour au lendemain, va sur un Livret A ou un LDDS (1,7 % net depuis le 1er août 2026) ou un LEP si vous y avez droit (2,5 %) ; les autres options sont dans mon guide des placements sans risque. Le fonds euros convient à l’argent placé pour plusieurs années sans prendre de risque, ou à la part prudente d’un portefeuille. Pour viser plus sur dix ans et plus, il se complète d’unités de compte : ETF pour la bourse, SCPI pour l’immobilier (voir mes comparatifs des assurances vie pour investir en ETF et pour investir en SCPI). Le choix du contrat lui-même est dans mon guide de la meilleure assurance vie.