À retenir
- Trois façons d’investir dans l’or : l’or physique (pièces, lingots), l’ETC or en bourse, et les actions de mines d’or, plus risquées.
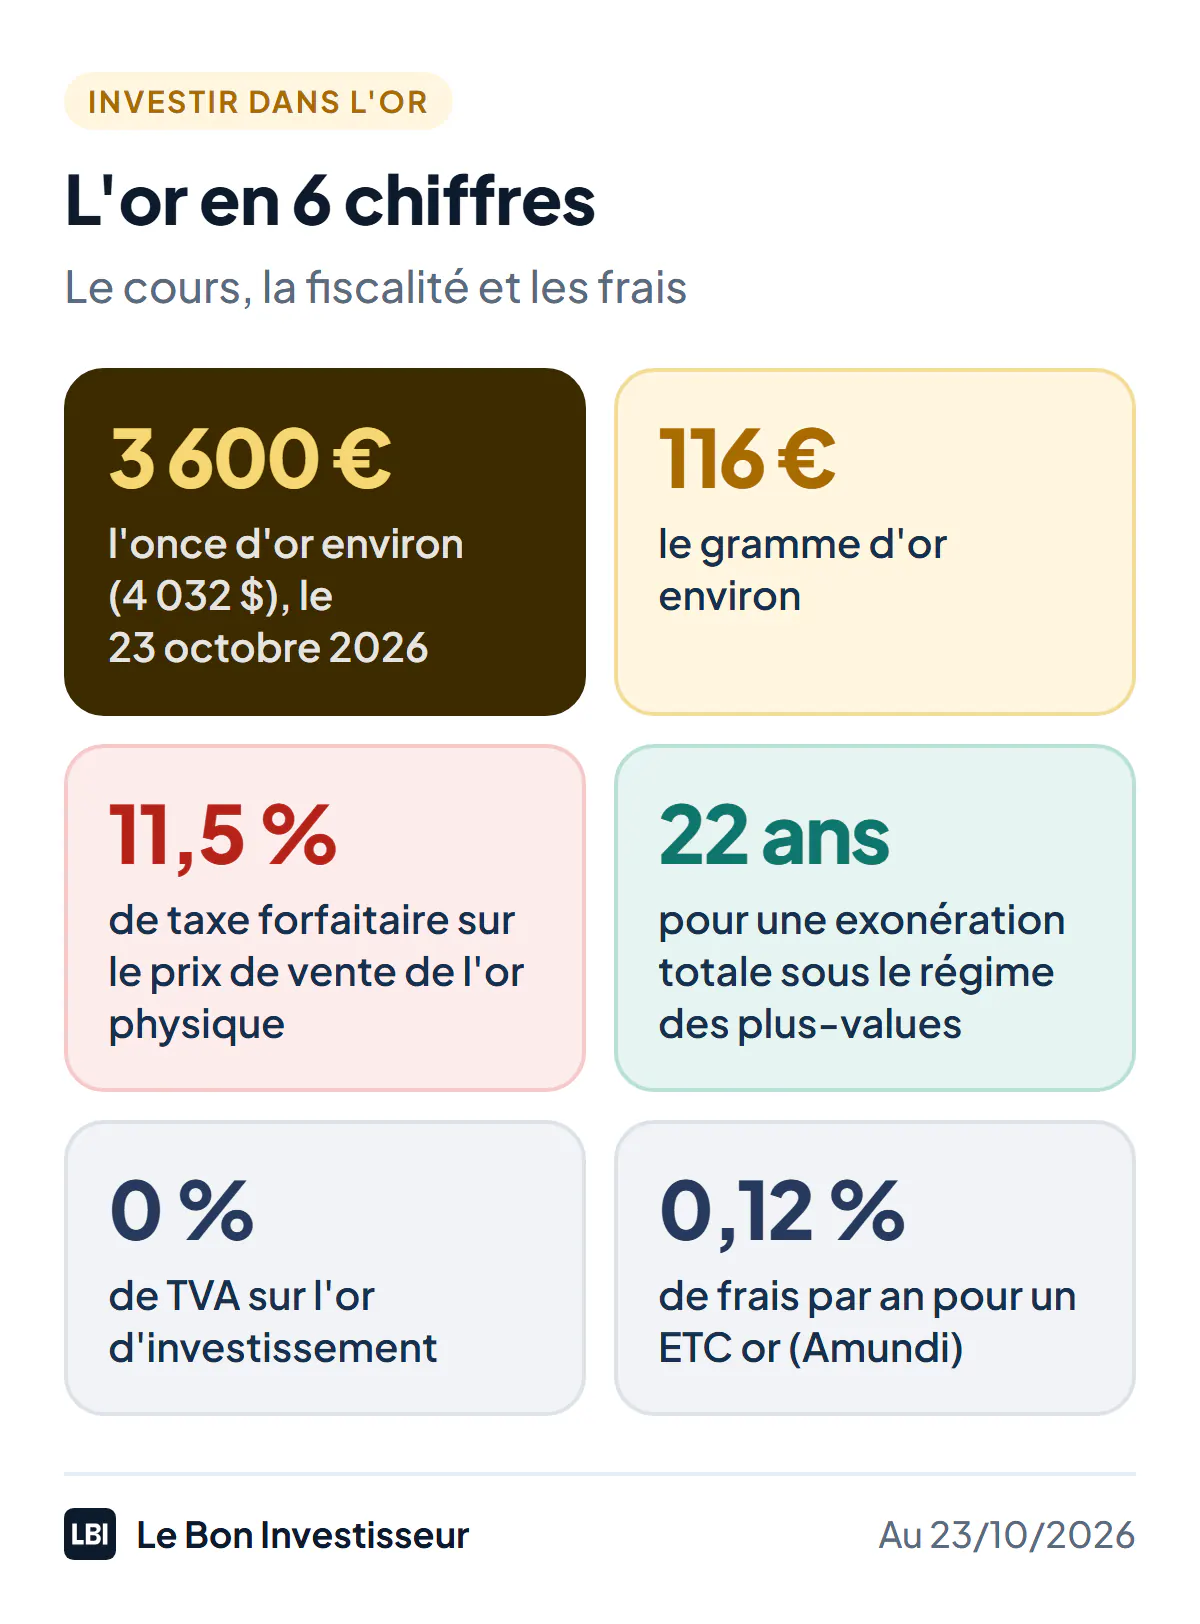
- Le 23 octobre 2026, l’once d’or vaut environ 3 600 € (4 032 $), soit près de 116 € le gramme ; un Napoléon contient pour environ 670 € d’or.
- À la revente, l’or physique paie 11,5 % du prix de vente, même à perte, sauf si vous optez pour le régime des plus-values, facture à l’appui : exonération totale après 22 ans.
- Un ETC or suit le cours pour environ 0,12 % de frais par an et s’achète comme une action, sur un compte-titres, mais pas dans un PEA.
- L’or ne verse ni intérêts ni dividendes : c’est une protection pour une part de votre patrimoine, pas un placement de rendement.
Acheter de l’or, c’est d’abord choisir sa forme : de l’or physique (pièces ou lingots) que vous détenez vraiment, un ETC qui suit son cours en bourse, ou des actions de mines d’or. Chaque forme a ses frais et sa fiscalité, et l’or lui-même a un rôle précis dans un patrimoine : il protège, il ne rapporte pas. Le 23 octobre 2026, l’once d’or valait 4 032 dollars, soit environ 3 600 € ou près de 116 € le gramme. Voici comment investir dans l’or, combien cela coûte et comment la revente est imposée.
Pourquoi investir dans l’or ?
L’or est la valeur refuge par excellence : il n’est la dette de personne, ne dépend d’aucune entreprise ni d’aucun État, et a traversé toutes les crises monétaires. C’est ce qui pousse les épargnants à en garder une part, comme une assurance contre un krach, l’inflation ou une crise bancaire.
Ses limites sont aussi nettes. L’or ne produit rien : ni intérêts, ni dividendes, ni loyers ; son seul gain possible est la hausse de son cours. Son cours est volatil et peut baisser pendant de longues années. Il est fixé en dollars : un investisseur en euros subit aussi le risque de change. L’or complète donc un patrimoine investi en actions, en ETF ou en placements sans risque ; il ne le remplace pas.
Les 3 façons d’investir dans l’or
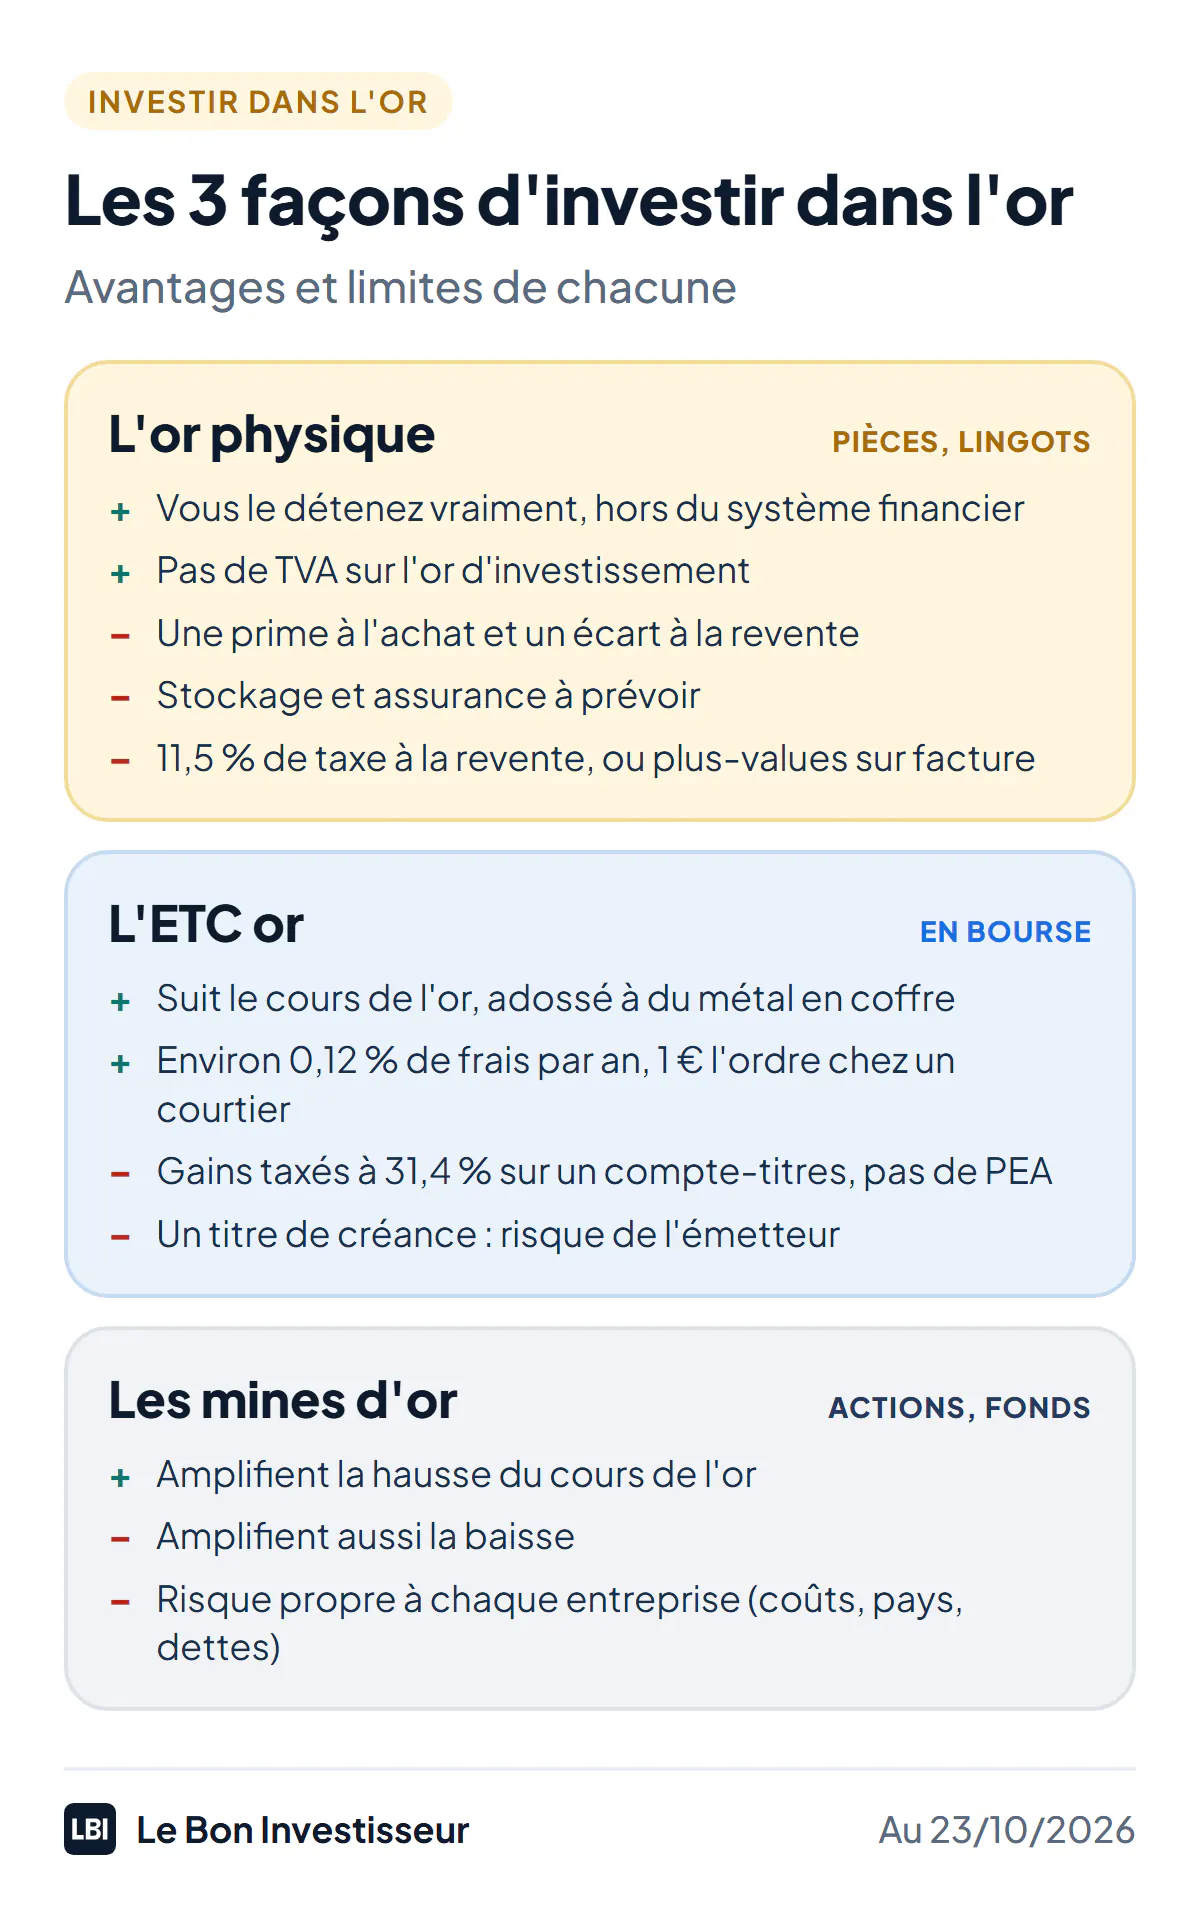
L’or physique (pièces et lingots) vous appartient en propre, hors du système financier, mais demande un stockage et coûte une prime à l’achat. L’ETC or suit le cours en bourse pour quelques centimes par an, sans rien à stocker, mais c’est un titre financier. Les actions de mines d’or amplifient les mouvements du cours, à la hausse comme à la baisse, avec le risque propre à chaque entreprise.
Acheter de l’or physique : pièces ou lingots
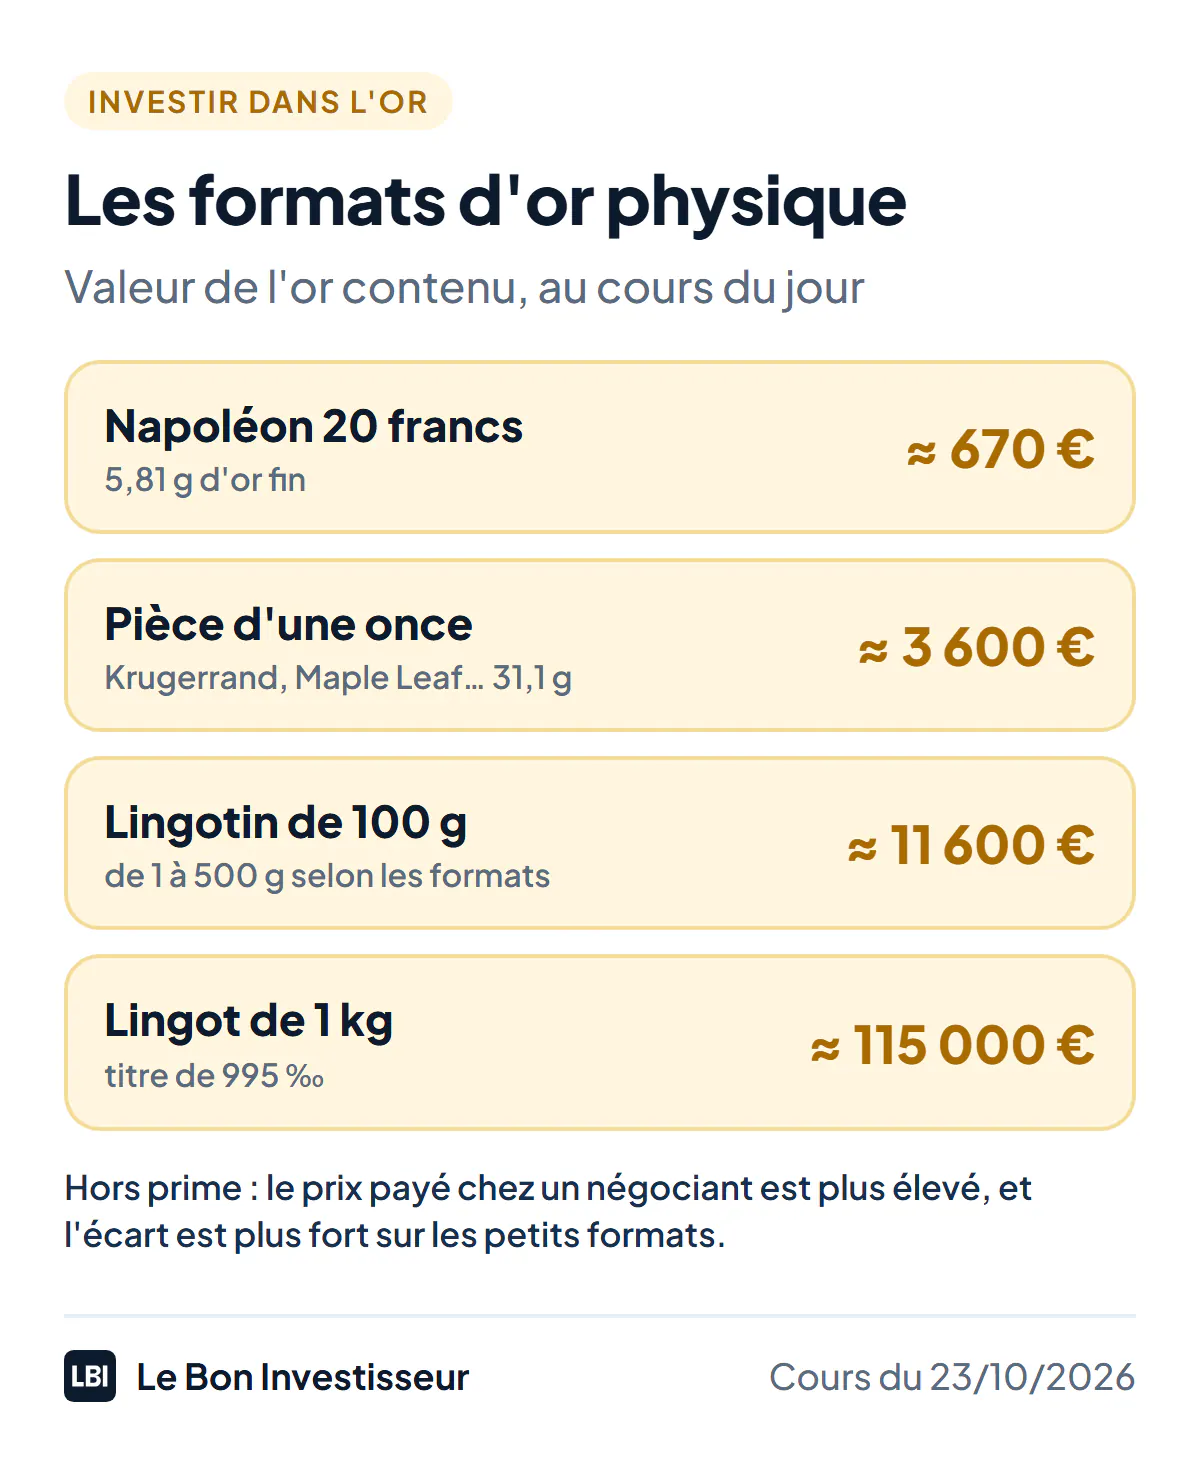
Les pièces sont la porte d’entrée la plus simple. En France, la plus échangée est le Napoléon 20 francs, qui contient 5,81 g d’or fin, soit environ 670 € d’or au cours du 23 octobre 2026. Les pièces d’une once (31,1 g), comme le Krugerrand sud-africain ou la Maple Leaf canadienne, valent autour de 3 600 €. Elles se revendent facilement, une par une.
Les lingots et lingotins vont de 1 g à 1 kg. Plus le format est gros, plus la prime est faible par gramme, mais un lingot de 1 kg vaut autour de 115 000 € et ne se revend pas en partie. Pour quelques milliers d’euros, pièces et lingotins de 50 à 100 g sont plus pratiques.
La prime et l’écart de prix. Le négociant vend toujours au-dessus de la valeur de l’or contenu (la prime) et rachète en dessous. Cet écart, plus élevé sur les petites pièces, est un coût réel à l’achat comme à la revente : comparez le prix au gramme d’or fin avant d’acheter. Bonne nouvelle, l’or d’investissement est exonéré de TVA (article 298 sexdecies A du Code général des impôts) ; l’argent, lui, ne l’est pas.
Où acheter de l’or
Chez un négociant spécialisé, en ligne ou en boutique, qui affiche ses prix d’achat et de vente, plus rarement dans une banque. Exigez une facture détaillée (date, nature, poids, titre, prix) : sans elle, vous ne pourrez pas choisir le régime des plus-values à la revente. Fuyez toute offre de « placement en or » qui promet un rendement : l’or ne rapporte rien en soi, et un rendement garanti sur de l’or est un signe d’arnaque.
Stocker son or
Trois options : chez vous, discret mais exposé au vol, et souvent mal couvert par l’assurance habitation au-delà d’un plafond pour les objets de valeur ; dans un coffre bancaire, contre une location annuelle ; chez le négociant, qui le garde en coffre à votre nom contre des frais de garde et vous permet de le revendre sans le déplacer.
Acheter de l’or en bourse : les ETC
Un ETC or (pour exchange traded commodity) est un titre coté en bourse qui suit le cours de l’or. L’un des plus suivis, l’Amundi Physical Gold ETC, gérait 12,8 milliards de dollars au 23 octobre 2026, pour 0,12 % de frais par an : chaque titre est adossé à de l’or physique conservé en coffre par un dépositaire, et sa valeur suit le prix de référence de la LBMA à Londres. D’autres émetteurs (iShares, Xtrackers, Invesco) proposent des ETC comparables.
Un ETC s’achète comme une action, chez un courtier en ligne, en quelques secondes et pour de petits montants : suivez mon guide pour acheter des actions. Trois points à connaître :
- il n’est pas éligible au PEA : il se loge sur un compte-titres ordinaire, où ses gains sont taxés à 31,4 % ;
- c’est un titre de créance émis par une société, ici de droit irlandais : même si les titres sont adossés à de l’or en coffre, un défaut de l’émetteur peut entraîner une perte ;
- certaines assurances vie en proposent comme unité de compte, comme Louve Infinity, présentée dans mon comparatif des assurances vie en ETF.
Pour les frais de courtage, voyez mon comparatif des courtiers en ligne : un ordre coûte de 0 à 2 € chez les moins chers. Trade Republic, par exemple, propose plus de 1 500 ETF sur indices, matières premières et devises, à 1 € l’ordre.
Les actions de mines d’or
Investir dans les sociétés qui extraient l’or, en direct ou par un fonds, revient à parier sur le cours avec un effet de levier : quand l’or monte, leurs marges s’envolent ; quand il baisse, elles chutent plus vite que lui. S’y ajoutent les risques propres à chaque entreprise : coûts d’extraction, dettes, pays où se trouvent les mines. C’est une façon d’exposer une petite part d’un portefeuille à l’or, pas de le remplacer. Les grandes mines étant surtout américaines, canadiennes ou australiennes, ces titres se logent en général sur un compte-titres.
La fiscalité de l’or
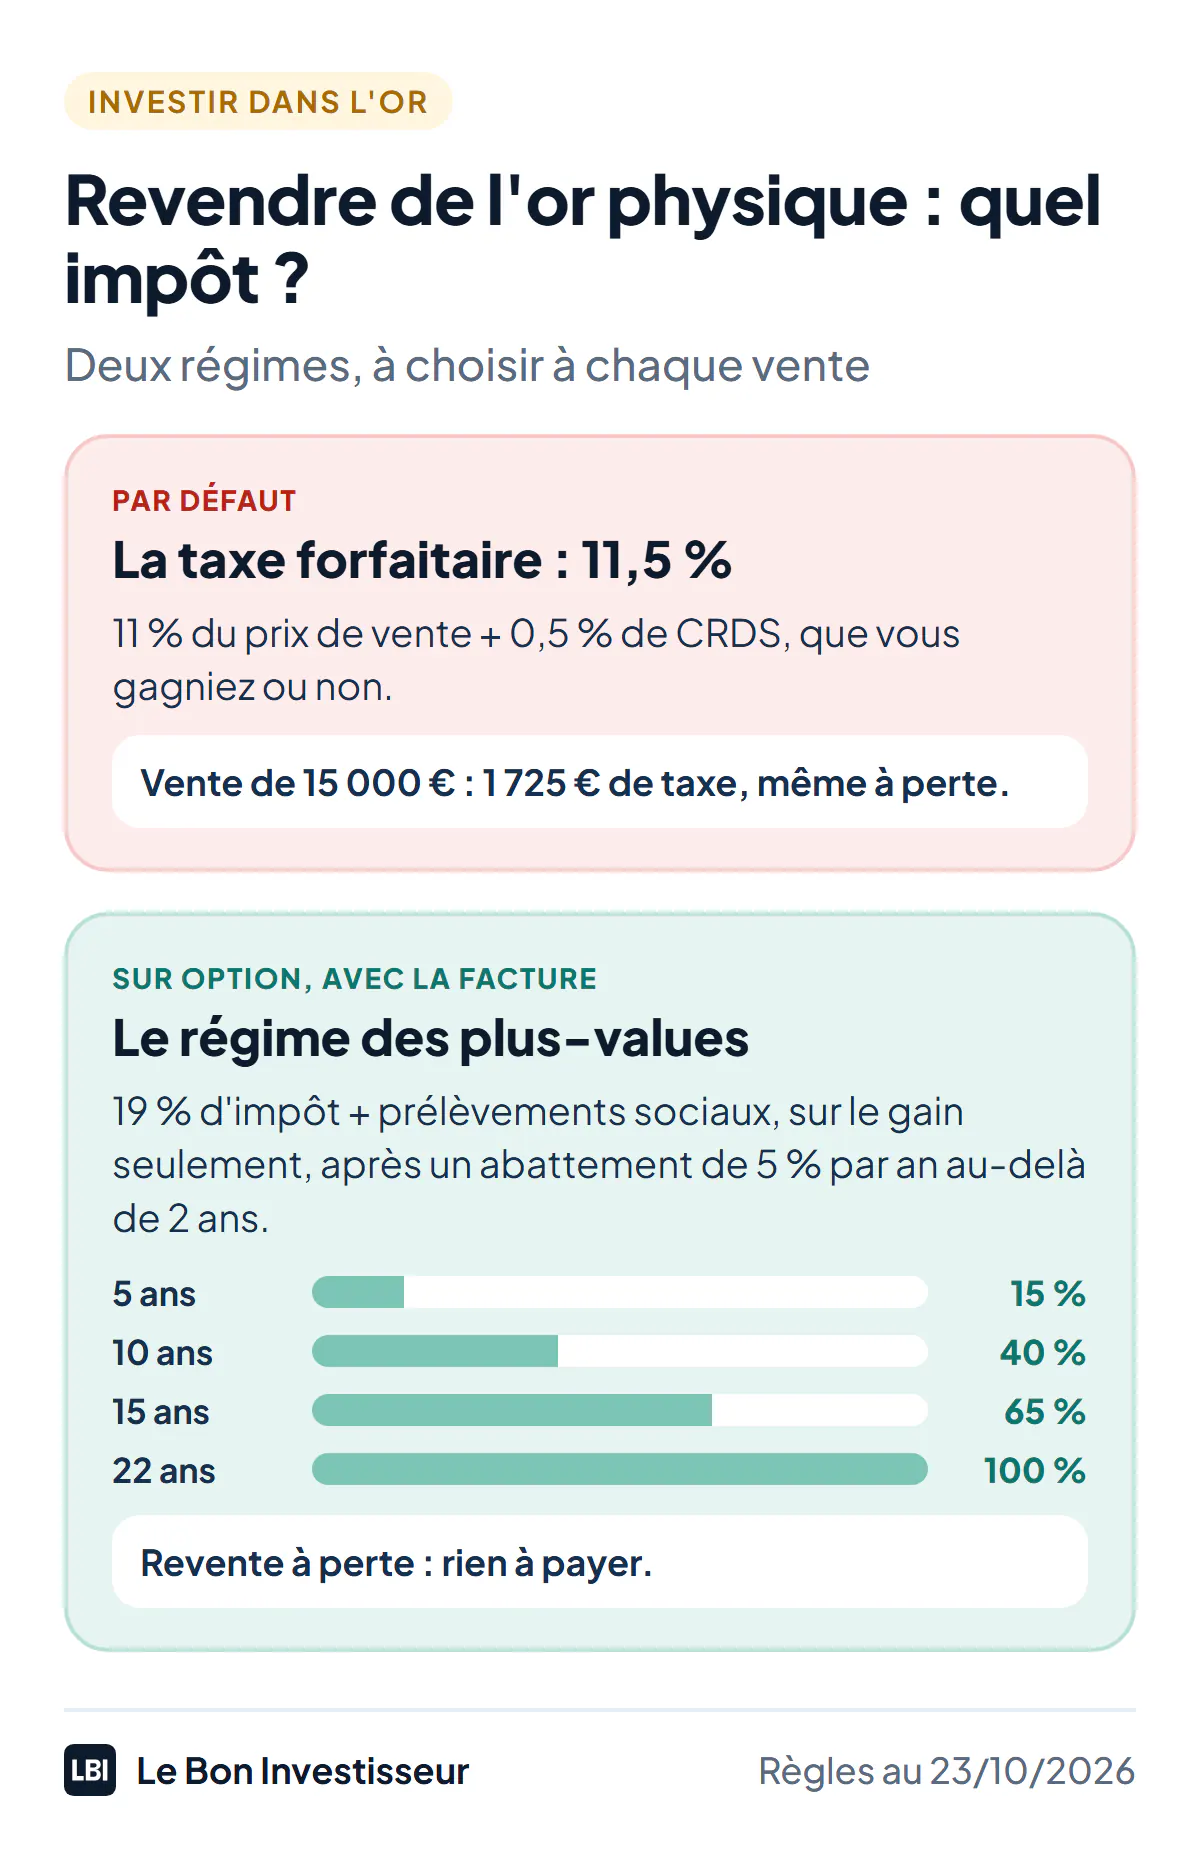
Par défaut, l’or physique paie la taxe forfaitaire sur les métaux précieux : 11 % du prix de vente, plus 0,5 % de CRDS, soit 11,5 %, quel que soit le montant et même si vous revendez à perte. Pour une revente de 15 000 €, comptez 1 725 €. Elle se déclare dans le mois de la vente, avec le formulaire 2091.
Sur option, le régime des plus-values taxe seulement le gain, à 19 % plus les prélèvements sociaux, après un abattement de 5 % par année de détention au-delà de la deuxième : 40 % d’abattement après 10 ans, exonération totale après 22 ans. Il faut pouvoir justifier la date et le prix d’achat, d’où l’importance de la facture, et le choisir avec le formulaire 2092. Il devient plus avantageux à mesure que la durée de détention s’allonge, et ne coûte rien sur une revente à perte ; sur un gros gain réalisé en peu d’années, la taxe forfaitaire peut rester moins chère : faites le calcul avant de choisir.
Un ETC or suit la fiscalité des titres : 31,4 % sur la plus-value dans un compte-titres (voyez mon guide de la flat tax), ou celle de l’assurance vie s’il est logé dans un contrat.
Les erreurs à éviter
- Acheter sans facture : vous perdez la possibilité du régime des plus-values, et la taxe de 11,5 % s’applique d’office.
- Multiplier les petites pièces : la prime y est la plus élevée.
- Stocker chez soi sans assurance adaptée : un vol peut tout emporter.
- Croire à un rendement garanti sur de l’or : c’est le signe d’une arnaque.
- Tout miser sur l’or : sans revenus, il protège une part du patrimoine mais ne le fait pas croître. Pour bâtir le cœur d’une épargne de long terme, voyez mon guide pour investir en bourse et mon guide du PEA.