À retenir
- Goodvest est une fintech française fondée en 2020, entreprise à mission, qui gère votre assurance vie et votre PER en excluant totalement les énergies fossiles, sur 5 profils de risque.
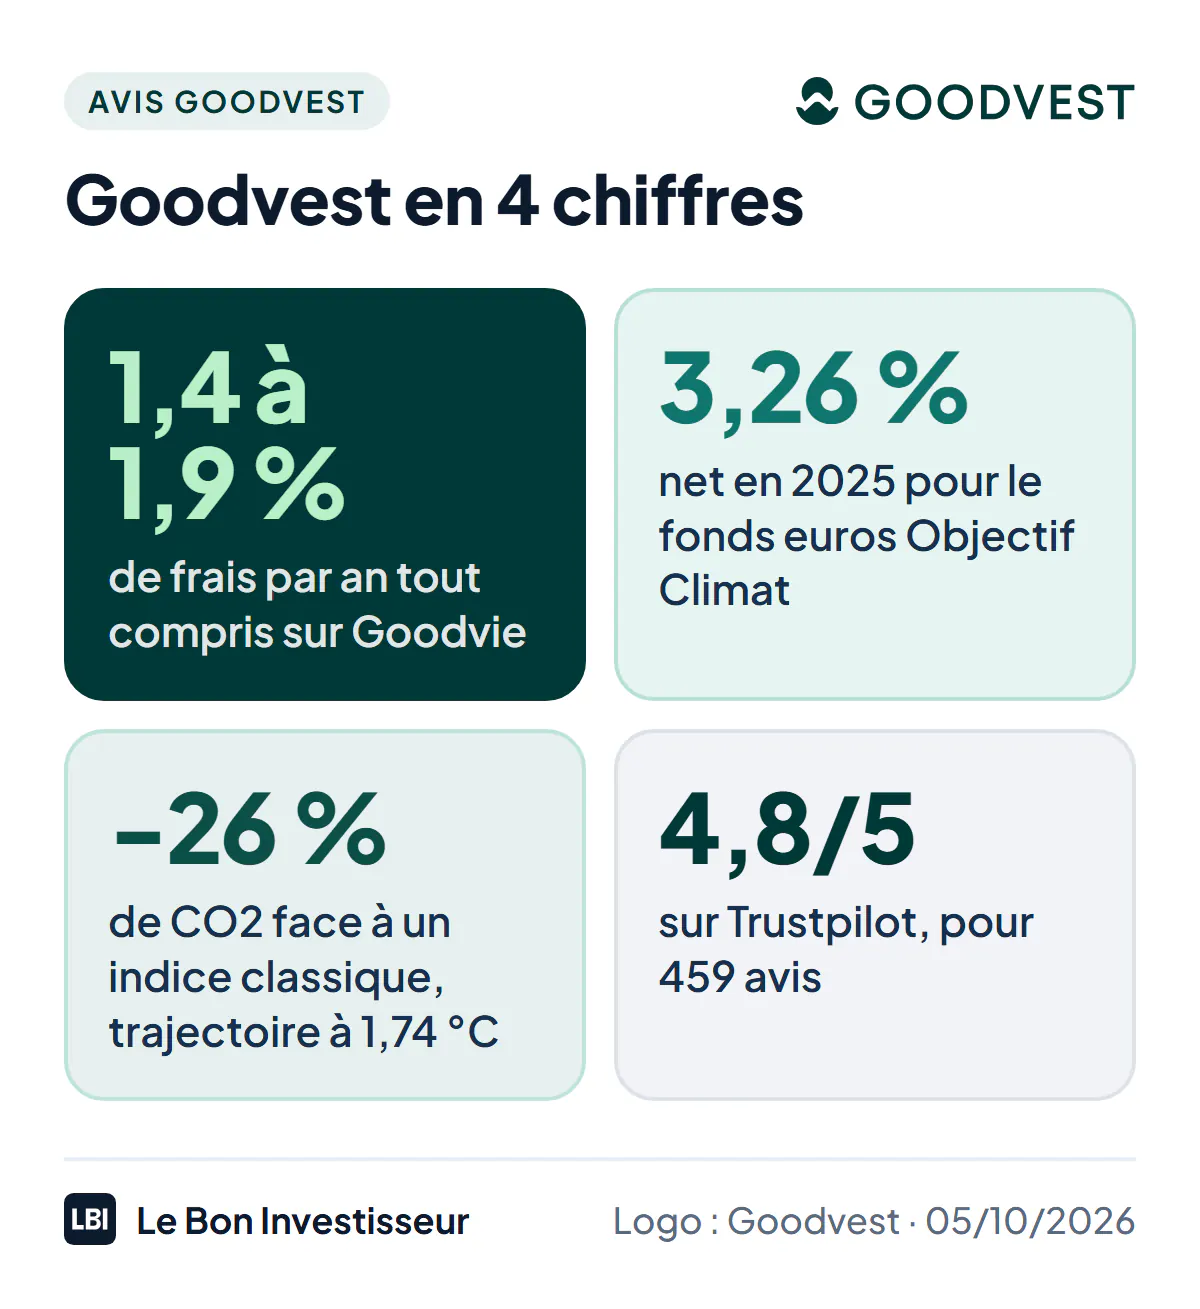
- Ses frais vont de 1,4 % à 1,9 % par an tout compris sur Goodvie (Generali), sans aucune rétrocession sur les fonds, dans la moyenne des gestions pilotées en ETF.
- Deux fonds euros responsables : Vertessima sur Goodvie, avec 3 % net minimum garanti en 2026 et 2027 pour les versements faits avant le 31 décembre 2026, et Objectif Climat sur Goodlife, à 3,26 % en 2025.
- Son point faible, ce sont les performances réelles : de +0,1 % à +1,1 % en 2025, et sur 5 ans de -1,48 % à +3,83 % par an selon le profil ; le premier semestre 2026 a été bien meilleur.
- Les clients saluent des conseillers disponibles et la cohérence avec leurs valeurs (4,8/5 sur 459 avis Trustpilot) ; les critiques visent surtout les performances.
Les fonds dits responsables n’excluent pas toujours les énergies fossiles : beaucoup retiennent simplement les entreprises les moins polluantes de chaque secteur. Goodvest a fait un autre choix, l’exclusion totale, en s’appuyant sur les données climatiques de Carbon4 Finance. Cet avis s’appuie sur la documentation officielle de Goodvest (tarifs, performances, fonds euros, relevés le 5 octobre 2026) et sur 33 avis clients lus sur Trustpilot. Voici ce que vaut cette assurance vie responsable, frais et performances réelles compris.
Goodvest en bref
| Critère | Note | Le point clé |
|---|---|---|
| Engagement responsable | 5/5 | Exclusion totale des énergies fossiles, données Carbon4 Finance, 0 rétrocession |
| Frais | 4/5 | 1,4 % à 1,9 % par an tout compris, dans la moyenne des gestions pilotées en ETF |
| Fonds euros | 4/5 | Objectif Climat à 3,26 % en 2025 ; Vertessima à 3 % minimum garanti en 2026 et 2027 |
| Performances | 2,5/5 | De +0,1 % à +1,1 % en 2025, négatives sur 5 ans pour les profils prudents |
| Accompagnement | 4,5/5 | Des conseillers disponibles et pédagogues, un parcours en ligne simple |
| Note globale | 4/5 | La gestion pilotée la plus cohérente pour une épargne sans fossiles, aux résultats encore modestes |
Ce qu’il faut retenir : Goodvest tient ses promesses sur l’engagement, les frais et l’accompagnement. Sur la performance, il reste à faire ses preuves : on choisit Goodvest d’abord pour ses valeurs, avec un horizon long.

Goodvest
4,0Assurance-vie et PER 100% ISR, zéro exposition aux énergies fossiles.
- Zéro exposition aux énergies fossiles
- Fonds labellisés ISR et Greenfin
- Approche clean share - 0 rétrocession
- Frais tout compris
- 1,4 à 1,9 %/an
- Fonds euros Vertessima
- 3 % garanti en 2026-2027
- Dès
- 1 000 € (300 € + 50 €/mois)
Qui se cache derrière Goodvest ?
Goodvest est une fintech française fondée en 2020 par Joseph Choueifaty, Antoine Bénéteau et Aurore Pinon-Jacques, devenue entreprise à mission. Son objectif : aligner l’épargne sur l’Accord de Paris, sans compromis sur les exclusions.
C’est une SAS parisienne immatriculée à l’ORIAS sous le numéro 20007544 comme courtier en assurance, contrôlé par l’ACPR, et comme conseiller en investissements financiers, membre de l’ANACOFI-CIF. Goodvest ne choisit pas directement les entreprises dans lesquelles vous investissez : son équipe sélectionne des fonds parmi des milliers et ne retient que ceux qui passent ses 7 filtres environnementaux.
Votre argent est-il protégé ? Il est logé chez l’assureur, pas chez Goodvest : Generali pour Goodvie et le PER, Spirica pour Goodlife. En cas de défaillance d’un assureur, le Fonds de garantie des assurances de personnes couvre chaque assuré jusqu’à 70 000 € par assureur.
Goodvest est-il vraiment aligné avec l’Accord de Paris ?
C’est la promesse centrale. Contrairement à beaucoup de labels « verts », Goodvest s’appuie sur une méthodologie externe : les données de Carbon4 Finance, un cabinet indépendant, pour mesurer l’impact climatique de chaque fonds, et celles de la CDC Biodiversité pour l’impact sur la biodiversité.
La plupart des fonds ISR du marché fonctionnent en « best in class » : ils choisissent les entreprises les moins polluantes de chaque secteur, y compris dans les énergies fossiles. Il n’est pas rare de trouver TotalEnergies dans un portefeuille « vert ». Goodvest fait le choix opposé : exclusion totale, sans exception.
- Exclusion systématique : fossiles, armement, tabac, jeux d’argent, entreprises violant le Pacte mondial des Nations unies
- Fonds labellisés ISR et Greenfin (label plus exigeant que l’ISR)
- Selon Goodvest, des portefeuilles qui émettent 26 % de CO₂e de moins qu’un indice de référence, pour une trajectoire de réchauffement de 1,74 °C, contre 3,8 °C de moyenne mondiale, et 27 % d’impact en moins sur la biodiversité
Une étude de Rift et Reclaim Finance publiée en 2024, « L’assurance-vie à l’ère de l’urgence climatique », classe Goodvest parmi les assurances vie les moins exposées aux énergies fossiles.
Mon avis Goodvest : l’épargne la plus engagée, sans se compliquer la vie
J’avais envie de donner plus de sens à mon épargne. Ne plus financer des industries polluantes, sans pour autant renoncer à faire fructifier mon argent. C’est dans ce contexte que j’ai regardé Goodvest de près.
Ce qui m’a convaincu, c’est la cohérence entre le discours et la méthode. Goodvest ne se contente pas d’apposer un label : la sélection est rigoureuse, les frais sont transparents, et l’impact est mesuré. Ce qui me retient de le recommander les yeux fermés, ce sont des performances réelles encore modestes, que je détaille plus bas.
Les frais : ce que l’approche clean share change
Un frais affiché peut masquer des rétrocessions. Ce n’est pas le cas ici : Goodvest applique une approche clean share, avec 0 % de rétrocession sur ses fonds actions et obligations. Il se rémunère au niveau du contrat, pas au niveau des fonds, ce qui élimine le conflit d’intérêts classique d’un gestionnaire tenté de choisir les fonds qui le rémunèrent le mieux.
| Frais sur Goodvie | Taux |
|---|---|
| Gestion des unités de compte (contrat) | 0,50 %/an |
| Mandat de gestion Goodvest | 0,50 % à 1 %/an, selon le portefeuille |
| Frais moyens des fonds (clean shares) | environ 0,40 %/an |
| Total | 1,4 % à 1,9 %/an |
| Gestion du fonds euros Vertessima | 0,75 %/an |
| Entrée, versement, arbitrage, sortie | 0 € |
Page tarifs de Goodvest, relevée le 5 octobre 2026.
C’est dans la moyenne des gestions pilotées en ETF : 1,6 % chez Yomoni, 1,65 % chez Nalo, environ 1,6 % chez Ramify (voir mon comparatif des meilleures assurances vie en gestion pilotée).
Les contrats Goodvest
Goodvie : la gestion pilotée, avec un fonds euros
Le contrat historique de Goodvest, assuré par Generali, en gestion pilotée. Vous choisissez un profil de risque et des thématiques d’investissement parmi 7 options (transition écologique, forêt, solutions climatiques, emploi et solidarité, pays émergents, accès à l’eau, santé), et Goodvest s’occupe de l’allocation. Minimum : 1 000 €, ou 300 € avec des versements programmés d’au moins 50 € par mois.
Goodvie donne accès au fonds euros Vertessima de Generali, classé article 8, sans énergies fossiles, à capital garanti hors frais de gestion (0,75 % par an). En offre de lancement, il garantit un rendement minimum de 3 % net en 2026 et 2027 pour toute souscription ou tout versement fait avant le 31 décembre 2026.
Goodlife : plus de choix, et le fonds euros Objectif Climat
Lancée le 18 juin 2025 et assurée par Spirica, Goodlife mêle unités de compte et fonds euros Objectif Climat, classé article 9. Rendement 2025 : 3,26 % net, capital garanti hors frais de gestion (2 % par an au maximum). Minimum : 500 € à l’ouverture ; versements programmés dès 100 € par mois.
| Formule | Composition | Gestion |
|---|---|---|
| Basique | Fonds actions et obligations + fonds euros | Sous mandat |
| Essentiel | Basique + immobilier durable | Sous mandat |
| Impact 360° | Essentiel + actifs privés (private equity, forêts) | Sous mandat |
| Économie réelle | Fonds euros + actifs non cotés | Sous mandat |
| 100 % Fonds Euros | Fonds euros Objectif Climat uniquement | Sous mandat |
La garantie porte sur le capital diminué des frais de gestion, ce qui est souvent présenté comme un défaut. En pratique, Spirica gère des fonds euros similaires depuis des années avec des rendements toujours positifs, et l’effet cliquet protège chaque année le capital et les intérêts acquis.
Le PER Goodvest
Goodvest propose aussi un PER en gestion pilotée 100 % ISR, assuré par Generali, avec la même logique : exclusion totale des fossiles, profils de risque, thématiques personnalisables. Vos versements sont déductibles de vos revenus imposables dans la limite du plafond épargne retraite. Le PER reste bloqué jusqu’à la retraite, sauf cas de déblocage anticipé (achat de la résidence principale, invalidité…) : à réserver à l’épargne dont vous n’aurez pas besoin avant. Pour le situer face aux autres, voyez mon comparatif des meilleurs PER.
L’immobilier durable
Goodvest propose des fonds immobiliers responsables, comme Iroko Next, qui soutient les transitions générationnelles, digitales et démographiques, est labellisé Finansol et investit 5 % de sa capitalisation dans des fonds à impact social. Logés en assurance vie, ces fonds sont souvent des SCI : pas de frais d’entrée, une bonne diversification, mais des frais de gestion un peu supérieurs à ceux des SCPI classiques.
Le Livret Goodvest
Hors assurance vie, Goodvest propose un livret ouvert chez CFCAL-Banque (filiale du Crédit Mutuel Arkéa), à 1,80 % brut au 5 octobre 2026, sans frais, dès 500 €, garanti jusqu’à 100 000 € par le Fonds de garantie des dépôts et de résolution. Il rapporte un peu plus que le Livret A (1,7 % depuis le 1er août 2026), mais ses intérêts sont imposés. Le détail dans mon avis sur le Livret Goodvest.
Les performances réelles
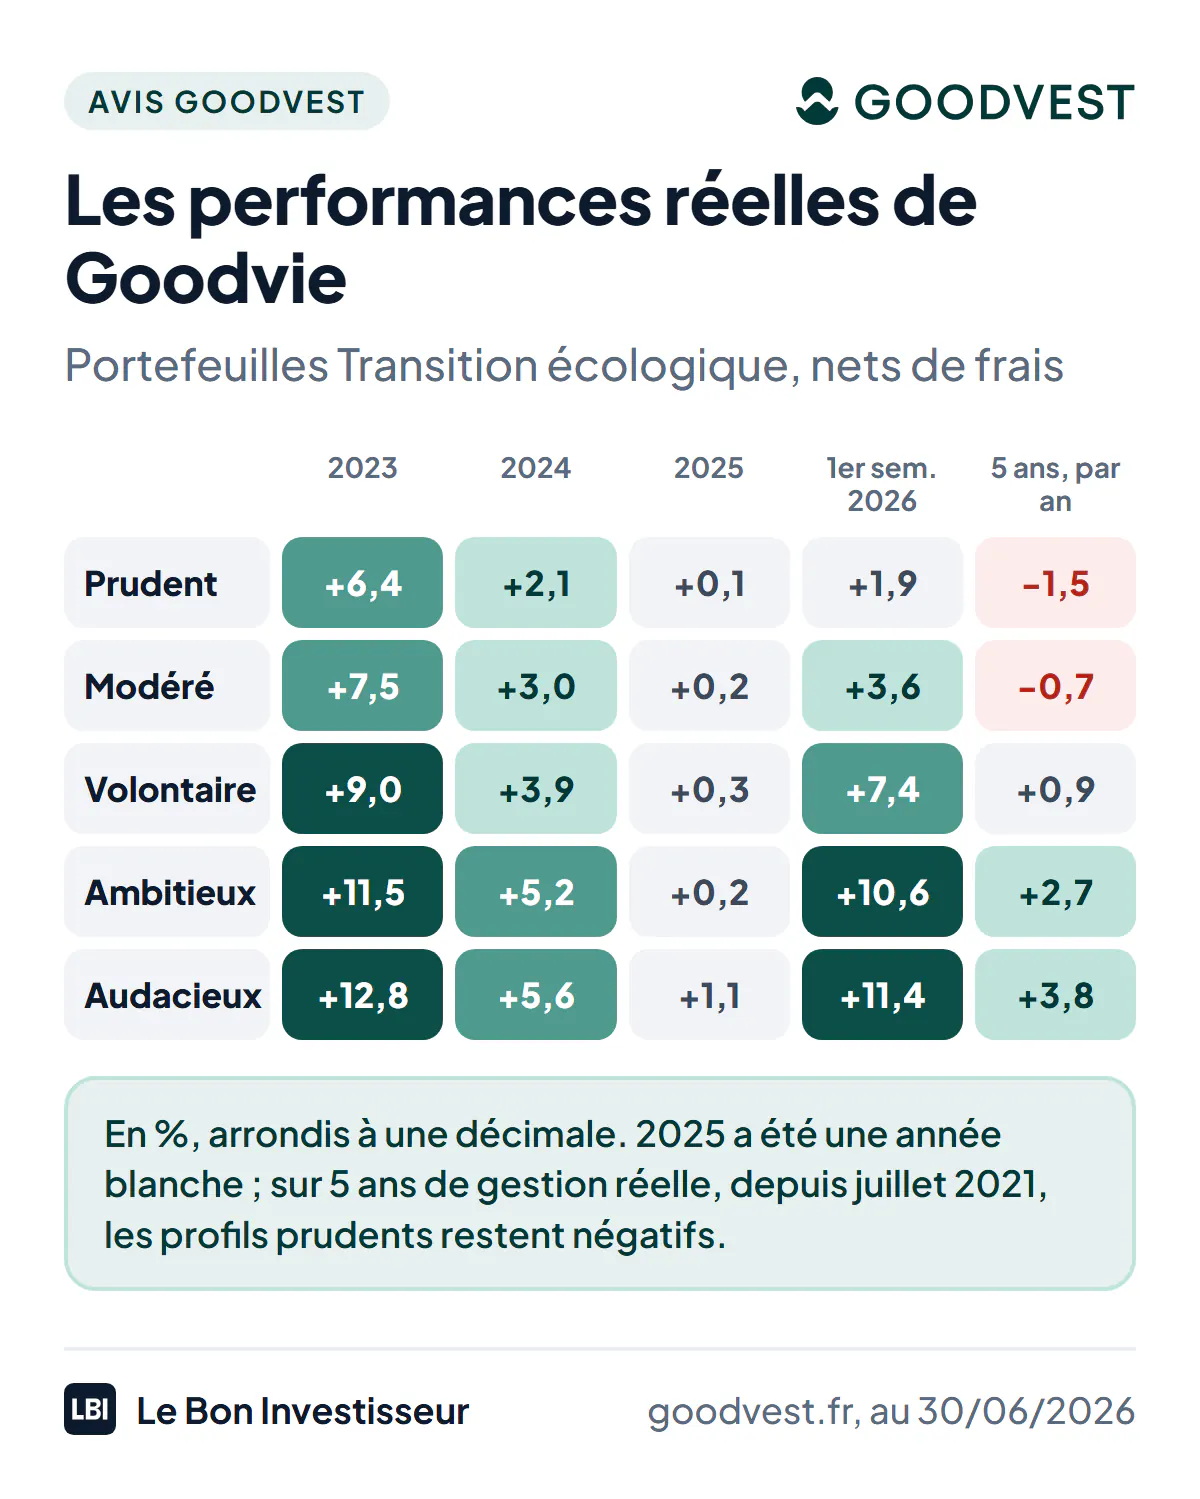
| Profil | 2023 | 2024 | 2025 | 2026 (au 30 juin) | Sur 5 ans, par an |
|---|---|---|---|---|---|
| Prudent | +6,40 % | +2,10 % | +0,10 % | +1,85 % | -1,48 % |
| Modéré | +7,50 % | +3,00 % | +0,20 % | +3,55 % | -0,74 % |
| Volontaire | +9,00 % | +3,90 % | +0,30 % | +7,43 % | +0,87 % |
| Ambitieux | +11,50 % | +5,20 % | +0,20 % | +10,59 % | +2,71 % |
| Audacieux | +12,80 % | +5,60 % | +1,10 % | +11,44 % | +3,83 % |
Portefeuilles Goodvie thème Transition écologique, nets des frais de gestion Goodvest, des frais du contrat et des supports, bruts de prélèvements sociaux. Les performances passées ne préjugent pas des performances futures.
Trois lectures :
- 2025 a été une année blanche : de +0,10 % à +1,10 %, loin des gestions pilotées en ETF classiques (+2,5 % à +11,1 % chez Yomoni la même année).
- Sur 5 ans, période réelle, les profils prudents restent dans le rouge (-1,48 % par an pour le Prudent, -0,74 % pour le Modéré), plombés par 2022 ; les profils dynamiques font de +2,71 % à +3,83 % par an.
- Le premier semestre 2026 est bien meilleur : de +1,85 % à +11,44 % selon le profil.
Goodvest met en avant des performances annualisées depuis le 30 avril 2014, de +1,61 % (Prudent) à +7,20 % par an (Audacieux). À lire avec précaution : la période antérieure au 19 juillet 2021 est simulée, seule la suite a été réellement réalisée.
L’ISR est-il moins performant ?
C’est la question qui revient le plus souvent. Sur le long terme, la comparaison entre l’indice MSCI World et sa version ISR, le MSCI World SRI, montre que la sélection ESG n’est pas forcément pénalisante. Les entreprises qui s’adaptent aux enjeux climatiques réduisent leurs risques de régulation, de litige et de réputation.
Mais exclure totalement les fossiles a un coût dans certaines phases de marché : en 2022, l’envolée du pétrole a favorisé les actifs que Goodvest exclut, et 2025 a été une année blanche pour ses portefeuilles. C’est le prix d’une exclusion stricte, à accepter en connaissance de cause.
Goodvest face à Yomoni et Nalo
| Critère | Goodvest (Goodvie) | Nalo | Yomoni |
|---|---|---|---|
| Frais totaux | 1,4 % à 1,9 % | 1,65 % | 1,60 % |
| Performance 2025, profil le plus dynamique | +1,10 % | +7 % | +11,1 % |
| Fonds utilisés | ETF et fonds, clean shares | ETF uniquement | ETF uniquement |
| Gestion écoresponsable | Par défaut | En option | En option |
| Exclusion des fossiles | Totale et systématique | Partielle (best in class) | Partielle (best in class) |
| Fonds euros responsable | Oui (Objectif Climat, Vertessima) | Non | Non |
| Assureur | Generali, Spirica | Generali | Suravenir |
Les frais sont proches, la différence est ailleurs. Nalo et Yomoni investissent en ETF, y compris en version ISR, où l’on trouve encore des producteurs de pétrole ; Goodvest les exclut par principe. Si l’aspect écologique n’est pas votre priorité, Yomoni et Nalo ont fait mieux en 2025. Si vous voulez un placement réellement sans fossiles, Goodvest n’a pas de concurrent direct sur ce critère.
Ce qu’en disent les clients
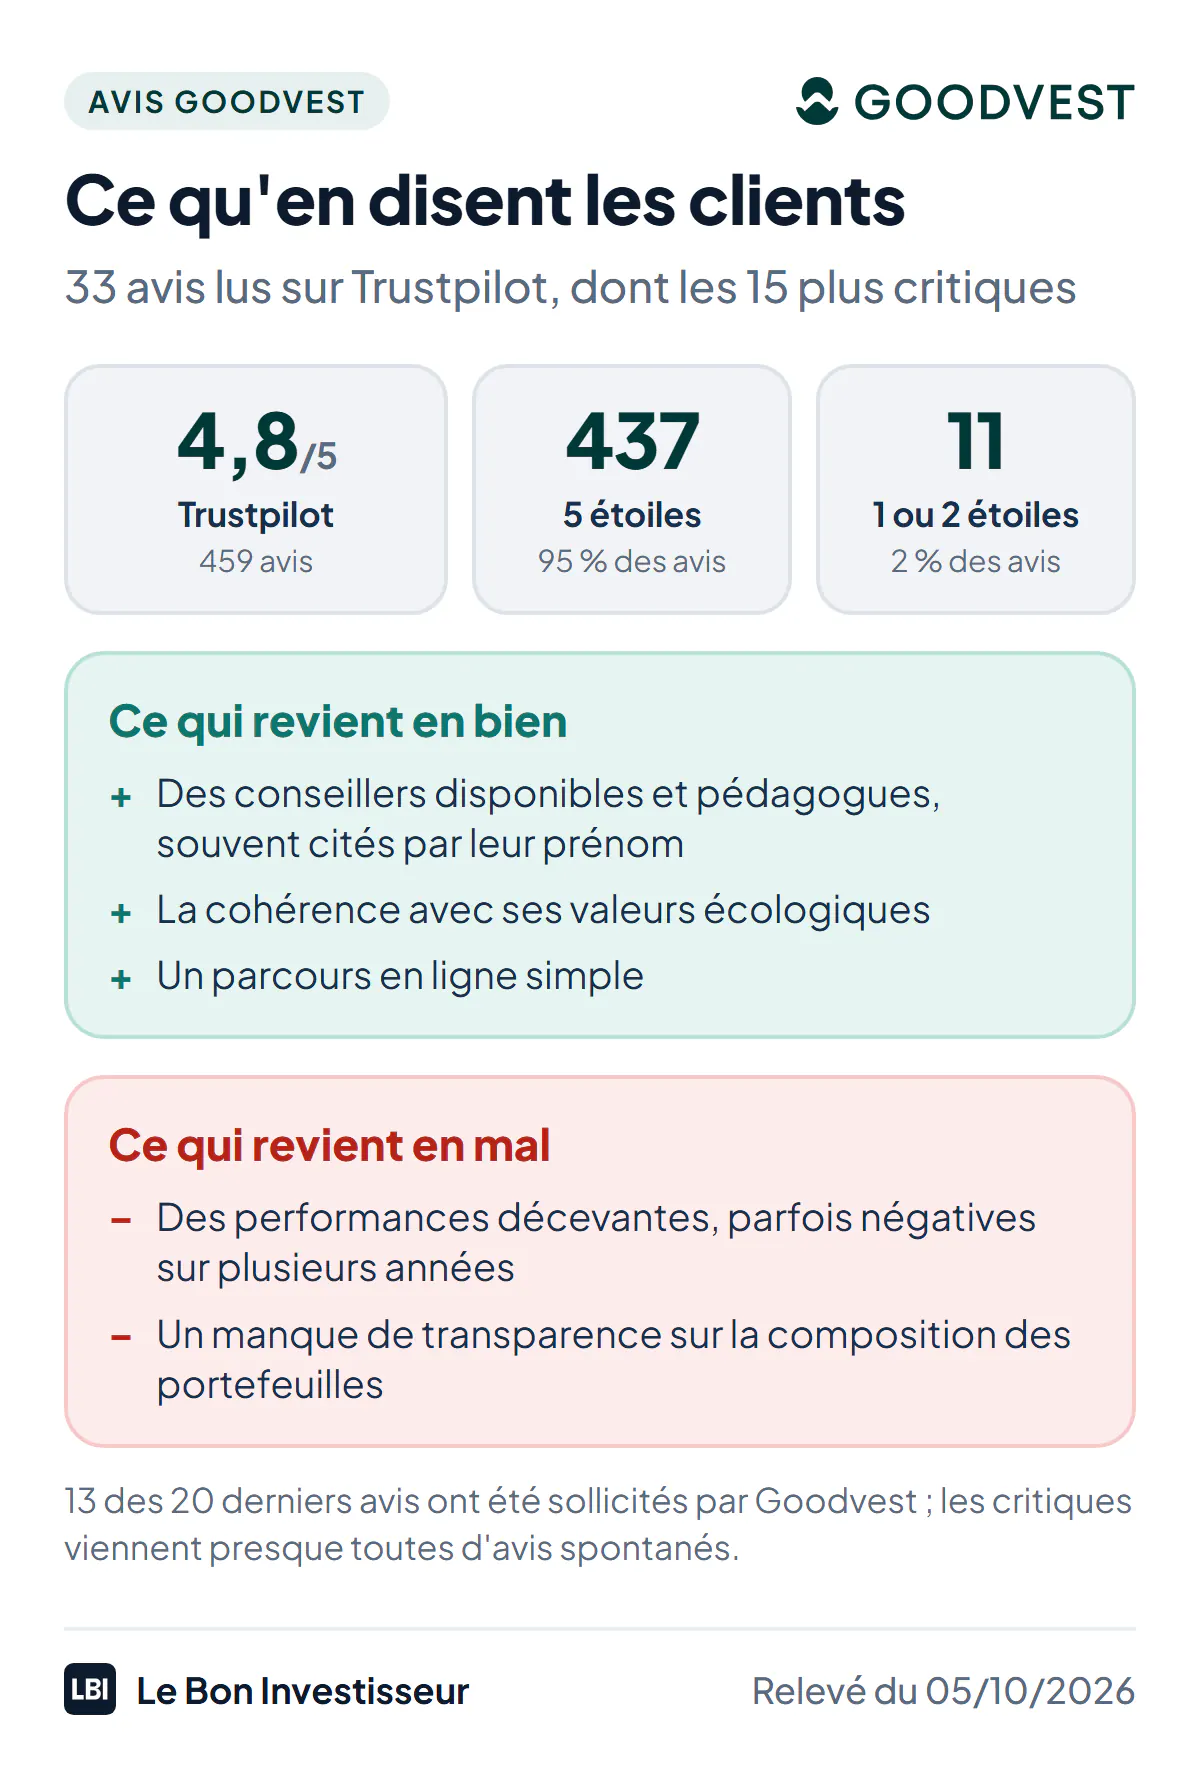
Sur Trustpilot, Goodvest affiche 4,8/5 sur 459 avis au 5 octobre 2026, dont 95 % à 5 étoiles. Une note à lire avec recul : 13 des 20 derniers avis ont été sollicités par Goodvest, souvent juste après un échange avec un conseiller.
Ce qui revient en bien, c’est l’accompagnement : des conseillers disponibles, pédagogues, souvent cités par leur prénom, et un parcours en ligne simple. Les clients saluent aussi la cohérence entre leur épargne et leurs valeurs.
Les critiques, presque toutes spontanées, portent sur deux points :
- les performances, jugées décevantes, parfois négatives sur plusieurs années, ce que confirment les chiffres publiés par Goodvest ;
- la transparence sur la composition des portefeuilles et sur les entreprises réellement financées, jugée insuffisante par quelques clients.
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| Exclusion totale des énergies fossiles, méthode externe | Performances réelles modestes : +0,1 % à +1,1 % en 2025 |
| 0 rétrocession sur les fonds (clean shares) | Profils prudents négatifs sur 5 ans |
| Frais de 1,4 % à 1,9 %, dans la moyenne | Historique mis en avant en partie simulé avant 2021 |
| Deux fonds euros responsables, dont Vertessima à 3 % minimum garanti en 2026 et 2027 | Composition des portefeuilles jugée peu lisible par certains clients |
| Conseillers disponibles et pédagogues | Fonds euros garantis hors frais de gestion seulement |
Pour qui est fait Goodvest ?
Goodvest est fait pour vous si vous voulez déléguer votre épargne sans financer les énergies fossiles, avec un accompagnement humain, et que vous investissez à long terme, en acceptant que la performance ne soit pas le premier critère. C’est aussi un bon choix pour placer une partie sécurisée sur un fonds euros responsable.
Goodvest n’est pas fait pour vous si vous cherchez d’abord la performance au moindre coût : une gestion pilotée en ETF comme Yomoni a fait nettement mieux ces dernières années. Pas non plus si vous voulez choisir vous-même vos supports.
Ouvrir un contrat Goodvest
Tout se fait en ligne, sans courrier, en trois étapes : simulation de votre projet, création de l’espace client, premier versement. Un conseiller est joignable par chat ou sur rendez-vous. Pour ouvrir un contrat, passez par le site de Goodvest ; les offres d’ouverture en cours sont détaillées sur ma page code promo Goodvest.
Avant de signer, désignez vos bénéficiaires avec soin : c’est la clause bénéficiaire qui fait de l’assurance vie un outil de transmission.
Goodvest
4,0Assurance-vie et PER 100% ISR, zéro exposition aux énergies fossiles.
- Zéro exposition aux énergies fossiles
- Fonds labellisés ISR et Greenfin
- Approche clean share - 0 rétrocession
- Frais tout compris
- 1,4 à 1,9 %/an
- Fonds euros Vertessima
- 3 % garanti en 2026-2027
- Dès
- 1 000 € (300 € + 50 €/mois)