À retenir
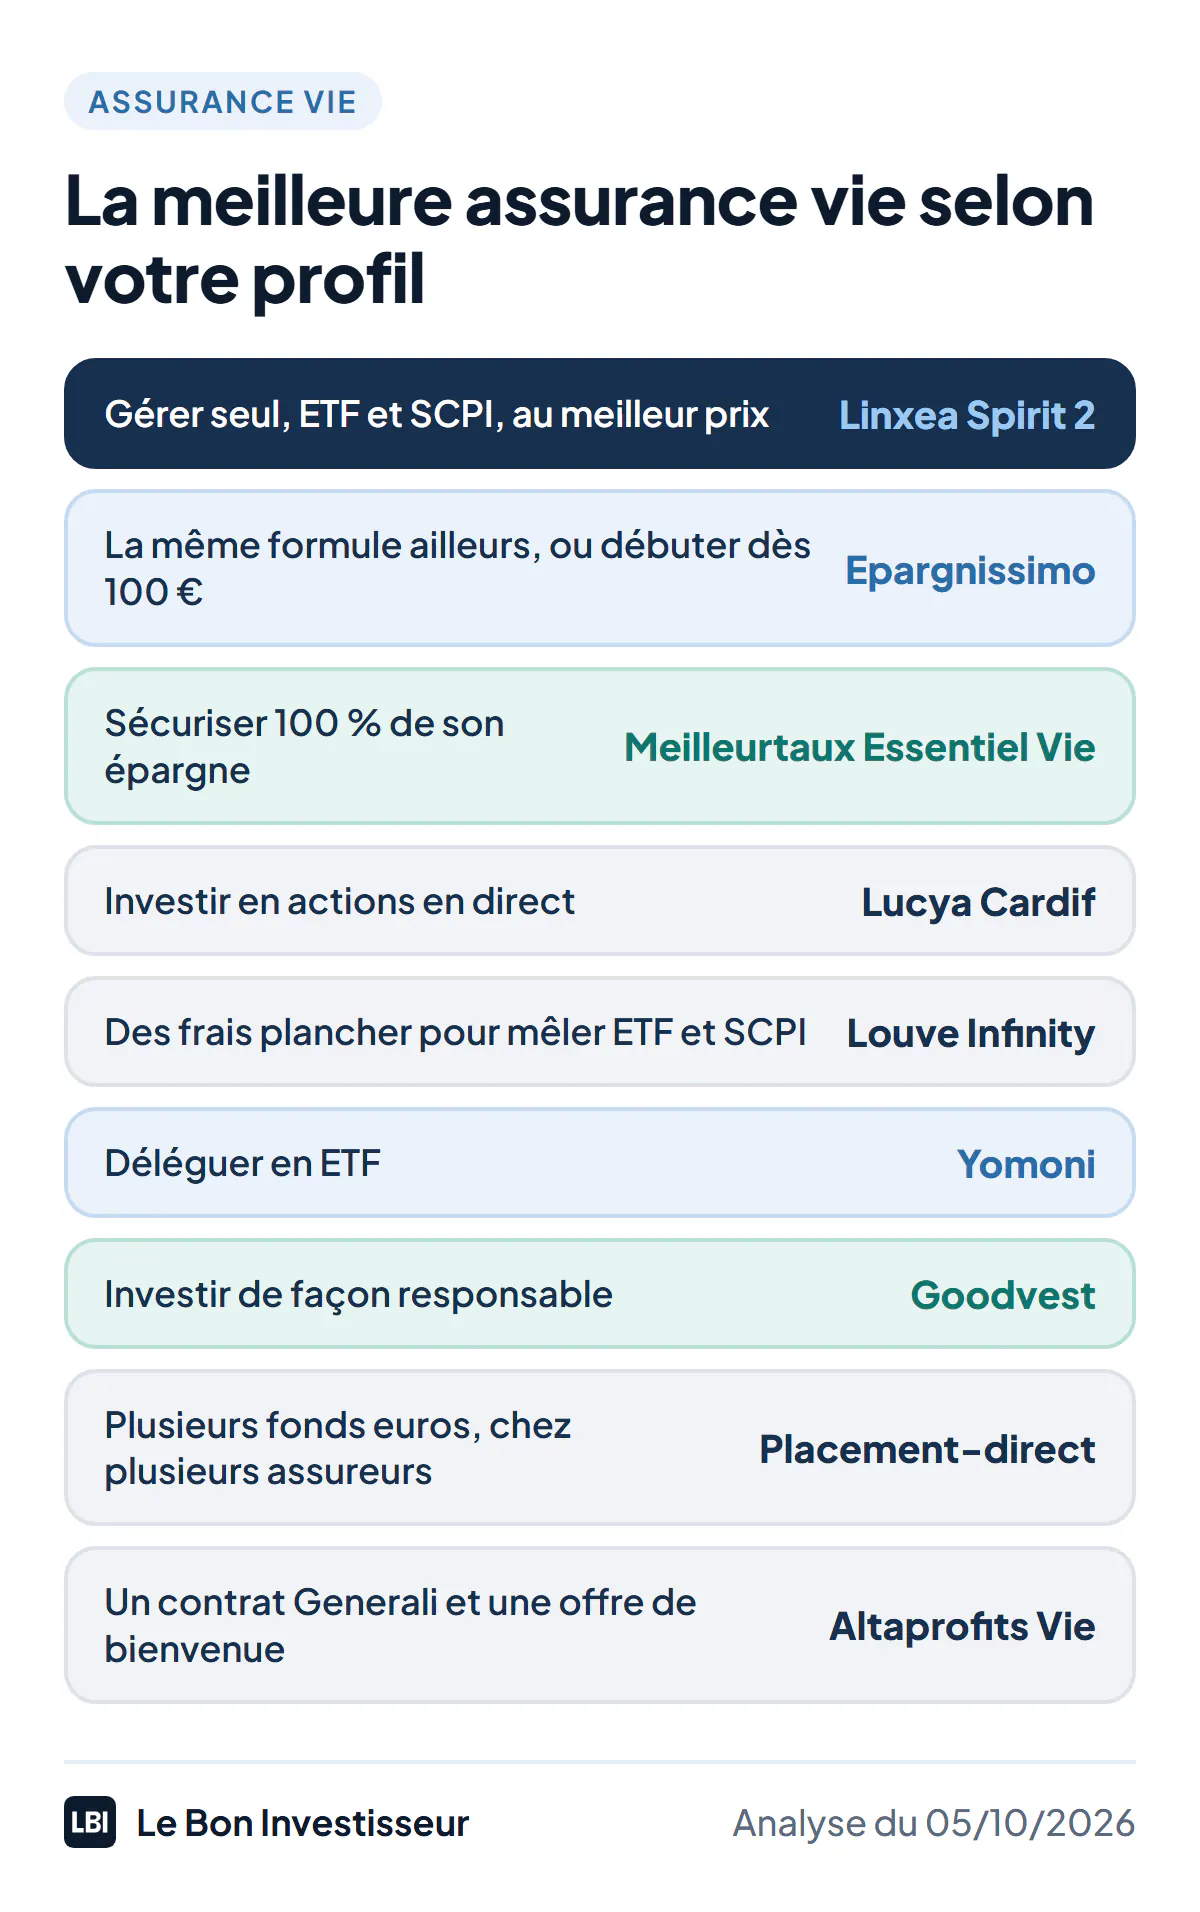
- Il n’y a pas une meilleure assurance vie, mais une meilleure par profil : Linxea Spirit 2 pour gérer seul, Meilleurtaux Essentiel Vie pour tout sécuriser, Yomoni pour déléguer, Goodvest pour investir responsable.
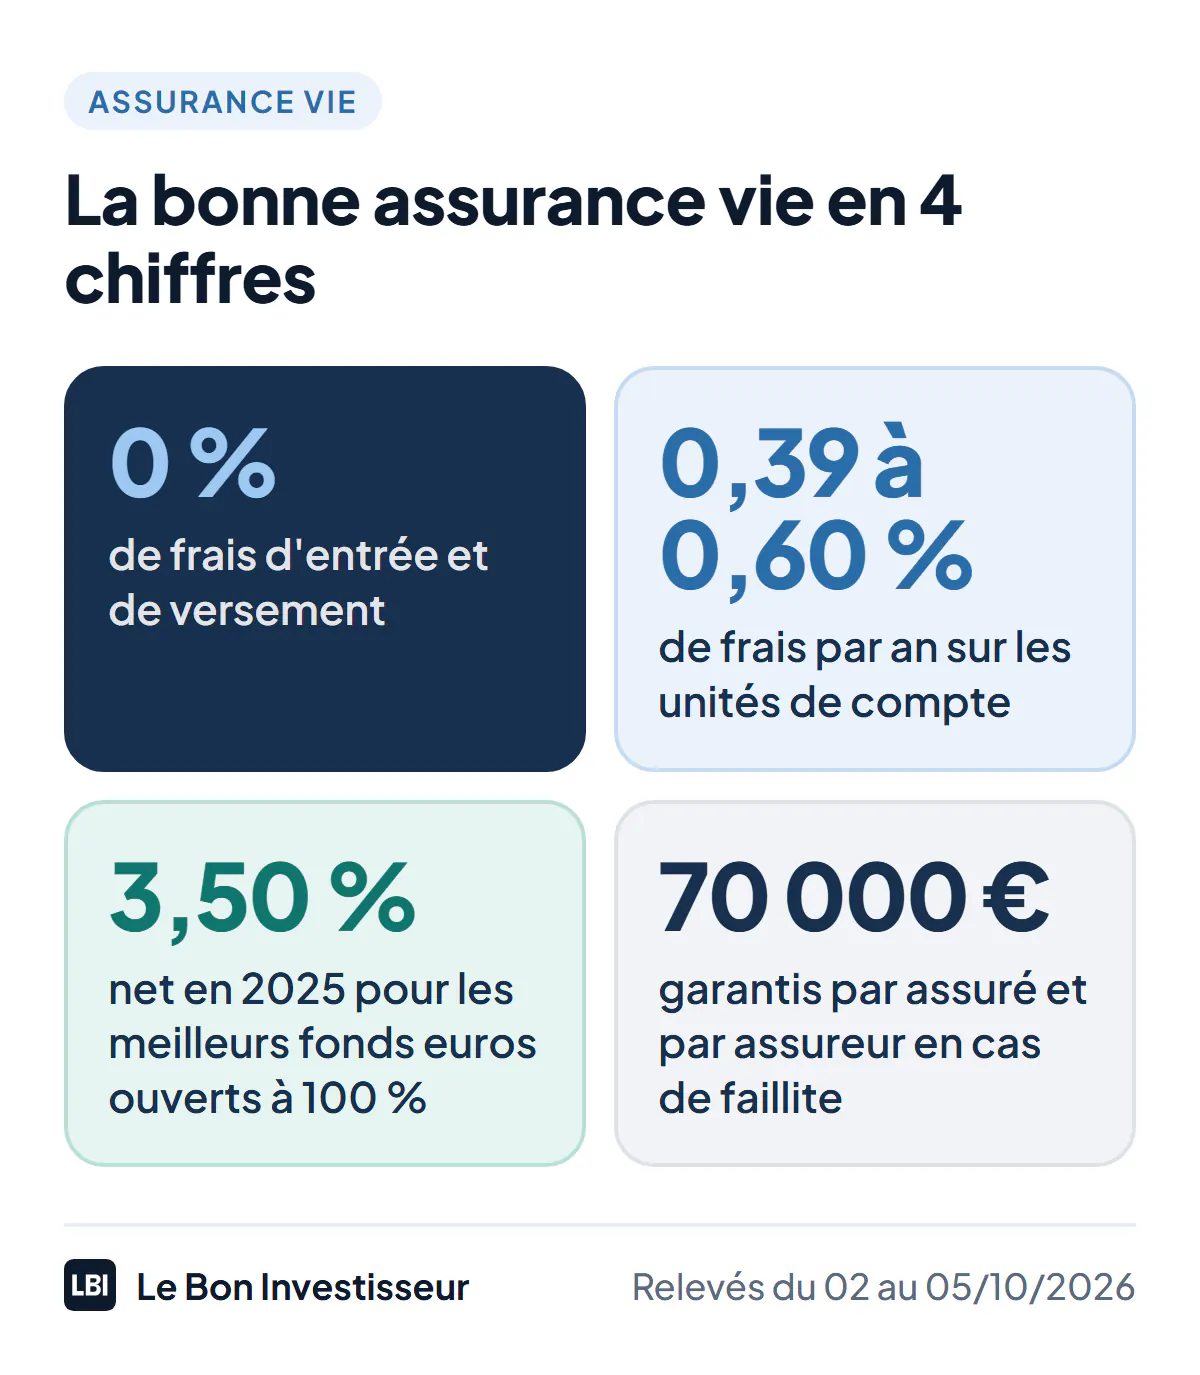
- Les bons contrats en ligne ne prennent aucun frais d’entrée ni de versement, et 0,39 % à 0,60 % par an sur les unités de compte ; une gestion pilotée coûte 1,4 % à 1,9 % tout compris.
- Les meilleurs fonds euros ouverts à 100 % ont servi 3,50 % net en 2025 (Meilleurtaux Essentiel Vie, Garance Épargne, Plan B) ; au-delà, les taux records sont plafonnés.
- Les frais pèsent plus que tout sur la durée : avec 2 points de frais en plus par an, 10 000 € placés 20 ans perdent plus de 7 400 €.
- Ouvrir deux contrats chez deux assureurs n’a rien d’absurde : cela double la garantie de 70 000 € et fait courir tôt le délai fiscal de 8 ans.
Quelle est la meilleure assurance vie en 2026 ? Il n’y en a pas une, mais une par profil : l’épargnant qui veut tout sécuriser, celui qui investit seul en ETF, celui qui préfère déléguer n’ont pas besoin du même contrat. Ce guide rassemble mes avis détaillés et mes comparatifs, relevés du 2 au 5 octobre 2026, pour vous orienter vers le bon contrat. Trois critères font l’essentiel de la différence : les frais, le fonds euros et les supports. Si vous découvrez le produit, commencez par mon guide de l’assurance vie.
Notre sélection en bref
| Contrat | Pour qui | Assureur | Frais sur les UC | Meilleur fonds euros 2025 | Dès | Note |
|---|---|---|---|---|---|---|
| Linxea Spirit 2 | Gérer seul, ETF et SCPI | Spirica | 0,50 % | 3,26 % | 500 € | 4,3/5 |
| Epargnissimo | La même formule, ou débuter dès 100 € | Spirica, Suravenir | 0,50 % à 0,60 % | 3,26 % | 100 € | 4,4/5 |
| Meilleurtaux Essentiel Vie | Tout sécuriser | La France Mutualiste | 0,50 % | 3,50 %, ouvert à 100 % | 300 € | 4,6/5 |
| Lucya Cardif | Actions en direct | Cardif | 0,50 % | 2,75 % | 500 € | 4,2/5 |
| Louve Infinity | Frais plancher, ETF et SCPI | Corum Life | 0,39 % | 4,10 %, plafonné à 10 % | 500 € | 3,9/5 |
| Yomoni | Déléguer en ETF | Suravenir | 1,6 % tout compris | 3 % | 1 000 € | 4/5 |
| Goodvest | Investir responsable | Generali, Spirica | 1,4 % à 1,9 % tout compris | 3,26 % (Goodlife) | 300 € | 4/5 |
| Placement-direct Vie | Plusieurs fonds euros | Swiss Life | 0,50 % | jusqu’à 3,45 % | 500 € | 4,3/5 |
| Altaprofits Vie | Contrat Generali, offre de bienvenue | Generali | 0,60 % | 3,00 % | 300 € | 4/5 |
Rendements nets de frais de gestion, hors prélèvements sociaux. Aucun de ces contrats ne prend de frais d’entrée ni de frais sur versement. Données relevées du 2 au 5 octobre 2026.
Comment choisir la meilleure assurance vie
Les frais, le critère qui pèse le plus
Une assurance vie peut prélever des frais à quatre niveaux : sur chaque versement (0 % sur les bons contrats en ligne), sur les arbitrages (0 % en ligne), en gestion annuelle (visez 0,60 % ou moins sur les unités de compte) et dans les supports eux-mêmes, rarement mis en avant mais souvent les plus lourds.
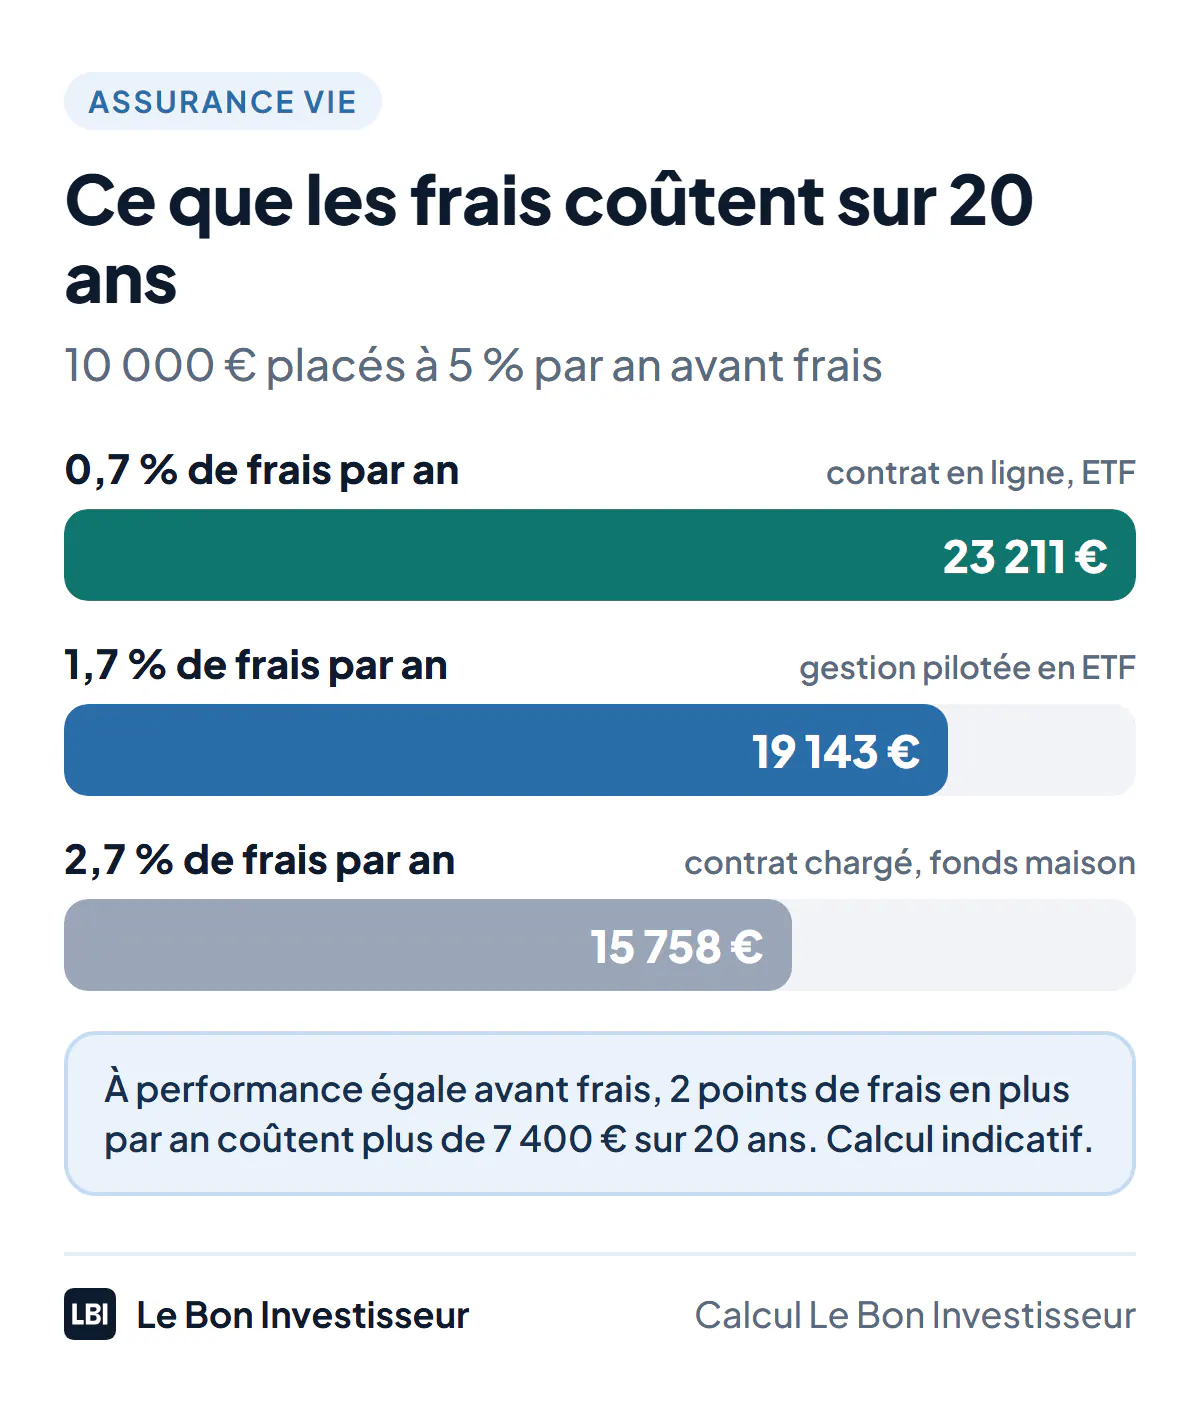
À performance égale avant frais, 10 000 € placés 20 ans deviennent 23 211 € avec 0,7 % de frais par an, mais 15 758 € avec 2,7 % : plus de 7 400 € d’écart. Sur 30 ans, un point de frais en plus chaque année coûte environ un quart du capital final.
La qualité du fonds euros
Le fonds euros est le compartiment à capital garanti de l’assurance vie. Les meilleurs ont servi 3 % à 3,50 % net en 2025, deux fois le Livret A (1,7 % depuis le 1er août 2026). Vérifiez son accessibilité : certains contrats limitent la part que vous pouvez y placer, ou imposent des unités de compte. Le classement complet est dans mon comparatif des meilleures assurances vie en fonds euros.
Les supports
La qualité compte plus que le nombre. Deux familles font la différence : les ETF, pour investir en bourse à très bas coût (voir mon guide pour investir en ETF quand on débute), et les SCPI, pour toucher des loyers dans l’enveloppe de l’assurance vie (ce qu’elles valent face au fonds euros : mon comparatif). Un contrat sans ETF est à écarter.
Le mode de gestion
Gestion libre si vous choisissez vos supports vous-même, gestion pilotée si vous préférez déléguer. L’idéal est un contrat qui propose les deux, pour faire évoluer votre stratégie. Les offres de gestion déléguée sont comparées dans mon comparatif des assurances vie en gestion pilotée.
La solidité de l’assureur et le service
Derrière chaque contrat, un assureur garantit vos avoirs : Spirica, Suravenir, Generali, Swiss Life, Cardif, La France Mutualiste… En cas de faillite, chaque assuré est couvert jusqu’à 70 000 € par assureur. Côté service, les avis clients de mes avis détaillés montrent la même faiblesse chez la plupart des courtiers : des rachats et des transferts parfois lents, parce que l’assureur exécute ce que le courtier transmet.
Linxea Spirit 2 : la référence en gestion libre
Assuré par Spirica, Linxea Spirit 2 coche presque toutes les cases : 0 % de frais d’entrée, de versement et d’arbitrage en ligne, 0,50 % par an sur les unités de compte, plus de 1 100 supports dont plus de 200 ETF et des SCPI qui reversent 100 % de leurs loyers. Ses deux fonds euros ont servi 3,08 % et 3,26 % en 2025, accessibles à 100 %. Dès 500 €, c’est le contrat polyvalent par excellence, pour la bourse comme pour l’immobilier.
Sa limite : un parcours en ligne daté et des rachats parfois lents, selon les avis clients. Mon analyse complète : avis sur Linxea.
Linxea
4,3Le courtier en ligne aux frais planchers, de l'assurance vie au PER
- 0 % de frais d'entrée, de versement et d'arbitrage en ligne
- Fonds euros accessibles à 100 %, jusqu'à 3,26 % net en 2025
- Plus de 1 100 supports sur Spirit 2 (ETF, SCPI, actions)
- Frais de gestion UC
- 0,50 % à 0,60 % par an
- Meilleur fonds euros 2025
- 3,26 % net (Spirit 2)
- Ticket d'entrée
- dès 100 € (Avenir 2)
Epargnissimo : la même formule, ou débuter dès 100 €
Epargnissimo distribue deux contrats très proches de ceux de Linxea. Life Epargne, chez Spirica, est presque le jumeau de Linxea Spirit 2 : 0,50 % sur les unités de compte, plus de 1 000 supports dont 80 ETF et 400 actions en direct, et les mêmes fonds euros (Objectif Climat à 3,26 % et Nouvelle Génération à 3,08 % en 2025), dès 500 €. Croissance Avenir, chez Suravenir, s’ouvre dès 100 €, avec 0,60 % sur les unités de compte, plus de 700 supports et le fonds euros Opportunités 2 à 3 % en 2025 (garanti à 97 %).
Ouvrir chez Epargnissimo plutôt que chez Linxea, c’est surtout une affaire de préférence d’interface et de service. Mon analyse complète : avis sur Epargnissimo.

Epargnissimo
4,4Assurances-vie et PER en ligne parmi les moins chers du marché
- Accompagnement par des experts en gestion de patrimoine
- Offre complète : assurance-vie, capitalisation, PER
- Tickets d'entrée accessibles (dès 100 €)
- Frais de versement
- 0%
- Frais d'arbitrage
- 0%
- Souscription 100% en ligne
Meilleurtaux Essentiel Vie : pour sécuriser 100 % de son épargne
Assuré par La France Mutualiste, Meilleurtaux Essentiel Vie vise une chose : la sécurité qui rapporte. Son fonds euros a servi 3,50 % net en 2025, l’un des meilleurs du marché, avec deux qualités rares à ce niveau : il est garanti à 100 % et vous pouvez y placer la totalité de votre épargne, sans unités de compte imposées. Les frais restent bas (0,50 % sur les unités de compte), mais le choix de supports est limité. Dès 300 €.
Deux alternatives au même taux en 2025, accessibles à 100 % : Garance Épargne, dès 50 €, et Plan B de Mon Petit Placement, dès 300 €.

Meilleurtaux Essentiel Vie
4,6Le meilleur fonds euros sans contrainte, éligible et garanti à 100 %
- Fonds euros accessible à 100 % de l'épargne, sans contrainte d'UC
- Capital garanti à 100 %
- Rendement élevé pour un placement 100 % sécurisé
- Assureur
- La France Mutualiste
- Fonds euros 2025
- 3,50 % (éligible et garanti à 100 %)
- Ticket d'entrée
- 300 €
Lucya Cardif : pour investir en actions en direct
Distribué par le courtier Lucya et assuré par Cardif (BNP Paribas), Lucya Cardif est le contrat du choix : plus de 2 300 supports, dont plus de 1 000 actions en direct, avec 0,50 % par an sur les unités de compte et des options de sécurisation gratuites comme le stop-loss. Son fonds euros, à 2,75 % en 2025, reste sous les meilleurs, compensé jusqu’au 31 décembre 2026 par un bonus réservé aux versements avec au moins 35 % d’unités de compte. Dès 500 €.
Les clients reprochent des opérations encore sur papier et des rachats lents. Mon analyse complète : avis sur Lucya Cardif.
Lucya Cardif
4,2Le contrat au catalogue le plus large pour investir au-delà du fonds euros
- Plus de 2 300 supports, dont 1 000 actions en direct
- 0 % de frais sur versements, arbitrages et rachats
- Options de sécurisation gratuites (stop-loss, plus-values)
- Frais de gestion UC
- 0,50 % par an
- Fonds euros 2025
- 2,75 % net (accessible à 100 %)
- Ticket d'entrée
- 500 €
Louve Infinity : des frais plancher pour les ETF et les SCPI
Assuré par Corum Life, Louve Infinity applique 0,39 % par an sur les unités de compte, le taux le plus bas de cette sélection, et reverse les loyers bruts de ses 7 SCPI, crédit d’impôt étranger compris. Son catalogue est court (9 ETF, 7 SCPI, 5 fonds obligataires) et son fonds euros, à 4,10 % en 2025, est plafonné à 10 % de chaque versement : c’est un contrat pour investir, pas pour sécuriser. Dès 500 €. Mon analyse complète : avis sur Louve Infinity.
Louve Infinity
3,9L'assurance vie à 0,39 % de frais, avec le fonds euros Corum à 4,10 %, plafonné à 10 %
- 0,39 % de frais par an sur les unités de compte, 0 % sur les versements et arbitrages
- Fonds euros CORUM EuroLife à 4,10 % net en 2025 (10 % du contrat au plus)
- 7 SCPI avec 100 % des loyers bruts reversés, crédit d'impôt compris
- Assureur
- Corum Life
- Supports
- 9 ETF, 7 SCPI, 5 fonds obligataires
- Ticket d'entrée
- 500 €
Yomoni : pour déléguer en ETF
Pour ne rien avoir à gérer, Yomoni place votre épargne dans des ETF selon 10 profils de risque, pour 1,6 % par an tout compris sur l’assurance vie, assurée par Suravenir. En 2025, ses profils ont rapporté de +2,5 % à +11,1 %, la meilleure année relevée dans mon comparatif de la gestion pilotée. Dès 1 000 €, avec un fonds euros à 3 % en 2025 accessible à 100 %. Mon analyse complète : avis sur Yomoni.
Yomoni
4,0La gestion pilotée 100 % ETF, de l'assurance vie au PEA
- Gestion déléguée en ETF, 10 profils de risque
- Assurance vie, PER, PEA et compte-titres
- 0 € de frais d'entrée, de sortie et d'arbitrage
- Frais tout compris
- 1,60 % par an au maximum
- Profil le plus dynamique
- +11,1 % net en 2025
- Ticket d'entrée
- 1 000 € (assurance vie)
Goodvest : pour investir de façon responsable
Goodvest gère votre assurance vie en excluant totalement les énergies fossiles, avec 0 rétrocession sur ses fonds et des frais de 1,4 % à 1,9 % par an tout compris. Il propose deux fonds euros responsables : Vertessima sur Goodvie (Generali), avec 3 % net minimum garanti en 2026 et 2027 pour les versements faits avant le 31 décembre 2026, et Objectif Climat sur Goodlife (Spirica), à 3,26 % en 2025. Son point faible : des performances réelles modestes jusqu’ici (+0,1 % à +1,1 % en 2025). Mon analyse complète : avis sur Goodvest.

Goodvest
4,0Assurance-vie et PER 100% ISR, zéro exposition aux énergies fossiles.
- Zéro exposition aux énergies fossiles
- Fonds labellisés ISR et Greenfin
- Approche clean share - 0 rétrocession
- Frais tout compris
- 1,4 à 1,9 %/an
- Fonds euros Vertessima
- 3 % garanti en 2026-2027
- Dès
- 1 000 € (300 € + 50 €/mois)
Placement-direct : plusieurs fonds euros, chez plusieurs assureurs
Courtier en ligne depuis 1999 et filiale de Swiss Life, Placement-direct distribue plusieurs contrats chez Swiss Life, Generali, Abeille Vie ou Suravenir. Son contrat phare, Placement-direct Vie (Swiss Life), offre plus de 1 300 supports, 0,50 % par an sur les unités de compte et un fonds euros bonifié selon votre part d’unités de compte, jusqu’à 3,45 % en 2025, dès 500 €. Placement-direct Essentiel (Generali) donne accès aux fonds euros Netissima et Eurossima. Mon analyse complète : avis sur Placement-direct.

Placement-direct
4,3L'assurance vie tout-terrain à frais réduits
- 0 % d'entrée, versement et arbitrage
- +1 300 supports (ETF, SCPI)
- 100 % des loyers SCPI reversés
- Frais UC
- 0,50 %
- Fonds euros
- jusqu'à 3,45 % en 2025
- Dès 500 €
Altaprofits Vie : un contrat Generali, une offre de bienvenue
Pionnier de l’assurance vie en ligne, filiale de Generali, Altaprofits propose avec Altaprofits Vie près de 500 supports, dont 83 ETF sans surcoût et 90 actions en direct, pour 0,60 % par an (0,45 % au-delà de 300 000 €). Son fonds euros Netissima a servi 3,00 % en 2025, accessible à 100 %, et jusqu’au 31 décembre 2026 une offre de bienvenue va jusqu’à 1 000 € en bons d’achat. Revers : un quart d’avis clients négatifs, surtout sur la lenteur des opérations. Dès 300 €. Mon analyse complète : avis sur Altaprofits.
Altaprofits
4,0Le pionnier de l'assurance vie en ligne, filiale de Generali, sans frais d'entrée
- 0 % de frais d'entrée, de versement et d'arbitrage
- Fonds euros Netissima à 3,00 % net en 2025, ouvert à 100 %
- Près de 500 supports, dont 83 ETF sans surcoût et 90 actions
- Assureurs
- Generali, Suravenir, Swiss Life
- Frais de gestion UC
- 0,45 % à 0,60 % par an
- Ticket d'entrée
- dès 100 € (Digital Vie Prime), 300 € (Altaprofits Vie)
Quel contrat pour le meilleur fonds euros ?
Si votre priorité est le capital garanti, trois contrats ont servi 3,50 % en 2025 avec un fonds euros ouvert à 100 % : Meilleurtaux Essentiel Vie, Garance Épargne et Plan B de Mon Petit Placement. Les taux plus élevés existent, mais sous condition : 4,10 % chez Corum Life et Louve Infinity, dont le fonds euros est plafonné à 25 % et 10 % de l’épargne. Un taux record ne sert pas à grand-chose si vous ne pouvez y loger qu’une petite part de votre argent. Le classement contrat par contrat est dans mon comparatif des meilleures assurances vie en fonds euros.
Quelle est la meilleure gestion pilotée ?
Pour déléguer, privilégiez les gestions pilotées en ETF : ce sont les moins chères. Yomoni offre le meilleur compromis entre frais et performance en 2025 ; Goodvest s’impose pour une épargne responsable ; Ramify, pour les gros patrimoines qui veulent de l’immobilier et du private equity ; Nalo, pour une allocation calculée projet par projet. Frais, performances et avis clients sont détaillés dans mon comparatif des assurances vie en gestion pilotée.
Les assurances vie à éviter
Les contrats des réseaux bancaires traditionnels cumulent souvent les défauts : frais sur chaque versement, arbitrages payants, fonds maison plus chers et peu ou pas d’ETF. À performance de marché égale, ces frais font une différence considérable sur 10 ou 20 ans, comme le montre le calcul plus haut.
Si vous détenez déjà un vieux contrat chargé en frais, ne le fermez pas sans réfléchir : il garde son antériorité fiscale. Depuis la loi Pacte (2019), vous pouvez demander à le transférer vers un autre contrat du même assureur en conservant cette antériorité ; sinon, ouvrir un nouveau contrat en ligne à côté reste souvent la meilleure solution.
Fiscalité : ce qu’il faut retenir
La fiscalité est la même quel que soit le contrat : seuls les gains retirés sont imposés. Avant 8 ans, 30 % au total (12,8 % d’impôt et 17,2 % de prélèvements sociaux). Après 8 ans, un abattement annuel de 4 600 € sur les gains retirés (9 200 € pour un couple), puis 7,5 % d’impôt jusqu’à 150 000 € de versements, plus 17,2 % de prélèvements sociaux. Le détail est dans mon guide de la fiscalité de l’assurance vie, et le volet transmission dans assurance vie et succession. Pour comparer avec le PER, voyez mon guide PER ou assurance vie et mon classement des meilleurs PER.