À retenir
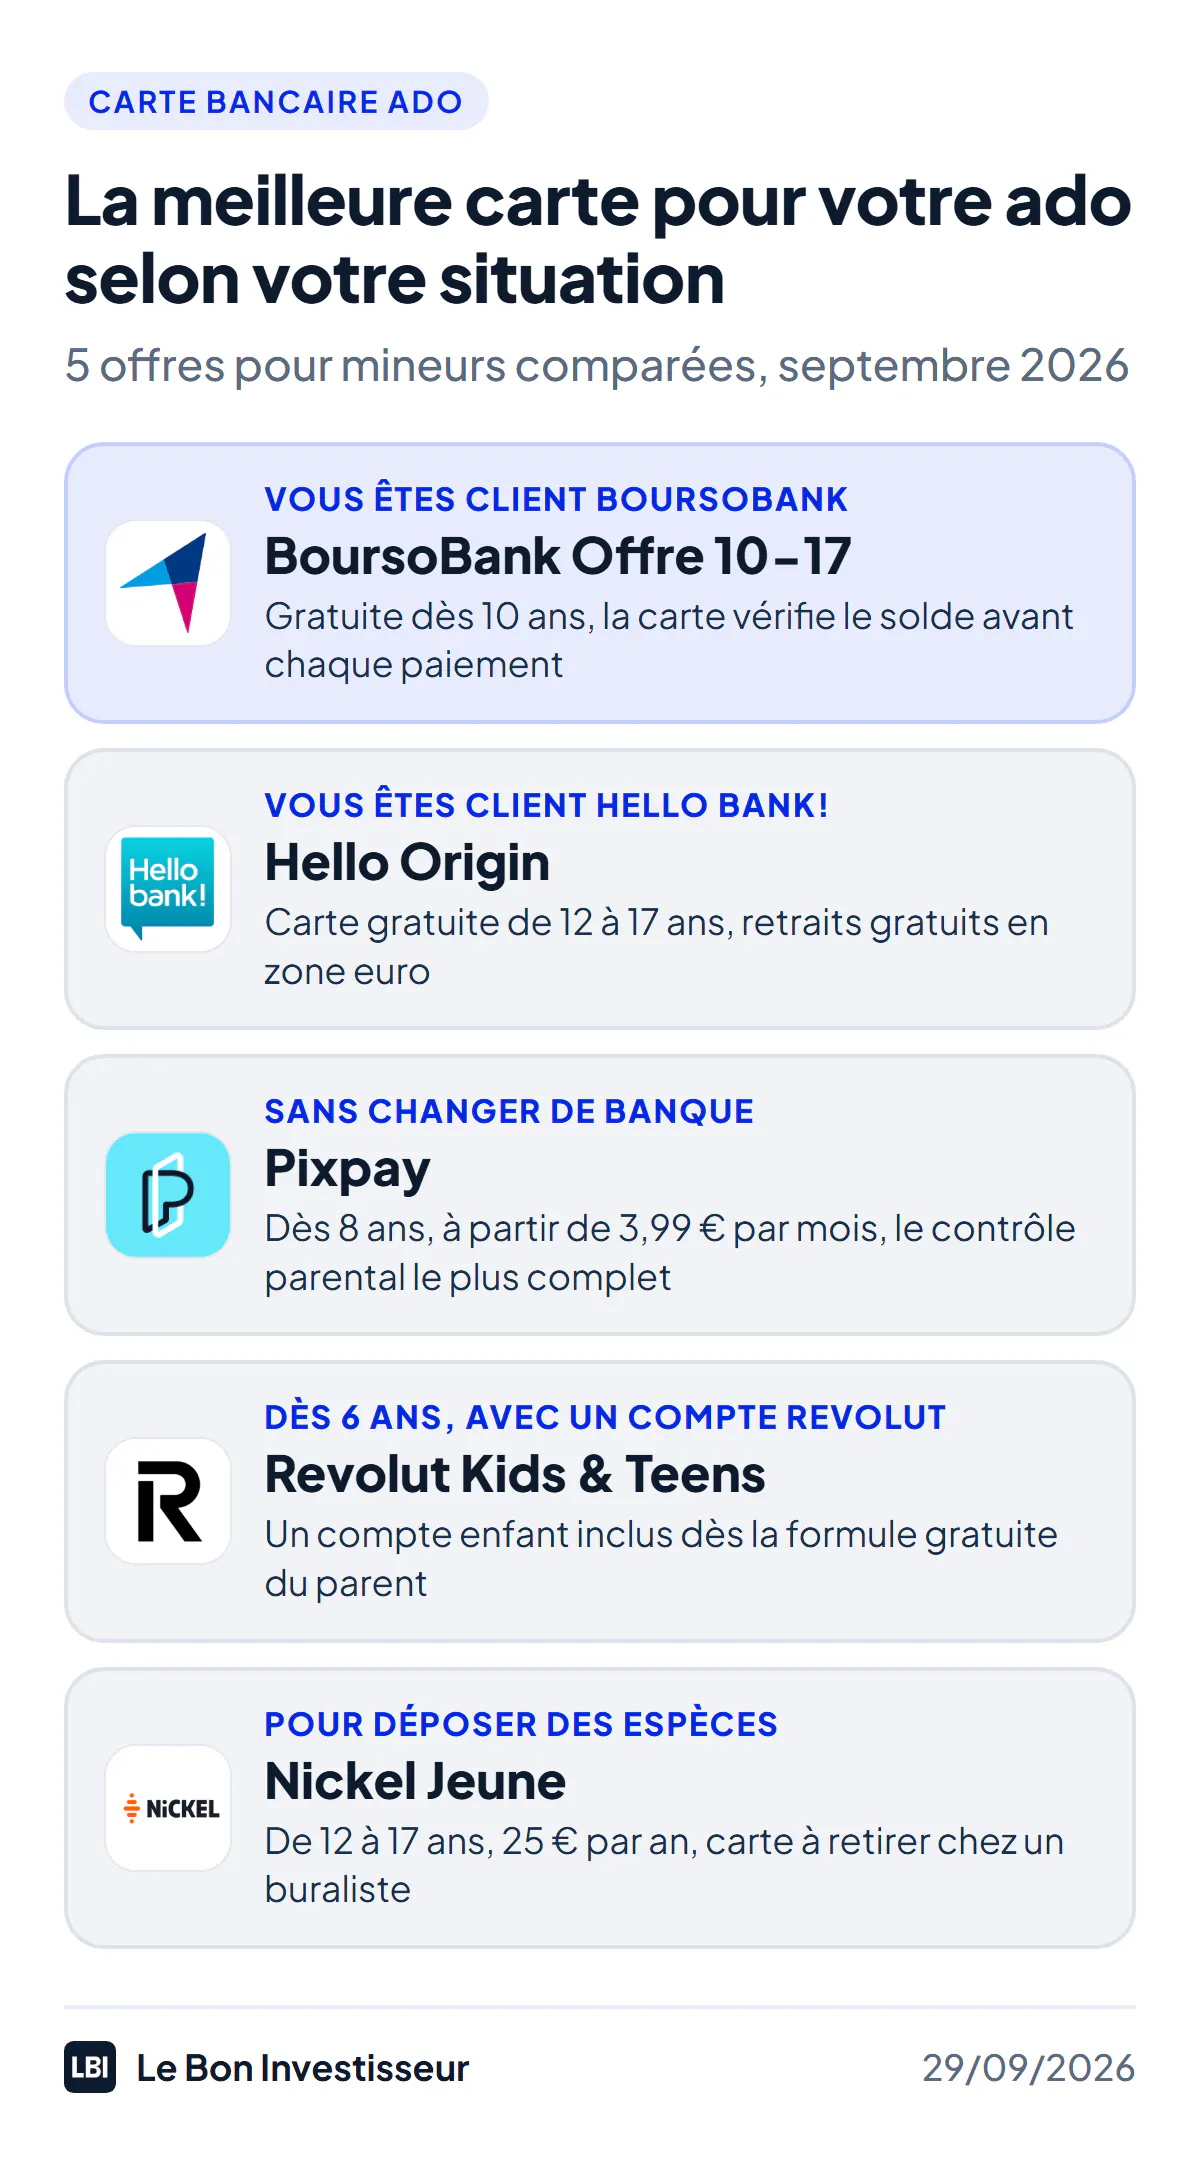
- Si vous êtes client BoursoBank, l’Offre 10-17 est la meilleure : gratuite dès 10 ans, carte qui vérifie le solde avant chaque paiement, plafonds fixés par vous.
- Client Hello bank!, la carte Hello Origin est gratuite de 12 à 17 ans ; client Revolut, un compte Kids & Teens est inclus dès la formule gratuite, dès 6 ans.
- Sans changer de banque, Pixpay offre le contrôle parental le plus complet dès 8 ans, pour 3,99 à 9,99 € par mois.
- Nickel Jeune (25 € par an) est la seule qui accepte les dépôts d’espèces chez un buraliste.
- Aucune de ces cartes ne permet le découvert : elles refusent le paiement si le solde ne suffit pas.
La meilleure carte bancaire pour un ado dépend d’abord de votre banque. Si vous êtes client BoursoBank, l’Offre 10-17 est la meilleure : gratuite dès 10 ans, avec une carte qui vérifie le solde avant chaque paiement. Client Hello bank!, la carte Hello Origin est gratuite de 12 à 17 ans. Sans changer de banque, Pixpay offre le contrôle parental le plus complet dès 8 ans, à partir de 3,99 € par mois ; Revolut Kids & Teens accueille les enfants dès 6 ans si vous avez un compte Revolut ; et Nickel Jeune accepte les espèces. Je n’ai pas d’enfant à équiper : ce comparatif est analytique, construit à partir des offres officielles relevées le 29 septembre 2026, des règles publiées par la Banque de France et des avis des familles.
Les 5 offres en bref
| Offre | Âge | Prix | Parent client obligatoire | Contrôle parental | Note |
|---|---|---|---|---|---|
| BoursoBank Offre 10-17 | 10 à 17 ans | 0 € | Oui | Plafonds, blocage, accès à l’épargne, demandes d’argent | 4,4/5 |
| Hello bank! Hello Origin | 12 à 17 ans | 0 € | Oui | Plafonds modérés | 4,3/5 |
| Pixpay | Dès 8 ans | 3,99 à 9,99 €/mois | Non | Le plus complet : commerçants bloqués, missions, coffre | 3,9/5 |
| Revolut Kids & Teens | 6 à 17 ans | 0 € (1 compte inclus dès la formule gratuite) | Oui (compte Revolut) | Plafonds, gel de la carte, jeux d’argent, alcool et tabac limités | 4/5 |
| Nickel Jeune | 12 à 17 ans | 25 €/an | Non | Plafonds, suivi en temps réel | 3,7/5 |
Les cinq cartes sont sans découvert : elles vérifient le solde avant chaque paiement. La note est celle de l’entreprise (offre, frais, service, avis clients), sur la même échelle que nos autres comparatifs.
Ce que dit la loi
Selon la Banque de France, rien n’interdit à un mineur d’avoir un compte à son nom, mais :
- l’ouverture du premier compte se fait par au moins un parent ; un second compte demande les deux parents. La banque peut refuser sans se justifier ;
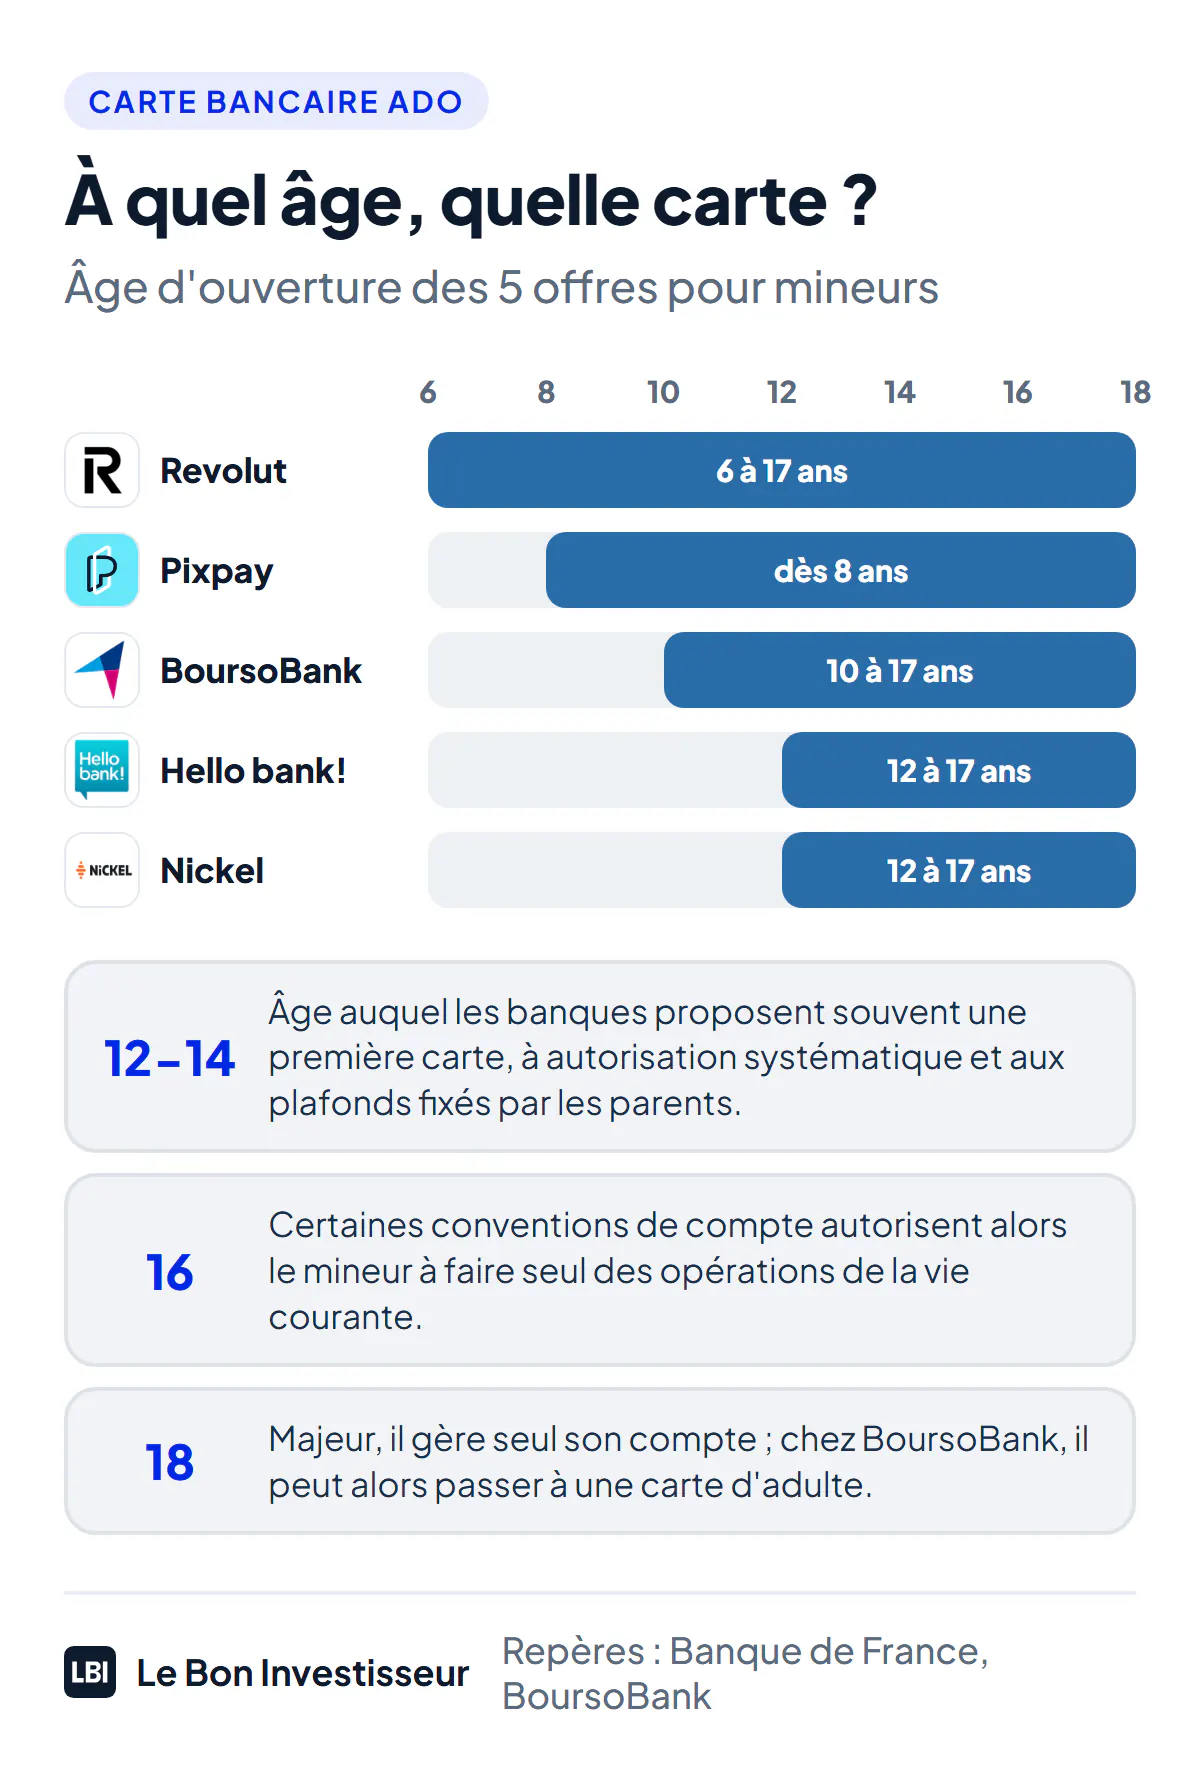
- une carte est souvent proposée dès 12 ou 14 ans, à autorisation systématique (elle ne peut pas rendre le compte débiteur) et avec des plafonds fixés par les parents ;
- à partir de 16 ans, certaines conventions de compte autorisent le mineur à faire seul des opérations de la vie courante ;
- la plupart des banques n’accordent pas de découvert aux mineurs ; si une convention le permet, les parents s’engagent à rembourser ;
- un mineur émancipé est traité comme un majeur.
Combien coûte une carte pour ado
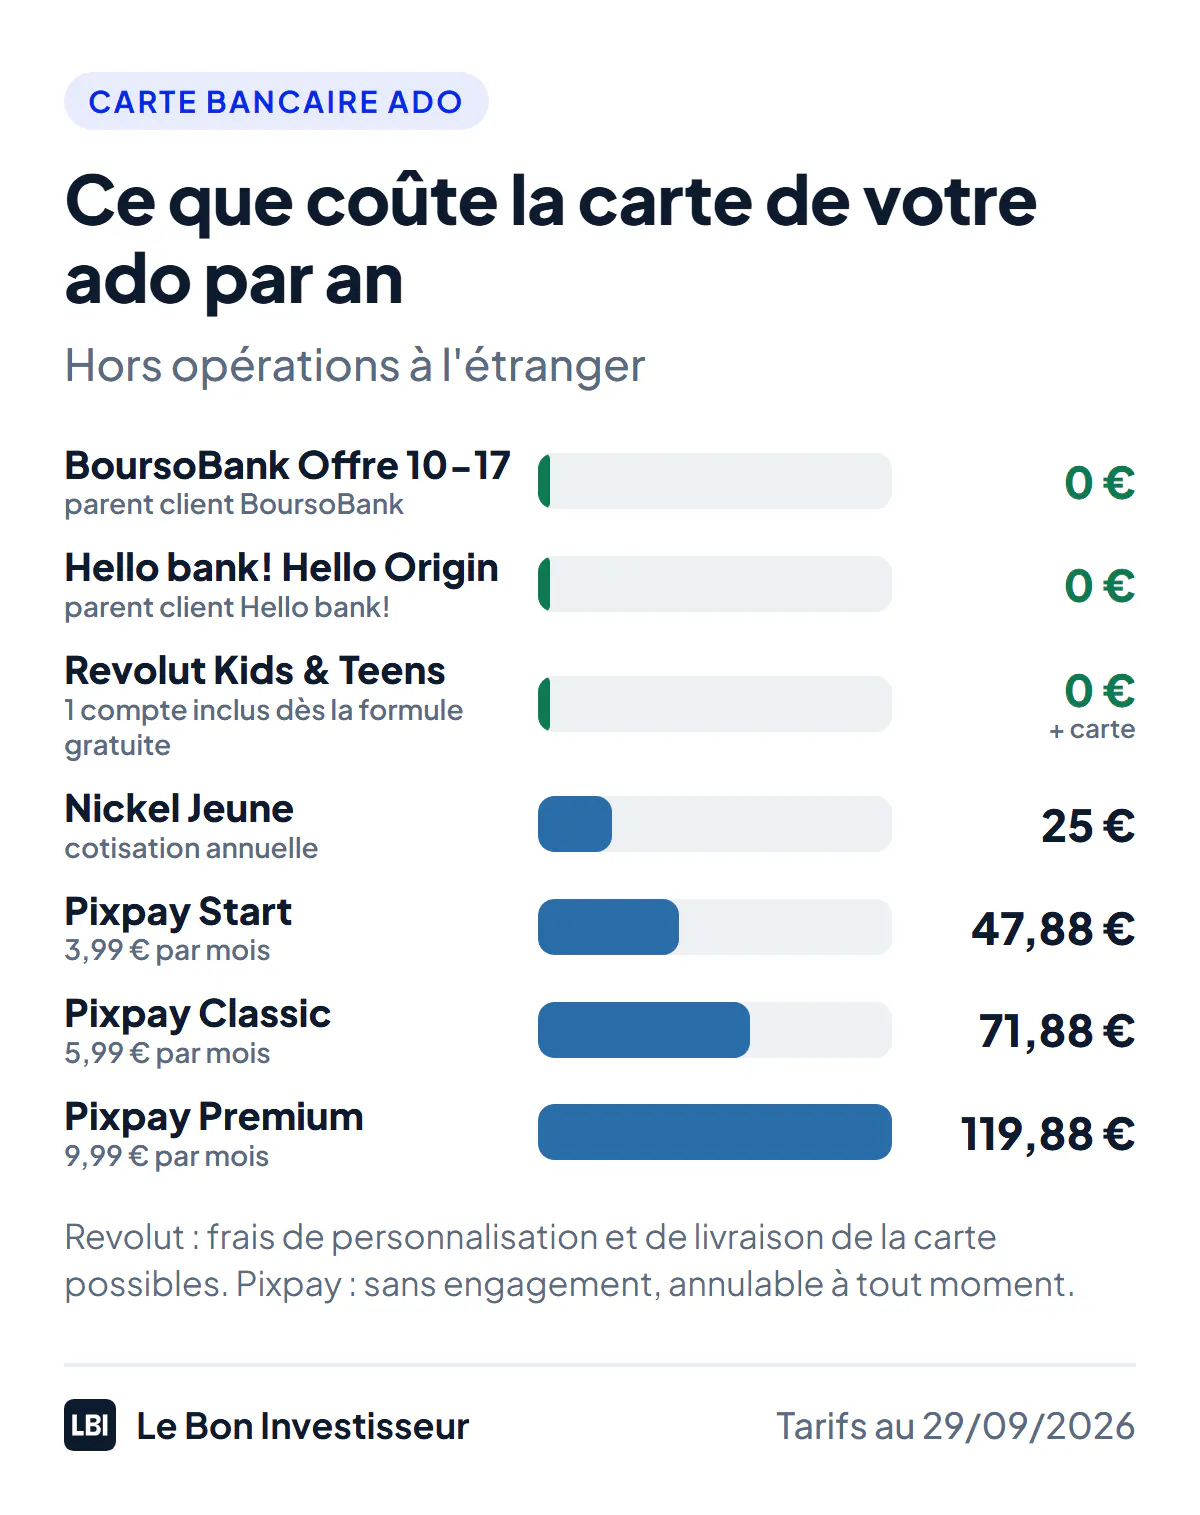
Trois offres sont gratuites, à condition d’être client de la banque. Les applications spécialisées se paient par abonnement, sans engagement.
BoursoBank Offre 10-17 : la meilleure carte gratuite
L’Offre 10-17 (anciennement Freedom) ouvre un compte et une carte Visa gratuite dès 10 ans, jusqu’à 17 ans et 6 mois, réservée aux enfants de clients BoursoBank. La carte est à autorisation systématique : elle ne fonctionne pas si l’argent n’est pas sur le compte. Elle est fournie par défaut en version dématérialisée (paiement mobile), la carte physique sur demande.
Vous fixez ses plafonds (jusqu’à 5 000 € de paiements sur 30 jours et 500 € de retraits sur 7 jours avec la carte Welcome 10-17), vous bloquez la carte en temps réel, et votre ado peut vous demander de l’argent depuis l’application : si vous acceptez, il le reçoit immédiatement. Vous pouvez aussi lui donner accès à un compte d’épargne. À l’étranger, les paiements en devises sont gratuits, les retraits en devises coûtent 1,69 %. La carte comprend les assurances et l’assistance d’une Visa Classic.
Ses limites : il faut être client, et la carte physique n’est pas envoyée d’office. BoursoBank est ma banque principale ; pour la comparer aux autres banques en ligne, voyez notre comparatif.
BoursoBank
4,4La banque en ligne la plus complète, carte gratuite sans condition de revenus
- Carte Welcome gratuite sans condition, Ultim gratuite dès 1 paiement par mois
- Découvert autorisé dès 3 mois d'ancienneté
- Bourse, assurance-vie, PER et crédit immobilier
- Prix
- 0 € (Welcome, Ultim), 9,90 €/mois (Metal)
- Paiement hors zone euro
- gratuit
- Retraits hors zone euro
- 1 à 3 gratuits par mois, puis 1,69 %
Hello bank! Hello Origin : la carte gratuite des 12-17 ans
La carte Hello Origin est gratuite de 12 à 17 ans, avec un compte de dépôt au nom de l’ado, réservé aux enfants de clients Hello bank!. C’est une carte de paiement et de retrait à autorisation systématique, avec des plafonds modérés. Les retraits en euros sont gratuits dans la zone euro. Hors zone euro, elle prend 2 % sur les paiements et sur les retraits, sauf aux distributeurs des réseaux de BNP Paribas (brochure tarifaire au 1er janvier 2026).
Ses limites : peu d’outils d’apprentissage comparés à Pixpay ou Revolut, et des frais à l’étranger. Pour le reste de l’offre, voyez mon avis sur Hello bank!.
Hello bank!
4,3La banque en ligne de BNP Paribas, carte gratuite si vous vous en servez
- Carte Visa gratuite avec 1 paiement ou 1 retrait par mois
- Paiements par carte sans frais partout dans le monde
- Chéquier, crédit immobilier, bourse et assurance-vie
- Prix
- 0 € (Hello One), 0 à 6 €/mois (Hello Prime)
- Paiement hors zone euro
- sans frais (hors frais de change de tiers)
- Découvert et chéquier
- chéquier oui, facilité de caisse en Hello Prime
Pixpay : le meilleur contrôle parental, sans changer de banque
Pixpay est une application française pour les enfants dès 8 ans : une carte Visa sans découvert, un RIB, une application pour l’ado et une pour les parents. Elle s’alimente depuis la carte de votre banque actuelle, sans ouvrir de compte à votre nom. Trois offres sans engagement (page tarifs au 29 septembre 2026) :
- Start, 3,99 € par mois : 1 retrait gratuit par mois en zone euro (1 € les suivants) ; hors zone euro, 2 % par paiement et 2 € par retrait.
- Classic, 5,99 € par mois : retraits et paiements illimités en zone euro, carte personnalisable.
- Premium, 9,99 € par mois : hors zone euro, 15 paiements et 5 retraits sans frais par mois.
Le contrôle parental est le plus complet du comparatif : commerçants sensibles bloqués, plafonds et canaux de paiement réglables, notifications en temps réel, argent de poche programmé, missions rémunérées et coffre d’épargne. Jusqu’à 6 co-parents peuvent piloter le compte. Pixpay n’est pas une banque : sa carte est émise par IDT Services Limited, établissement agréé à Malte, et son RIB fourni par Modulr Finance, agréé aux Pays-Bas.
Ses limites : c’est payant, jusqu’à 119,88 € par an en Premium, et des frais d’inactivité (jusqu’à 30 € par an) s’appliquent à un compte sans abonnement payé ni mouvement depuis 12 mois.
Pixpay
3,9La carte des 8-18 ans pilotée par les parents, sans changer de banque
- Carte Visa et RIB français dès 8 ans, sans découvert
- Blocage des commerçants, plafonds et notifications
- Argent de poche programmé, missions et coffre d'épargne
- Prix
- 3,99, 5,99 ou 9,99 €/mois, sans engagement
- Retraits en zone euro
- 1 gratuit par mois (Start), illimités (Classic)
- Hors zone euro
- 2 % par paiement, 2 € par retrait (Start, Classic)
Revolut Kids & Teens : dès 6 ans, avec votre compte Revolut
Revolut propose une application et une carte de débit aux 6-17 ans, pilotées depuis le compte Revolut du parent. Un compte enfant est inclus dès la formule gratuite du parent ; la personnalisation et la livraison de la carte peuvent être payantes. Les parents fixent les plafonds, gèlent la carte, versent l’argent de poche automatiquement, et les achats de jeux d’argent, d’alcool et de cigarettes sont limités.
Son point fort : un compte d’épargne pour l’enfant, rémunéré de 2,25 % par an (formule Standard du parent) à 2,5 % (Ultra), avec des intérêts versés chaque jour et un dépôt maximum de 4 200 €, garanti par le système lituanien. Si votre enfant a 14 ans ou moins, vous créez son compte ; à partir de 15 ans, il le crée et vous l’approuvez.
Ses limites : il faut un compte Revolut, et les avis récents signalent des paiements refusés sur certains sites (PayPal). Voir notre avis sur Revolut.
Revolut
4,0Le compte en ligne aux 8 millions de clients français, fort à l'étranger
- Compte gratuit avec IBAN français
- Change sans frais en semaine jusqu'à 1 000 €/mois
- Épargne, bourse et cryptos dans la même application
- Prix
- gratuit, ou de 3,99 à 60 €/mois
- Retraits gratuits
- 200 €/mois ou 5 retraits (Standard)
- Garantie des dépôts
- 100 000 € (fonds lituanien, puis FGDR)
Nickel Jeune : pour les espèces et les familles sans banque en ligne
Le compte Nickel Jeune s’adresse aux 12-17 ans, pour 25 € par an. Le parent souscrit en ligne, puis récupère la carte chez un buraliste. C’est une vraie carte Mastercard, sans découvert, avec un RIB, et la seule du comparatif qui accepte les dépôts d’espèces dans les points de vente Nickel : pratique pour l’argent de poche donné en liquide ou un petit job payé en espèces.
Les parents choisissent les plafonds mensuels et suivent le compte en temps réel. Ses limites : c’est payant là où les offres des banques en ligne sont gratuites. Voir notre avis sur Nickel.
Nickel
3,7Le compte pour tous, ouvert en 5 minutes chez un buraliste
- Sans condition de revenus, ouvert aux interdits bancaires
- Espèces et chèques acceptés
- Plus de 8 000 Points Nickel en France
- Prix
- 25 €/an (Classic), jusqu'à 105 €/an
- Retrait au distributeur
- 1,50 € (gratuit en Metal)
- Découvert et chéquier
- non
Ce qu’en disent les clients
| Offre | Trustpilot | App Store, note affichée | App Store, 50 derniers avis écrits |
|---|---|---|---|
| BoursoBank (toute la banque) | 4,4 (56 938 avis) | 4,9 | 3,7 |
| Hello bank! (toute la banque) | 4,0 (9 989 avis) | 4,7 | 3,0 |
| Pixpay | 4,6 (11 324 avis) | 4,7 | 3,9 |
| Revolut, application ados | 4,7 (toute la banque) | 4,8 | 3,9 |
| Nickel (toute la banque) | 4,2 (31 581 avis) | 4,7 | 4,0 |
Relevés du 29 septembre 2026 sur Trustpilot et l’App Store. Les familles saluent surtout le suivi en temps réel et la simplicité. Les reproches récents portent sur les applications elles-mêmes : chez Pixpay, des connexions impossibles et une nouvelle interface jugée moins claire depuis l’été 2026 ; chez Revolut, des blocages après des mises à jour et des paiements refusés sur certains sites. Rien d’inquiétant pour l’argent de l’enfant, mais de quoi garder une solution de secours pour un voyage scolaire.
Bien régler la première carte
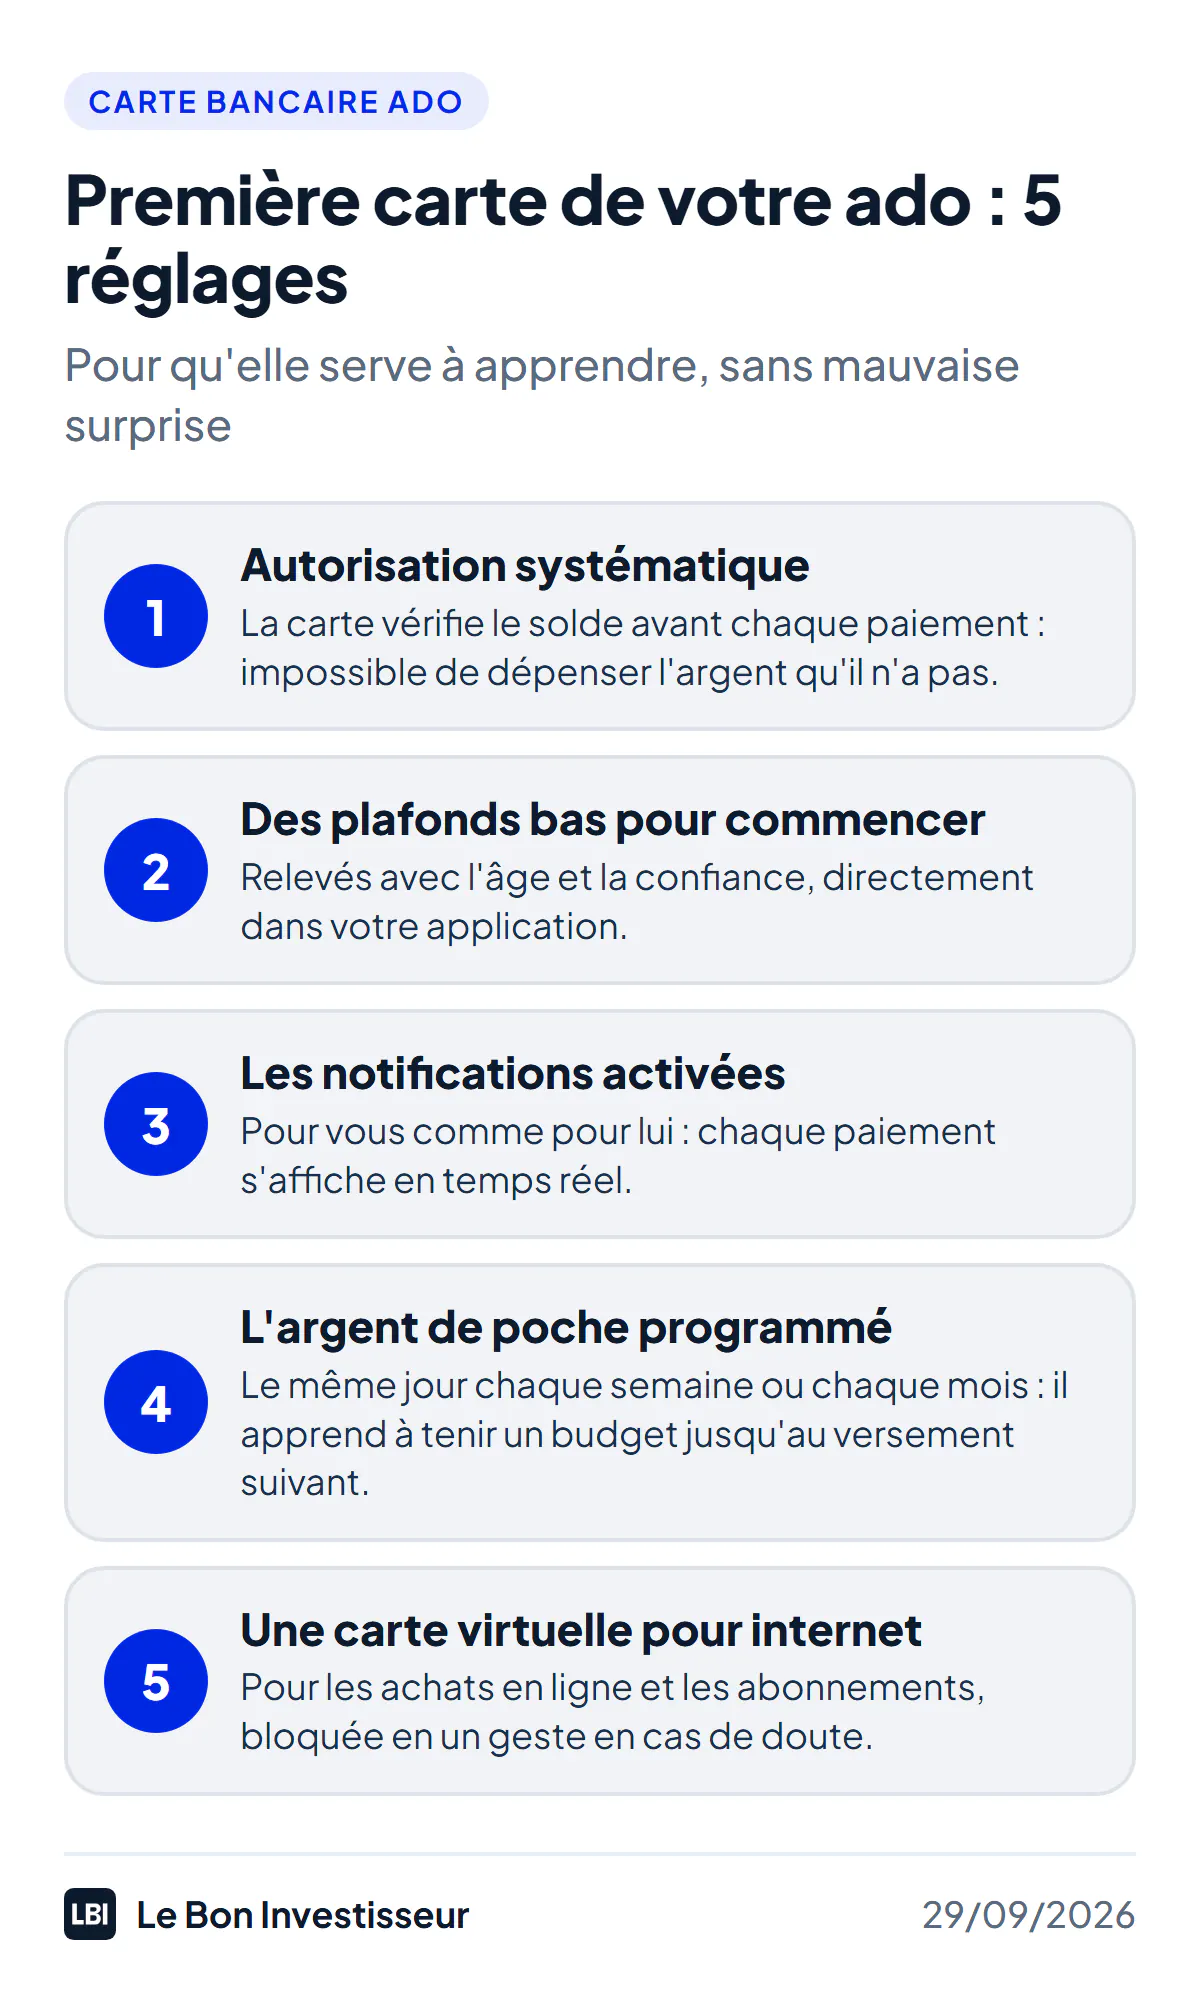
Une carte n’apprend rien toute seule : ce qui compte, c’est le rythme. Un argent de poche versé le même jour, que l’ado répartit entre sorties, achats et épargne, c’est la méthode des enveloppes appliquée à 14 ans. Plus tard, une application de budget comme YNAB reprend la même logique.
Et l’épargne de votre enfant ?
La carte sert à dépenser ; l’épargne se place ailleurs. Un Livret A peut être ouvert à un mineur par son représentant légal : 1,7 % net depuis le 1er août 2026, jusqu’à 22 950 €. Le Livret Jeune, de 12 à 25 ans, est plafonné à 1 600 € et rapporte au moins autant que le Livret A, selon la banque. Pour aller plus loin, voyez notre sélection des placements sans risque.
Notre choix selon votre situation
- Vous êtes client BoursoBank : l’Offre 10-17, gratuite dès 10 ans.
- Vous êtes client Hello bank! : la carte Hello Origin, gratuite dès 12 ans.
- Vous ne voulez pas changer de banque et voulez des outils pour apprendre : Pixpay, Start à 3,99 € par mois pour commencer.
- Votre enfant a moins de 8 ans et vous avez un compte Revolut : Revolut Kids & Teens, dès 6 ans.
- L’argent de poche arrive en espèces : Nickel Jeune, dès 12 ans.
Pour choisir votre propre carte, voyez notre comparatif des cartes bancaires.