À retenir
- Le meilleur placement sans risque de 2026 est le LEP, à 2,5 % net, si vos revenus y donnent droit ; sinon, le Livret A et le LDDS, à 1,7 % net, portent l’épargne de précaution.
- Pour l’argent de 2 à 8 ans, un fonds euros ouvert à 100 % fait mieux : 3,50 % en 2025 chez Meilleurtaux Essentiel Vie, 3,26 % sur Life Epargne d’Epargnissimo, contre 2,63 % en moyenne.
- Au-delà de 8 ans, le PEA investi en ETF reste le meilleur placement : 18,6 % de prélèvements sociaux seulement après 5 ans, et 1 € par ordre chez Trade Republic, plans programmés gratuits.
- L’assurance vie en ETF (Linxea Spirit 2, 0,50 % par an) prend le relais sans plafond ; le PER (Linxea Spirit PER, Placement-direct) sert à baisser l’impôt quand votre tranche est de 30 % ou plus.
- SCPI, crowdfunding et cryptomonnaies ne garantissent rien : une petite part du patrimoine, jamais l’épargne de précaution. Un rendement élevé promis sans risque est le premier signe d’une arnaque.
Quel est le meilleur placement en 2026 ? Sans risque, le LEP à 2,5 % net si vos revenus y donnent droit, puis le Livret A et le LDDS à 1,7 % net. Pour l’argent dont vous aurez besoin dans 2 à 8 ans, un fonds euros ouvert à 100 % de l’épargne : 3,50 % en 2025 chez Meilleurtaux Essentiel Vie, contre 2,63 % en moyenne. Au-delà de 8 ans, un PEA investi en ETF, chez un courtier aux frais bas. Ce classement range les 10 meilleurs placements de l’année, un par type, avec leur rendement daté, leur risque, leur fiscalité 2026 et les établissements où les ouvrir. La méthode pour répartir son argent selon son horizon est dans mon guide où placer son argent ; ici, on classe et on choisit où ouvrir.
J’investis depuis 2019 : mon épargne de précaution est sur un Livret A, mon PEA en ETF chez BoursoBank depuis 2021, j’investis chaque mois chez Trade Republic, mon PER est chez Placement-direct depuis novembre 2023 et j’utilise toujours SwissBorg pour la crypto. Pour l’assurance vie, le livret bancaire, les SCPI et le crowdfunding, ce classement est analytique : il repose sur les sites officiels des établissements et les sources publiques relevés le 27 octobre 2026, et sur les avis clients récents.
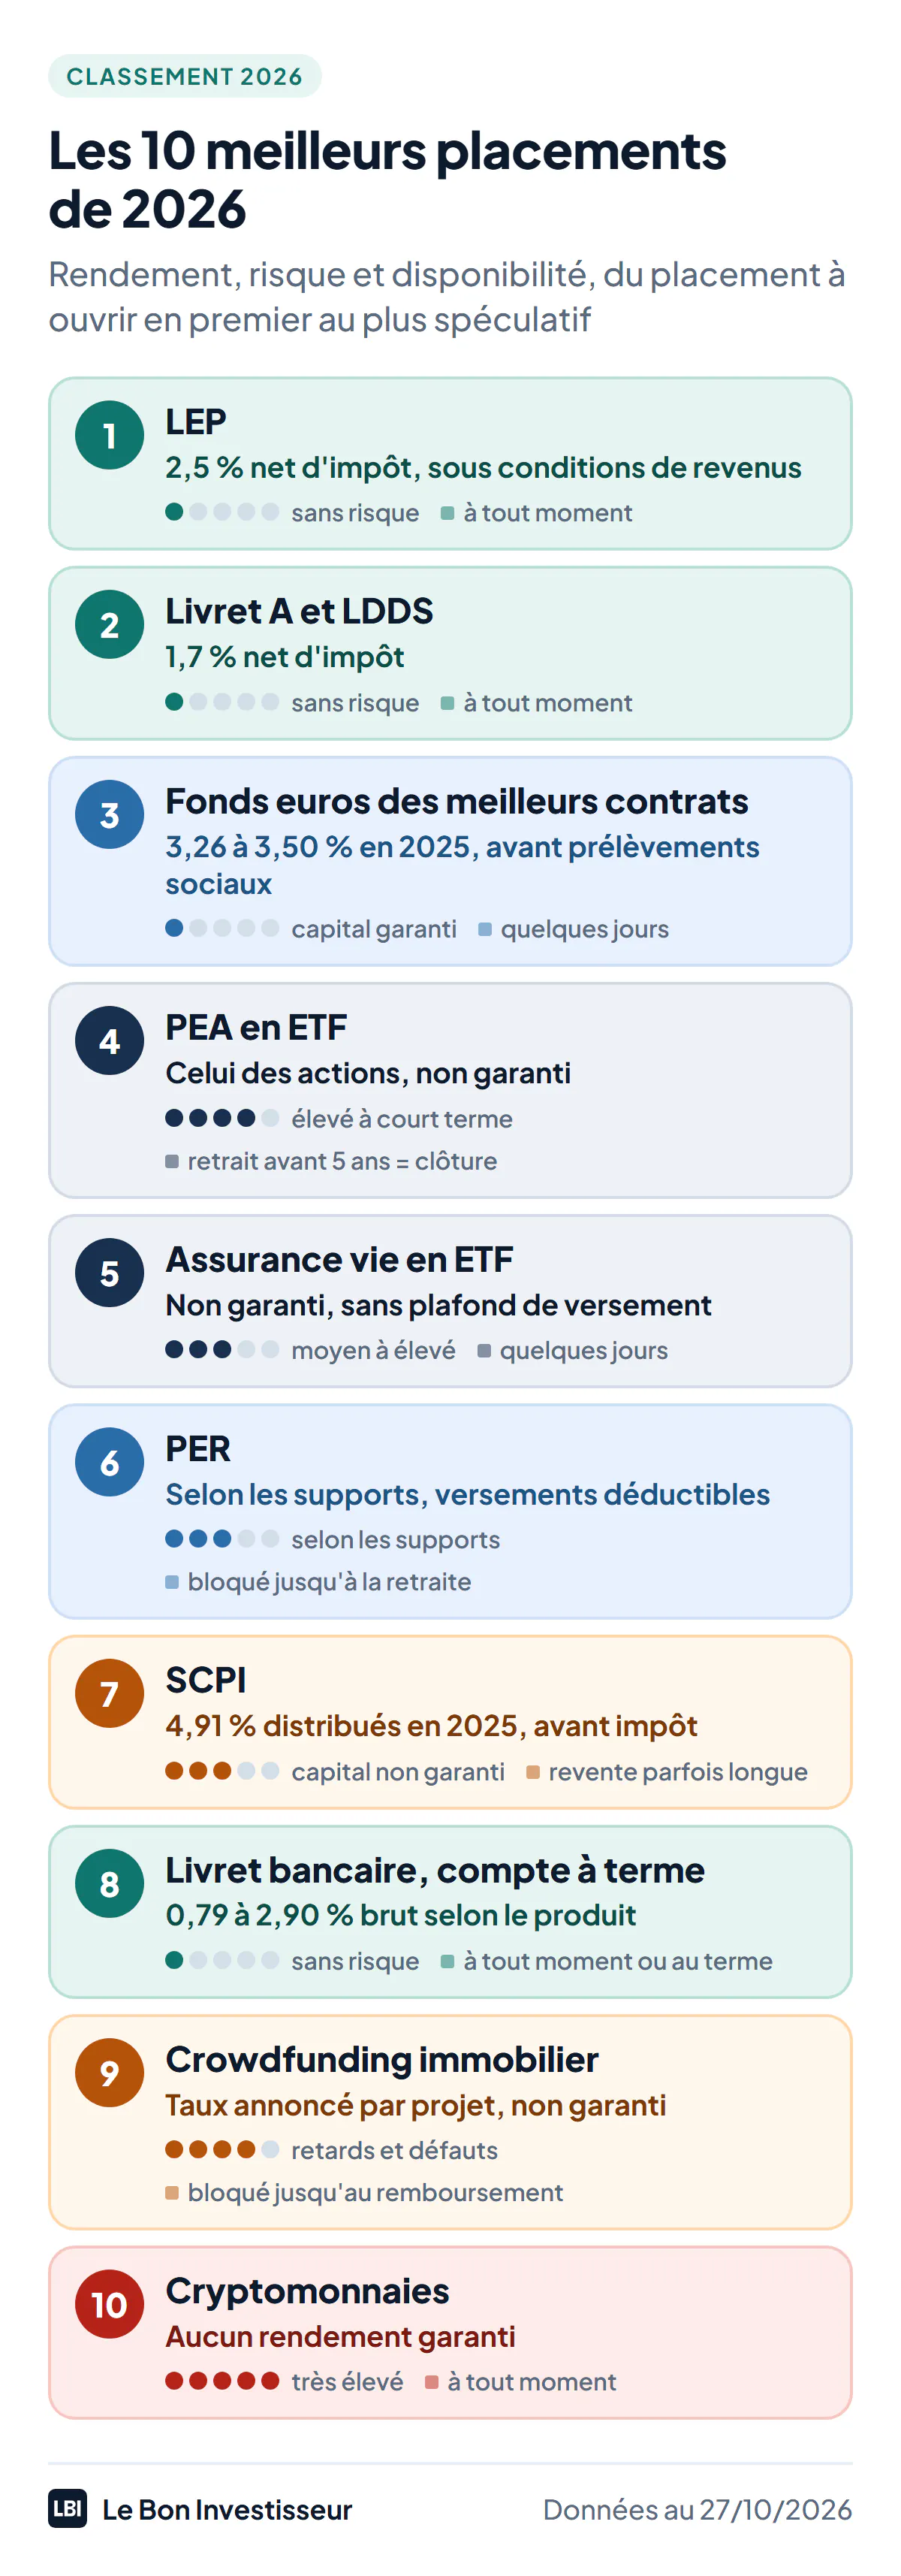
Le classement des meilleurs placements 2026 en bref
| Rang | Placement | Rendement (date) | Risque de perte | Disponibilité | Fiscalité 2026 | Où l’ouvrir |
|---|---|---|---|---|---|---|
| 1 | LEP | 2,5 % net depuis le 01/08/2026 | Aucun | Immédiate | Exonéré | Votre banque, sous conditions de revenus |
| 2 | Livret A et LDDS | 1,7 % net depuis le 01/08/2026 | Aucun | Immédiate | Exonérés | Votre banque |
| 3 | Fonds euros | 3,50 % en 2025 pour le meilleur ouvert à 100 %, 2,63 % en moyenne | Capital garanti par l’assureur | Quelques jours | 17,2 % par an, impôt au retrait allégé après 8 ans | Meilleurtaux Essentiel Vie, Epargnissimo |
| 4 | PEA en ETF | Celui des actions, non garanti | Élevé à court terme | Un retrait avant 5 ans clôture le plan | 18,6 % après 5 ans, 31,4 % avant | Trade Republic, Bourse Direct, BoursoBank |
| 5 | Assurance vie en ETF | Non garanti, selon les supports | Moyen à élevé | Quelques jours | 30 % avant 8 ans ; après, abattement puis 24,7 % | Linxea Spirit 2, Goodvest |
| 6 | PER | Selon les supports | Selon les supports | Bloqué jusqu’à la retraite, sauf exceptions | Versements déductibles ; à la sortie, barème sur le capital et 31,4 % sur les gains | Linxea Spirit PER, Placement-direct |
| 7 | SCPI | 4,91 % distribués en 2025, avant impôt | Capital et loyers non garantis | Revente parfois longue | Barème et 17,2 % en direct, fiscalité de l’assurance vie dans un contrat | Une assurance vie qui reverse tous les loyers |
| 8 | Livret bancaire, compte à terme | 0,79 % brut pour un livret, 2,38 % à 2,90 % pour un compte à terme (moyennes d’août 2026) | Aucun | Immédiate, ou bloqué jusqu’au terme | 31,4 % | Livret Goodvest |
| 9 | Crowdfunding immobilier | Taux annoncé par projet, non garanti | Élevé : retards et défauts | Bloqué jusqu’au remboursement | 31,4 % sur les intérêts | Anaxago |
| 10 | Cryptomonnaies | Aucun garanti, cours très volatils | Très élevé | Immédiate sur une plateforme | 31,4 % au-delà de 305 € de cessions par an | SwissBorg |
Sources : arrêtés des 28 et 29 juillet 2026 (livrets réglementés), ACPR (fonds euros moyen 2025), sites des assureurs (meilleurs fonds euros), ASPIM et IEIF (SCPI), Banque de France (taux moyens d’août 2026, publiés le 1er octobre 2026). Le rendement d’un placement non garanti n’est pas une promesse : le passé ne préjuge pas de l’avenir.
Comment nous avons classé les placements
Le classement suit l’ordre dans lequel un épargnant a intérêt à considérer ces placements en 2026, de la réserve disponible au plus spéculatif : c’est la logique de la pyramide de l’investissement. Quatre critères décident du rang.
- Le rendement après impôt, face à l’inflation. Un taux brut ne veut rien dire seul : le Livret A à 1,7 % net rapporte plus qu’un livret bancaire à 2 % brut, qui ne laisse que 1,37 % après la flat tax de 31,4 %. Et avec des prix en hausse de 3,1 % sur un an en septembre 2026 selon l’Insee, aucun placement garanti ne protège complètement le pouvoir d’achat.
- Le risque de perte. Capital garanti (livrets, fonds euros), capital exposé aux marchés (actions, unités de compte, SCPI) ou risque de défaut (crowdfunding) : plus le rendement espéré monte, plus la baisse possible est forte.
- La disponibilité. Immédiate pour un livret, quelques jours pour une assurance vie, des années pour un PER ou un projet de crowdfunding.
- Les frais. Sur 20 ans, quelques dixièmes de point de frais en plus chaque année coûtent davantage que la plupart des écarts de rendement entre contrats. C’est le premier critère pour choisir où ouvrir.
Placements financiers ou placements bancaires ?
Les placements bancaires (livrets, comptes à terme, PEL) garantissent votre capital et vous versent un intérêt fixé à l’avance ou révisable. Les placements financiers (actions, obligations, fonds, ETF) visent davantage, sans garantie, et se logent dans une enveloppe : PEA, assurance vie, PER ou compte-titres. L’enveloppe ne change pas le risque, elle change l’impôt. L’assurance vie est un cas à part : son fonds euros garantit le capital comme un livret, ses unités de compte suivent les marchés comme un placement financier.
1. Le LEP : le meilleur placement sans risque, si vous y avez droit
Le livret d’épargne populaire rapporte 2,5 % net d’impôt depuis le 1er août 2026, jusqu’au 31 janvier 2027, sur 10 000 € au plus. C’est le livret le mieux rémunéré, sans impôt ni prélèvements sociaux, disponible à tout moment. Il est réservé aux revenus modestes : en 2026, votre revenu fiscal de référence ne doit pas dépasser 23 028 € pour une part en métropole, un plafond qui augmente avec le nombre de parts.
Même ce meilleur taux garanti reste sous l’inflation de 3,1 % : le LEP protège votre épargne de précaution, il ne l’enrichit pas.
Où l’ouvrir : dans votre banque, qui le distribue aux mêmes conditions que les autres. Si vous y avez droit et qu’il n’est pas plein, c’est la première case à remplir.
2. Le Livret A et le LDDS : la base de l’épargne de précaution
1,7 % net d’impôt, disponibles à tout moment et garantis par l’État, jusqu’à 22 950 € pour le Livret A et 12 000 € pour le LDDS, soit 34 950 € par personne pour les deux. C’est là que va l’épargne de précaution, l’argent des imprévus : 3 à 6 mois de dépenses courantes, davantage si vos revenus sont irréguliers.
Mon épargne de précaution est sur un Livret A à la Banque Populaire, et je n’y touche pas. Son rôle n’est pas de rapporter, mais d’être là le jour où j’en ai besoin, sans que j’aie à vendre un placement en baisse.
Où l’ouvrir : dans n’importe quelle banque, un seul Livret A et un seul LDDS par personne. Le taux est le même partout ; inutile de changer de banque pour eux.
3. Le fonds euros : le meilleur placement garanti pour 2 à 8 ans
Le fonds euros d’une assurance vie garantit votre capital et vous verse chaque année des intérêts définitivement acquis. En 2025, il a servi 2,63 % en moyenne, nets de frais de gestion et avant prélèvements sociaux, selon l’ACPR. Les meilleurs contrats en ligne ont fait bien mieux : 3,50 % chez Meilleurtaux Essentiel Vie, soit 2,90 % après les 17,2 % de prélèvements sociaux. C’est plus que le Livret A, mais toujours un peu sous l’inflation.
Trois points comptent avant le taux. L’accès : certains fonds euros records sont plafonnés à 10 ou 25 % de l’épargne, ou réservés aux versements qui comportent une part d’unités de compte ; Meilleurtaux Essentiel Vie et Life Epargne acceptent 100 % de l’épargne sans condition. La garantie : le capital est garanti hors frais de gestion, parfois à 98 % seulement. Les frais : aucun frais sur versement chez les deux contrats retenus. Le classement contrat par contrat est dans mon comparatif des meilleures assurances vie en fonds euros.
Meilleurtaux Essentiel Vie : 3,50 % en 2025, sans unités de compte imposées
Assuré par La France Mutualiste, Meilleurtaux Essentiel Vie a servi 3,50 % net de frais de gestion en 2025 sur son fonds euros, accessible à 100 % sans contrainte d’investissement en unités de compte. C’est l’un des meilleurs taux de 2025 pour un fonds euros ouvert sans condition. Le contrat s’ouvre dès 300 €, sans frais d’entrée, de versement ni d’arbitrage ; le fonds euros supporte 0,77 % de frais de gestion par an (le taux affiché en est net), les unités de compte 0,50 % et les ETF 0,60 %. C’est d’abord un contrat pour sécuriser son épargne : pour investir en ETF, Linxea Spirit 2, présenté plus bas, va plus loin.
Avis clients : 4,7/5 sur Trustpilot pour Meilleurtaux Placement (3 712 avis au 27 octobre 2026) ; les avis négatifs récents reprochent surtout un suivi et des réponses lents, et des primes de bienvenue versées en retard ou refusées.
Meilleurtaux Essentiel Vie
4,6Le meilleur fonds euros sans contrainte, éligible et garanti à 100 %
- Fonds euros accessible à 100 % de l'épargne, sans contrainte d'UC
- Capital garanti à 100 %
- Rendement élevé pour un placement 100 % sécurisé
- Assureur
- La France Mutualiste
- Fonds euros 2025
- 3,50 % (éligible et garanti à 100 %)
- Ticket d'entrée
- 300 €
Epargnissimo : 3,26 % sur Life Epargne, dès 100 € sur Croissance Avenir
Epargnissimo distribue deux contrats en ligne. Life Epargne, assuré par Spirica, donne accès au Fonds Euro Objectif Climat, qui a servi 3,26 % net en 2025, accessible à 100 % sans contrainte d’unités de compte, avec une garantie annuelle du capital de 98 % brute de frais. Le contrat s’ouvre dès 500 €, avec plus de 1 000 unités de compte (ETF, SCPI, actions) à 0,50 % par an. Croissance Avenir, assuré par Suravenir, s’ouvre dès 100 € : son fonds euros Suravenir Opportunités 2 a servi 3,00 % net en 2025, avec plus de 700 unités de compte dont plus de 100 ETF, à 0,60 % par an. Tout se fait en ligne, sans frais sur versement. Mon analyse complète : avis sur Epargnissimo.
Avis clients : Epargnissimo ne compte que 3 avis sur Trustpilot au 27 octobre 2026, trop peu pour en tirer une tendance. Les contrats sont gérés par leurs assureurs, Spirica et Suravenir, qui exécutent rachats et arbitrages.
Epargnissimo
4,4Assurances-vie et PER en ligne parmi les moins chers du marché
- Accompagnement par des experts en gestion de patrimoine
- Offre complète : assurance-vie, capitalisation, PER
- Tickets d'entrée accessibles (dès 100 €)
- Frais de versement
- 0%
- Frais d'arbitrage
- 0%
- Souscription 100% en ligne
4. Le PEA en ETF : le meilleur placement à long terme
Pour l’argent que vous ne toucherez pas avant 8 ans, les actions restent le placement qui a le plus rapporté sur longue période, au prix de baisses parfois fortes. Le plus simple est l’ETF, un fonds coté qui réplique un indice entier, comme le MSCI World, qui réunit les grandes entreprises des pays développés. Le meilleur endroit pour le loger est le PEA : 150 000 € de versements, et après 5 ans, des gains qui ne paient plus que 18,6 % de prélèvements sociaux, au lieu de 31,4 %. Un retrait avant 5 ans clôture le plan : n’y mettez que l’argent du long terme, mais ouvrez-le tôt pour lancer le compteur.
Mon PEA est chez BoursoBank depuis 2021, investi en ETF : environ 80 % sur le MSCI World, le reste sur le Nasdaq et les marchés émergents. Les règles du PEA sont les mêmes partout ; seuls les frais, les ETF proposés et le service changent. Je compare 8 établissements dans mon classement des meilleurs PEA, dont je reprends ici les trois qui répondent aux trois façons d’investir.
Trade Republic : investir chaque mois sans frais
Trade Republic, banque allemande qui tient le PEA depuis sa succursale française, facture 1 € par ordre, quel que soit le montant, et ses plans d’investissement programmés sont gratuits, sur les ETF comme sur les actions. Ni frais d’ouverture ni droits de garde, et un PEA jeunes pour les 18-25 ans. J’y investis automatiquement chaque mois de l’argent que je ne veux pas toucher, et je n’y ai jamais payé de frais de courtage. Ses limites : pas de PEA-PME, et un transfert entrant qui doit porter sur tout le PEA.
Avis clients : 4,7/5 sur Trustpilot (70 863 avis au 27 octobre 2026, tous pays) ; les avis négatifs récents reprochent un service client automatisé et difficile à joindre, et des virements, retraits ou transferts de PEA qui durent des semaines. Une partie des notes vient de demandes d’avis dans l’application.
Trade Republic PEA
4,6Le PEA le moins cher pour investir chaque mois, dès 1 €
- Plans d'investissement programmés sans frais
- 1 € par ordre, quel que soit le montant
- PEA jeune de 18 à 25 ans
- Courtage
- 1 € par ordre, plans programmés gratuits
- Droits de garde
- 0 €
- Teneur du PEA
- succursale française de Trade Republic Bank
Bourse Direct : le PEA complet au courtage le plus bas
Courtier français créé en 1996, Bourse Direct facture sur Euronext 0,99 € jusqu’à 500 €, 1,90 € jusqu’à 1 000 €, puis 0,09 % au-delà de 4 400 €, soit 4,50 € pour un ordre de 5 000 €, selon sa grille relevée le 22 octobre 2026. Il propose l’éventail complet : PEA, PEA-PME et PEA jeunes, sans droits de garde. C’est le meilleur choix pour qui passe quelques ordres ponctuels par an et veut un PEA français. Je détaille ses frais dans mon avis sur Bourse Direct.
Avis clients : 3,1/5 sur Trustpilot (1 636 avis au 27 octobre 2026) ; les clients louent des conseillers joignables, mais les avis négatifs les plus récents citent des transferts de PEA en attente depuis 4 mois.
Bourse Direct
4,5Le courtier en ligne français historique, parmi les moins chers sur Euronext
- PEA, PEA-PME et PEA Jeunes, sans droits de garde
- 27 ETF en investissement programmé sans frais
- Courtier français, IFU fourni, conseillers au téléphone
- Ordre de 1 000 €
- 1,90 € (0,99 € jusqu'à 500 €)
- Ordre de 5 000 €
- 4,50 € (0,09 % de l'ordre)
- Transfert sortant du PEA
- 15 € par ligne, 150 € au plus
BoursoBank : le PEA à côté de votre compte courant
C’est là qu’est mon PEA, et sa force est d’avoir tout au même endroit : compte courant, PEA, PEA-PME, dès 10 €. Au tarif Découverte, un ordre coûte 1,99 € jusqu’à 500 €, puis 0,60 %, ramené au plafond légal du PEA (5 € pour 1 000 €, 25 € pour 5 000 €) : les gros ordres y coûtent plus cher que chez Bourse Direct. Une sélection d’ETF, dite Boursomarkets, s’achète sans frais de courtage, sous conditions. Pour ma part, je n’y ai jamais payé de frais de courtage. Mon expérience complète est dans mon avis sur BoursoBank Bourse.
Avis clients : 4,4/5 sur Trustpilot (58 224 avis au 27 octobre 2026, surtout sur la banque) ; les avis négatifs récents reprochent un service client difficile à joindre, qui renvoie vers l’assistant en ligne, et des comptes ou des virements bloqués.
BoursoBank PEA
4,3Le PEA d'une banque complète, avec PEA-PME et PEA 18-25 ans
- Dès 10 € de versement initial, sans droits de garde
- PEA, PEA-PME et PEA 18-25 ans au même endroit
- Plan d'épargne programmé sans frais dès 10 € par mois
- Ordre de 500 €
- 1,99 € (tarif Découverte)
- Ordre de 1 000 €
- 5 € (plafond légal du PEA)
- ETF Boursomarkets
- 0 € à l'achat
5. L’assurance vie en ETF : investir sans plafond
L’assurance vie prend le relais du PEA pour les sommes au-delà de 150 000 €, pour les ETF qu’il n’accepte pas ou pour préparer une transmission. Pas de plafond de versement, l’argent disponible en quelques jours, et une fiscalité qui s’allège après 8 ans : abattement de 4 600 € par an sur les gains retirés (9 200 € pour un couple), puis 7,5 % d’impôt jusqu’à 150 000 € de versements, plus 17,2 % de prélèvements sociaux. Chaque bénéficiaire reçoit aussi jusqu’à 152 500 € sans droits de succession pour les versements faits avant 70 ans. Ma sélection complète, profil par profil, est dans la meilleure assurance vie.
Linxea Spirit 2 : la gestion libre au meilleur prix
Assuré par Spirica, Linxea Spirit 2 ne prend aucun frais d’entrée, de versement ni d’arbitrage en ligne, et 0,50 % par an sur les unités de compte. Plus de 1 100 supports (ETF, SCPI, actions), des SCPI qui reversent 100 % de leurs loyers, et deux fonds euros accessibles sans contrainte d’unités de compte, à 3,08 % et 3,26 % nets en 2025, garantis à 98 %. Dès 500 €. C’est le contrat polyvalent pour qui choisit seul ses supports : un ETF mondial pour le long terme, le fonds euros pour la part prudente.
Avis clients : 4,7/5 sur Trustpilot (1 961 avis au 27 octobre 2026) ; les clients saluent des conseillers joignables et pédagogues, mais les avis négatifs de 2026 citent des rachats, des retraits ou des transferts bloqués pendant des semaines, parfois par les contrôles de conformité, et un parcours de versement laborieux. Une partie des avis récents est sollicitée par Linxea.
Linxea
4,3Le courtier en ligne aux frais planchers, de l'assurance vie au PER
- 0 % de frais d'entrée, de versement et d'arbitrage en ligne
- Fonds euros accessibles à 100 %, jusqu'à 3,26 % net en 2025
- Plus de 1 100 supports sur Spirit 2 (ETF, SCPI, actions)
- Frais de gestion UC
- 0,50 % à 0,60 % par an
- Meilleur fonds euros 2025
- 3,26 % net (Spirit 2)
- Ticket d'entrée
- dès 100 € (Avenir 2)
Goodvest : déléguer en investissant de façon responsable
Goodvest gère votre assurance vie à votre place, en ETF et fonds labellisés, en excluant les énergies fossiles, comme un robo-advisor à dimension écologique. Sur Goodvie (Generali), comptez 0,5 % de frais Goodvest sur les unités de compte, 0,5 % à 1 % de mandat et environ 0,4 % pour les fonds, soit 1,4 % à 1,9 % par an tout compris, selon sa grille au 27 octobre 2026. Son fonds euros Vertessima garantit au moins 3 % net en 2026 et en 2027 pour les souscriptions et les versements faits avant le 31 décembre 2026. Le revers : des performances réelles modestes, de +0,1 % à +1,1 % en 2025 selon les profils de Goodvie, d’après son tableau arrêté au 30 juin 2026. Pour comparer avec les autres gestions déléguées, voyez mon comparatif des assurances vie en gestion pilotée.
Avis clients : 4,8/5 sur Trustpilot (465 avis au 27 octobre 2026, une large part sollicitée par Goodvest) ; les conseillers sont très appréciés, mais les avis critiques reprochent surtout des performances décevantes et un manque de transparence sur les entreprises financées.
Goodvest
4,0Assurance-vie et PER 100% ISR, zéro exposition aux énergies fossiles.
- Zéro exposition aux énergies fossiles
- Fonds labellisés ISR et Greenfin
- Approche clean share - 0 rétrocession
- Frais tout compris
- 1,4 à 1,9 %/an
- Fonds euros Vertessima
- 3 % garanti en 2026-2027
- Dès
- 1 000 € (300 € + 50 €/mois)
6. Le PER : le meilleur placement pour baisser son impôt
Le PER fait baisser votre impôt l’année de chaque versement : les sommes versées se déduisent de vos revenus imposables, dans la limite de 10 % de vos revenus professionnels pour un salarié, entre 4 710 € et 37 680 € en 2026. En échange, l’argent est bloqué jusqu’à la retraite, sauf achat de la résidence principale et accidents de la vie. À la sortie, le capital issu des versements déduits est imposé au barème, et les gains à 31,4 %. Il est surtout intéressant si votre tranche d’imposition est de 30 % ou plus aujourd’hui et sera plus basse à la retraite. Tous les contrats sont comparés dans mon classement des meilleurs PER.
Linxea Spirit PER : les frais les plus bas
Le PER de Linxea, assuré par Spirica, reprend la formule de Spirit 2 : 0 % de frais sur versement et d’arbitrage en ligne, 0,50 % par an sur les unités de compte, plus de 1 100 supports, et un fonds euros, PER Nouvelle Génération, à 3,08 % net en 2025. Gestion libre, pilotée ou à horizon de retraite. Dès 500 €, ou 50 € par versements programmés, plus 10 € de frais d’association à l’adhésion.
Avis clients : ceux de Linxea, plus haut (4,7/5 sur Trustpilot, 1 961 avis) ; un avis négatif de 2026 cite un transfert d’épargne bloqué plus de 7 mois, un autre salue un transfert de PER fluide.
Linxea Spirit PER
4,3Le PER en ligne aux frais planchers, assuré par Spirica
- 0 % de frais d'entrée, de versement et d'arbitrage en ligne
- 0,50 % par an sur les unités de compte
- Gestion libre, pilotée ou à horizon
- Frais de gestion UC
- 0,50 % par an
- Fonds euros 2025
- 3,08 % net
- Ticket d'entrée
- 500 €
Placement-direct : le PER que j’ai ouvert
J’ai ouvert mon PER chez Placement-direct en novembre 2023, pour préparer ma retraite en réduisant mon impôt. Le contrat est assuré par SwissLife Assurance Retraite. Ses frais de gestion partent de 0,60 % par an, sur le fonds euros comme sur les unités de compte, avec 0 % de frais de versement et d’arbitrage. Le fonds euros a servi jusqu’à 3,45 % net en 2025, selon la part d’unités de compte et l’encours du contrat, et plus de 1 000 unités de compte sont proposées, dont 20 supports immobiliers. Deux frais à connaître : 25 € d’adhésion à l’association qui souscrit le contrat, et 1 % de la valeur du PER si vous le transférez ailleurs dans les 5 premières années. Le ticket d’entrée est plus élevé qu’ailleurs : 900 € à l’ouverture. Mon retour détaillé : avis sur le PER Placement-direct.
Avis clients : 4,7/5 sur Trustpilot (165 avis au 27 octobre 2026) ; les avis négatifs, peu nombreux, citent des arbitrages, des rachats ou des transferts lents à exécuter, et des frais jugés lourds face aux performances.
Placement-direct
4,3L'assurance vie tout-terrain à frais réduits
- 0 % d'entrée, versement et arbitrage
- +1 300 supports (ETF, SCPI)
- 100 % des loyers SCPI reversés
- Frais UC
- 0,50 %
- Fonds euros
- jusqu'à 3,45 % en 2025
- Dès 500 €
7. Les SCPI : des loyers sans gestion
Une SCPI achète des immeubles (bureaux, commerces, santé, logistique) et vous reverse une part des loyers. En 2025, les SCPI ont distribué 4,91 % en moyenne, avant impôt, selon l’ASPIM et l’IEIF ; mais le prix moyen des parts a reculé de 3,45 % sur l’année, et leur performance globale n’a été que de 1,46 %. La revente peut prendre du temps : 2,8 milliards d’euros de parts attendaient un acheteur fin 2025. Ni le capital ni les loyers ne sont garantis.
Où les loger : en direct, les loyers s’ajoutent à vos revenus et paient l’impôt sur le revenu plus 17,2 % de prélèvements sociaux. Dans une assurance vie, ils prennent la fiscalité du contrat, et vous pouvez commencer avec quelques centaines d’euros. Choisissez un contrat qui reverse 100 % des loyers, comme Linxea Spirit 2 présenté plus haut. Je compare les contrats qui en proposent, loyers reversés et frais réels, dans l’assurance vie pour investir en SCPI.
8. Les meilleurs placements bancaires après le Livret A : livret et compte à terme
Une fois le Livret A, le LDDS et le LEP pleins, il reste les placements bancaires fiscalisés, taxés à 31,4 %. Selon la Banque de France, les livrets ordinaires rapportaient en moyenne 0,79 % brut en août 2026, soit 0,54 % après impôt. Les comptes à terme ouverts ce mois-là servaient 2,38 % brut pour 2 ans au plus et 2,90 % au-delà, soit 1,63 % et 1,99 % après impôt, à condition de bloquer l’argent jusqu’au terme. Le PEL ouvert en 2026 rapporte 2 % brut, figé, taxé à 30 %. Laisser l’argent sur le compte courant ne rapporte presque rien : 0,04 % en moyenne.
La règle : compte à terme si vous connaissez la date de votre besoin, livret si l’argent doit rester disponible. Jugez un livret sur son taux de base, pas sur un taux promotionnel de quelques mois. Je détaille les solutions garanties dans mon guide des placements peu risqués.
Livret Goodvest : un livret au-dessus de la moyenne, sans frais
Le Livret Goodvest, tenu par CFCAL-Banque, filiale du Crédit Mutuel Arkéa, sert 1,80 % brut par an au 27 octobre 2026, un taux que la banque peut modifier. C’est plus du double de la moyenne des livrets, mais après la flat tax il ne reste que 1,23 % : moins que le Livret A. Il s’ouvre dès 500 €, sans frais d’ouverture, de gestion ni de retrait, et les dépôts sont garantis par le FGDR jusqu’à 100 000 €, une garantie commune à tous les livrets ouverts chez CFCAL-Banque. Les sommes déposées financent l’immobilier durable et la rénovation énergétique. Pour qui : l’épargnant dont les livrets réglementés sont pleins et qui veut garder de l’argent disponible. Mon analyse : avis sur le Livret Goodvest.
Avis clients : ceux de Goodvest (4,8/5 sur Trustpilot, 465 avis au 27 octobre 2026), qui portent surtout sur l’assurance vie ; aucun reproche récurrent ne vise le livret.
Livret Goodvest
4,9Le livret d'épargne responsable qui finance la rénovation énergétique
- Zéro frais (ouverture, gestion, retrait)
- Garanti par le FGDR jusqu'à 100 000 €
- Épargne 100 % disponible
- Taux de base
- 1,8 % brut/an
- Garantie
- FGDR jusqu’à 100 000 €
- Dépôt minimum
- 500 €
9. Le crowdfunding immobilier : un complément, pas une base
Le crowdfunding immobilier prête à des promoteurs contre un taux annoncé, souvent élevé, mais non garanti : les retards de remboursement et les défauts existent, et l’argent reste bloqué jusqu’à la fin du projet. Les plateformes agréées doivent alerter l’investisseur non averti qui place plus de 1 000 € ou plus de 5 % de son patrimoine net (le plus élevé des deux), et lui laisser 4 jours de réflexion. Les intérêts sont taxés à 31,4 %.
Anaxago, créé en 2012, est agréé par l’AMF comme prestataire de services de financement participatif depuis le 9 novembre 2023. La plateforme revendique 850 millions d’euros investis, plus de 400 projets financés et une performance moyenne de 9,7 % pour son crowdfunding immobilier depuis 2014 : un chiffre de la plateforme elle-même, passé, qui ne garantit rien pour les projets à venir. Diversifiez sur plusieurs projets et n’y placez qu’une petite part de votre patrimoine. Mon analyse : avis sur Anaxago.
Avis clients : 3,1/5 sur Trustpilot (1 031 avis au 27 octobre 2026) ; la moitié des 20 avis les plus récents, à 1 étoile, décrivent des projets en retard, des prolongations successives et des pertes en capital, quand les avis positifs saluent les conseillers.
Anaxago
3,9La plateforme de référence pour investir dans l'immobilier et le private equity
- Immobilier, startups et private equity
- Zéro frais pour les investisseurs
- Conseiller dédié et dossiers détaillés
- Investissement
- dès 1 000 €
- Rendement moyen
- 9,7 %/an (immobilier, depuis 2014)
- Agrément
- AMF, fondée en 2012
10. Les cryptomonnaies : la part spéculative
Les cryptomonnaies sont l’actif le plus volatil de ce classement : aucun revenu garanti, et des cours qui peuvent chuter brutalement en quelques semaines. Les plus-values sont taxées à 31,4 % dès que vos cessions dépassent 305 € dans l’année. Si vous en achetez, que ce soit avec de l’argent que vous acceptez de perdre en grande partie, sur une plateforme autorisée en France.
J’utilise toujours SwissBorg, dont la société européenne, BlockNodes SAS, est agréée MiCA par l’AMF depuis mars 2026. L’application cherche le meilleur prix sur plusieurs plateformes à chaque ordre ; ses frais d’échange restent élevés sans formule Premium. J’en fais le bilan dans mon avis sur SwissBorg.
Avis clients : 3,0/5 sur Trustpilot (1 909 avis au 27 octobre 2026, dont 27 % à 1 étoile) ; les avis négatifs récents décrivent des comptes ou des retraits bloqués pendant les vérifications, un support difficile à joindre et des frais jugés élevés.
SwissBorg
4,0L'application qui cherche le meilleur prix sur plusieurs plateformes à chaque ordre
- Agréée MiCA par l'AMF
- Earn jusqu'à 15 % par an selon l'actif
- Dépôts gratuits, cashback en BORG
- Frais
- 1,49 % à 0,25 % selon la formule
- Agrément
- MiCA (AMF, A2026-011)
- Rendement
- Earn jusqu'à 15 % par an
Quel est le placement le plus rentable ?
Sur longue période, les actions. Selon la fiche de MSCI au 30 septembre 2026, l’indice MSCI World a progressé de 9,02 % par an en moyenne depuis fin 1987, et de 13,37 % par an sur les 10 dernières années (en dollars, dividendes réinvestis). Le prix de ce rendement : une chute de 57,46 % entre octobre 2007 et mars 2009, et 17,73 % de baisse sur la seule année 2022. Un ETF mondial logé dans un PEA ou une assurance vie suit cet indice, en euros et moins ses frais : encore faut-il tenir pendant les baisses.
Viennent ensuite, sans garantie, les SCPI (4,91 % distribués en 2025, avant impôt, avec des parts en baisse) et le crowdfunding, dont les taux affichés rémunèrent un vrai risque de retard et de défaut. Parmi les placements garantis, le meilleur reste le fonds euros d’un bon contrat (3,50 % en 2025, 2,90 % après prélèvements sociaux, l’impôt sur le revenu n’étant dû qu’au retrait), devant le LEP (2,5 % net) et le Livret A (1,7 % net). L’or ne verse aucun revenu : son rendement est celui de son cours, que je détaille dans mon guide pour acheter de l’or.
La règle ne connaît pas d’exception : un rendement plus élevé se paie d’un risque plus élevé. Le placement le plus rentable pour vous est celui que vous pourrez garder assez longtemps sans devoir le vendre au mauvais moment.
Ce qu’en disent les clients
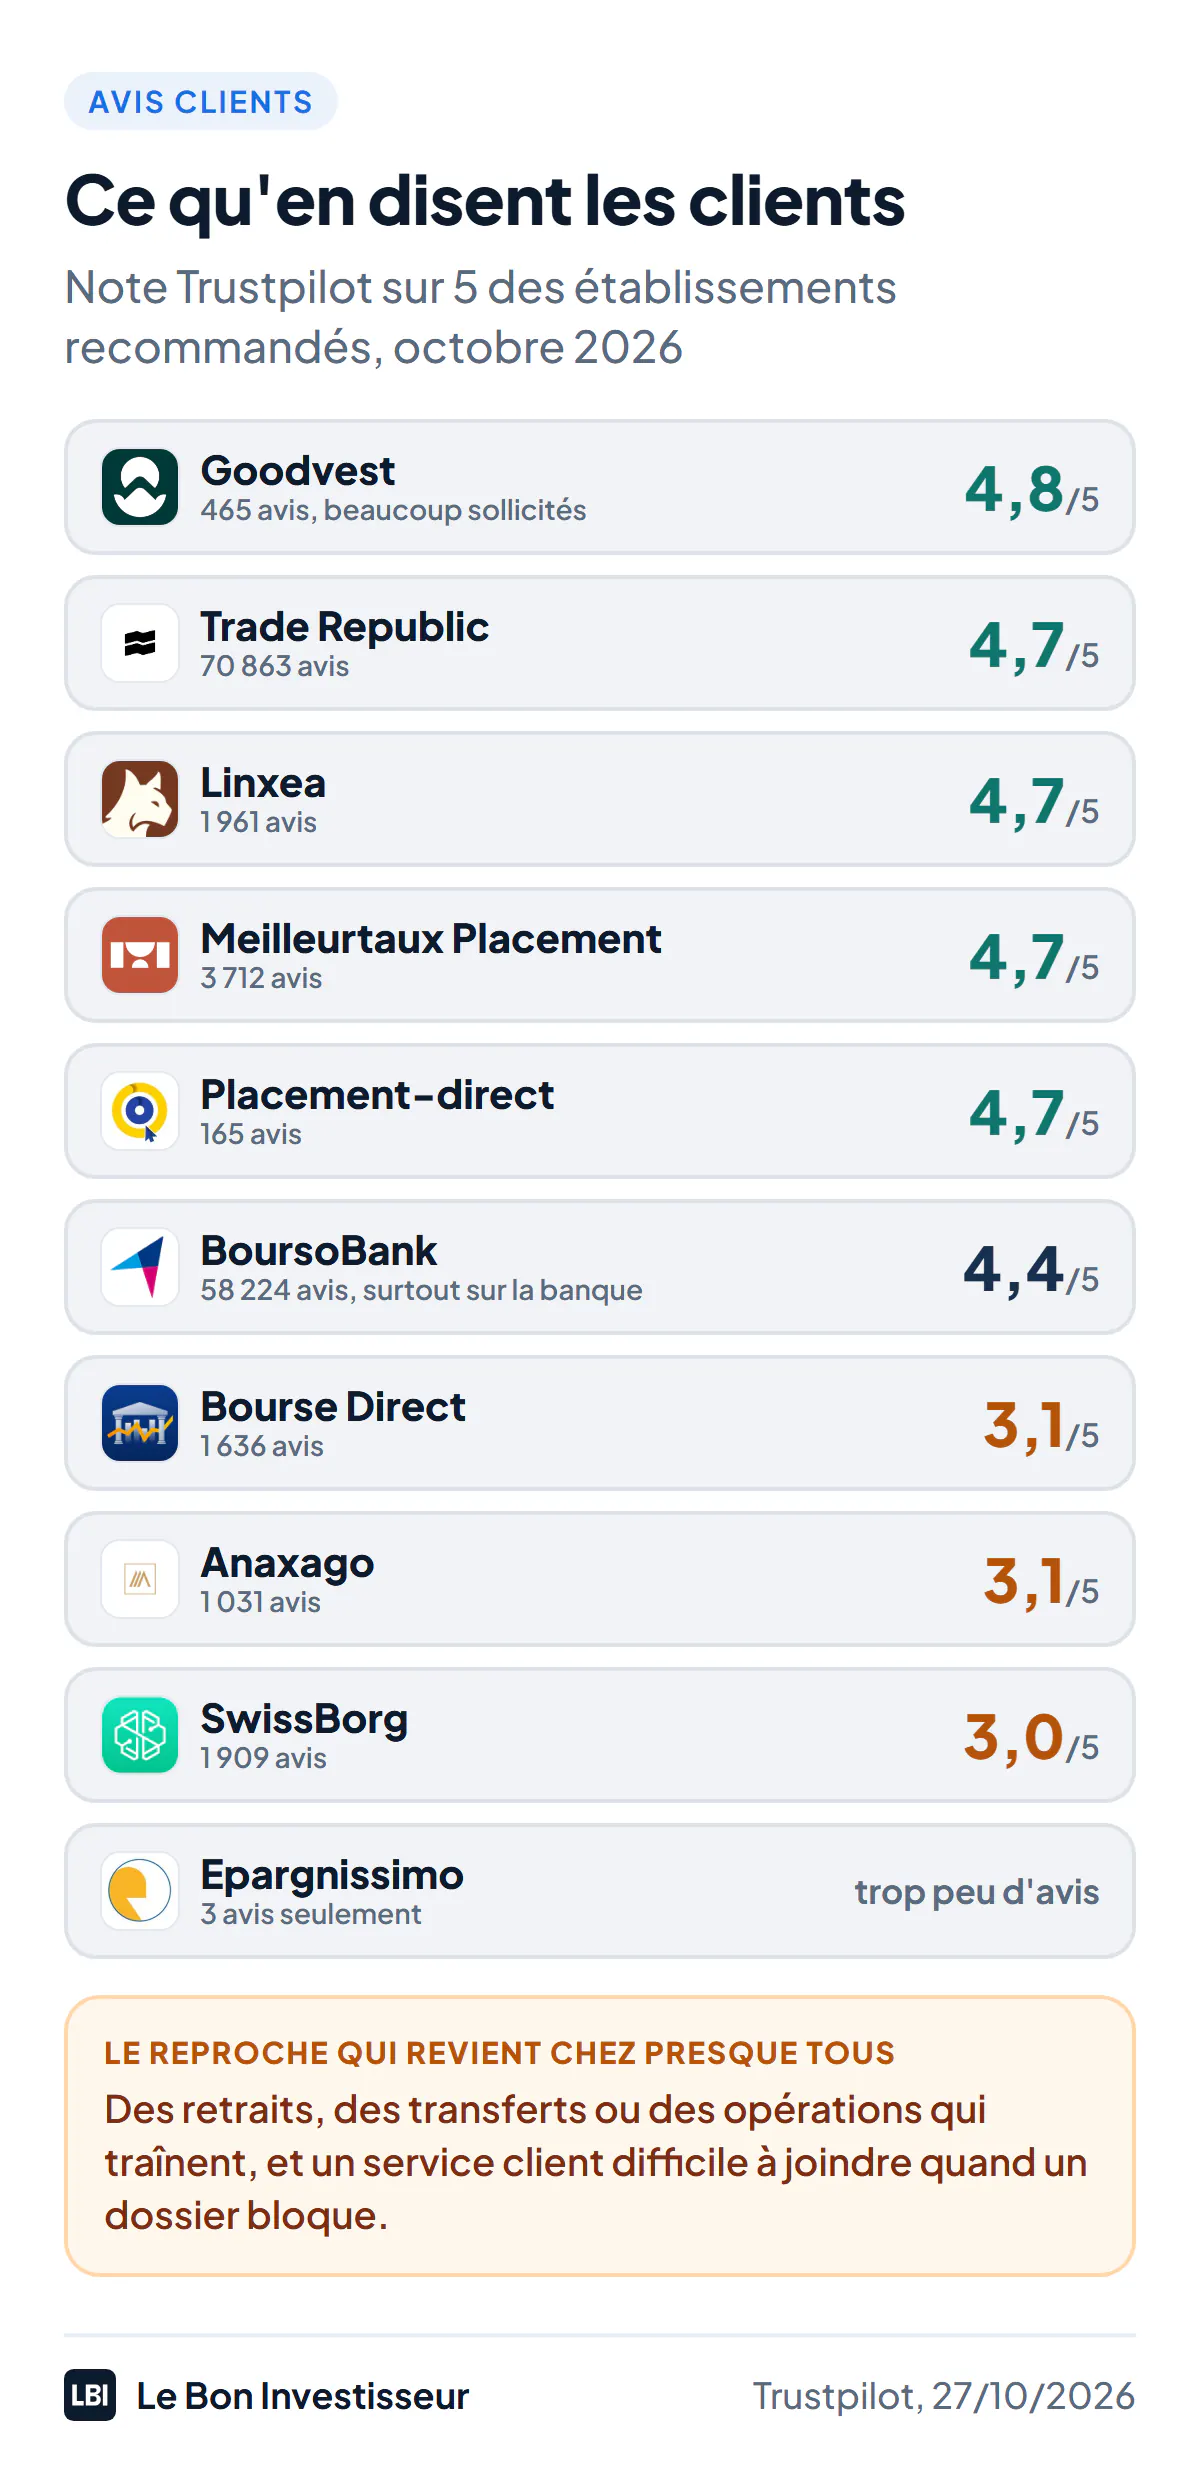
Au 27 octobre 2026, cinq des établissements retenus dépassent 4,5/5 sur Trustpilot : Goodvest (4,8), Trade Republic, Linxea, Meilleurtaux Placement et Placement-direct (4,7 chacun). Ces notes sont en partie portées par des avis que les établissements sollicitent eux-mêmes, après une souscription ou dans l’application : les avis négatifs en disent davantage. BoursoBank (4,4) est surtout notée sur sa banque.
Le reproche commun est le même partout : un retrait, un rachat ou un transfert qui traîne des semaines, et un service client difficile à joindre pendant ce temps. Il touche aussi bien les courtiers en assurance vie, qui transmettent vos demandes à l’assureur, que les courtiers en bourse pour les transferts de PEA. Les notes les plus basses vont aux placements les plus risqués : Anaxago (3,1) et SwissBorg (3,0), où les clients mécontents racontent des projets en retard ou des comptes bloqués. Le message : ne placez jamais sur ces supports l’argent dont vous pourriez avoir besoin rapidement.
Notre choix selon votre profil
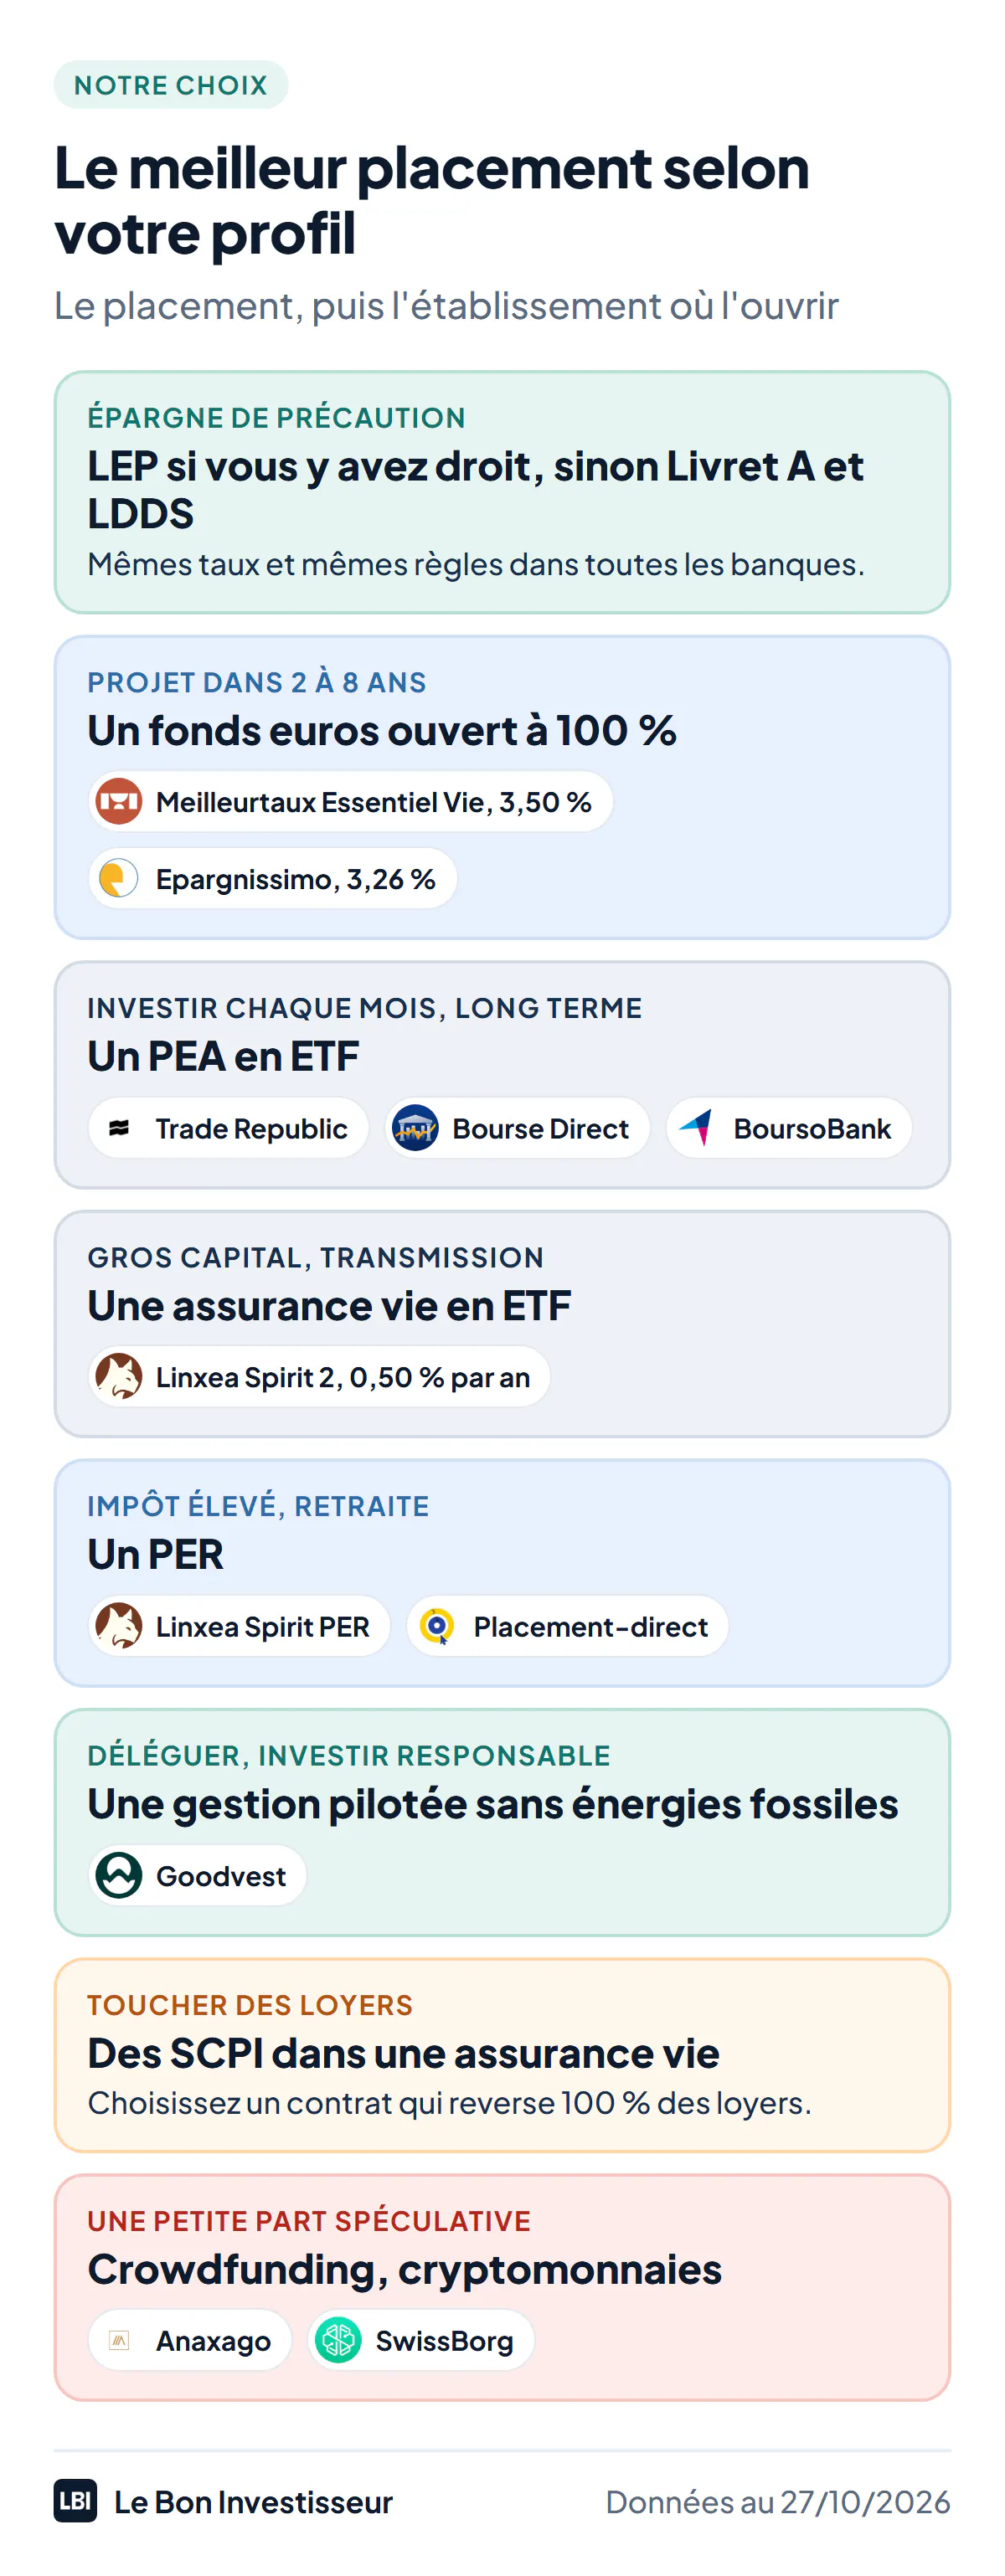
- Vous constituez votre épargne de précaution : le LEP si vous y avez droit, sinon le Livret A et le LDDS, dans votre banque.
- Vous avez un projet dans 2 à 8 ans : un fonds euros ouvert à 100 %, chez Meilleurtaux Essentiel Vie (3,50 % en 2025) ou Epargnissimo (3,26 % sur Life Epargne, dès 100 € sur Croissance Avenir).
- Vous investissez chaque mois pour le long terme : un PEA en ETF chez Trade Republic, et ses plans programmés gratuits. Pour quelques ordres par an, Bourse Direct ; pour tout garder dans votre banque, BoursoBank.
- Vous avez un gros capital ou pensez à la transmission : une assurance vie en ETF, Linxea Spirit 2, à côté du PEA.
- Votre tranche d’imposition est de 30 % ou plus : un PER, Linxea Spirit PER pour les frais, Placement-direct pour son fonds euros.
- Vous voulez déléguer et investir de façon responsable : Goodvest, en acceptant des frais plus élevés.
- Vous voulez une part spéculative : quelques pour cent du patrimoine au plus, en crowdfunding chez Anaxago ou en cryptomonnaies chez SwissBorg.
Ces choix illustrent une méthode, pas un conseil personnalisé : votre âge, vos revenus, vos projets et votre patrimoine changent la réponse.
Les placements à éviter
- Les rendements élevés promis sans risque. En 2026, les placements garantis ouverts à tous rapportent de 1,7 % (Livret A) à 3,50 % environ (meilleurs fonds euros ouverts à 100 % en 2025). Un interlocuteur inconnu qui promet nettement plus sans risque, vous presse de décider ou demande un virement vers un compte à l’étranger coche les signaux d’alerte de l’AMF. Ses listes noires recensent les sociétés et sites non autorisés (Forex, options binaires, crypto-actifs, biens divers, usurpations d’identité), sans être exhaustives.
- Les intermédiaires non autorisés. Avant de verser un euro, vérifiez l’agrément : registre REGAFI pour une banque, ORIAS pour un courtier ou un conseiller, listes blanches de l’AMF pour une plateforme de crowdfunding ou de cryptomonnaies.
- Les contrats chargés en frais. Une assurance vie avec des frais sur chaque versement et des fonds maison, ou un PEA aux droits de garde annuels, peuvent coûter plus que la différence de rendement entre deux placements. Les assurances vie et les PER de ce classement affichent 0 % de frais sur versement.
- Les placements atypiques (vin, whisky, diamants, terres rares) : revente difficile, valorisation opaque, et une catégorie à part entière des listes noires de l’AMF, sous le nom de « biens divers ».
- L’argent qui dort sur le compte courant : 0,04 % en moyenne en août 2026, soit une perte de pouvoir d’achat certaine face à une inflation de 3,1 %.