À retenir
- Plus la retraite est loin, plus les actions ont leur place : des ETF dans un PEA ou une assurance vie à 30 ans, puis une part croissante sur le fonds euros à l’approche de la retraite.
- Le PER fait baisser l’impôt de l’année du versement, de 4 710 € à 37 680 € déductibles pour un salarié en 2026, mais bloque l’argent jusqu’à la retraite : il devient surtout intéressant à partir d’une tranche d’imposition de 30 %.
- L’assurance vie sert avant comme après la retraite : disponible, fiscalité allégée après 8 ans, et 152 500 € transmis sans impôt par bénéficiaire pour les versements faits avant 70 ans.
- Une fois à la retraite, la priorité devient des revenus réguliers (rachats programmés, rente, SCPI) et une réserve disponible, sans tout sécuriser : les prix ont augmenté de 3,1 % sur un an en septembre 2026.
- Depuis 2026, les versements sur un PER après 70 ans ne sont plus déductibles ; en assurance vie, ceux faits après 70 ans ne profitent que d’un abattement global de 30 500 €, mais leurs gains sont exonérés de droits de succession.
Le meilleur placement retraite dépend du temps qui vous sépare de la retraite et de votre tranche d’imposition : loin de l’échéance, des ETF d’actions dans un PEA, une assurance vie ou un PER ; à l’approche, une part croissante sur le fonds euros, à capital garanti. Une fois à la retraite, l’objectif change : des revenus réguliers, une réserve disponible et la transmission, avec l’assurance vie au centre.
Ce guide compare les placements pour préparer sa retraite, selon votre âge et votre impôt, puis ceux qui conviennent une fois retraité ou après 60 ans, avec les règles en vigueur au 27 octobre 2026. Il complète mon guide où placer son argent, qui raisonne pour tous les projets, et renvoie à mes comparatifs pour choisir où ouvrir chaque placement. Ma retraite est encore à une quarantaine d’années : j’investis depuis 2019 et j’ai ouvert un PER chez Placement-direct en novembre 2023, pour préparer ma retraite en réduisant mon impôt : je dis plus bas ce qu’un horizon aussi long change.
Combien faut-il pour sa retraite ?
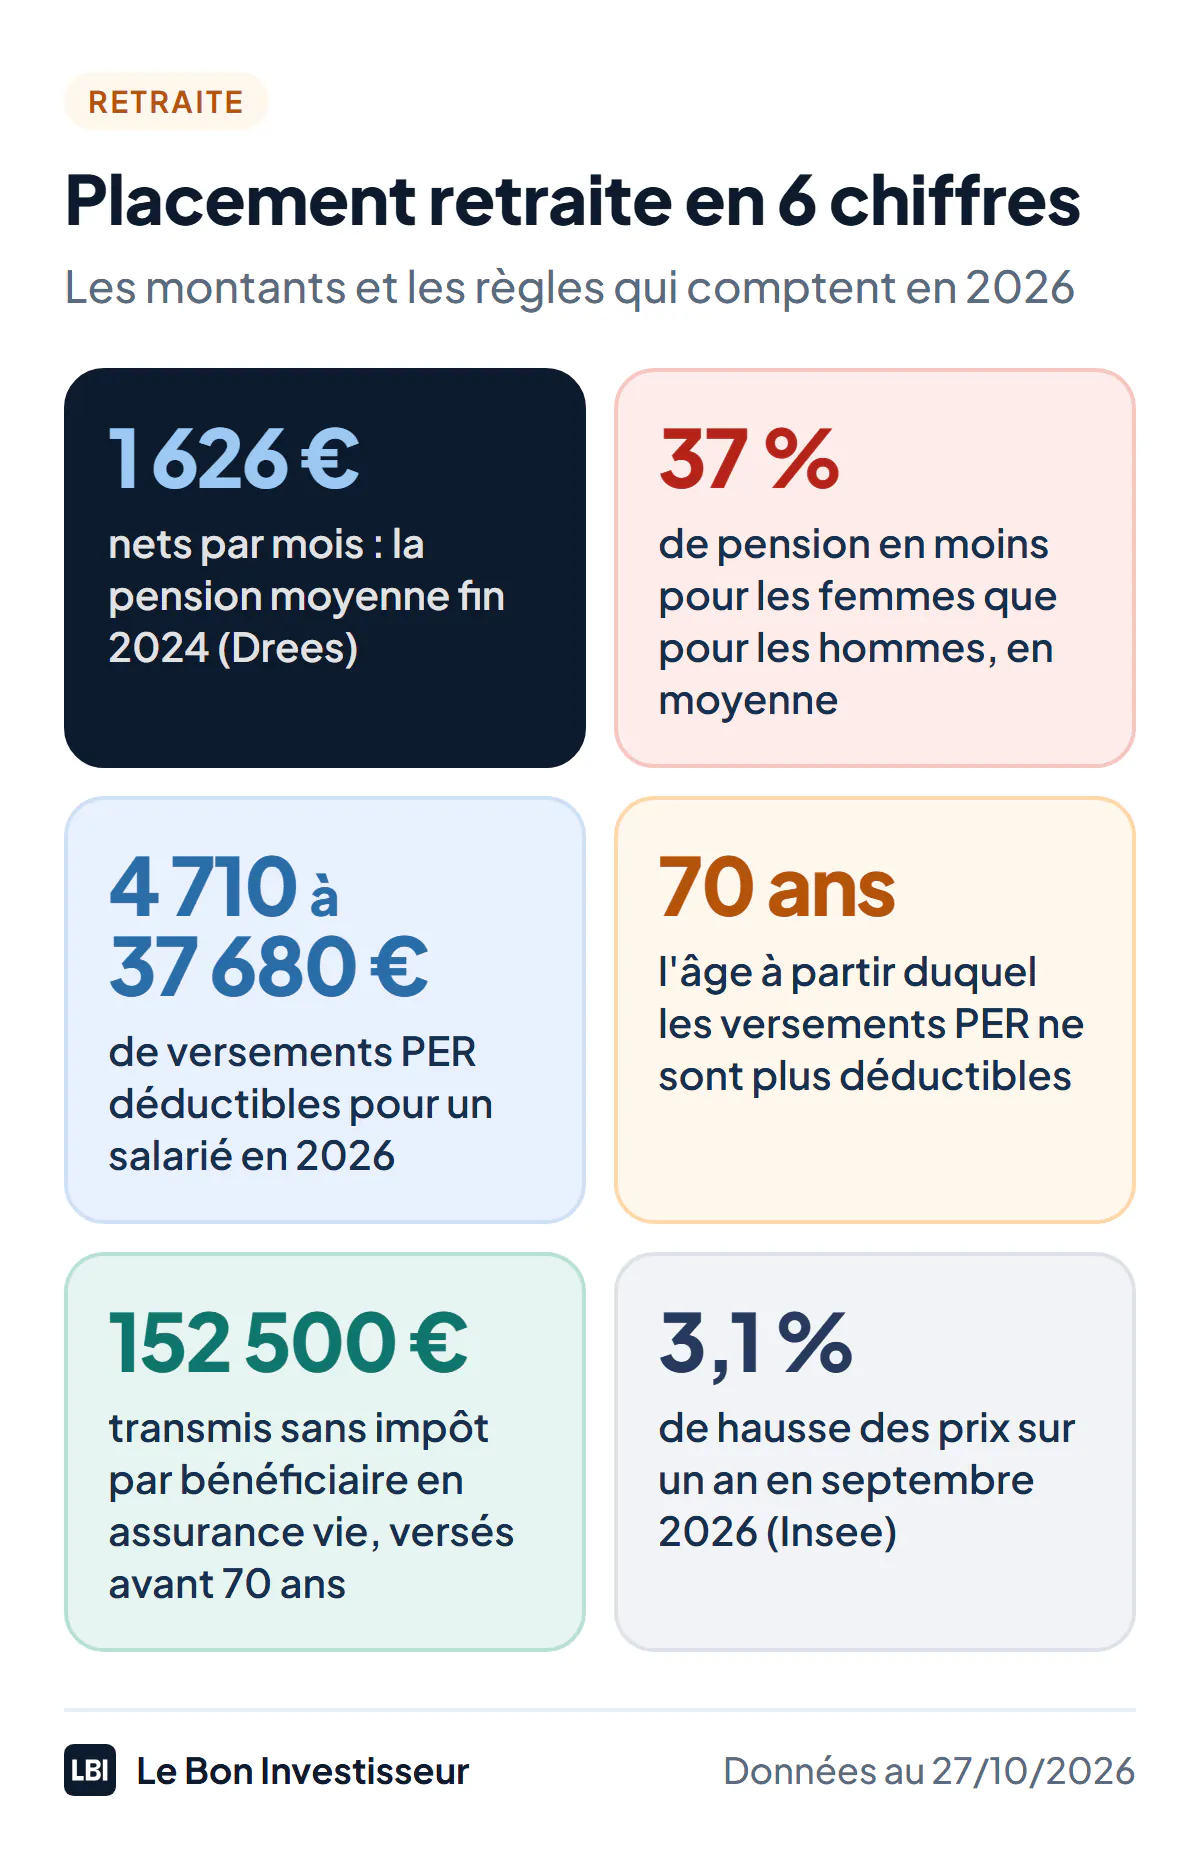
Selon le panorama de la Drees publié le 14 octobre 2026, la pension mensuelle moyenne de droit direct des retraités résidant en France s’élevait fin 2024 à 1 752 € bruts, soit 1 626 € nets de prélèvements sociaux, majoration pour trois enfants ou plus comprise. Celle des femmes était inférieure de 37 % à celle des hommes, et l’âge moyen de départ atteignait 62 ans et 11 mois. Ces moyennes cachent de grands écarts selon les carrières : votre propre estimation se fait sur le simulateur officiel d’Info Retraite, à partir de votre relevé de carrière.
L’écart entre la pension attendue et vos dépenses donne le complément à financer. Un ordre de grandeur : pour toucher 1 000 € de plus par mois pendant 25 ans, il faut un capital d’environ 234 000 € s’il rapporte 2 % par an net de frais et que vous le consommez entièrement, et 600 000 € pour vivre des seuls intérêts au même rendement. Ce calcul ignore l’impôt et l’inflation, qui augmentent la somme nécessaire. D’où l’intérêt de commencer tôt : un capital placé pendant des décennies profite plus longtemps des intérêts composés.
Les placements pour préparer sa retraite comparés
Six familles de placements préparent la retraite. Elles se distinguent par leur avantage fiscal, leur disponibilité, leur risque et la façon d’en sortir, selon les règles au 27 octobre 2026.
| Placement | Avantage fiscal | Disponibilité | Risque | Sortie |
|---|---|---|---|---|
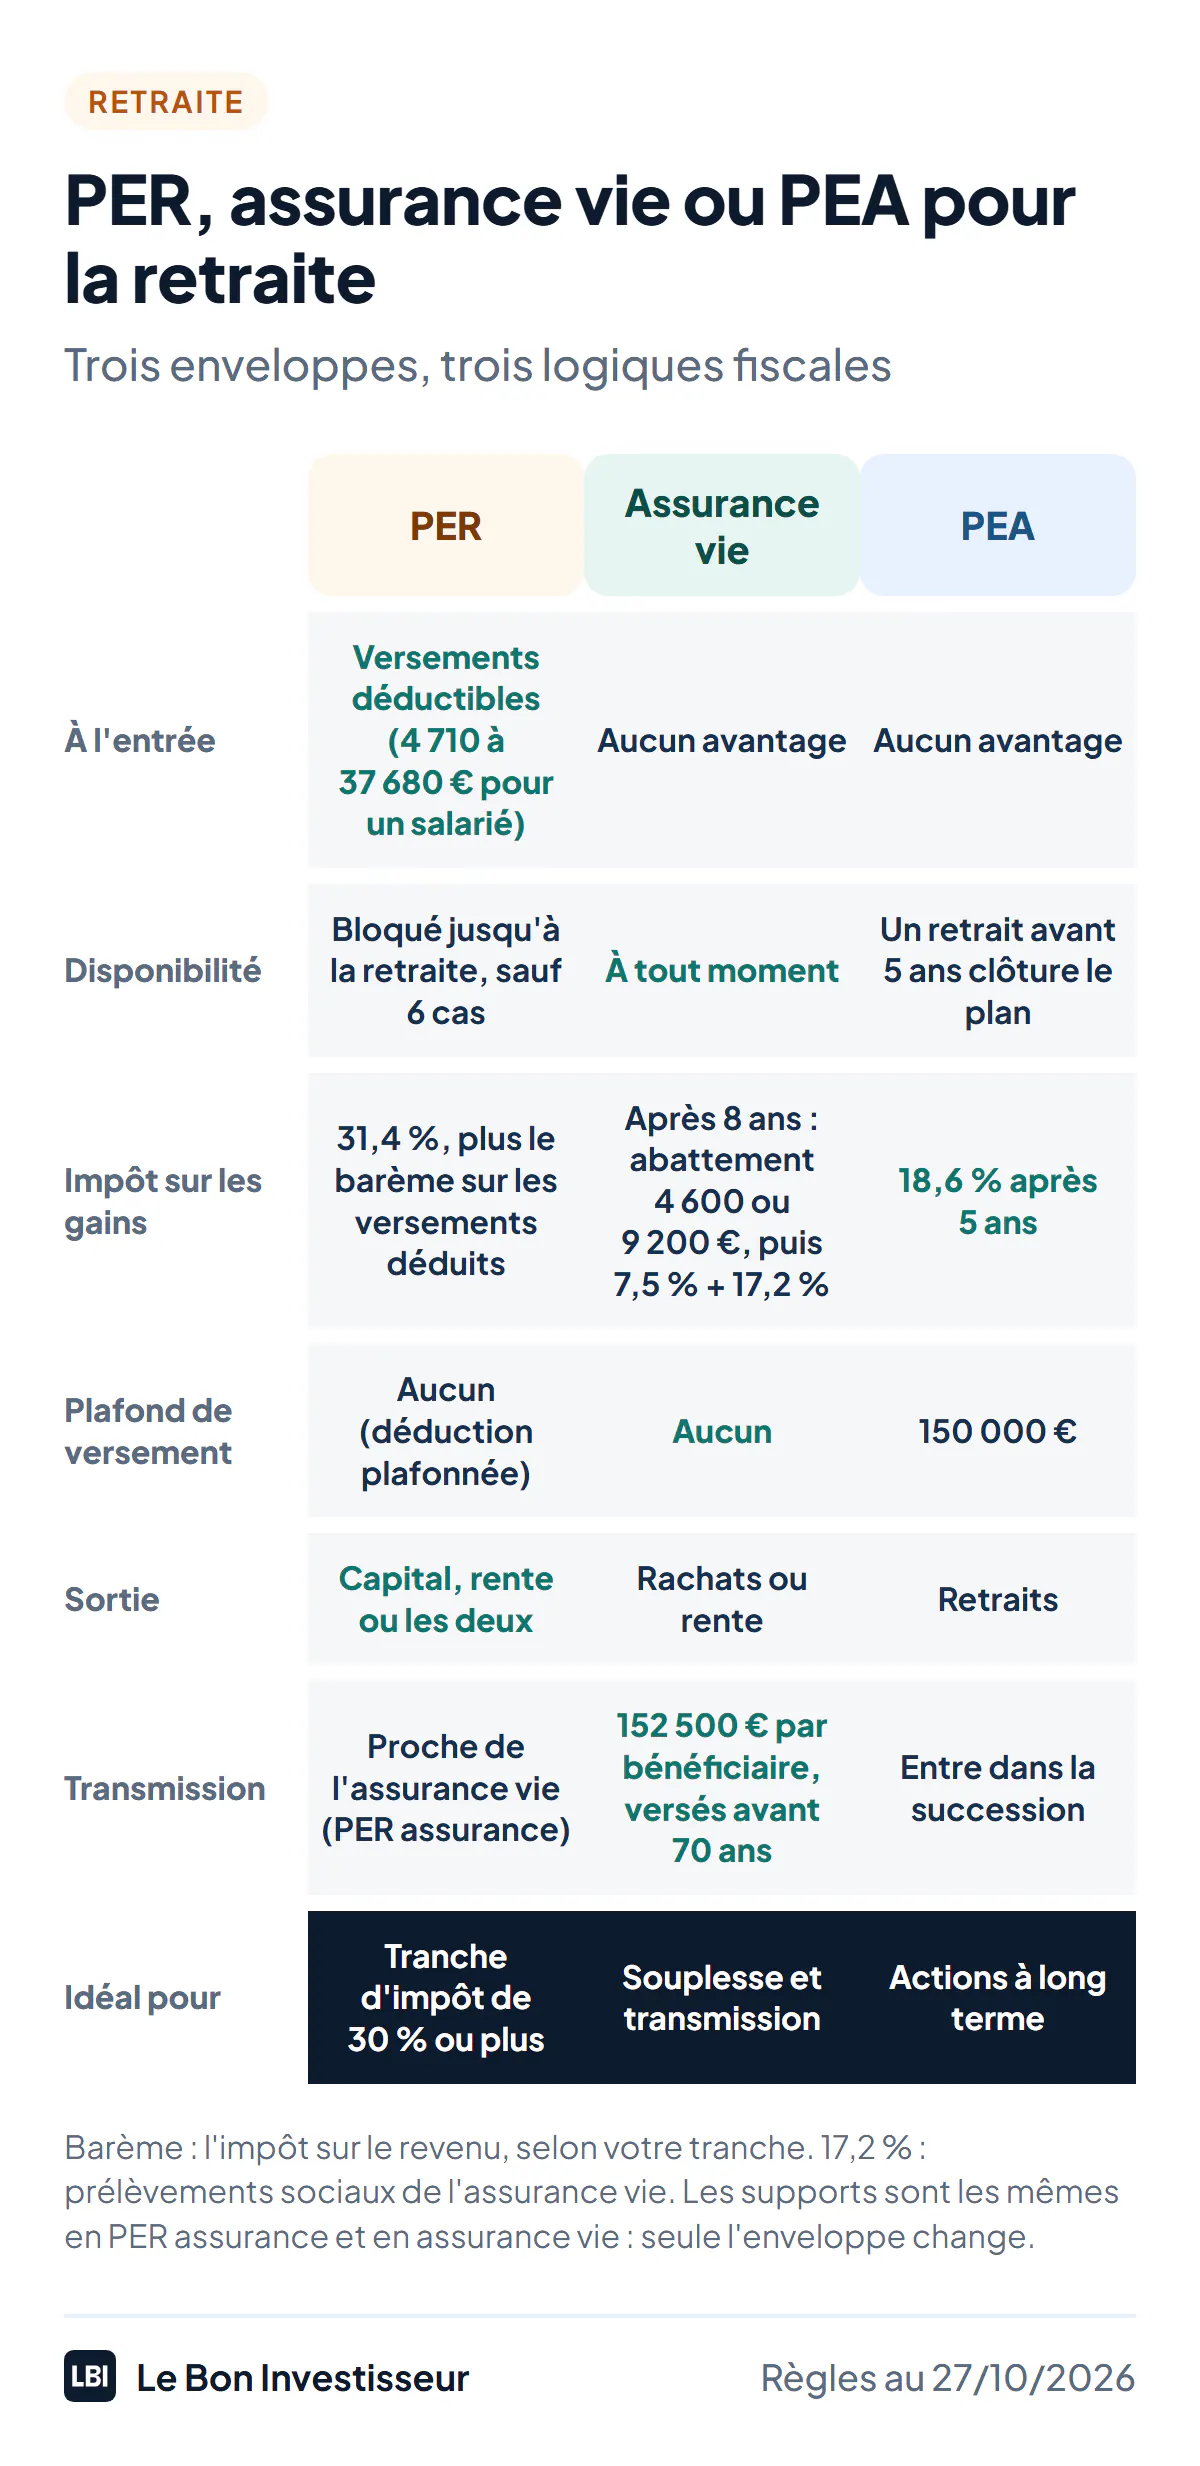
| PER individuel | Versements déductibles : de 4 710 € à 37 680 € pour un salarié en 2026 | Bloqué jusqu’à la retraite, sauf 6 cas | Selon les supports, sécurisé à l’approche de la retraite par défaut | Capital, rente ou les deux |
| Assurance vie | Après 8 ans, abattement de 4 600 € (9 200 € en couple) sur les gains retirés ; 152 500 € transmis par bénéficiaire | À tout moment | Nul sur le fonds euros, moyen à élevé en unités de compte | Rachats, programmés ou non, ou rente |
| PEA en ETF | 18,6 % sur les gains après 5 ans, au lieu de 31,4 % | Un retrait avant 5 ans clôture le plan ; après, retraits partiels libres | Élevé à court terme | Retraits |
| Immobilier locatif | Selon le régime, location nue ou meublée | Revente longue et coûteuse | Moyen : vacance, travaux, impayés | Loyers, ou vente du bien |
| SCPI | Aucun en direct : loyers au barème plus 17,2 % | Revente parfois longue | Moyen : capital et loyers non garantis | Loyers |
| PER collectif, épargne salariale | Participation placée exonérée d’impôt sur le revenu ; abondement de l’employeur | Bloqué jusqu’à la retraite, sauf exceptions | Selon les supports | Capital, rente ou les deux |
Sources : service-public.gouv.fr (fiches F14709, F22414, F2385 et F2141), economie.gouv.fr (PER individuel), loi de financement de la sécurité sociale pour 2026.
Le PER : moins d’impôt aujourd’hui, de l’argent bloqué jusqu’à la retraite
Le plan d’épargne retraite fait baisser votre impôt l’année de chaque versement : les sommes versées se déduisent de vos revenus imposables, dans la limite de 10 % de vos revenus d’activité de 2025 pour un salarié, entre 4 710 € et 37 680 € pour les versements de 2026. Depuis cette année, les plafonds non utilisés des cinq années précédentes se reportent, au lieu de trois (ceux de 2024 et 2025 restent limités à trois ans), et les versements faits après 70 ans ne sont plus déductibles. En échange, l’argent est bloqué jusqu’à la retraite, sauf pour l’achat de la résidence principale et cinq accidents de la vie. À la sortie, la part issue des versements déduits est imposée au barème de l’impôt sur le revenu, et les gains à 31,4 %.
Sauf choix contraire, l’épargne est gérée à horizon : investie surtout en actions tant que la retraite est loin, puis sécurisée à mesure qu’elle approche. Le fonctionnement complet est dans mon guide du plan d’épargne retraite, le calcul de la déduction dans plafond du PER et l’imposition à la sortie dans fiscalité du PER. J’ai ouvert le mien chez Placement-direct en novembre 2023 : je le présente dans mon avis sur le PER Placement-direct, et je compare les contrats dans mon classement des meilleurs PER.
L’assurance vie : la souplesse, avant et après la retraite
L’assurance vie ne fait rien baisser à l’entrée, mais l’argent reste disponible à tout moment, sans plafond de versement. Son fonds euros garantit le capital : il a servi 2,63 % en moyenne en 2025, avant prélèvements sociaux, selon l’ACPR, et 3,50 % pour le meilleur contrat ouvert à 100 % de l’épargne, que je retiens dans mon classement du meilleur placement 2026. Ses unités de compte, des ETF par exemple, visent davantage, sans garantie. Après 8 ans, les gains retirés profitent d’un abattement annuel de 4 600 € (9 200 € pour un couple), puis d’un impôt de 7,5 % jusqu’à 150 000 € de versements, plus 17,2 % de prélèvements sociaux. Et chaque bénéficiaire reçoit jusqu’à 152 500 € sans impôt pour les versements faits avant 70 ans.
C’est l’enveloppe qui sert le plus longtemps : pendant la vie active, à la retraite, puis pour transmettre. Le fonctionnement du fonds euros est expliqué dans un guide dédié, et ma sélection de contrats, profil par profil, dans la meilleure assurance vie.
Le PEA en ETF : les actions au régime fiscal le plus doux
Le PEA accepte 150 000 € de versements en actions européennes et en ETF éligibles, y compris des ETF qui répliquent un indice mondial. Après 5 ans, les gains ne paient plus que 18,6 % de prélèvements sociaux, au lieu de 31,4 %, et les retraits partiels ne clôturent plus le plan : à la retraite, il peut donc verser un complément de revenus. Mon PEA est chez BoursoBank depuis 2021, investi en ETF : environ 80 % sur le MSCI World, le reste sur le Nasdaq et les marchés émergents. Les règles sont les mêmes partout ; seuls les frais et le choix d’ETF changent, et je compare 8 établissements dans mon classement des meilleurs PEA.
L’immobilier : résidence principale, locatif et SCPI
Être propriétaire de sa résidence principale à la retraite, crédit remboursé, supprime le loyer. L’investissement locatif ajoute des loyers, au prix de la gestion, des travaux et du risque d’impayé ; en meublé, les revenus suivent des règles propres, que je détaille dans mon guide de la déclaration LMNP.
Les SCPI donnent accès à l’immobilier sans gestion : elles ont distribué 4,91 % en moyenne en 2025, avant impôt, selon l’ASPIM et l’IEIF, mais le prix moyen des parts a reculé de 3,45 % sur l’année, et 2,8 milliards d’euros de parts attendaient un acheteur fin 2025. En direct, leurs loyers s’ajoutent à vos revenus et paient l’impôt sur le revenu plus 17,2 % de prélèvements sociaux ; logées dans une assurance vie, elles en prennent la fiscalité. Je compare les contrats qui en proposent dans l’assurance vie pour investir en SCPI.
Le PER collectif et l’épargne salariale
Si votre entreprise propose un PER collectif, regardez-le en premier : l’abondement de l’employeur, quand il existe, s’ajoute à vos versements sans rien vous coûter. La participation placée sur un plan d’épargne d’entreprise ou un plan d’épargne retraite d’entreprise dans les 15 jours de son versement est exonérée d’impôt sur le revenu, la CSG et la CRDS restant dues. L’argent y est bloqué jusqu’à la retraite, sauf cas de déblocage anticipé.
Quel placement retraite selon votre âge ?
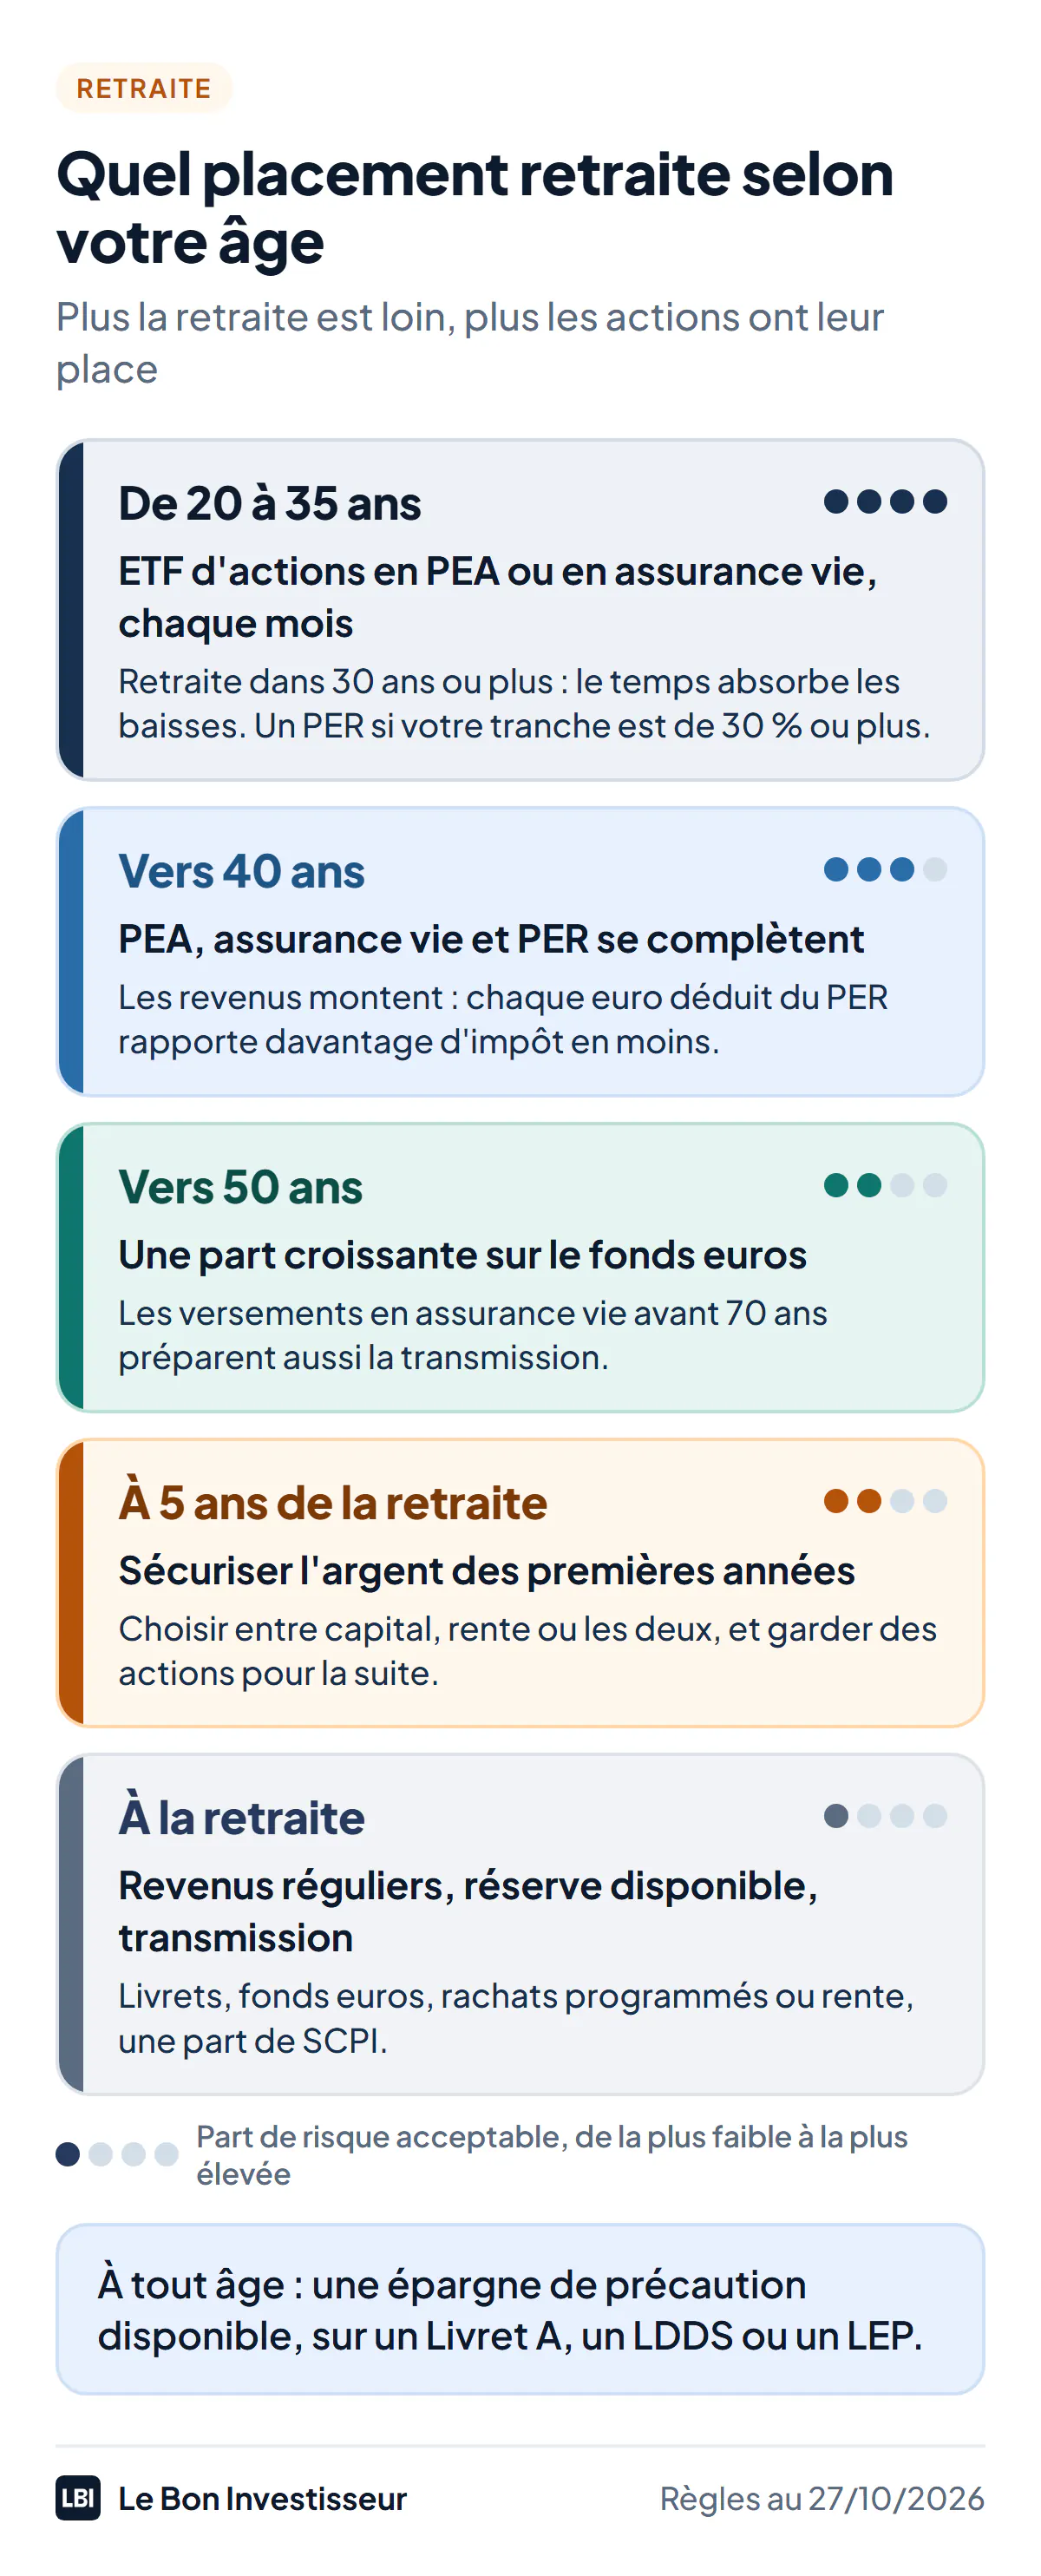
La règle tient en une phrase : plus la retraite est loin, plus vous pouvez viser les actions, parce que vous avez le temps d’attendre qu’une baisse se rattrape. L’indice MSCI World a progressé de 9,02 % par an en moyenne de fin 1987 à fin septembre 2026 (en dollars, dividendes réinvestis), mais il a perdu 57,46 % entre octobre 2007 et mars 2009. À 5 ans de la retraite, une telle chute ne laisse pas le temps de se refaire ; à 30 ans, si.
De 20 à 35 ans : le temps travaille pour vous
La retraite est à 30 ou 40 ans. L’argent qui lui est destiné peut aller surtout en actions, par des ETF logés dans un PEA, puis dans une assurance vie, avec un versement programmé chaque mois pour ne pas chercher le bon moment. Ouvrir tôt prend date : les compteurs fiscaux du PEA (5 ans) et de l’assurance vie (8 ans) partent du premier versement. Le PER devient intéressant à mesure que votre tranche d’imposition monte, surtout à partir de 30 % ; à 11 %, l’impôt économisé est faible au regard d’un argent bloqué pendant des décennies. Avant tout cela, une épargne de précaution disponible.
C’est ma situation : ma retraite est à une quarantaine d’années. Mon épargne de précaution reste sur un Livret A. Mon PEA en ETF et mon investissement programmé chaque mois chez Trade Republic travaillent pour le long terme, et mon PER, ouvert en novembre 2023, prépare ma retraite en réduisant mon impôt.
Vers 40 ans : PEA, assurance vie et PER se complètent
Les revenus montent souvent, et avec eux la tranche d’imposition : chaque euro déduit du PER rapporte alors davantage. Les trois enveloppes travaillent ensemble : le PEA pour les actions au régime fiscal le plus doux, l’assurance vie pour la souplesse et les projets intermédiaires, le PER pour la part que vous acceptez de bloquer en échange d’une baisse d’impôt. La retraite est encore à plus de 20 ans : la part d’actions peut rester élevée.
Vers 50 ans : sécuriser progressivement
À 10 ou 15 ans de la retraite, une part croissante de l’épargne retraite peut passer sur le fonds euros, à capital garanti, pour qu’une forte baisse des marchés ne frappe pas tout le capital au mauvais moment. Si vos revenus sont à leur plus haut, c’est la période où la déduction du PER rapporte le plus, d’autant que vous pouvez utiliser les plafonds non utilisés des cinq années précédentes. Les versements en assurance vie faits avant 70 ans préparent aussi la transmission.
À 5 ans de la retraite : préparer la sortie
L’argent que vous retirerez dans les premières années de retraite doit être à l’abri, sur un fonds euros ou des livrets. Le reste peut rester en partie investi, car votre épargne devra tenir pendant toute la retraite. C’est aussi le moment de décider comment sortir de votre PER : en capital, en une ou plusieurs fois, en rente viagère, ou les deux. Une sortie en capital étalée sur plusieurs années limite l’impôt, puisque la part des versements déduits s’ajoute chaque fois à vos revenus de l’année.
PER ou assurance vie : selon votre tranche d’imposition
Le choix dépend d’abord de votre tranche marginale d’imposition, le taux qui frappe la dernière part de vos revenus. Le PER déduit vos versements à ce taux aujourd’hui, et les impose à la sortie au taux que vous aurez à la retraite.
| Tranche d’imposition | Impôt en moins pour 1 000 € versés sur un PER | Notre lecture |
|---|---|---|
| 0 % | 0 € | Aucun intérêt fiscal : assurance vie ou PEA |
| 11 % | 110 € | Faible : le PER seulement si votre tranche sera nulle à la retraite |
| 30 % | 300 € | Intéressant, surtout si votre tranche baisse à la retraite |
| 41 % | 410 € | Très intéressant, dans la limite du plafond |
| 45 % | 450 € | Très intéressant, dans la limite du plafond |
Les deux enveloppes se combinent le plus souvent : le PER pour faire baisser l’impôt sur la tranche la plus haute de vos revenus, l’assurance vie pour l’épargne qui doit rester disponible et pour la transmission. La règle : déduire quand votre tranche est haute, ressortir quand elle est plus basse. Je détaille ce calcul, avec un exemple chiffré, dans PER ou assurance vie.
Si vous préférez déléguer, une gestion pilotée répartit l’épargne à votre place, en assurance vie comme en PER, selon votre âge et votre profil, comme le font les robo-advisors.
Où placer son argent à la retraite ou après 60 ans
Une fois à la retraite, la question n’est plus de faire grossir un capital, mais de le faire durer : en tirer des revenus réguliers, garder une réserve pour les imprévus, notamment de santé, et préparer la transmission. L’inflation continue pendant ce temps de rogner le pouvoir d’achat : les prix ont augmenté de 3,1 % sur un an en septembre 2026, selon l’Insee. Tout placer sur des livrets à 1,7 % garantit le capital, pas ce qu’il permet d’acheter.
Une réserve disponible : livrets et fonds euros
- Le Livret A et le LDDS rapportent 1,7 % net d’impôt depuis le 1er août 2026, jusqu’à 22 950 € et 12 000 €, disponibles à tout moment.
- Le LEP, à 2,5 % net jusqu’à 10 000 €, est réservé aux foyers dont le revenu fiscal de référence ne dépasse pas 23 028 € pour une part en 2026. Vérifiez le vôtre sur votre avis d’impôt : une pension modeste peut y donner droit.
- Le fonds euros d’une assurance vie garantit le capital et reste disponible : 2,63 % en moyenne en 2025, avant prélèvements sociaux, et jusqu’à 3,50 % pour les meilleurs contrats ouverts à 100 %. Après une demande de rachat, l’assureur dispose de 2 mois au plus pour verser les fonds.
Des revenus réguliers : rachats programmés, rente viagère, SCPI
Les rachats partiels programmés. Une assurance vie peut vous verser une somme à intervalle régulier sans fermer le contrat. Seule la part de gains contenue dans chaque retrait est imposée, et après 8 ans, elle profite de l’abattement annuel de 4 600 € (9 200 € pour un couple) : tant que les gains retirés dans l’année restent sous ce seuil, ils ne paient pas d’impôt sur le revenu, les prélèvements sociaux restant dus. Le capital non retiré reste à vous, puis à vos bénéficiaires.
La rente viagère. Vous convertissez un capital d’assurance vie ou de PER en un revenu versé jusqu’à votre décès, quelle que soit votre longévité : c’est la seule solution qui supprime le risque de vivre plus longtemps que son épargne. Le revers : le capital converti ne se récupère plus, et ce qui n’a pas été versé à votre décès ne revient pas à vos héritiers, sauf option prévue au contrat, comme une réversion au profit d’un proche, qui réduit la rente. Une rente issue d’une assurance vie, ou des versements non déduits d’un PER, n’est imposée que sur une fraction fixée selon votre âge au premier versement : 70 % avant 50 ans, 50 % de 50 à 59 ans, 40 % de 60 à 69 ans et 30 % après 69 ans. Celle qui provient de versements déduits d’un PER est imposée comme une pension de retraite, après un abattement de 10 %.
Les SCPI. Une part de SCPI peut compléter les revenus : 4,91 % distribués en moyenne en 2025, avant impôt. Ni le capital ni les loyers ne sont garantis, et la revente peut prendre du temps : n’y placez pas l’argent dont vous pourriez avoir besoin rapidement.
Le PER et le PEA une fois retraité
À la retraite, vous pouvez sortir votre PER en capital, en une ou plusieurs fois, ce qui permet d’étaler l’impôt. Un retraité sans revenu d’activité peut encore y verser et déduire jusqu’à 4 710 € pour 2026, plus ses plafonds non utilisés, à condition d’avoir moins de 70 ans ; la déduction n’a d’intérêt que si vous êtes imposable. Le PEA de plus de 5 ans, lui, accepte des retraits partiels sans clôture, et ses gains ne paient que 18,6 % de prélèvements sociaux.
Transmettre : l’assurance vie avant et après 70 ans
L’assurance vie se transmet hors succession, aux bénéficiaires que vous désignez dans la clause bénéficiaire, avec une fiscalité qui dépend de votre âge au moment de chaque versement.
- Versements faits avant 70 ans : chaque bénéficiaire reçoit jusqu’à 152 500 € sans impôt ; au-delà, un prélèvement de 20 % s’applique jusqu’à 700 000 €, puis de 31,25 %.
- Versements faits après 70 ans : les primes sont exonérées jusqu’à 30 500 €, un abattement global, partagé entre tous les bénéficiaires et valable pour l’ensemble de vos contrats ; au-delà, elles paient les droits de succession. Les gains produits par ces versements, eux, sont exonérés (article 757 B du code général des impôts). Verser après 70 ans garde donc un intérêt, d’autant plus que l’argent reste placé longtemps.
- Le conjoint marié ou le partenaire de Pacs ne paie aucun impôt sur ce qu’il reçoit.
Désignez vos bénéficiaires avec soin : sans bénéficiaire désigné, les capitaux sont réintégrés dans la succession. Le PER souscrit auprès d’un assureur suit les règles de l’assurance vie, selon votre âge au décès ; un PER ouvert en compte-titres entre dans la succession. Tout le détail est dans mon guide assurance vie et succession. Pour transmettre de l’immobilier, la société civile immobilière est une autre piste, que je présente dans mon guide de la SCI.
Les erreurs à éviter
- Tout sécuriser trop tôt. Une épargne retraite placée entièrement sur des livrets dès 30 ans perd du pouvoir d’achat pendant des décennies, quand les actions ont le temps de se rattraper.
- Bloquer dans un PER l’argent dont vous aurez besoin avant la retraite. Hors achat de la résidence principale et accidents de la vie, il ne sort pas.
- Ouvrir un PER sans être imposable, ou presque. À 0 % d’impôt, la déduction ne rapporte rien ; à 11 %, peu.
- Négliger les frais. Sur 20 ou 30 ans, quelques dixièmes de point de frais en plus chaque année coûtent davantage que la plupart des écarts de rendement. Préférez les contrats en ligne sans frais sur versement, et les ETF.
- Céder au démarchage. Un rendement élevé présenté comme garanti, un interlocuteur inconnu qui vous presse de décider, un virement demandé vers l’étranger : ce sont les signaux d’alerte de l’AMF. Vérifiez l’agrément de l’intermédiaire (ORIAS pour un courtier ou un conseiller, REGAFI pour une banque) et consultez les listes noires de l’AMF avant de verser un euro.
- Les placements atypiques. Vin, whisky, diamants, terres rares : revente difficile, valorisation opaque, et une catégorie à part entière des listes noires de l’AMF, sous le nom de « biens divers ».
- Oublier la clause bénéficiaire. Une clause vague ou ancienne peut envoyer le capital à la mauvaise personne : relisez-la à chaque changement de vie.