À retenir
- Monabanq est la banque en ligne de Crédit Mutuel Alliance Fédérale, par sa filiale Cofidis Group : une banque agréée, créée en 2006.
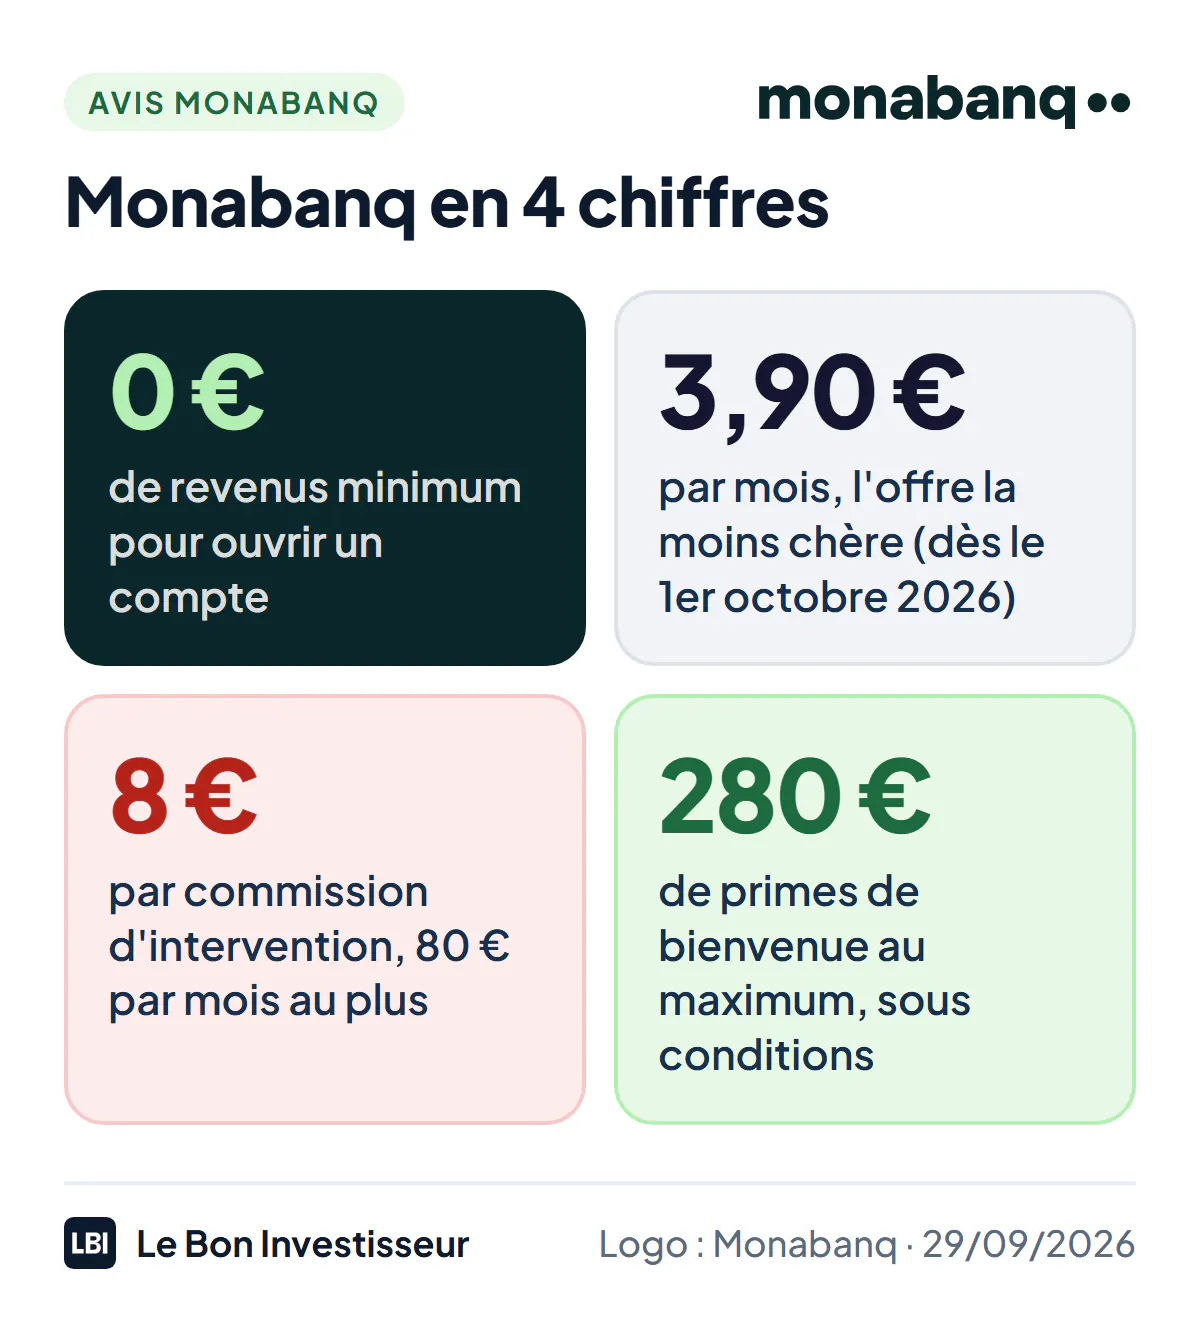
- Elle ouvre ses comptes sans condition de revenus : une pièce d’identité et un compte à votre nom dans une autre banque suffisent pour faire la demande.
- Elle n’a plus de compte gratuit : 3,90 € par mois au 1er octobre 2026 avec Pratiq+, 6 € avec Uniq, 12 € avec Uniq+ et sa carte Visa Premier.
- Toutes ses offres comprennent le chéquier, les paiements par carte sans frais partout dans le monde et une facilité de caisse possible, sous accord.
- Ses limites : une commission d’intervention de 8 €, une bourse chère, et des clients qui se plaignent de fonds bloqués plusieurs jours pour vérification.
Monabanq est la banque en ligne du Crédit Mutuel. Sa promesse tient en deux points : elle ouvre un compte à tout le monde, sans condition de revenus, et elle répond au téléphone. Elle n’est pas gratuite pour autant, et ses tarifs augmentent le 1er octobre 2026. Je n’ai pas de compte Monabanq : cet avis est analytique, construit à partir de son guide de tarification (en vigueur au 1er octobre 2026), de ses pages officielles et d’environ 400 avis clients récents, relevés le 29 septembre 2026.
Monabanq en bref
| Critère | Note | Le point clé |
|---|---|---|
| Tarifs | 3/5 | Plus de compte gratuit : 3,90 € par mois au minimum, commission d’intervention de 8 € |
| Solidité | 4,5/5 | Banque agréée, filiale à 100 % de Crédit Mutuel Alliance Fédérale |
| Accessibilité | 5/5 | Aucune condition de revenus ni de domiciliation de salaire |
| Voyage | 4/5 | Paiements sans frais partout, retraits hors EEE gratuits en nombre limité sauf avec Uniq+ |
| Services bancaires | 4,5/5 | Chéquier, facilité de caisse, espèces et chèques aux automates Crédit Mutuel et CIC |
| Épargne et bourse | 3/5 | Livret à 0,80 % brut hors offre, bourse à 0,25 % par ordre (9,90 € au minimum) |
| Service client et application | 3/5 | Conseillers joignables, mais fonds bloqués et application critiquée en 2026 |
| Note globale | 3,9/5 | La banque en ligne des profils que les autres refusent, à condition d’accepter de payer |
Ce qu’il faut retenir : Monabanq vend ce que les banques en ligne gratuites n’offrent pas toutes, un compte sans condition de revenus avec chéquier et découvert possible. Si vous avez des revenus réguliers, une banque en ligne gratuite vous coûtera moins cher.
Monabanq
3,9La banque en ligne du Crédit Mutuel, ouverte à tous sans condition de revenus
- Ouverte sans condition de revenus
- Découvert et chéquier possibles dès l'offre à 3,90 €
- Paiements par carte sans frais partout dans le monde
- Prix
- 3,90 €, 6 € ou 12 €/mois
- Paiement hors zone euro
- sans frais
- Découvert et chéquier
- oui (facilité de caisse sous accord)
Qui se cache derrière Monabanq ?
Monabanq est une société anonyme au capital de 34 millions d’euros, dont le siège est à Villeneuve-d’Ascq, près de Lille (RCS Lille Métropole 341 792 448). Elle est agréée par l’ACPR en qualité de banque et appartient à Crédit Mutuel Alliance Fédérale, par sa filiale Cofidis Group, qui la détient à 100 %. Créée en 2006, elle se présente comme la première banque en ligne à avoir accepté tout le monde sans condition de revenus, en 2014, et elle est entreprise à mission depuis 2024.
Son argument principal est le service client : Monabanq est élue « Service client de l’année » dans la catégorie banque en ligne pour la neuvième année consécutive (édition 2026, fondée sur des tests de clients mystères). Elle propose aussi un compte pour les auto-entrepreneurs ; pour un compte professionnel, comparez d’abord avec notre comparatif des banques pro.
Les 3 offres Monabanq
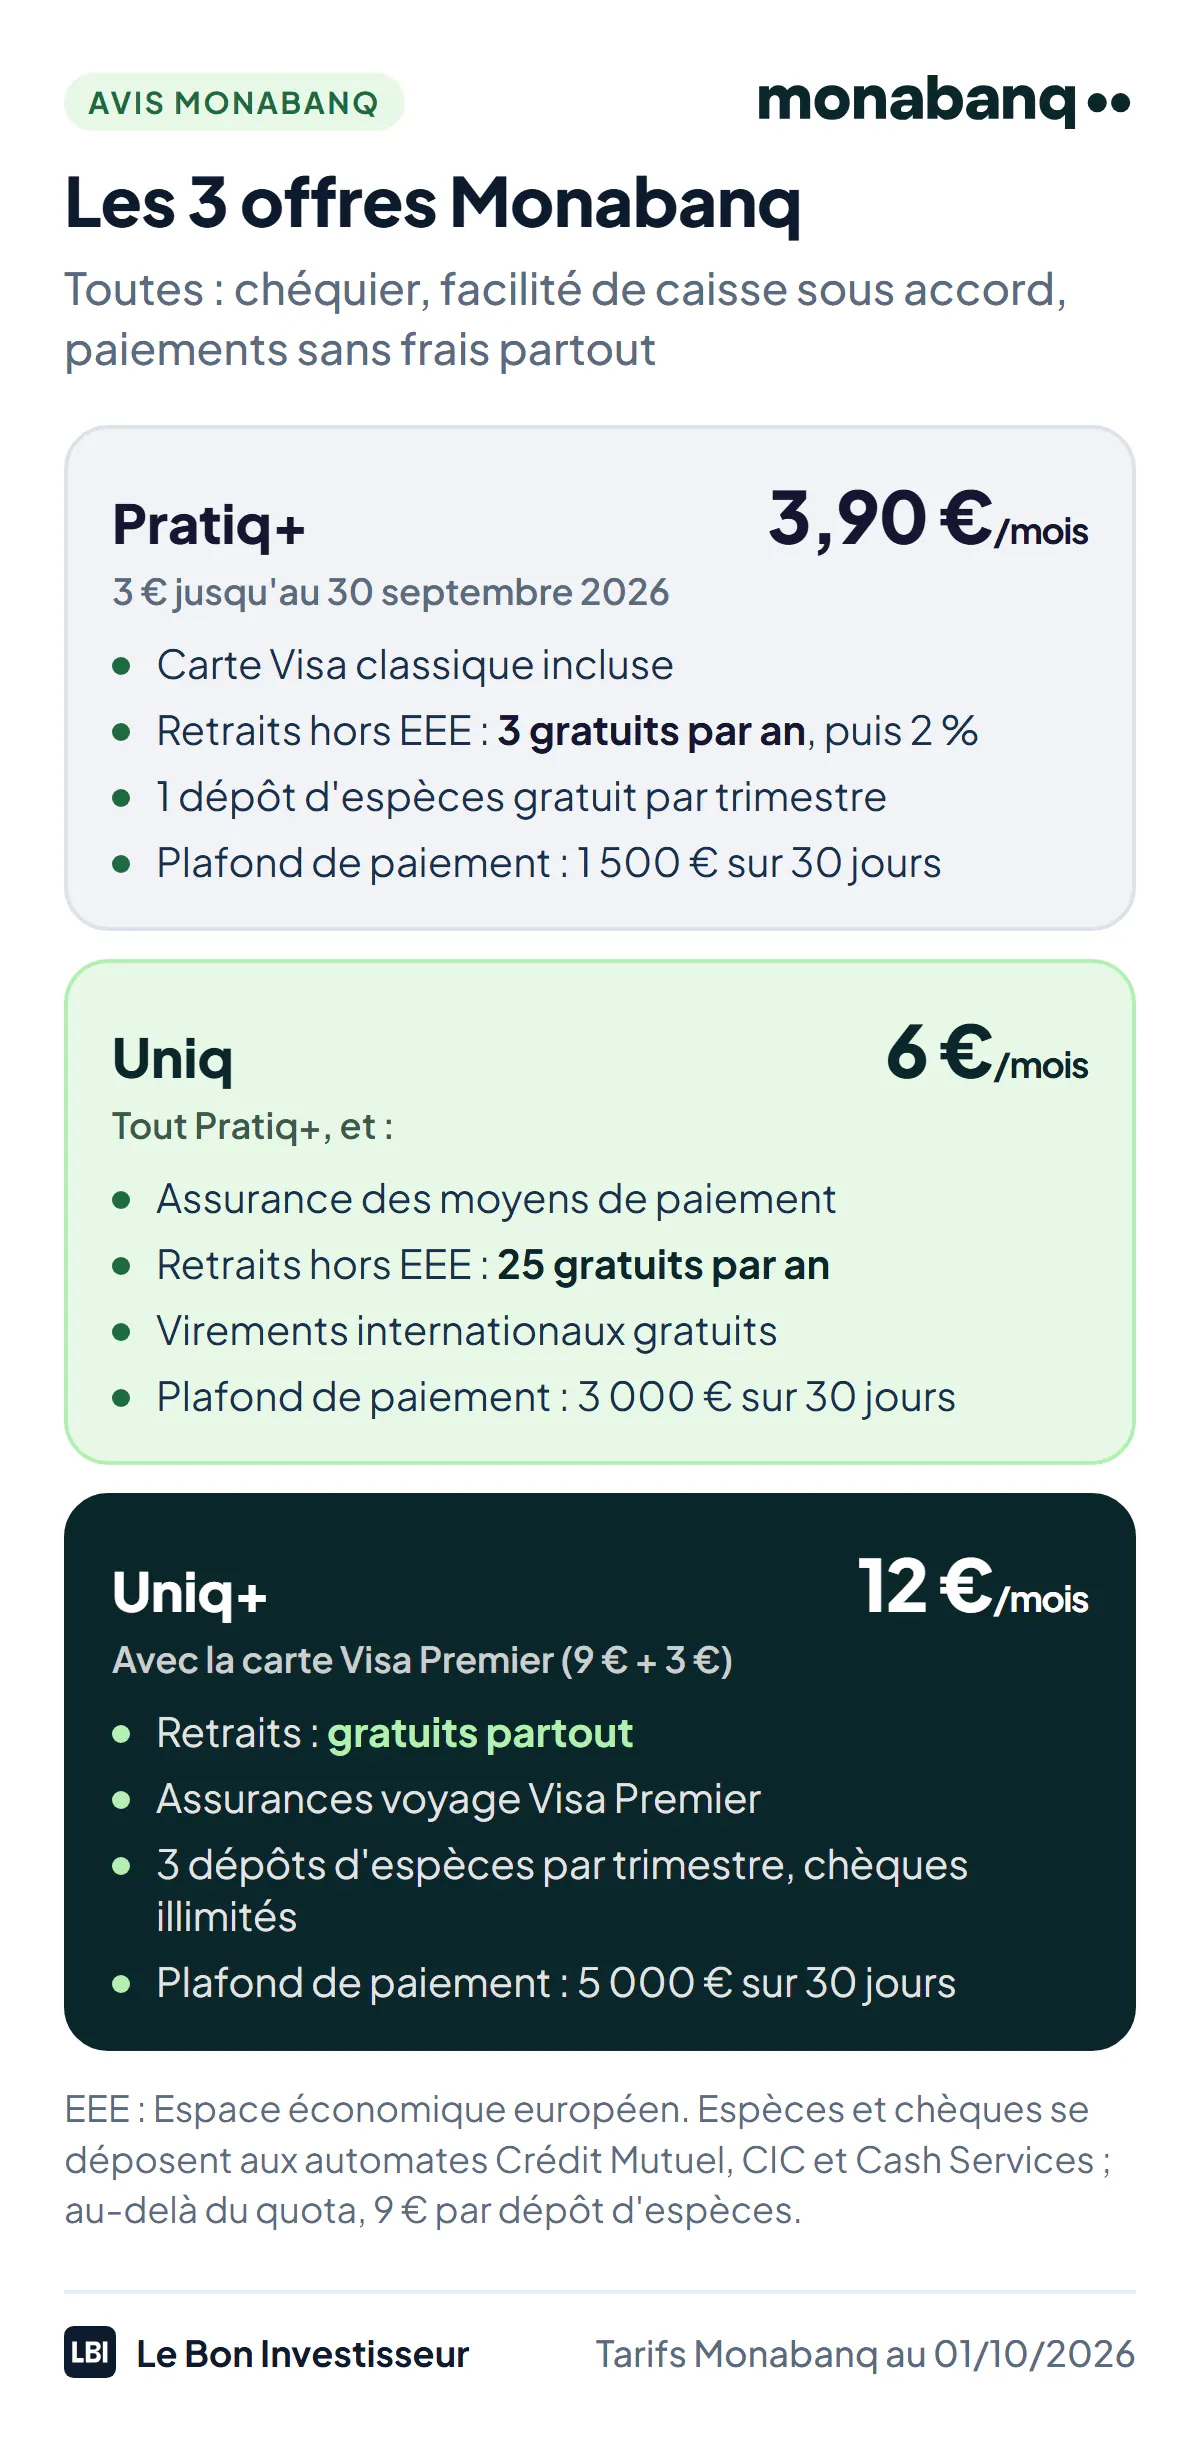
Monabanq n’a plus de compte gratuit : chaque compte courant est vendu avec une offre groupée, qui comprend une carte Visa classique. Les tarifs changent le 1er octobre 2026 : Pratiq+ passe de 3 € à 3,90 € par mois, et l’ancienne offre Pratiq à 2 € n’est plus commercialisée.
| Offre | Prix par mois | Retraits hors EEE | Dépôts d’espèces gratuits | Plafond de paiement |
|---|---|---|---|---|
| Pratiq+ | 3,90 € | 3 gratuits par an, puis 2 % | 1 par trimestre | 1 500 € sur 30 jours |
| Uniq | 6 € | 25 gratuits par an, puis 2 % | 1 par trimestre | 3 000 € sur 30 jours |
| Uniq+ | 12 € avec la Visa Premier | Gratuits | 3 par trimestre | 5 000 € sur 30 jours |
Dans les trois offres, les paiements par carte sont gratuits partout dans le monde et les retraits sont gratuits dans l’Espace économique européen (EEE). Les frais éventuels des banques étrangères restent à votre charge. La carte Visa Premier coûte 3 € de plus par mois avec Pratiq+ ou Uniq, la Visa Platinum 9 €.
Pratiq+, l’offre d’entrée
Pratiq+ comprend le compte, une carte Visa à débit immédiat (ou à autorisation systématique, si vous préférez ne dépenser que ce que vous avez), le chéquier et l’accès à une facilité de caisse. C’est l’offre qui suffit à la plupart des usages en France. Ses retraits hors EEE sont limités à 3 gratuits par an, et son plafond de paiement, 1 500 € sur 30 jours, peut être relevé en fonction de vos revenus.
Uniq, l’offre intermédiaire
Pour 2,10 € de plus par mois, Uniq ajoute l’assurance des moyens de paiement (1,91 € par mois en option avec Pratiq+), 25 retraits gratuits par an hors EEE, les virements internationaux gratuits et un plafond de paiement de 3 000 €.
Uniq+, l’offre voyage
Uniq+ coûte 12 € par mois, carte Visa Premier comprise (9 € d’offre et 3 € de carte). Elle ajoute les retraits gratuits partout, les assurances voyage de la Visa Premier, 3 dépôts d’espèces gratuits par trimestre, des remises de chèques illimitées et les opérations par un conseiller sans supplément.
Quelle offre choisir ?
- Pratiq+ dans la grande majorité des cas : ses paiements sont déjà gratuits à l’étranger.
- Uniq si vous voulez assurer vos moyens de paiement : l’assurance en option avec Pratiq+ (1,91 € par mois) coûte presque autant que l’écart entre les deux offres (2,10 € par mois).
- Uniq+ seulement si vous retirez beaucoup d’espèces hors d’Europe ou si vous voulez les assurances d’une Visa Premier : ses 144 € par an valent le coup pour un grand voyageur, pas pour un usage courant.
Combien coûte Monabanq face aux banques gratuites ?
C’est la question à se poser avant d’ouvrir un compte. Pour une carte utilisée chaque mois, Hello bank! et BforBank ne coûtent rien, Nickel coûte 25 € par an, et Monabanq 46,80 € au minimum.
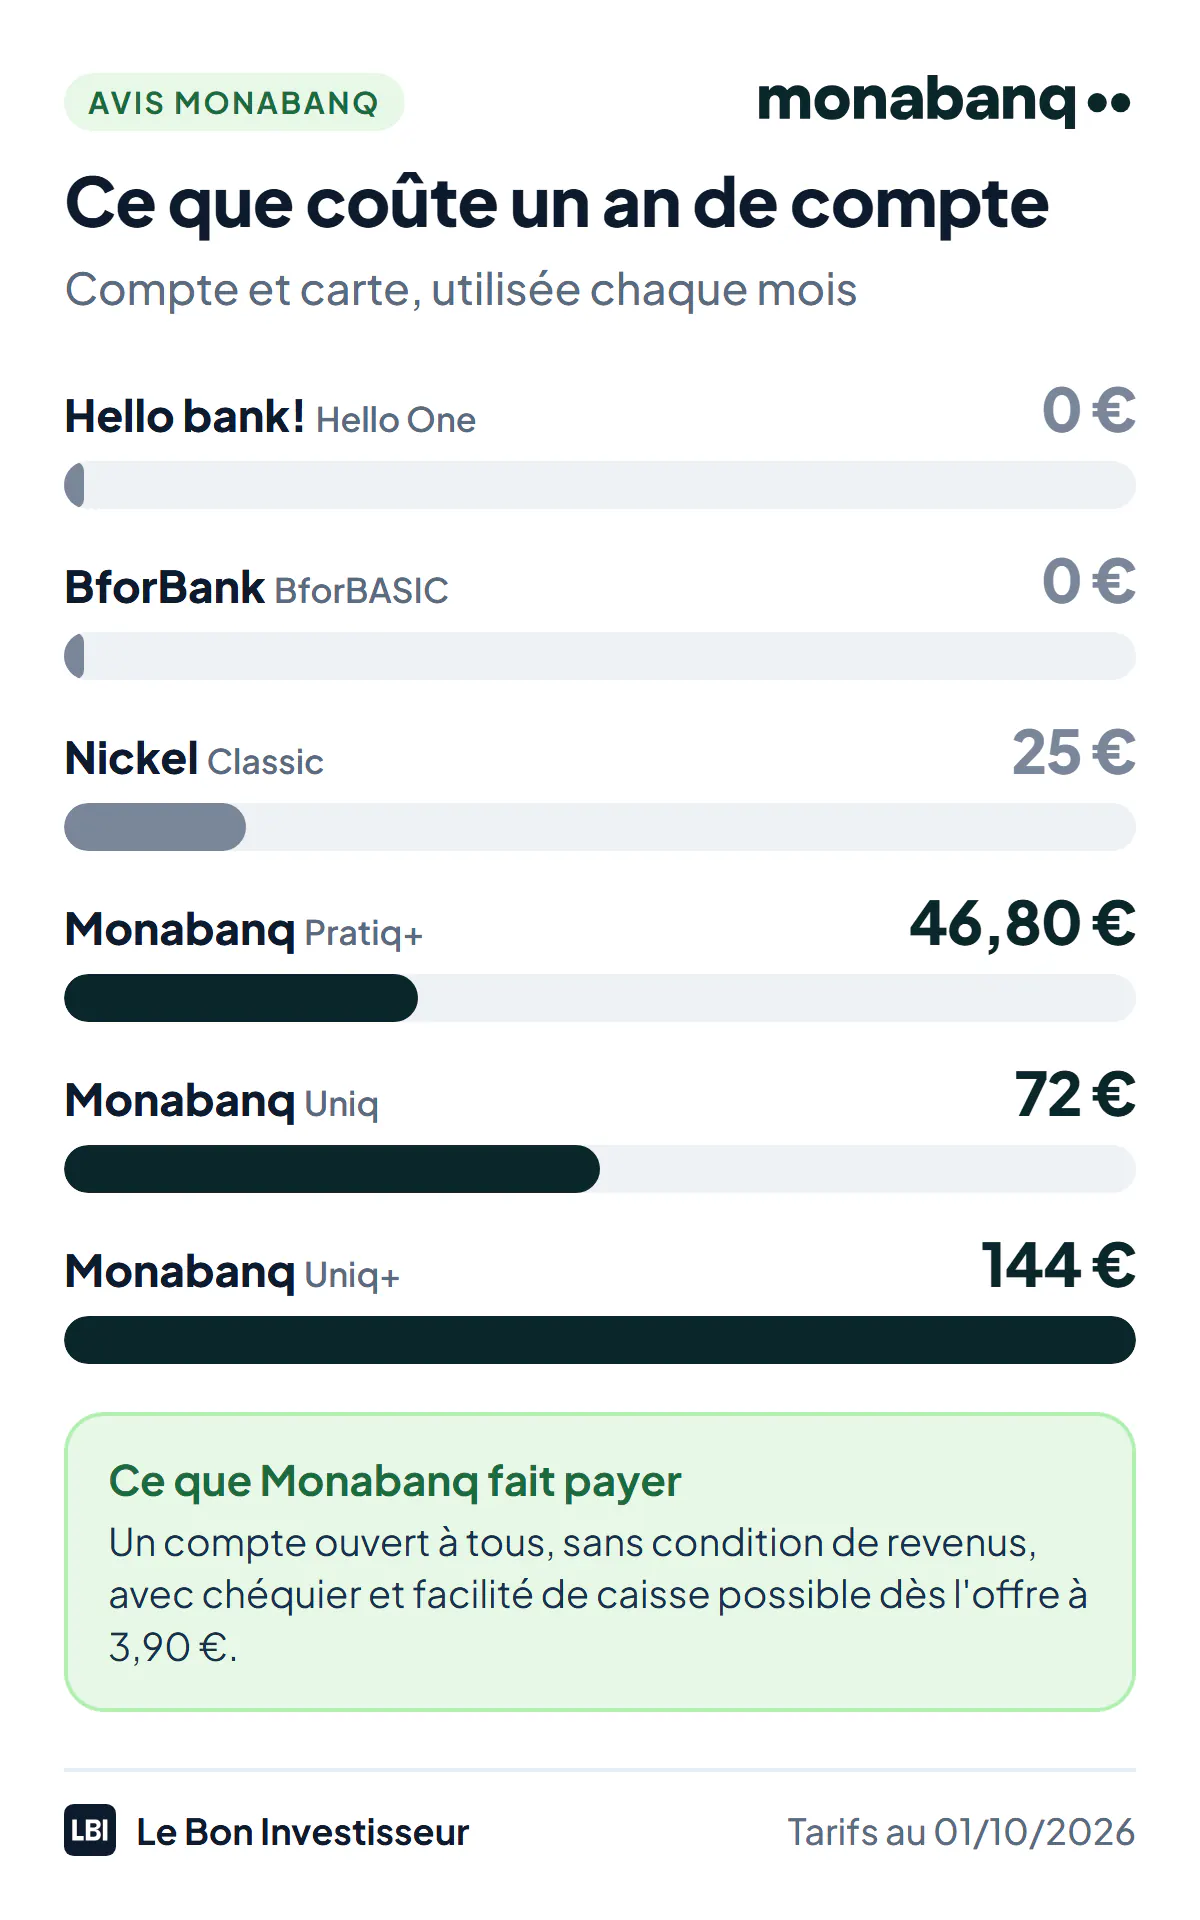
Ce surcoût achète trois choses : l’absence de condition de revenus, un chéquier et une facilité de caisse possible dès l’offre la moins chère. Hello One, l’offre gratuite de Hello bank!, ne comprend pas de découvert (il se demande à part), et BforBank n’accorde ni découvert ni chéquier aux nouveaux clients. Si vous n’avez besoin ni de l’un ni de l’autre, Monabanq n’est pas le choix le plus économique.
Les autres frais
Les virements SEPA, y compris instantanés, les prélèvements, la commande de chéquier et l’opposition sur la carte depuis l’espace client sont gratuits. Les frais qui distinguent Monabanq des autres banques en ligne :
- Commission d’intervention : 8 € par incident, dans la limite de 80 € par mois. Hello bank! et BforBank n’en facturent pas.
- Rejet de prélèvement : le montant du prélèvement, 20 € au plus.
- Opérations passées par un conseiller alors qu’elles sont faisables en ligne (commande de chéquier, opposition) : 5 € de plus, sauf avec Uniq+.
- Refabrication de la carte : 15 €, et 90 € pour une carte en urgence.
- Recherche de document ou attestation : 15 €, duplicata de relevé 12 €.
- Compte inactif depuis 12 mois : 30 € par an.
- Résident à l’étranger : 10 € par mois de frais de gestion.
Chéquier, espèces et découvert
C’est le point fort de Monabanq face aux néobanques. Le chéquier est disponible avec les trois offres commercialisées. Les espèces et les chèques se déposent aux automates du Crédit Mutuel, du CIC et de Cash Services : 1 dépôt d’espèces gratuit par trimestre avec Pratiq+ et Uniq, 3 avec Uniq+, puis 9 € par dépôt ; 3 remises de chèques gratuites par trimestre, puis 2 € chacune, illimitées avec Uniq+. Plusieurs clients signalent des chèques crédités en 12 à 20 jours.
Le découvert prend la forme d’une facilité de caisse, que Monabanq accorde après étude du dossier. Sa mise en place est gratuite, au taux nominal de 10,89 % par an (TAEG de 11,50 %), et le compte ne peut pas rester débiteur plus de 30 jours consécutifs. Monabanq distribue aussi des prêts personnels et des crédits immobiliers.
L’épargne chez Monabanq
Monabanq propose le Livret A, le LDDS et le LEP, deux produits d’épargne maison et une assurance-vie. Ses taux maison sont faibles hors offres ; les offres, elles, sont fréquentes.
- Livret d’épargne Monabanq : 0,80 % brut, soit environ 0,55 % après la flat tax de 31,4 %. Au 29 septembre 2026, il rapporte 3 % brut pendant 12 mois, jusqu’à 150 000 €, pour une première ouverture avant le 30 octobre 2026.
- Compte rémunéré Rentabilis : 1,60 % brut, sans carte ni chéquier, ouvert même sans compte courant Monabanq. On ne peut pas détenir à la fois Rentabilis et le Livret d’épargne Monabanq.
- Comptes à terme de 2 et 5 ans : le compte à 2 ans s’ouvre dès 3 000 €, jusqu’à 150 000 €, avec un taux qui progresse par paliers jusqu’à 3,30 % brut (2,42 % actuariel brut sur 2 ans dans l’exemple de Monabanq) et des retraits possibles en cours de route.
- Livret A, LDDS et LEP : 1,7 % net pour les deux premiers depuis le 1er août 2026, 2,5 % pour le LEP. À remplir avant les produits maison.
Pour comparer avec les placements sûrs, voyez notre sélection des placements sans risque, le Livret Goodvest ou notre guide des placements du Livret A au private equity.
L’assurance-vie et le PER
Le contrat Plan Assurance Vie est assuré par ACM Vie, l’assureur du Crédit Mutuel. Il s’ouvre dès 50 €, sans frais d’adhésion en ce moment, avec des frais de gestion de 0,65 % ou 0,75 % par an selon l’offre (0,25 % de plus en gestion pilotée). Monabanq n’affiche pas le rendement 2025 de son fonds euros sur sa page au 29 septembre 2026 : demandez-le avant de souscrire, et comparez avec notre classement des assurances-vie en fonds euros. Monabanq propose aussi un PER ; pour savoir s’il vous concerne, voyez notre guide du plan d’épargne retraite.
La bourse chez Monabanq
Monabanq ouvre un compte-titres et un PEA, mais ses frais la réservent aux investisseurs occasionnels qui passent de gros ordres :
- Courtage sur Euronext Paris : 0,25 % par ordre, avec un minimum de 9,90 €. Sur un compte-titres, acheter pour 500 € d’ETF coûte donc 9,90 €, soit 2 % du montant ; sur un PEA, la loi plafonne ces frais à 0,5 % de l’ordre passé en ligne.
- Bourses étrangères : 0,80 % par ordre, 50 € au minimum.
- Tenue du compte-titres ou du PEA : gratuite dès qu’un ordre est exécuté dans le mois, 6 € par mois sinon (sauf portefeuille composé uniquement de fonds, et dans la limite des plafonds légaux pour le PEA).
- Droits de garde : aucun. Transfert de titres vers une autre banque : 15 € par ligne.
Pour investir chaque mois de petites sommes, un courtier en ligne revient bien moins cher : comparez avec notre PEA Trade Republic et notre duel Trade Republic ou BoursoBank.
Sécurité : votre argent est-il protégé ?
Monabanq est une banque agréée : vos dépôts sont couverts par le Fonds de garantie des dépôts et de résolution jusqu’à 100 000 € par client, auxquels s’ajoutent 100 000 € pour l’ensemble Livret A, LDDS et LEP. Elle s’appuie sur les systèmes de sécurité du groupe Crédit Mutuel. Dans l’application, la carte se bloque et se débloque en un geste, et les plafonds se modifient directement.
Les conseillers répondent par téléphone du lundi au vendredi de 8 h à 21 h et le samedi de 8 h à 16 h 30, ainsi que par chat et par e-mail. Monabanq annonce des rendez-vous avec un conseiller sous 24 heures, et un service en langue des signes pour les personnes sourdes et malentendantes.
Ce qu’en disent les clients
Au 29 septembre 2026, Monabanq obtient 4,5/5 sur Trustpilot sur 12 137 avis, 4,6/5 sur l’App Store sur 20 533 notes et 4,4/5 sur Google Play sur 8 618 avis. J’ai lu environ 400 avis récents, surtout de mars à septembre 2026.
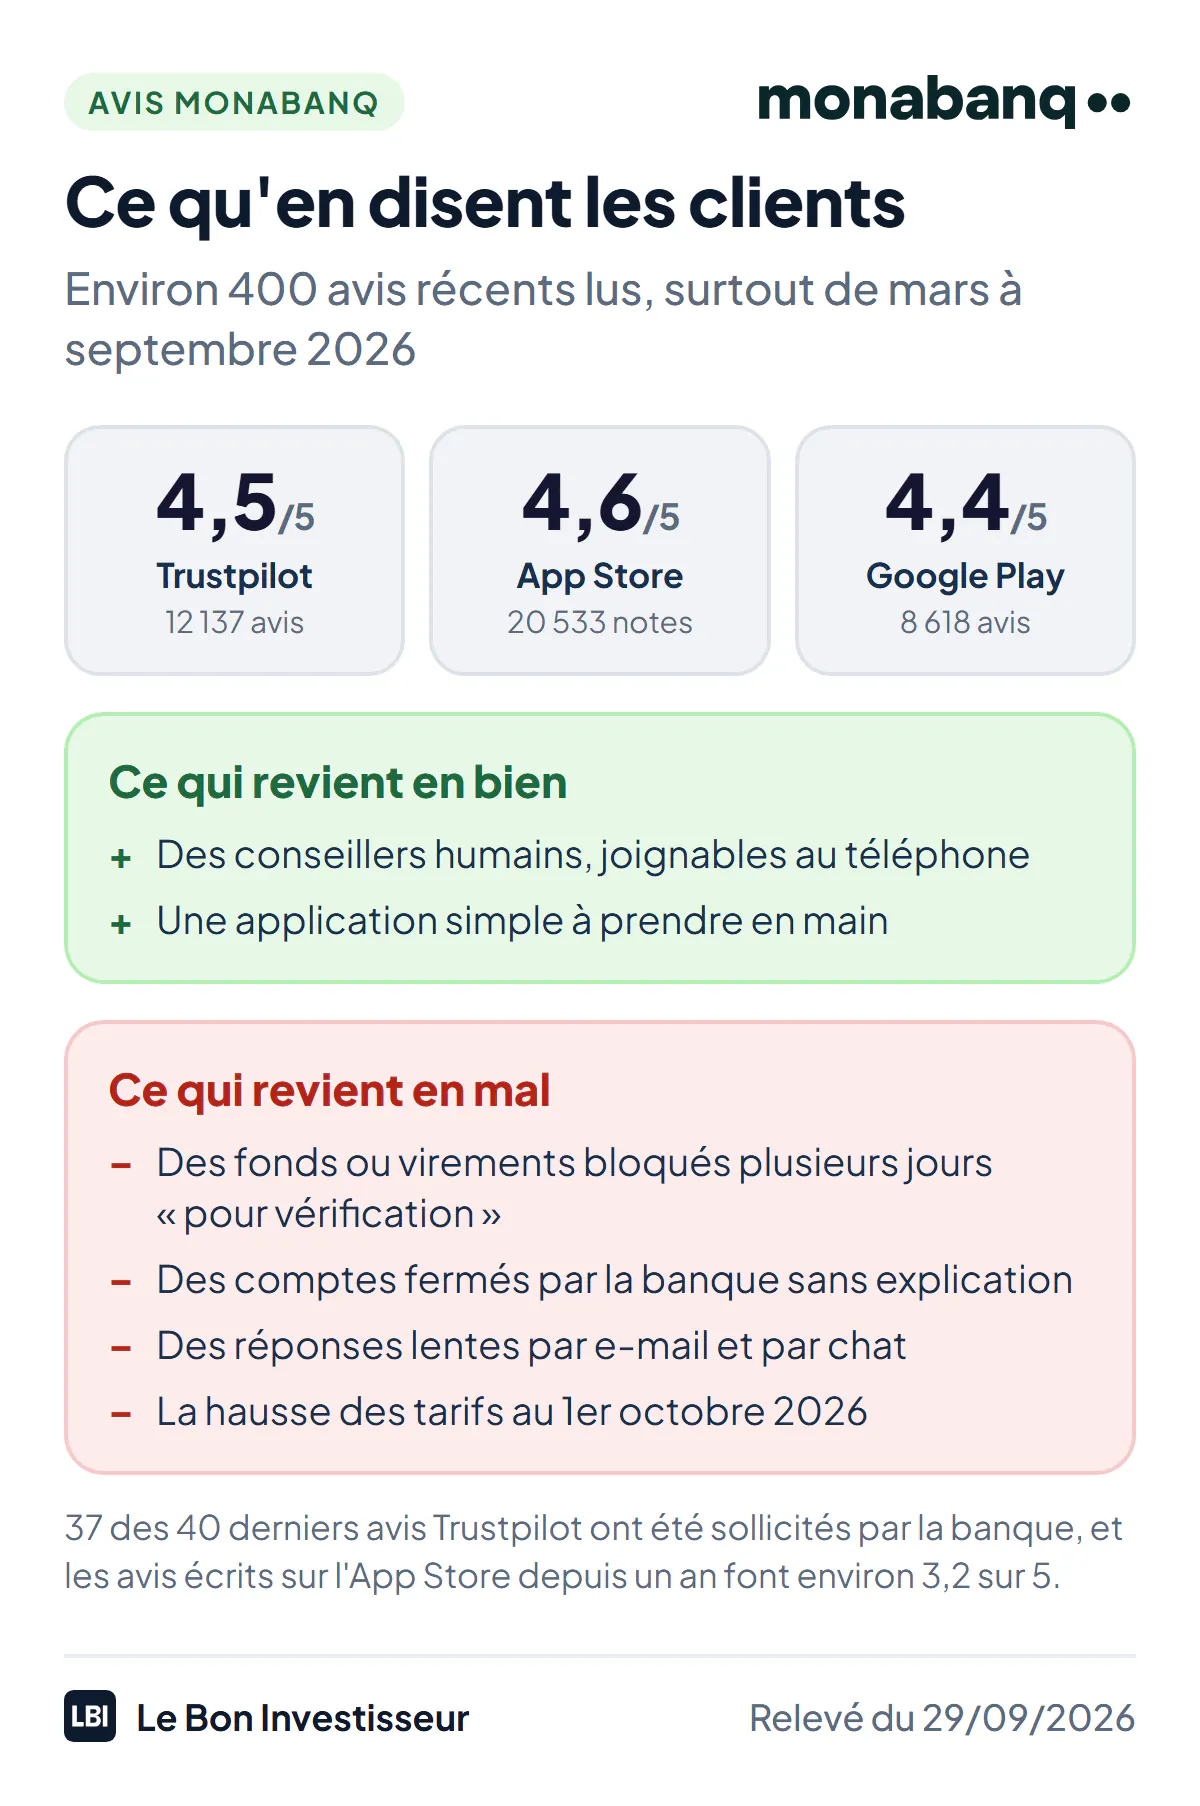
- Ce qui revient en bien : des conseillers humains, joignables au téléphone et jugés compétents, c’est de loin le compliment le plus fréquent ; une application simple à prendre en main.
- Ce qui revient en mal : des fonds ou des virements, même instantanés, bloqués plusieurs jours « pour vérification » ; des comptes fermés par la banque sans explication, parfois quelques semaines après l’ouverture ; des réponses lentes par e-mail et par chat ; la hausse des tarifs au 1er octobre 2026 ; une application jugée moins complète depuis sa refonte du printemps 2026 (solde disponible et notifications en moins) ; des facilités de caisse retirées ou refusées.
Deux réserves sur ces notes. Sur Trustpilot, 37 des 40 avis les plus récents ont été sollicités par la banque, alors que presque tous les avis à 1 étoile sont spontanés. Et les notes des magasins d’applications sont portées par les invitations à noter : les avis écrits sur l’App Store depuis un an font environ 3,2 sur 5, ceux de Google Play depuis six mois environ 3,5. Enfin, les avis d’avant 2026 décrivent un compte à 2 € par mois qui n’existe plus.
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| Ouverture sans condition de revenus | Plus de compte gratuit : 46,80 € par an au minimum |
| Chéquier et facilité de caisse possibles dès 3,90 € par mois | Commission d’intervention de 8 € par incident |
| Paiements par carte sans frais partout dans le monde | Retraits hors EEE limités sauf avec Uniq+ |
| Espèces et chèques aux automates Crédit Mutuel, CIC, Cash Services | Dépôts d’espèces et remises de chèques limités, puis payants |
| Conseillers joignables au téléphone 6 jours sur 7 | Fonds bloqués pour vérification et comptes fermés, selon de nombreux avis |
Pour qui est fait Monabanq ?
- Ceux que les banques en ligne gratuites refusent ou limitent, faute de revenus suffisants ou réguliers.
- Ceux qui veulent un découvert et un chéquier sans passer par une banque à agence.
- Ceux qui tiennent à parler à un conseiller au téléphone, en soirée et le samedi.
- Ceux qui déposent parfois des espèces ou des chèques, grâce au réseau d’automates du Crédit Mutuel et du CIC.
Ce n’est pas le bon choix si vos revenus vous ouvrent une banque en ligne gratuite (voyez notre comparatif des banques en ligne) : Hello bank! ou BforBank coûtent 0 € avec une carte utilisée chaque mois, et BoursoBank ou Fortuneo proposent aussi chéquier et découvert. Pour un compte secondaire, Sumeria, l’ex-Lydia ou Revolut suffisent. Et si les banques vous refusent toutes, Nickel ouvre un compte chez le buraliste pour 25 € par an.
Ouvrir un compte Monabanq
- Vérifiez les conditions : être majeur, habiter en France (DROM COM compris), avoir une pièce d’identité européenne ou un titre de séjour français en cours de validité, un numéro de téléphone français et un compte à votre nom dans une banque de l’Espace économique européen (hors Royaume-Uni). Aucune condition de revenus.
- Faites la demande en ligne et choisissez votre offre : une pièce d’identité suffit comme justificatif pour la plupart des dossiers.
- Alimentez le compte par carte bancaire ou par virement depuis votre autre compte : c’est ce qui finalise l’ouverture. Vous recevez ensuite vos moyens de paiement.
- Demandez la mobilité bancaire, gratuite : Monabanq transfère vos prélèvements et virements récurrents, et peut clôturer l’ancien compte en votre nom.
Au 29 septembre 2026, Monabanq verse jusqu’à 280 € de primes aux nouveaux clients : 20 € à l’ouverture, 60 € si vous versez au moins 300 € dans le mois, 60 € avec une carte Visa et 30 paiements dans les deux premiers mois, 80 € pour une mobilité bancaire souscrite dans le mois, et 60 € au 13e mois si vous avez souscrit deux autres produits, dont un d’épargne. Monabanq peut reprendre ces primes si vous clôturez le compte dans les 12 mois, et plusieurs clients disent ne pas les avoir toutes reçues : gardez une copie des conditions.
Monabanq et les impôts
Le compte est tenu par une banque française : il n’a pas à être déclaré sur le formulaire 3916. Les intérêts du Livret d’épargne Monabanq, de Rentabilis et des comptes à terme sont imposés à la flat tax de 31,4 %, sauf option pour le barème progressif ; ceux du Livret A, du LDDS et du LEP sont exonérés. Les gains de l’assurance-vie suivent la fiscalité de l’assurance-vie, avec des prélèvements sociaux de 17,2 %.
Monabanq
3,9La banque en ligne du Crédit Mutuel, ouverte à tous sans condition de revenus
- Ouverte sans condition de revenus
- Découvert et chéquier possibles dès l'offre à 3,90 €
- Paiements par carte sans frais partout dans le monde
- Prix
- 3,90 €, 6 € ou 12 €/mois
- Paiement hors zone euro
- sans frais
- Découvert et chéquier
- oui (facilité de caisse sous accord)