À retenir
- Une unité de compte est un support de l’assurance vie dont la valeur suit les marchés (fonds, ETF, SCPI, actions) : l’assureur garantit le nombre de parts, pas leur valeur.
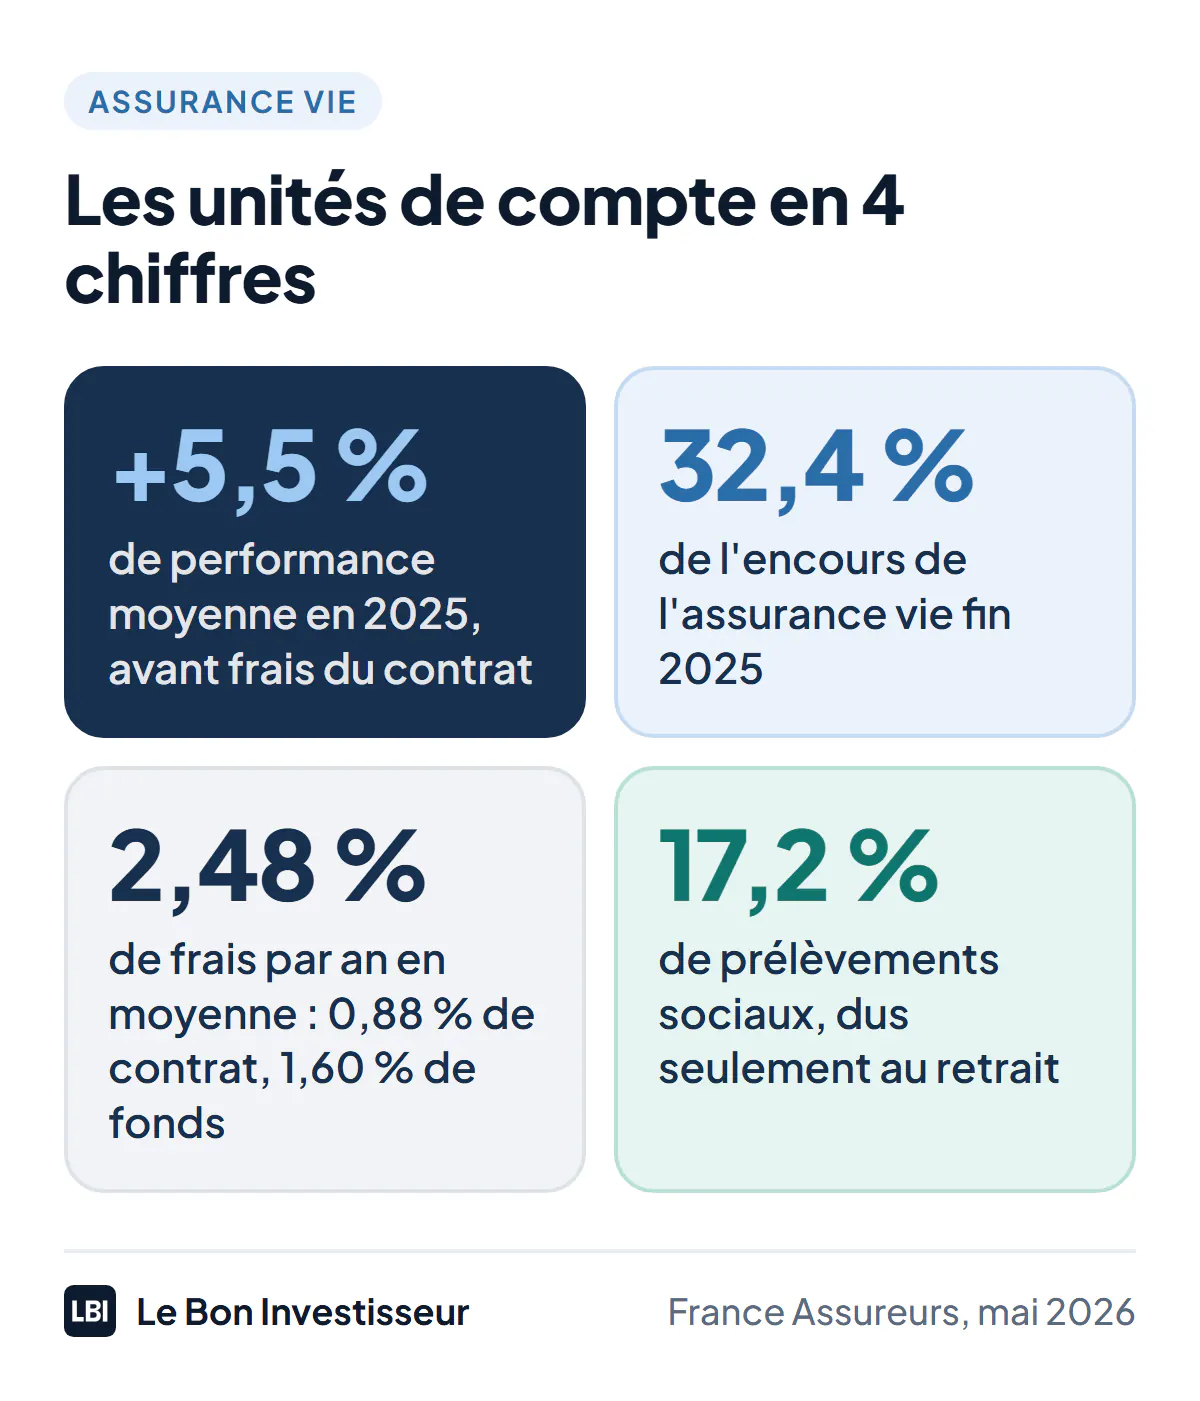
- Les unités de compte ont rapporté +5,5 % en moyenne en 2025, avant frais du contrat, selon France Assureurs, contre 2,63 % pour le fonds euros ; mais elles ont perdu plus de 10 % en 2022.
- Les frais font la différence : 0,88 % par an en moyenne pour le contrat, plus 1,60 % pour les fonds eux-mêmes, contre environ 0,55 % au total pour un ETF dans un contrat en ligne.
- Les prélèvements sociaux ne sont dus qu’au retrait, et les arbitrages entre supports à l’intérieur du contrat ne sont pas imposés.
- Un portefeuille simple suffit : un ETF monde pour la croissance, le fonds euros pour la sécurité, des versements réguliers et un horizon de huit ans ou plus.
Les unités de compte sont la partie de l’assurance vie qui peut rapporter plus que le fonds euros, et aussi perdre. Les Français y ont versé 75,1 milliards d’euros en 2025, 13 % de plus qu’en 2024, et elles pèsent désormais 32,4 % de l’assurance vie, selon France Assureurs. En moyenne, elles ont rapporté +5,5 % en 2025 avant frais du contrat, mais avaient perdu plus de 10 % en 2022. Ce guide explique comment elles fonctionnent, ce qu’elles coûtent vraiment, leurs risques et leur fiscalité, et comment les choisir. Les chiffres viennent de France Assureurs, de la Banque de France et des textes officiels, relevés le 8 octobre 2026.
Qu’est-ce qu’une unité de compte ?
Une unité de compte (UC) est un support d’investissement d’un contrat d’assurance vie, de capitalisation ou d’un PER, autre que le fonds euros. Sa valeur varie avec les marchés, et c’est la différence essentielle : selon la formule de service-public.gouv.fr, seul le nombre d’unités de compte est garanti par l’assureur, pas leur valeur.
Les principales familles :
- les fonds (OPCVM, SICAV, FCP) gérés par une société de gestion, en actions, en obligations ou mixtes ;
- les ETF, des fonds qui répliquent un indice à très bas coût (voir mon guide pour investir en ETF quand on débute) ;
- l’immobilier : SCPI, SCI et OPCI ;
- les actions en direct, dans certains contrats ;
- les produits structurés, au rendement conditionné à un indice, et le private equity (entreprises non cotées), souvent accessibles par fenêtres de souscription.
La loi impose à chaque contrat multisupport de proposer au moins une unité de compte solidaire et une unité de compte par label d’État, ISR et Greenfin.
Comment fonctionnent les unités de compte
Votre versement achète des parts. Avec 1 000 € sur un fonds dont la part vaut 100 €, vous détenez 10 parts ; si la part monte à 110 €, votre ligne vaut 1 100 €, si elle descend à 90 €, 900 €. Tant que vous ne vendez pas, ces gains et ces pertes restent latents. Les revenus des supports (dividendes, loyers) sont réinvestis dans le contrat.
Vous pouvez arbitrer, c’est-à-dire déplacer votre argent d’un support à l’autre, sans sortir du contrat ni payer d’impôt ; les bons contrats en ligne ne facturent pas les arbitrages. Côté gestion, deux modes : la gestion libre, où vous choisissez vos supports, et la gestion pilotée, où un professionnel les choisit selon votre profil de risque (c’est le principe des robo-advisors). Depuis le 24 octobre 2024, les gestions pilotées profilées doivent investir au moins 4 % des versements en non coté pour un profil équilibré et 8 % pour un profil dynamique.
Fonds euros ou unités de compte ?
| Fonds euros | Unités de compte | |
|---|---|---|
| Capital | Garanti par l’assureur | Non garanti, varie avec les marchés |
| Rendement 2025 | 2,63 % en moyenne (ACPR), net de frais | +5,5 % en moyenne avant frais du contrat (France Assureurs) |
| Pire année récente | 1,28 % en 2020 et 2021 | Plus de 10 % de baisse en 2022 |
| Prélèvements sociaux | Chaque année, sur les intérêts | Seulement au retrait |
| Horizon conseillé | Dès un ou deux ans | Huit ans ou plus |
Les deux se complètent dans le même contrat : le fonds euros pour l’argent qui doit rester disponible et intact (voir mon guide du fonds euros), les unités de compte pour l’argent placé longtemps.
Combien rapportent les unités de compte ?
France Assureurs publie chaque année la performance moyenne des unités de compte, après frais des fonds mais avant frais du contrat : +7,4 % en 2023, +5,4 % en 2024, +5,5 % en 2025. Après frais du contrat, la Banque de France l’estime à 4,7 % en 2025. Les écarts entre catégories sont considérables :
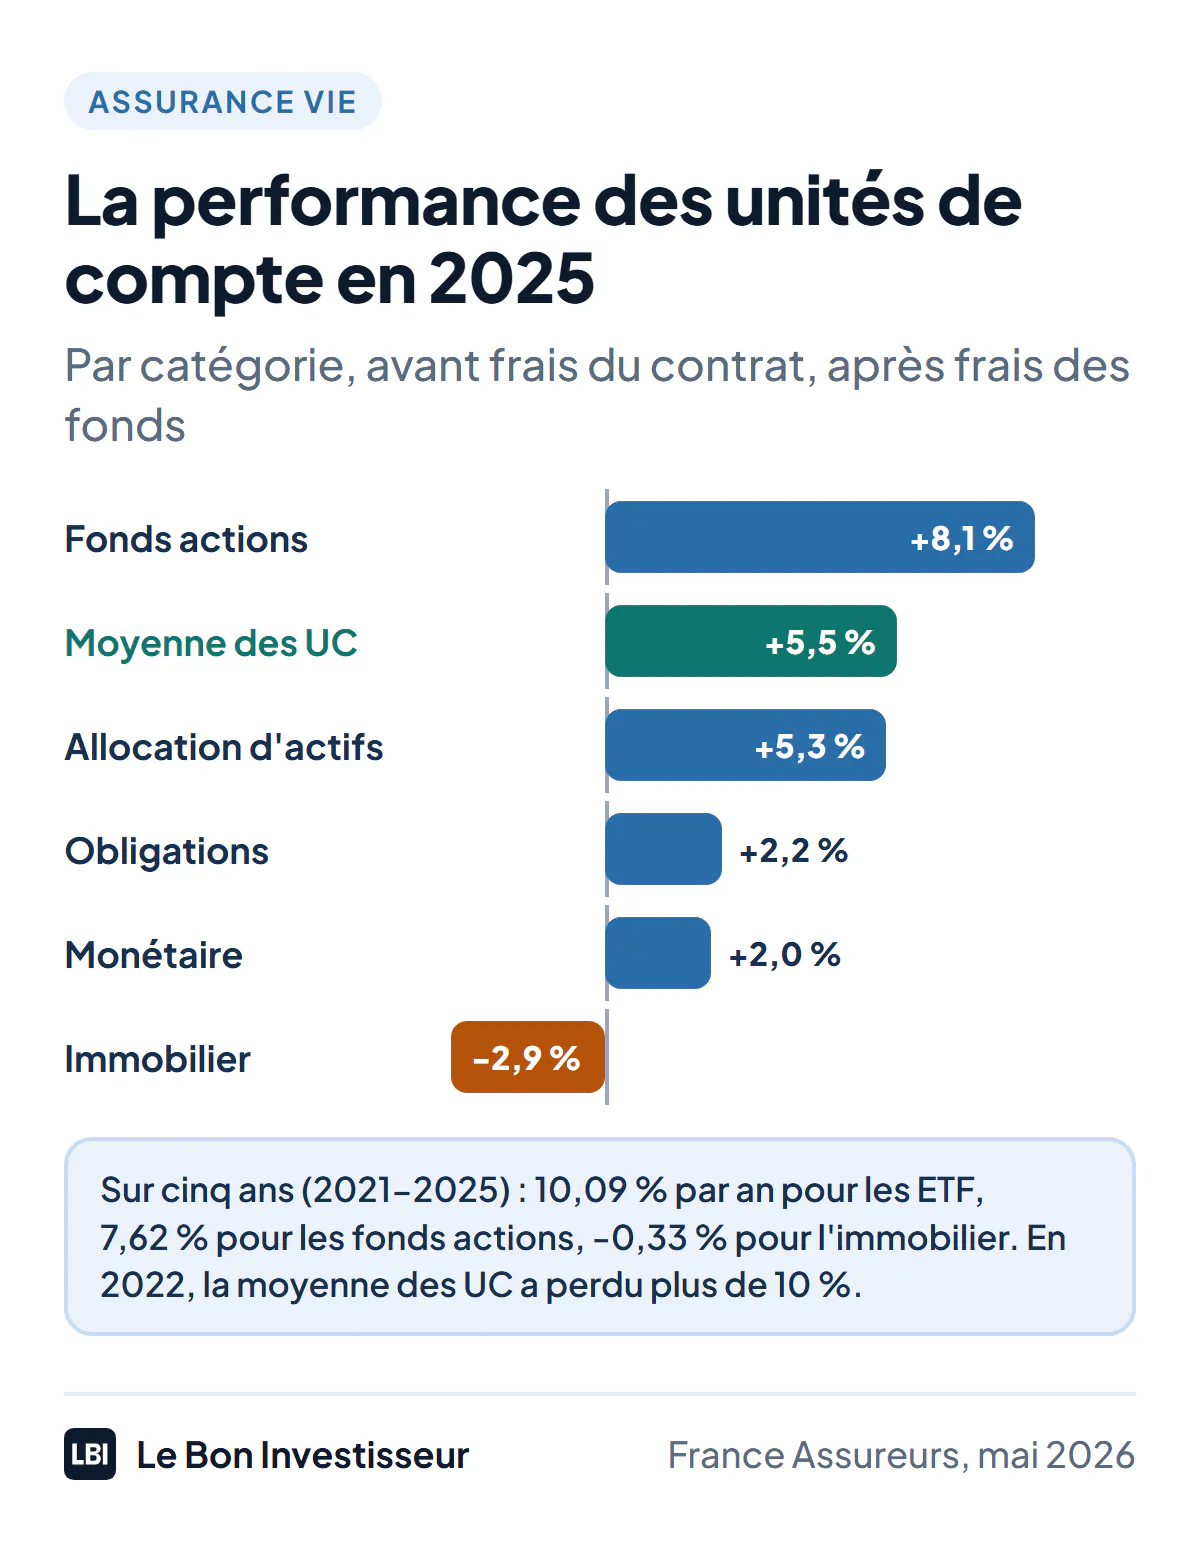
Sur cinq ans, de 2021 à 2025, l’ensemble des fonds en unités de compte a rapporté 4,91 % par an, mais avec des écarts plus grands encore : 10,09 % par an pour les ETF, 7,62 % pour les fonds actions, -0,33 % pour les fonds immobiliers, après trois années de baisse (-7,5 % en 2023, -6,6 % en 2024, -2,9 % en 2025). La moyenne n’est pas un rendement garanti : en 2022, la même moyenne a perdu plus de 10 %.
Les frais des unités de compte
C’est le point qui décide le plus du résultat sur vingt ans. Une unité de compte supporte deux couches de frais annuels :
- les frais de gestion du contrat, prélevés par l’assureur sur les unités de compte : 0,88 % par an en moyenne en 2025 selon France Assureurs (0,82 % en gestion libre, 1,17 % en gestion pilotée), mais 0,30 % à 0,60 % dans les bons contrats en ligne ;
- les frais du support lui-même, déduits de sa valeur : 1,60 % par an en moyenne, avec de grands écarts selon le type de fonds.
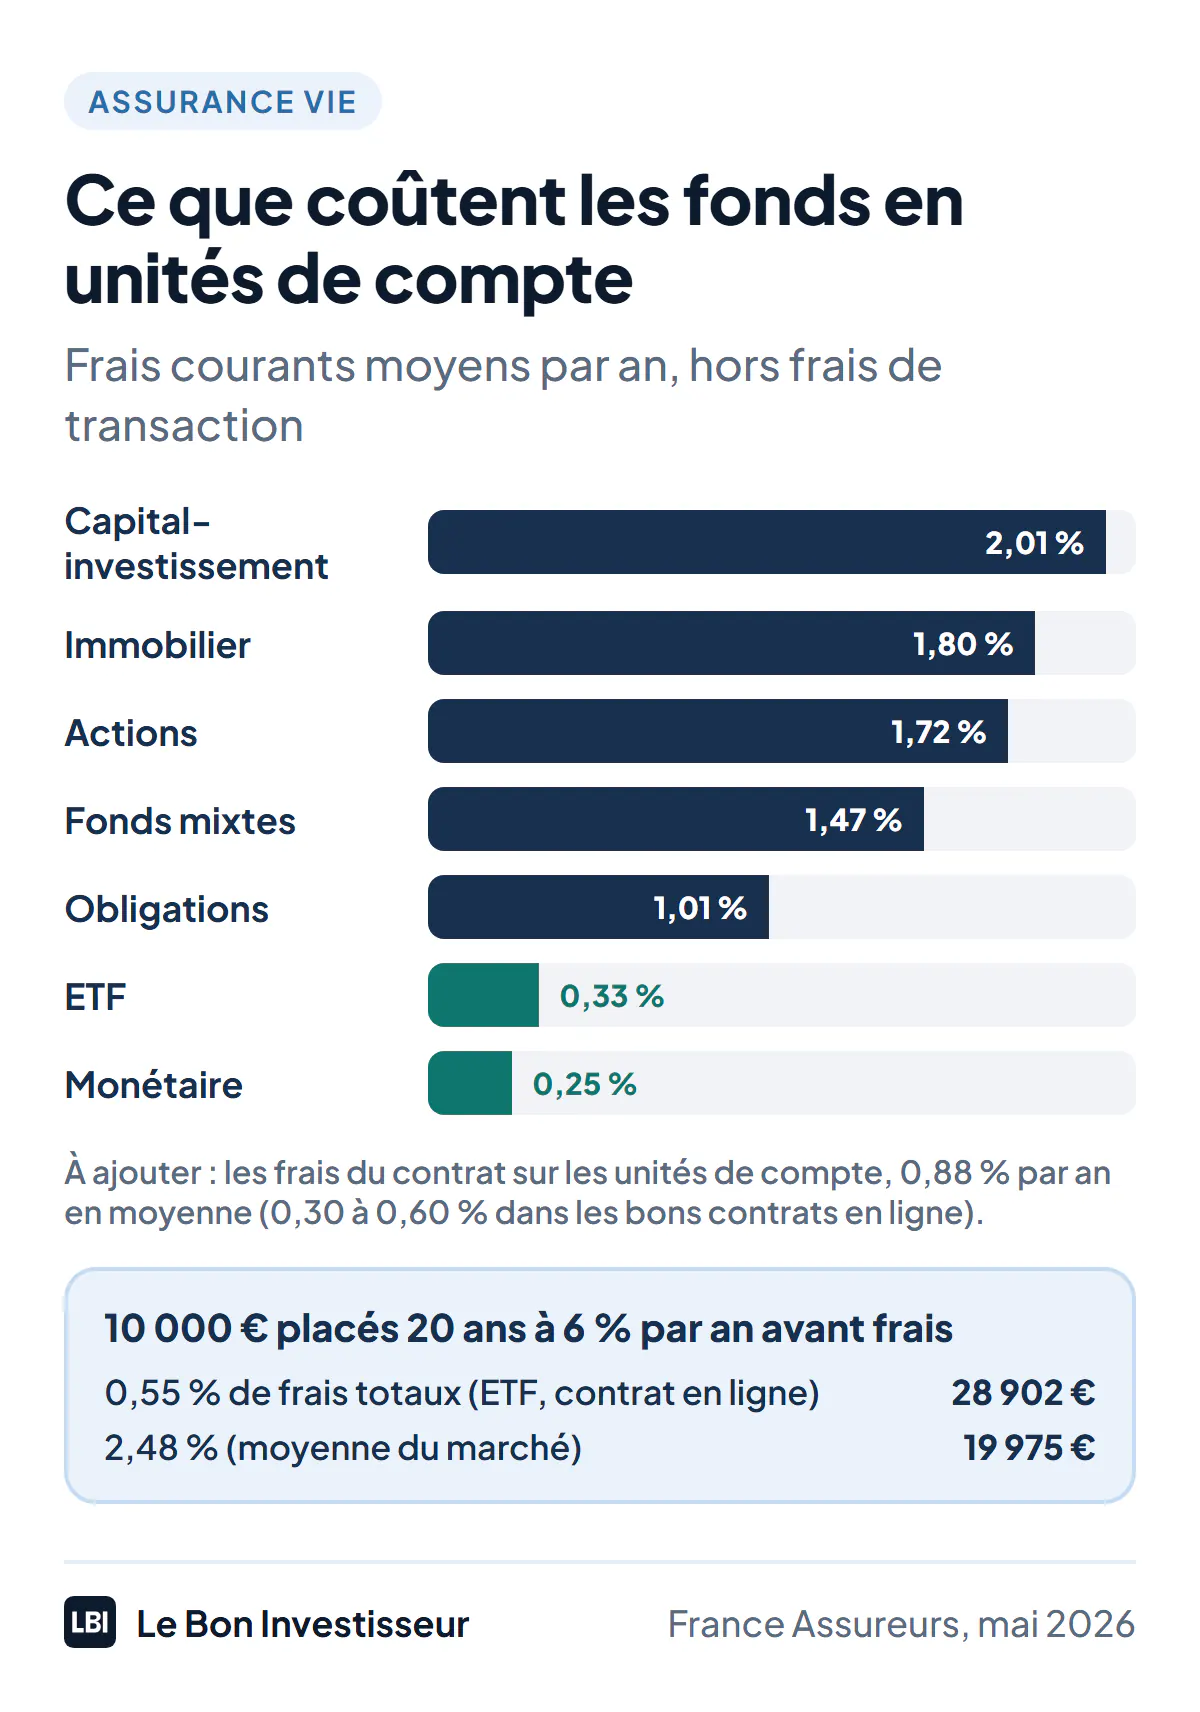
L’écart est énorme : à performance égale avant frais, 10 000 € placés 20 ans à 6 % par an deviennent 28 902 € avec 0,55 % de frais totaux (un ETF monde dans un contrat en ligne), mais 19 975 € avec la moyenne du marché, 2,48 % : près de 9 000 € de différence.
Une partie des frais des fonds est reversée à l’assureur et au distributeur : ce sont les rétrocessions, qui peuvent inciter à vous proposer les fonds les plus chers. Depuis la loi Industrie verte, les assureurs doivent publier chaque année les frais et les rétrocessions de chaque unité de compte. Exemple tiré d’un document officiel : sur le contrat Lucya CNP, les fonds actions coûtent 1,65 % par an en moyenne, dont 0,66 % de rétrocessions, quand un ETF MSCI World coûte 0,05 % à 0,06 % dans les contrats les moins chers. Avant de choisir un fonds, lisez son document d’informations clés (DIC) : il indique ses frais, son niveau de risque de 1 à 7 et des scénarios de performance.
Les risques des unités de compte
- La perte en capital : la valeur des parts peut baisser, parfois fortement et pendant plusieurs années.
- La volatilité : un fonds actions peut perdre 20 % à 30 % en quelques mois ; c’est le prix d’un rendement espéré supérieur sur le long terme.
- La concentration : un seul secteur, un seul pays ou une seule entreprise augmentent le risque ; plusieurs fonds d’une même maison investis dans les mêmes actions ne diversifient rien.
- La liquidité : les SCPI, le private equity et certains produits structurés peuvent être difficiles à revendre vite ou imposer des frais de sortie anticipée.
- Le comportement : vendre en pleine baisse transforme une perte latente en perte réelle. C’est souvent le risque le plus coûteux.
Le Fonds de garantie des assurances de personnes couvre les unités de compte en cas de faillite de l’assureur, jusqu’à 70 000 € par assuré et par assureur, mais jamais une baisse des marchés.
La fiscalité des unités de compte
La fiscalité est celle de l’assurance vie, avec un avantage par rapport au fonds euros : rien n’est prélevé tant que vous ne retirez pas. Les prélèvements sociaux de 17,2 % et l’impôt sur le revenu ne sont dus qu’au retrait, sur la part de gains retirée, et les arbitrages entre supports à l’intérieur du contrat ne déclenchent aucune imposition. Après huit ans, un abattement annuel de 4 600 € (9 200 € pour un couple) s’applique aux gains retirés, puis 7,5 % d’impôt jusqu’à 150 000 € de versements. Le détail est dans mon guide de la fiscalité de l’assurance vie.
Si votre vieux contrat est trop cher en frais, la loi Pacte permet de le transférer vers un autre contrat du même assureur en gardant son antériorité fiscale : 8,2 milliards d’euros ont été transférés ainsi en 2025.
Comment bien choisir ses unités de compte
- Commencez simple : un ETF monde (MSCI World ou MSCI ACWI) suffit comme socle actions (voir mon guide de l’ETF MSCI World et ma sélection des meilleurs ETF du moment) ; le fonds euros ou un fonds obligataire assure la partie prudente.
- Regardez les frais totaux, contrat compris, avant la performance passée. Un ETF coûte 0,05 % à 0,30 % par an, un fonds actif souvent plus de 1,5 %.
- Investissez régulièrement : des versements programmés chaque mois lissent votre prix d’achat et évitent de tout placer au plus haut.
- Rééquilibrez une fois par an pour revenir à votre répartition de départ.
- Adaptez la part d’unités de compte à votre horizon : peu à moins de cinq ans, la majorité au-delà de quinze ans.
Pour le contrat, mes comparatifs détaillent les meilleures assurances vie pour investir en ETF et pour investir en SCPI ; pour déléguer, mon comparatif des gestions pilotées. Le choix d’ensemble est dans mon guide de la meilleure assurance vie.