À retenir
- Un robo-advisor est un service de gestion pilotée en ligne : un questionnaire fixe votre profil de risque, puis un algorithme, surveillé par des gérants, investit et rééquilibre votre épargne, surtout en ETF.
- En France, Yomoni est une société de gestion agréée par l’AMF ; Nalo, Ramify et Goodvest sont conseillers en investissements financiers et courtiers en assurance.
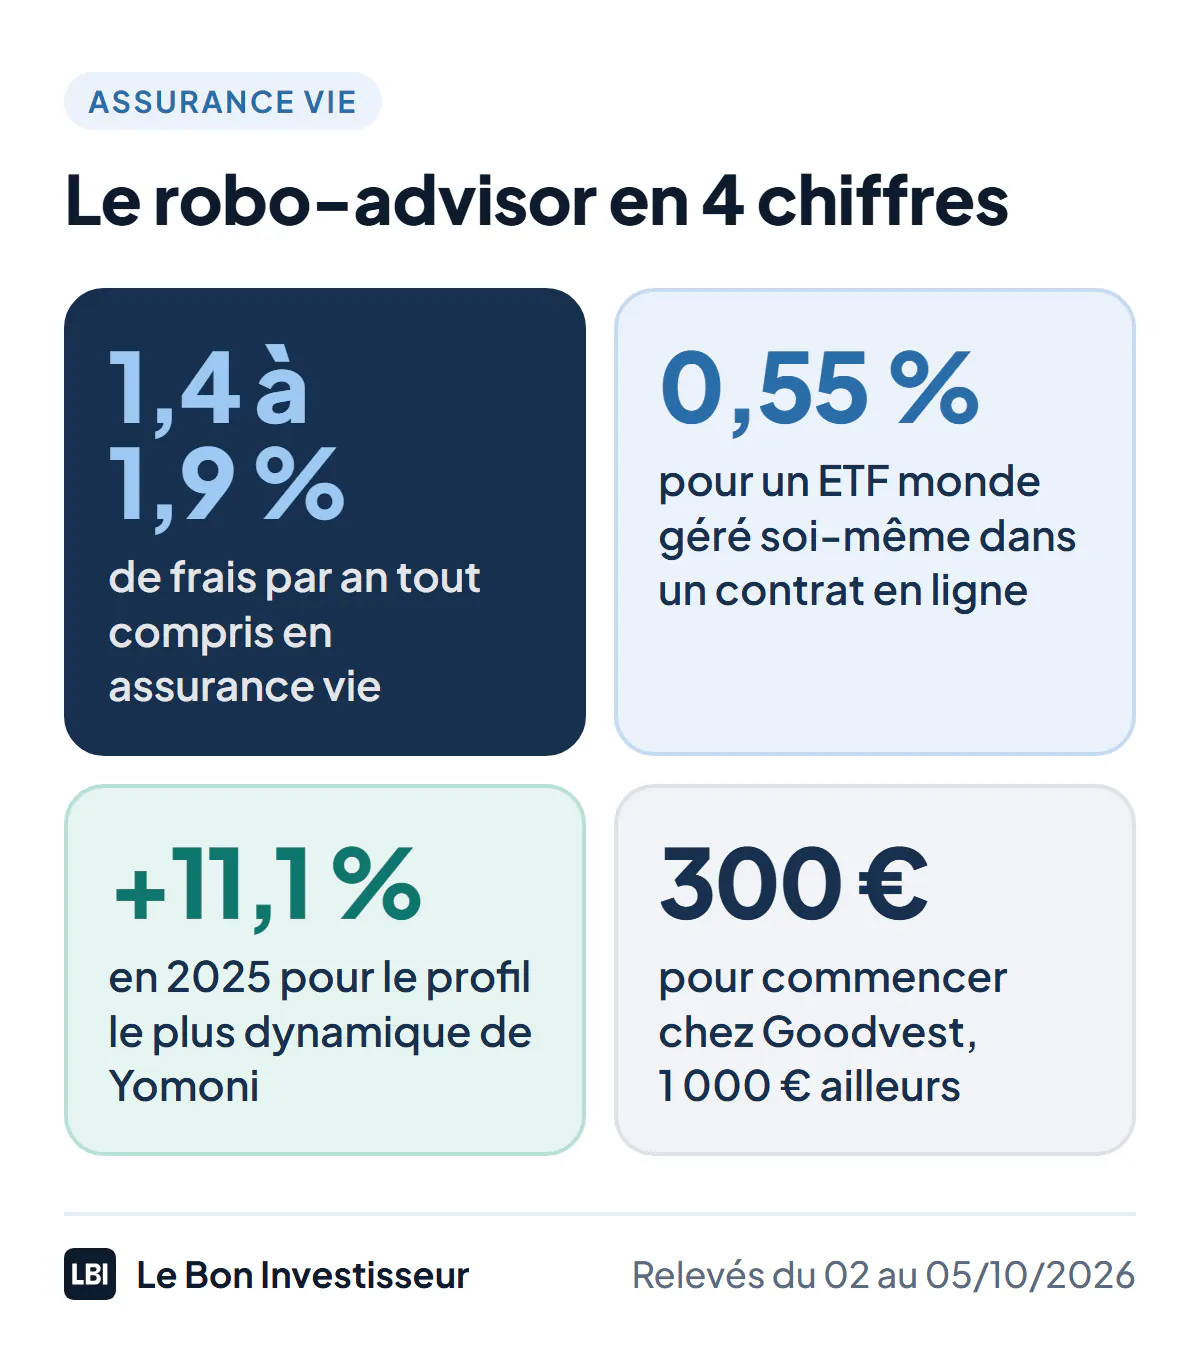
- Il coûte 1,4 % à 1,9 % par an tout compris en assurance vie chez les spécialistes, contre environ 0,55 % pour un ETF monde géré soi-même dans un contrat en ligne.
- Les performances varient beaucoup à profil égal : en 2025, de +2,5 % à +11,1 % chez Yomoni, de +0,1 % à +1,1 % chez Goodvest.
- C’est un bon choix si vous ne voulez pas gérer vous-même ; si vous êtes discipliné, la gestion libre en ETF coûte deux à trois fois moins cher.
Un robo-advisor gère votre épargne à votre place, en ligne, pour bien moins cher qu’un conseiller bancaire : vous répondez à un questionnaire, un algorithme construit un portefeuille, le plus souvent en ETF, et le rééquilibre pour vous. En France, les plus connus s’appellent Yomoni, Nalo, Ramify ou Goodvest. Ce guide explique comment ils fonctionnent, ce qu’ils coûtent vraiment, ce qu’ils ont rapporté et pour qui ils valent le coup. Les chiffres viennent de mes avis détaillés sur chacun, relevés du 2 au 5 octobre 2026 ; le classement complet est dans mon comparatif des assurances vie en gestion pilotée.
Qu’est-ce qu’un robo-advisor ?
Un robo-advisor, ou robot-conseiller, est un service de gestion pilotée en ligne. Le mot « robot » désigne l’algorithme qui propose une allocation à partir de vos réponses, mais des gérants humains conçoivent les portefeuilles et surveillent les arbitrages. Ce qui le distingue de la gestion pilotée d’une banque, c’est le prix et le choix des supports : des ETF, des fonds qui répliquent un indice à très bas coût, plutôt que les fonds maison du groupe.
Il gère votre argent dans une enveloppe que vous ouvrez par son intermédiaire : assurance vie, PER, PEA ou compte-titres. Votre épargne n’est pas chez lui, mais chez l’assureur ou le dépositaire. Côté réglementation, deux statuts coexistent :
- société de gestion de portefeuille agréée par l’AMF, comme Yomoni (agrément GP-15000014), qui gère votre épargne sous mandat ;
- conseiller en investissements financiers et courtier en assurance immatriculé à l’ORIAS, comme Nalo, Ramify et Goodvest, qui conçoit les allocations et les fait appliquer par l’assureur.
Comment fonctionne un robo-advisor
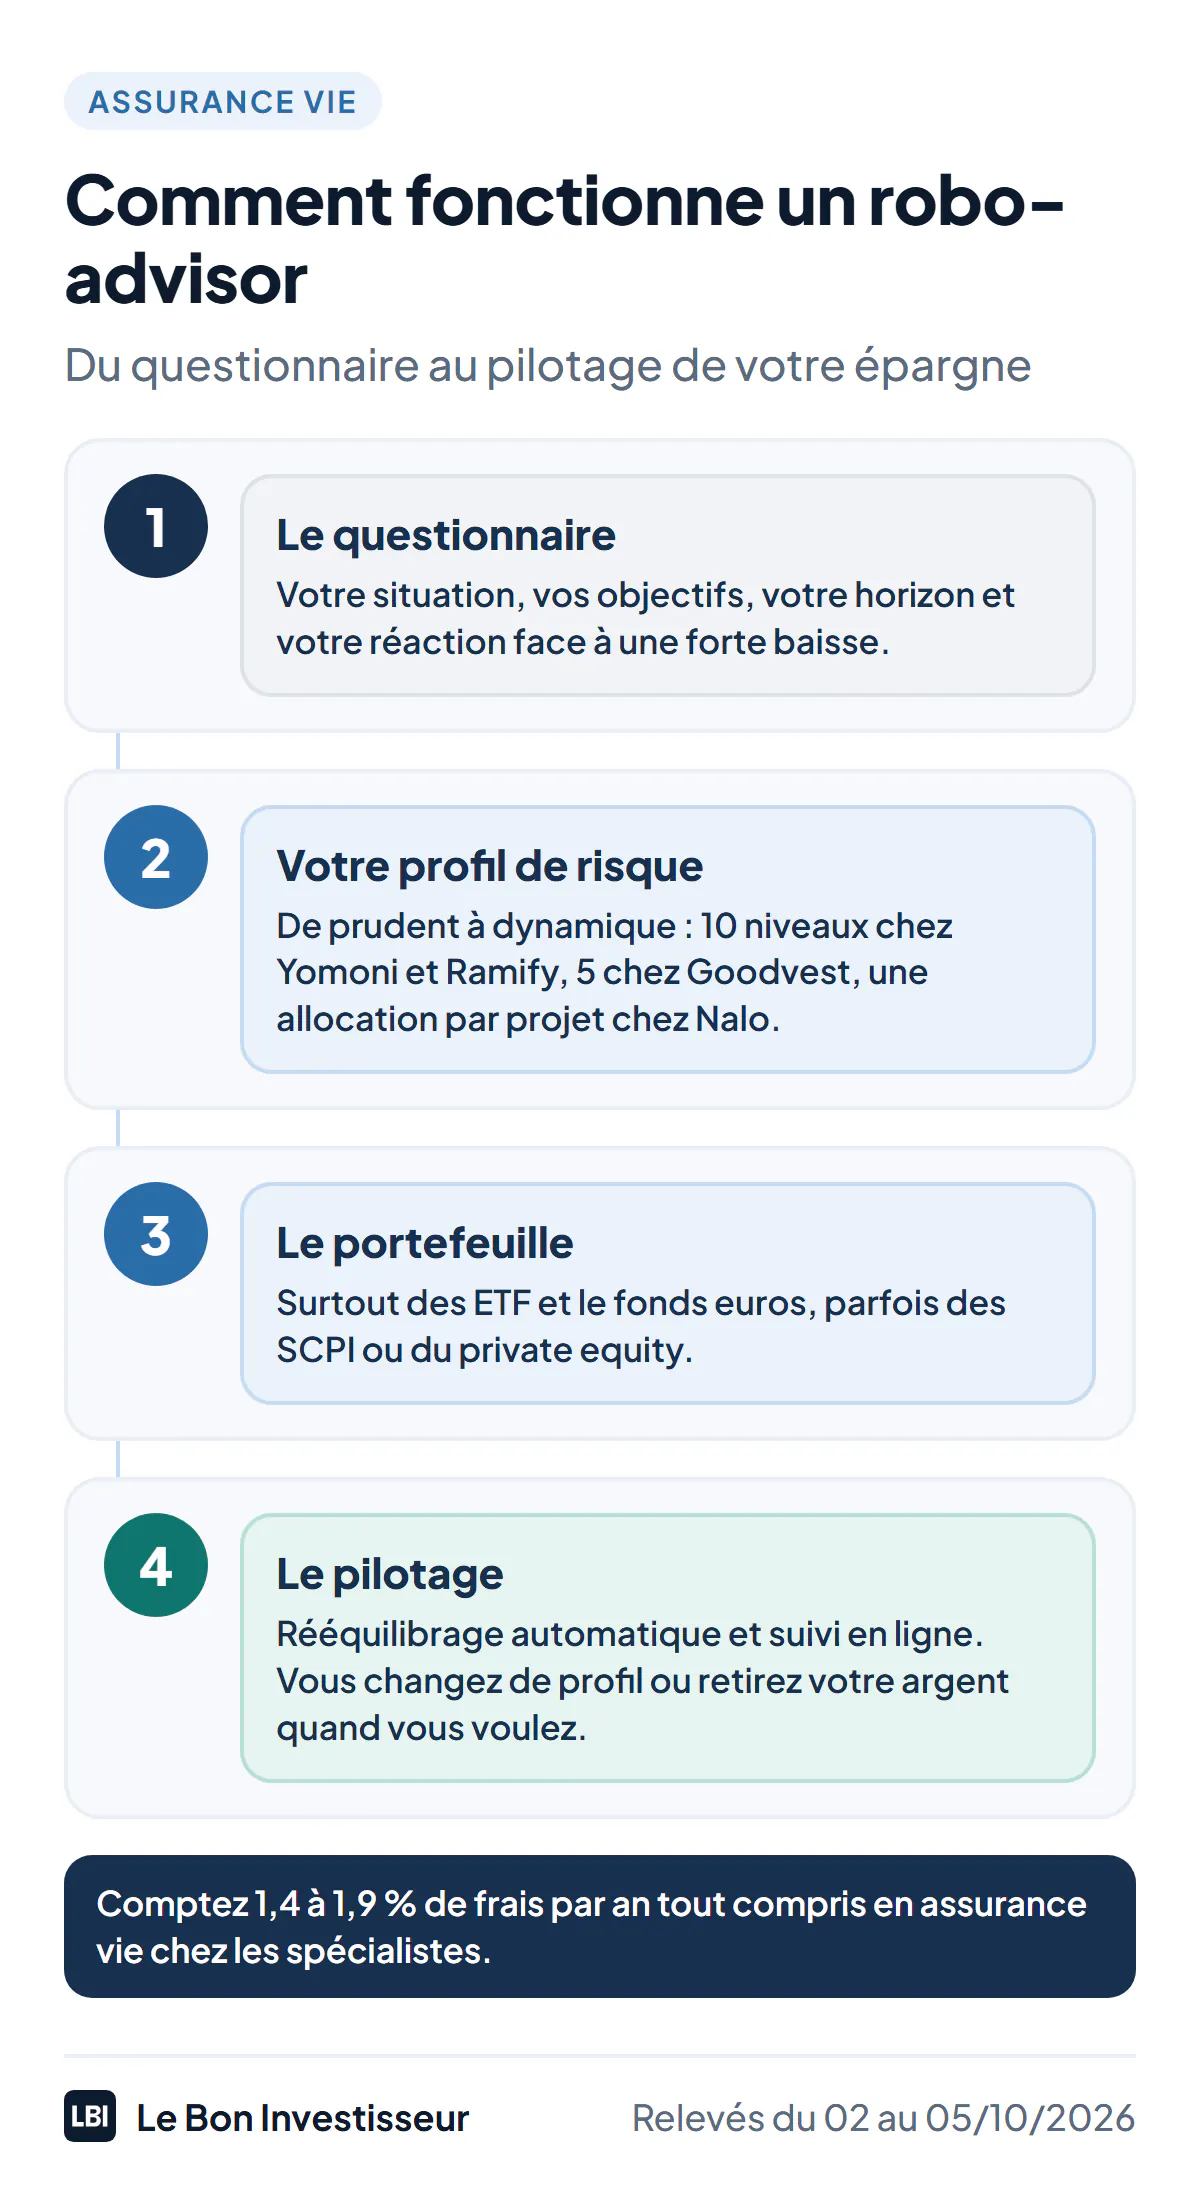
Tout commence par un questionnaire : âge, revenus, épargne, objectif, horizon de placement et, surtout, votre réaction face à une forte baisse. Il fixe votre profil de risque, du plus prudent au plus dynamique : 10 niveaux chez Yomoni et Ramify, 5 chez Goodvest ; Nalo, lui, calcule une allocation pour chaque projet (retraite, achat, transmission) selon son horizon.
Le robo-advisor construit alors un portefeuille, surtout d’ETF et de fonds euros ; certains ajoutent des SCPI ou du private equity, comme Ramify dans ses portefeuilles Flagship et Elite. Il le rééquilibre ensuite automatiquement, quand les marchés font dériver la répartition, et l’ajuste quand votre horizon se rapproche. Vous suivez tout en ligne, pouvez changer de profil et retirer votre argent quand vous le souhaitez.
Combien coûte un robo-advisor ?
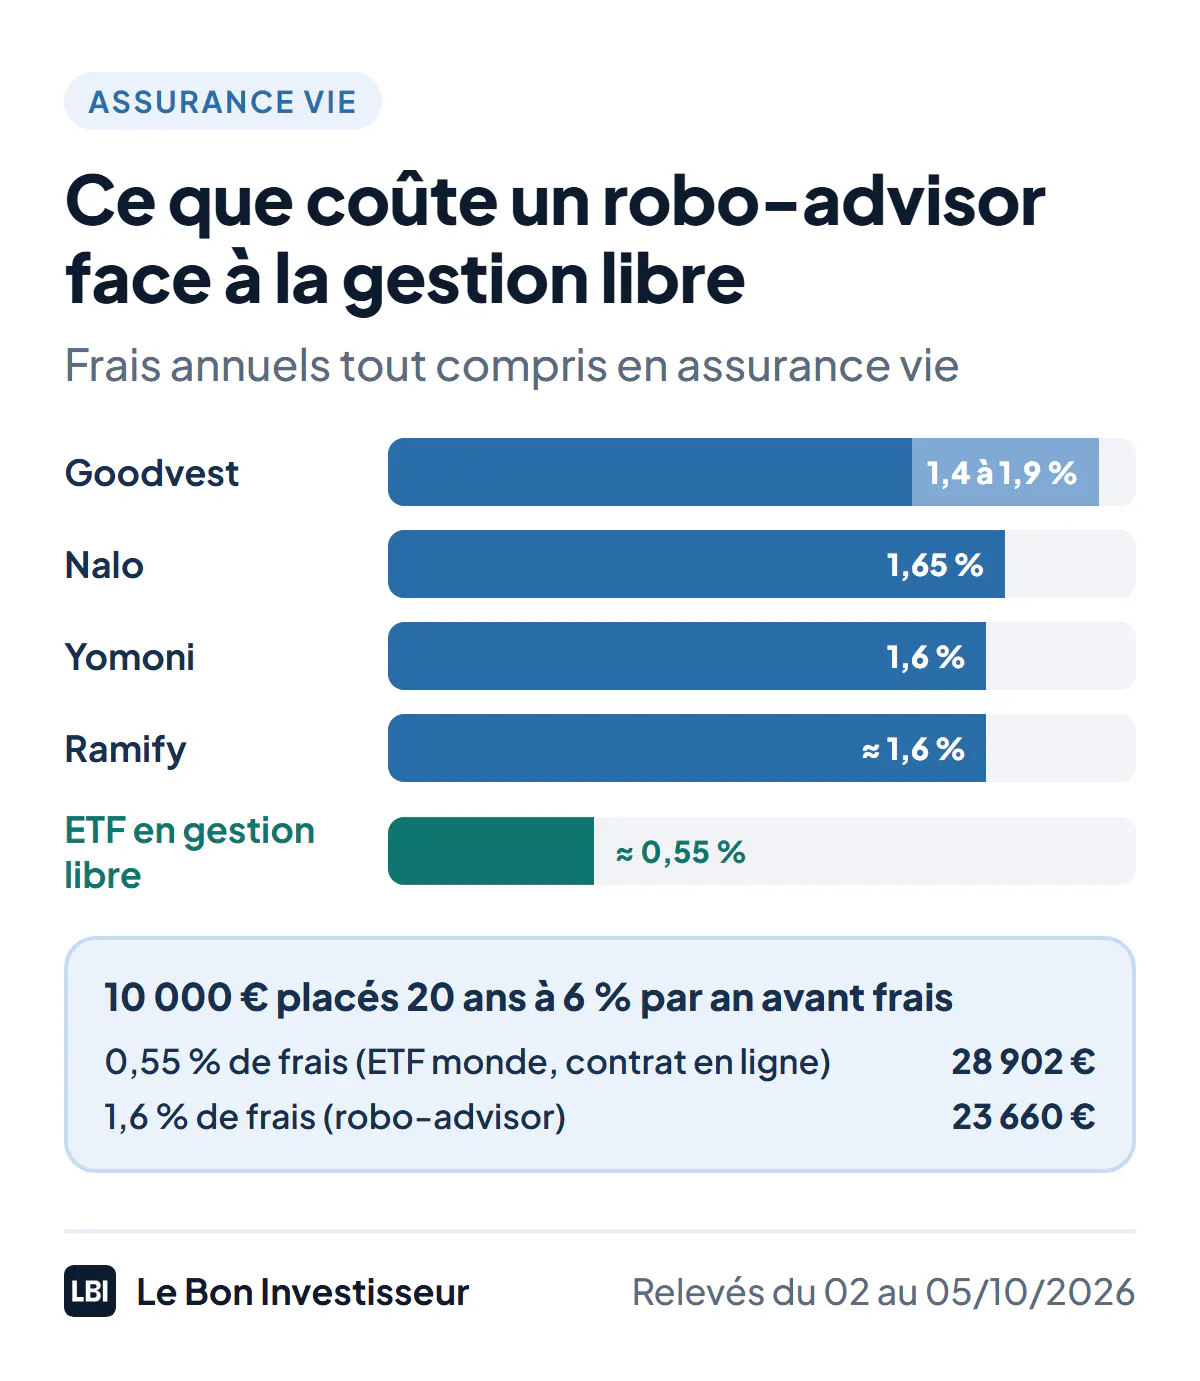
En assurance vie, trois couches de frais s’additionnent : ceux de l’assureur (0,5 % à 0,6 % par an), ceux du gestionnaire pour son mandat (0,5 % à 1 %), et ceux des ETF eux-mêmes (0,2 % à 0,4 %).
| Robo-advisor | Frais annuels tout compris (assurance vie) | Dès | Profils |
|---|---|---|---|
| Yomoni | 1,6 % (0,6 % assureur, 0,7 % gestion, 0,3 % ETF) | 1 000 € | 10 |
| Ramify | environ 1,6 % (1,4 % assureur et gestion, dégressif, plus les ETF) | 1 000 € | 10 niveaux, 3 portefeuilles |
| Nalo | 1,65 % sur la part en ETF | 1 000 € | une allocation par projet |
| Goodvest | 1,4 % à 1,9 % | 300 € avec 50 €/mois, sinon 1 000 € | 5 |
C’est souvent moins qu’une gestion pilotée de réseau bancaire investie en fonds maison, mais deux à trois fois plus qu’un ETF monde géré soi-même dans un contrat en ligne (environ 0,55 % par an). À performance égale avant frais, 10 000 € placés 20 ans à 6 % deviennent 23 660 € avec 1,6 % de frais, contre 28 902 € avec 0,55 %. Entre les deux, l’option de gestion pilotée d’un contrat en ligne ajoute seulement 0,20 % à 0,30 % par an, sur une partie du contrat si vous le souhaitez (Linxea Spirit 2, Altaprofits Vie).
Quelles performances ?
Les performances dépendent d’abord du profil, c’est-à-dire de la part d’actions, puis du gestionnaire. En 2025, nettes de frais :
- Yomoni : de +2,5 % à +11,1 % selon le profil, la meilleure année relevée dans mon comparatif ; sur cinq ans, +56,8 % pour le profil le plus dynamique ;
- Nalo : de +0,2 % (10 % d’actions) à +7 % (100 % d’actions) ;
- Ramify : +5,66 % pour son portefeuille le plus dynamique, après +81,36 % de fin 2020 à fin 2025 ;
- Goodvest : de +0,1 % à +1,1 %, un point faible de son approche responsable.
Deux précautions : une performance ne se compare qu’à risque égal, et certains gestionnaires affichent des historiques en partie simulés, avant le lancement réel de leurs portefeuilles. En 2022, presque tous les profils ont perdu, jusqu’à 20 % pour les plus exposés aux actions.
Avantages et limites
| Avantages | Limites |
|---|---|
| Aucune décision à prendre : allocation, arbitrages et rééquilibrage sont faits pour vous | 1,4 % à 1,9 % par an, deux à trois fois le coût de la gestion libre en ETF |
| Des ETF à bas coût plutôt que des fonds maison | Des performances très inégales d’un gestionnaire à l’autre |
| Une discipline : pas de vente sur un coup de panique | Peu de personnalisation : vous choisissez un profil, pas vos supports |
| Accessible dès 300 € à 1 000 € | Des rachats et des transferts parfois lents, selon les avis clients |
Robo-advisor, gestion libre ou banque ?
- Vous ne voulez pas vous en occuper : un robo-advisor, à condition de le garder longtemps et de choisir un profil cohérent avec votre horizon.
- Vous êtes prêt à acheter un ETF chaque mois et à n’y plus toucher : la gestion libre dans un contrat en ligne coûte deux à trois fois moins cher (voir mon comparatif des meilleures assurances vie pour investir en ETF et mon guide pour investir en ETF quand on débute).
- Vous voulez déléguer seulement une partie : l’option de gestion pilotée d’un contrat en ligne, à côté de la gestion libre.
- La gestion pilotée de votre banque : comparez-en le total des frais, fonds compris, avant de signer ; elle est souvent plus chère, investie en fonds maison.
Les principaux robo-advisors en France
- Yomoni : le pionnier, société de gestion agréée par l’AMF depuis 2015, en ETF, le meilleur compromis frais et performance en 2025 (avis sur Yomoni).
- Ramify : le plus large, avec de l’immobilier et du private equity en option, et des frais dégressifs pour les gros montants (avis sur Ramify).
- Nalo : une allocation calculée pour chaque projet, des résultats en retrait (avis sur Nalo).
- Goodvest : la gestion pilotée responsable, sans énergies fossiles et sans rétrocessions sur ses fonds (avis sur Goodvest).
- Mon Petit Placement : un cas à part, investi en fonds actifs plutôt qu’en ETF, avec une commission sur les gains (avis sur Mon Petit Placement).
Frais, performances et avis clients sont comparés côte à côte dans mon comparatif des assurances vie en gestion pilotée. Le fonctionnement des supports eux-mêmes est expliqué dans mon guide des unités de compte.