Après des années de disette, le fonds euros est redevenu intéressant : les meilleurs contrats ont servi entre 3 % et 4,10 % nets en 2025, loin devant le Livret A (1,7 % depuis le 1er août 2026) et la moyenne du marché (2,60 %).
Encore faut-il choisir le bon, car l’écart entre un fonds euros de banque traditionnelle et le meilleur fonds euros en ligne dépasse souvent 2 points par an.
Voici mon classement des meilleures assurances vie en fonds euros en 2026 : les rendements 2025 réels, les conditions d’éligibilité à décrypter, les frais, et le contrat à retenir selon votre profil.
Pour une sélection plus large, profil par profil (gestion libre, gestion pilotée, actions en direct), voyez mon guide de la meilleure assurance vie.
Pourquoi le fonds euros redevient intéressant
Le fonds euros est la poche sécurisée de l’assurance vie : capital garanti, disponible à tout moment, et intérêts définitivement acquis chaque année (l’effet cliquet). Pendant la décennie de taux bas, son rendement était tombé sous 1,50 %.
La remontée des taux obligataires a inversé la tendance : les assureurs ont réinvesti à des taux plus élevés, et les meilleurs fonds euros sont repassés au-dessus de 3 % nets en 2025, contre une moyenne de marché autour de 2,60 %.
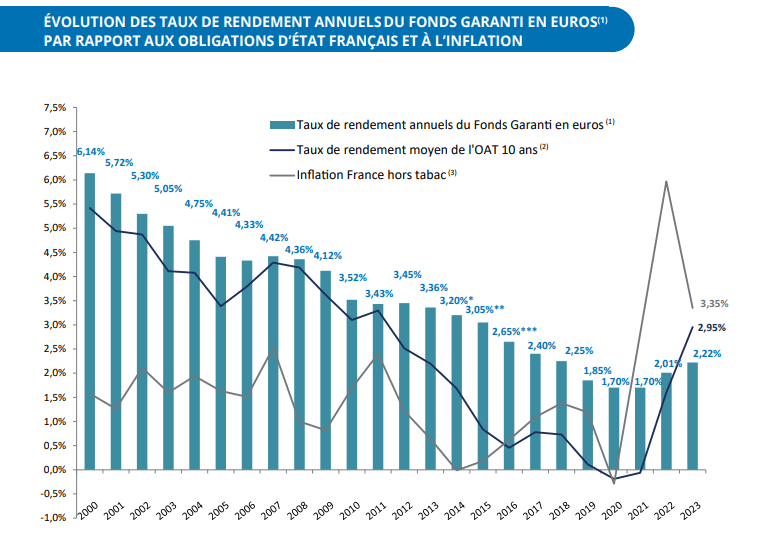
C’est redevenu un placement pertinent pour l’épargne de précaution et la part défensive d’un portefeuille.
Mais attention : un fonds euros de banque ou d’assureur traditionnel sert souvent 1 à 2 points de moins que les meilleurs contrats en ligne. Sur 50 000 € placés pendant dix ans, l’écart se chiffre en milliers d’euros. D’où l’intérêt de comparer.
Top 10 des meilleurs fonds euros
Tous ces contrats sont des assurances vie en ligne à 0 % de frais d’entrée et d’arbitrage. Le tableau est trié par rendement du fonds euros 2025, mais lisez la colonne « condition d’accès » : un taux élevé plafonné à 10 % de l’épargne rapporte souvent moins, au global, qu’un taux un peu plus bas accessible à 100 %.
| Contrat | Assureur | Rendement 2025 | Condition d’accès au taux | Ticket d’entrée |
|---|---|---|---|---|
| Goodvest - Goodlife | Spirica | 3,26 % | limité à 50 %, 100 % écoresponsable | 500 € + 100 €/mois |
| Goodvest - Goodvie (Vertessima) | Generali | nouveau fonds : 3 % net garanti en 2026 et 2027 | versements faits avant le 31/12/2026 | 300 € + 50 €/mois |
| Epargnissimo Life Epargne | Spirica | 3,26 % | sans contrainte d’UC | 500 € |
| Epargnissimo Croissance Avenir | Suravenir | 3,00 % | sans contrainte d’UC | 100 € |
| Placement-direct Essentiel | Generali | 3,00 % (bonifié jusqu’à 4,50 % en 2026-2027) | 30 % d’UC mini pour le bonus | 500 € |
| Placement-direct Euro+ | Swiss Life / Generali | jusqu’à 3,60 % | 30 % d’UC mini, plafond 50 000 € | 500 € |
| Linxea Spirit 2 | Spirica | 3,08 % à 3,26 % | sans contrainte d’UC | 500 € |
| Corum Life | Corum Life | 4,10 % | limité à 25 % de l’épargne | 50 € |
| Louve Infinity | Corum Life | 4,10 % | limité à 10 % | 500 € |
| Meilleurtaux Essentiel Vie | La France Mutualiste | 3,50 % | éligible et garanti à 100 % | 300 € |
| Mon Petit Placement - Plan B | La France Mutualiste | 3,50 % | sans contrainte d’UC | 300 € |
| Altaprofits Vie | Generali | 3,00 % | fonds Netissima premium | 300 € |
| Lucya Cardif | BNP Cardif | 2,75 % | fonds classique sans contrainte | 500 € |
Goodvest
4,0Assurance-vie et PER 100% ISR, zéro exposition aux énergies fossiles.
- Zéro exposition aux énergies fossiles
- Fonds labellisés ISR et Greenfin
- Approche clean share - 0 rétrocession
- Frais tout compris
- 1,4 à 1,9 %/an
- Fonds euros Vertessima
- 3 % garanti en 2026-2027
- Dès
- 1 000 € (300 € + 50 €/mois)
Epargnissimo
4,4Assurances-vie et PER en ligne parmi les moins chers du marché
- Accompagnement par des experts en gestion de patrimoine
- Offre complète : assurance-vie, capitalisation, PER
- Tickets d'entrée accessibles (dès 100 €)
- Frais de versement
- 0%
- Frais d'arbitrage
- 0%
- Souscription 100% en ligne
Placement-direct
4,3L'assurance vie tout-terrain à frais réduits
- 0 % d'entrée, versement et arbitrage
- +1 300 supports (ETF, SCPI)
- 100 % des loyers SCPI reversés
- Frais UC
- 0,50 %
- Fonds euros
- jusqu'à 3,45 % en 2025
- Dès 500 €
Linxea
4,3Le courtier en ligne aux frais planchers, de l'assurance vie au PER
- 0 % de frais d'entrée, de versement et d'arbitrage en ligne
- Fonds euros accessibles à 100 %, jusqu'à 3,26 % net en 2025
- Plus de 1 100 supports sur Spirit 2 (ETF, SCPI, actions)
- Frais de gestion UC
- 0,50 % à 0,60 % par an
- Meilleur fonds euros 2025
- 3,26 % net (Spirit 2)
- Ticket d'entrée
- dès 100 € (Avenir 2)
Comment lire un rendement de fonds euros
Le taux affiché en gros sur la page d’accueil d’un courtier est presque toujours assorti de conditions. Le fonctionnement du fonds euros, de la participation aux bénéfices à l’effet cliquet, est expliqué dans mon guide du fonds euros. Quatre points à vérifier avant de s’y fier :
- L’éligibilité. Certains fonds euros sont accessibles à 100 % de votre épargne (Meilleurtaux Essentiel Vie, Linxea Spirit 2, Epargnissimo), d’autres sont plafonnés (Corum à 25 %, Louve à 10 %, Goodlife à 50 %). Pour sécuriser une grosse somme, l’éligibilité prime sur le taux affiché.
- La condition d’unités de compte. Les fonds euros bonifiés (type Euro+) supposent souvent d’investir au moins 30 % en unités de compte, qui présentent un risque de perte en capital. Sans cette part d’UC, vous touchez un taux de base plus faible.
- Le bonus temporaire. Plusieurs contrats ajoutent une surcote (souvent +1,50 %) en 2026-2027 sur les versements réalisés pendant une fenêtre précise. C’est un vrai coup de pouce, mais non garanti dans la durée.
- Le rendement net de frais. Un fonds euros à 3,30 % brut avec 0,80 % de frais rapporte moins qu’un fonds à 3,10 % brut avec 0,50 % de frais. Tous les taux de ce classement sont nets de frais de gestion, mais bruts de prélèvements sociaux (17,2 %).
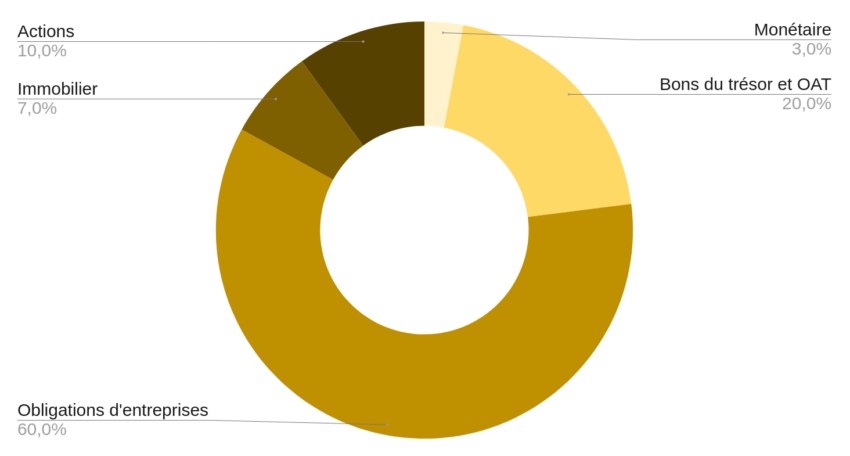
Le graphique ci-contre donne la composition standard d’un fonds en euros :
Les fonds euros les plus performants (et leurs limites)
Trois contrats affichent les taux les plus élevés de 2025, mais chacun impose une contrepartie qu’il faut bien mesurer.
- Corum Life (4,10 %) : le record de l’année, et 0 % de frais de gestion sur les unités de compte. Mais le fonds euros est limité à 25 % de l’épargne, et les autres supports se résument aux SCPI maison de Corum. Excellent pour un placement immobilier peu risqué, pas pour sécuriser 100 % d’un capital.
- Louve Infinity (4,10 %) : même fonds euros que Corum et les frais d’UC les plus bas du marché (0,39 %). Mais le fonds euros est plafonné à 10 % du montant total versé dans le contrat et le choix de supports est réduit ; le contrat s’ouvre désormais dès 500 €, contre 5 000 € à son lancement. Réservé à l’investisseur qui vise surtout la bourse et l’immobilier (voir mon avis sur Louve Infinity).
- Meilleurtaux Essentiel Vie (3,50 %) : le meilleur choix pour un placement 100 % sécurisé. Son fonds euros est à la fois éligible à 100 % et garanti à 100 %, ce qui est rare à ce niveau de rendement. En contrepartie, l’offre d’unités de compte est limitée (une soixantaine de supports).
Le schéma est clair : au-delà de 3,50 %, les meilleurs taux sont contraints (plafond, ticket élevé, supports limités). C’est pourquoi mes recommandations vont aux contrats qui combinent un fonds euros solide, une bonne éligibilité et une vraie souplesse de gestion.
Corum Life
4,7Le record de rendement 2025 (4,10 %), couplé aux SCPI Corum
- Fonds euros à 4,10 % net en 2025, jusqu'à 25 % du contrat
- 0 % de frais de gestion sur les unités de compte
- 3 SCPI Corum, jusqu'à 55 % du contrat, dès 50 €
- Assureur
- Corum Life
- Fonds euros 2025
- 4,10 % (limité à 25 % de l'épargne)
- Ticket d'entrée
- 50 €
Louve Infinity
3,9L'assurance vie à 0,39 % de frais, avec le fonds euros Corum à 4,10 %, plafonné à 10 %
- 0,39 % de frais par an sur les unités de compte, 0 % sur les versements et arbitrages
- Fonds euros CORUM EuroLife à 4,10 % net en 2025 (10 % du contrat au plus)
- 7 SCPI avec 100 % des loyers bruts reversés, crédit d'impôt compris
- Assureur
- Corum Life
- Supports
- 9 ETF, 7 SCPI, 5 fonds obligataires
- Ticket d'entrée
- 500 €
Meilleurtaux Essentiel Vie
4,6Le meilleur fonds euros sans contrainte, éligible et garanti à 100 %
- Fonds euros accessible à 100 % de l'épargne, sans contrainte d'UC
- Capital garanti à 100 %
- Rendement élevé pour un placement 100 % sécurisé
- Assureur
- La France Mutualiste
- Fonds euros 2025
- 3,50 % (éligible et garanti à 100 %)
- Ticket d'entrée
- 300 €
Placement-direct : le rendement maximal avec Euro+
Courtier en ligne créé en 1999 et filiale de Swiss Life, Placement-direct est le contrat à viser pour aller chercher le rendement le plus élevé parmi les contrats vraiment polyvalents. Son fonds Euro+ a servi jusqu’à 3,60 % nets en 2025. La contrepartie : il faut investir au moins 30 % en unités de compte, et le fonds Euro+ est plafonné à 50 000 € par contrat. Au-delà, le surplus bascule sur un fonds euros classique.
La maison propose plusieurs portes d’entrée :
- Placement-direct Vie (assuré par Swiss Life) : le plus polyvalent, 0,50 % de frais de gestion, plus de 1 300 supports et un fonds euros jusqu’à 3,45 % en 2025.
- Placement-direct Essentiel (assuré par Generali) : le fonds euros Netissima à 3 % en 2025, bonifié jusqu’à 4,50 % sur les versements 2026-2027 investis à 30 % en UC. C’est l’une des meilleures offres bonifiées du moment.
Dans tous les cas : 0 % de frais d’entrée, de versement et d’arbitrage, ticket à 500 €, gestion libre, pilotée ou mixte. Mon premier choix pour maximiser la part sécurisée, à condition d’accepter la part d’unités de compte exigée.
Placement-direct
4,3L'assurance vie tout-terrain à frais réduits
- 0 % d'entrée, versement et arbitrage
- +1 300 supports (ETF, SCPI)
- 100 % des loyers SCPI reversés
- Frais UC
- 0,50 %
- Fonds euros
- jusqu'à 3,45 % en 2025
- Dès 500 €
Epargnissimo : le meilleur fonds euros sans contrainte
Life Epargne
Si l’idée d’un plafond ou d’un bonus conditionné vous rebute, Epargnissimo propose des fonds euros performants accessibles sans condition d’unités de compte. Ce courtier distribue deux assurances vie complémentaires :
- Life Epargne (assuré par Spirica) : son fonds Euro Objectif Climat a servi 3,26 % nets en 2025, l’un des meilleurs fonds euros sans contrainte du classement. Frais de gestion de 0,50 %, plus de 1 000 supports, ticket à 500 €.
- Croissance Avenir (assuré par Suravenir) : le plus accessible du marché, ouvert dès 100 €. Son fonds Suravenir Opportunités 2 a servi 3,00 % nets en 2025, avec une gestion libre conseillée gratuite, idéale pour débuter.
Comme Placement-direct, Epargnissimo applique 0 % de frais d’entrée, de versement et d’arbitrage en ligne. Le choix le plus rationnel pour qui veut un fonds euros solide et lisible, accessible à 100 % de son épargne.
Epargnissimo
4,4Assurances-vie et PER en ligne parmi les moins chers du marché
- Accompagnement par des experts en gestion de patrimoine
- Offre complète : assurance-vie, capitalisation, PER
- Tickets d'entrée accessibles (dès 100 €)
- Frais de versement
- 0%
- Frais d'arbitrage
- 0%
- Souscription 100% en ligne
Linxea Spirit 2 : la référence des fonds euros en ligne
Linxea-Spirit-2 Assurance vie
Pionnier de l’assurance vie en ligne depuis 20 ans, Linxea place chaque année son contrat Linxea Spirit 2 (assuré par Spirica) en tête des comparatifs. Ses deux fonds euros ont servi 3,08 % et 3,26 % nets en 2025, et surtout, ils sont éligibles sans aucune contrainte d’unités de compte. Un bonus allant jusqu’à +1,50 % sur le fonds Nouvelle Génération court jusqu’au 31 décembre 2026, mais seulement pour un versement d’au moins 100 000 €.
Le tout avec 0 % de frais d’entrée et de versement, 0,50 % de frais de gestion, et une architecture très ouverte (ETF, SCPI, titres vifs). Seule nuance : les fonds euros sont garantis à 98 % (et non 100 %), une particularité qui n’a jamais pénalisé les épargnants jusqu’ici. Une valeur sûre pour l’investisseur autonome qui veut piloter lui-même son allocation. Les quatre contrats Linxea sont détaillés dans mon avis sur Linxea.
Linxea
4,3Le courtier en ligne aux frais planchers, de l'assurance vie au PER
- 0 % de frais d'entrée, de versement et d'arbitrage en ligne
- Fonds euros accessibles à 100 %, jusqu'à 3,26 % net en 2025
- Plus de 1 100 supports sur Spirit 2 (ETF, SCPI, actions)
- Frais de gestion UC
- 0,50 % à 0,60 % par an
- Meilleur fonds euros 2025
- 3,26 % net (Spirit 2)
- Ticket d'entrée
- dès 100 € (Avenir 2)
Goodvest : le fonds euros écoresponsable avec Goodlife
Performance de Goodvest
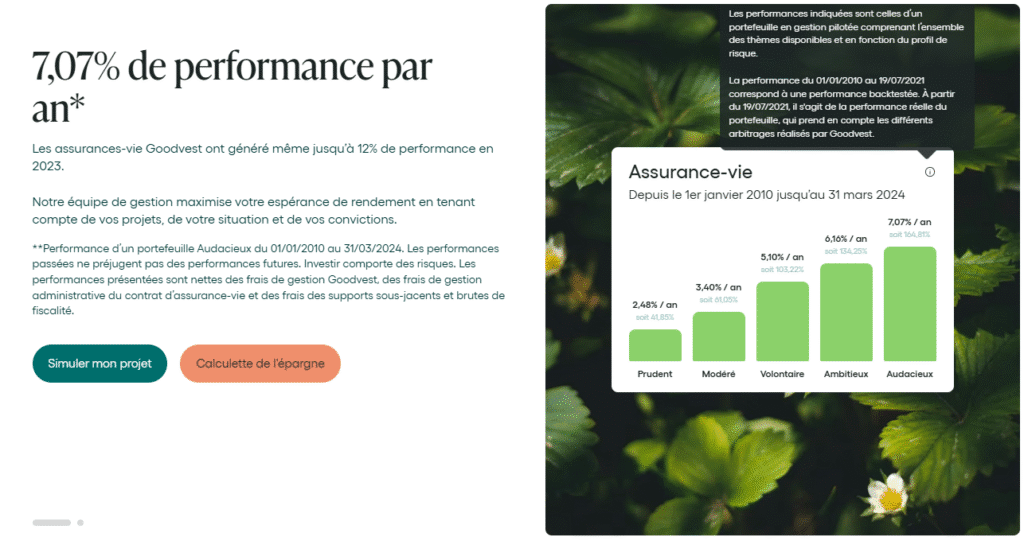
Longtemps proposée sans fonds euros, l’assurance vie ISR Goodvest a comblé ce manque avec Goodlife, un fonds euros 100 % écoresponsable qui a servi 3,26 % nets en 2025. Il finance la transition écologique tout en affichant une performance dans le haut du marché. Le fonds euros est limité à 50 % du contrat, le reste étant investi en supports durables (actions, obligations, immobilier).
Depuis 2026, l’autre contrat de Goodvest, Goodvie (assuré par Generali), a lui aussi son fonds euros : Vertessima, qui exclut les énergies fossiles. Goodvest y garantit au moins 3 % net en 2026 et en 2027 pour toute souscription ou tout versement fait avant le 31 décembre 2026, avec 0,75 % de frais de gestion sur le fonds.
C’est la maison à retenir si vous voulez donner du sens à votre épargne sans renoncer à un fonds euros performant. Goodlife s’ouvre avec 1 000 € (ou 500 € et 100 € par mois), Goodvie avec 1 000 € (ou 300 € et 50 € par mois). Le code BONINVESTISSEUR offre 3 mois de frais de gestion Goodvest (dans la limite de 500 €) sur Goodvie et le PER, pas sur Goodlife : voir mon code promo Goodvest. À étudier aussi dans une logique de gestion pilotée, sa spécialité.
Goodvest
4,0Assurance-vie et PER 100% ISR, zéro exposition aux énergies fossiles.
- Zéro exposition aux énergies fossiles
- Fonds labellisés ISR et Greenfin
- Approche clean share - 0 rétrocession
- Frais tout compris
- 1,4 à 1,9 %/an
- Fonds euros Vertessima
- 3 % garanti en 2026-2027
- Dès
- 1 000 € (300 € + 50 €/mois)
Les autres contrats du classement
- Altaprofits Vie (3,00 %) : assuré par Generali, il donne accès au même fonds euros Netissima que Placement-direct Essentiel, avec lui aussi un bonus de +1,50 % en 2026-2027. Accessible dès 300 €, il ne prélève plus rien sur les ETF depuis le 1er juillet 2026 ; les actions en direct entraînent 0,10 % de frais en plus par an (voir mon avis sur Altaprofits).
- Mon Petit Placement, Plan B (3,50 %) : le fonds euros de La France Mutualiste, le même assureur que Meilleurtaux Essentiel Vie, accessible à 100 % dès 300 €. Mon Petit Placement ne prélève pas de commission sur ce fonds, mais en prélève une sur les gains de ses portefeuilles en unités de compte (voir mon avis sur Mon Petit Placement).
- Garance Épargne (3,50 %) : le fonds euros de Garance, une mutuelle indépendante, a servi 3,50 % en 2023, 2024 et 2025, accessible à 100 % et dès 50 €, sans frais sur les versements depuis 2026. En contrepartie, le contrat ne propose qu’une cinquantaine d’unités de compte et un service en ligne en retrait (voir mon avis sur Garance Épargne).
- Lucya Cardif (2,75 %) : assuré par BNP Cardif, ses deux fonds euros restent sous la barre des 3 %, mais le contrat brille par son catalogue de supports (plus de 2 300 UC, 1 000 actions en direct). Davantage un contrat pour la bourse que pour le fonds euros (voir mon avis sur Lucya Cardif).
Diversifiez vos contrats (et profitez de la garantie de l’État)
Ouvrir plusieurs assurances vie n’a rien d’absurde, au contraire. En cas de défaillance d’un assureur, l’État garantit votre épargne à hauteur de 70 000 € par assureur (et non par contrat). Pour sécuriser un capital important, mieux vaut donc répartir sur des contrats adossés à des assureurs différents : Swiss Life (Placement-direct Vie), Generali (Essentiel, Altaprofits), Spirica (Linxea Spirit 2, Life Epargne), Suravenir (Croissance Avenir). Attention, deux courtiers peuvent partager le même assureur : vérifiez avant de cumuler.
Avant d’arbitrer, deux lectures utiles : ma fiche sur la fiscalité de l’assurance vie et mon guide général sur l’assurance vie. Si vous préférez déléguer la gestion plutôt que de choisir vos supports, voyez mon comparatif des meilleures assurances vie en gestion pilotée.
Les contrats à éviter
Le revers du classement. Les fonds euros les moins performants se trouvent presque toujours dans les contrats des banques traditionnelles et de certains grands assureurs généralistes. Frais d’entrée de 2 à 3 %, frais de gestion plus élevés, fonds euros souvent sous les 2 % : la combinaison ronge votre rendement. Un bon fonds euros en 2026 doit dépasser 2,50 % nets, sans frais d’entrée. En deçà, ou si l’on vous facture des droits d’entrée, passez votre chemin : les contrats en ligne de ce classement font nettement mieux, gratuitement.
Questions fréquentes
Quel est le meilleur fonds euros en 2026 ?
Sur les rendements 2025, Corum Life et Louve Infinity affichent le record (4,10 %), mais leur fonds euros est plafonné (25 % et 10 % de l’épargne). Pour un placement 100 % sécurisé, Meilleurtaux Essentiel Vie (3,50 %, éligible et garanti à 100 %) est le meilleur choix. Côté contrats polyvalents sans contrainte, Linxea Spirit 2 et Epargnissimo Life Epargne (3,26 %) sont mes recommandations. La moyenne de marché 2025 tournait autour de 2,60 %.
Faut-il prendre des unités de compte pour accéder au meilleur taux ?
Pas toujours. Les fonds euros bonifiés (Euro+, Netissima bonus) imposent généralement 30 % d’unités de compte, qui comportent un risque de perte en capital. Mais d’autres fonds euros très performants (Linxea Spirit 2, Epargnissimo Life Epargne, Meilleurtaux Essentiel Vie) sont accessibles sans aucune contrainte d’UC.
Le capital d’un fonds euros est-il vraiment garanti ?
Oui pour la part investie sur le fonds euros : le capital est garanti par l’assureur (à 100 % sur la plupart des contrats, 98 % chez Linxea Spirit 2) et les intérêts sont définitivement acquis chaque année (effet cliquet). La part investie en unités de compte, elle, n’est pas garantie et peut baisser.
Peut-on ouvrir plusieurs assurances vie en fonds euros ?
Oui, rien ne limite le nombre de contrats. Comme ces contrats en ligne sont gratuits à l’ouverture, beaucoup d’épargnants en combinent plusieurs, chez des assureurs différents, pour profiter du meilleur de chacun et bénéficier de la garantie de l’État (70 000 € par assureur).
Comment sont imposés les gains d’un fonds euros ?
Les intérêts supportent les prélèvements sociaux (17,2 %) chaque année. L’impôt sur le revenu n’intervient qu’en cas de rachat, avec une fiscalité allégée après 8 ans de détention. Je détaille tout dans mon guide sur la fiscalité de l’assurance vie.