À retenir
- Avant de placer 100 000 euros, définissez votre profil : tolérance aux baisses, horizon de placement et objectifs.
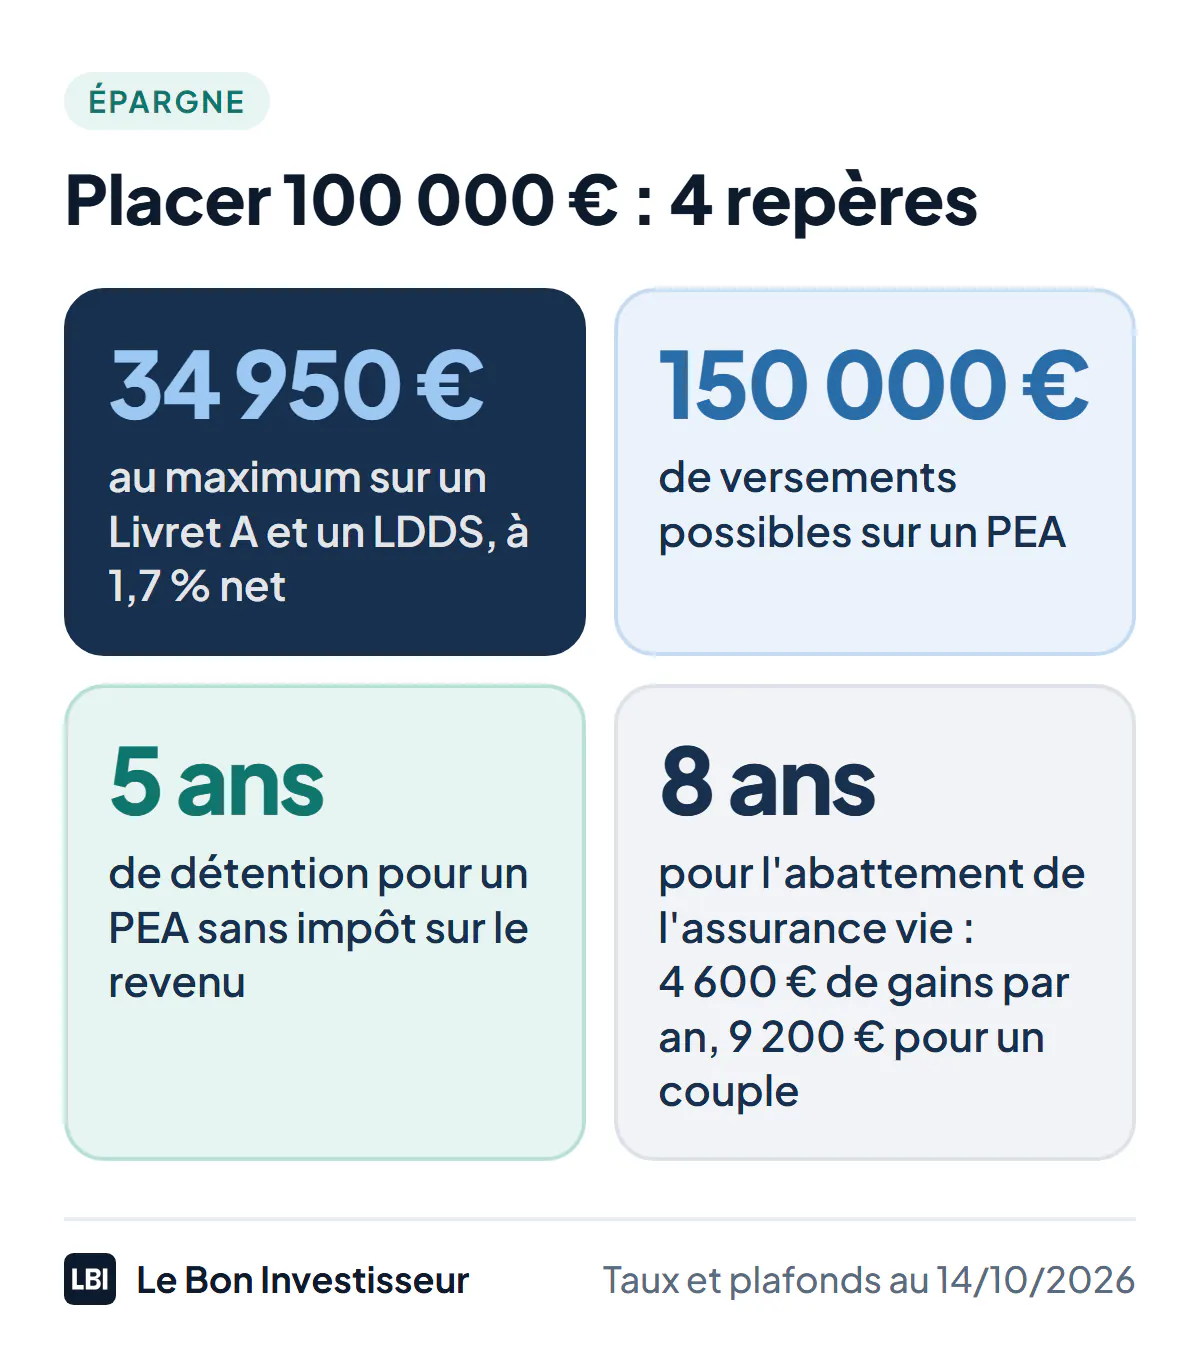
- Le Livret A et le LDDS (1,7 % net au 14 octobre 2026, 34 950 € de plafond à eux deux) accueillent l’épargne de précaution, disponible à tout moment.
- Pour le moyen et long terme : assurance vie (fonds euros garanti et unités de compte), PEA pour les actions européennes, immobilier en direct ou via des SCPI.
- Private equity et marchés du carbone diversifient un portefeuille dynamique, avec un risque de perte en capital et, pour le private equity, une épargne bloquée plusieurs années.
- Ne placez jamais tout sur un seul produit : répartissez selon votre profil et réévaluez régulièrement votre allocation.
Disposer d’une somme de 100 000 euros à investir représente une opportunité majeure pour façonner votre avenir financier. Ce capital, loin d’être une simple épargne, appelle une véritable stratégie d’allocation d’actifs. Il s’agit de faire travailler votre argent de manière intelligente, en l’orientant vers des placements qui correspondent à vos aspirations et à votre tolérance au risque.
Devant la diversité des options disponibles, de l’immobilier aux marchés financiers, en passant par des solutions plus alternatives, la question de savoir comment placer 100 000 euros efficacement se pose naturellement. La clé réside dans une approche personnalisée, où chaque décision est prise en fonction de votre situation unique : vos objectifs à court, moyen ou long terme, votre appétence pour le risque et votre horizon d’investissement.
Nous vous guidons à travers les différentes avenues pour investir cette somme significative. L’objectif est de vous fournir les clés pour construire un portefeuille robuste et diversifié, capable de répondre à vos attentes tout en naviguant dans un environnement économique en constante évolution.
Comprendre votre profil d’investisseur : la pierre angulaire
Avant d’envisager un quelconque placement, la première étape consiste à définir précisément votre profil d’investisseur. Cette démarche fondamentale va bien au-delà de la simple distinction entre « prudent » et « audacieux ». Elle implique une introspection sur plusieurs aspects décisifs de votre rapport à l’argent et au risque.
Votre capacité à supporter les fluctuations du marché représente un critère essentiel. Quel serait l’impact d’une perte temporaire de 10 % ou 15 % de votre capital sur votre équilibre financier et votre sérénité ? Cette question permet de mesurer votre résilience face à la volatilité, inhérente à de nombreux placements.
L’horizon de placement est un autre élément déterminant. Avez-vous besoin de récupérer une partie de ces fonds dans les deux ou trois prochaines années pour un projet précis ? Ou bien cette somme est-elle destinée à croître sur une décennie ou davantage, par exemple pour préparer votre retraite ou un investissement immobilier futur ? La durée pendant laquelle vous pouvez immobiliser votre capital influence directement le type de placements que vous pouvez envisager.
Enfin, vos objectifs spécifiques orientent vos choix. Cherchez-vous à générer des revenus complémentaires immédiats, à préparer un achat important, à transmettre un patrimoine, ou simplement à faire fructifier votre argent sur le long terme ? Une erreur courante est de confondre l’âge avec le profil d’investisseur. Un jeune investisseur peut se montrer très prudent, tandis qu’une personne plus âgée peut avoir un profil dynamique si son capital n’est pas nécessaire à court terme.
Les placements à court terme : privilégier la liquidité et la sécurité
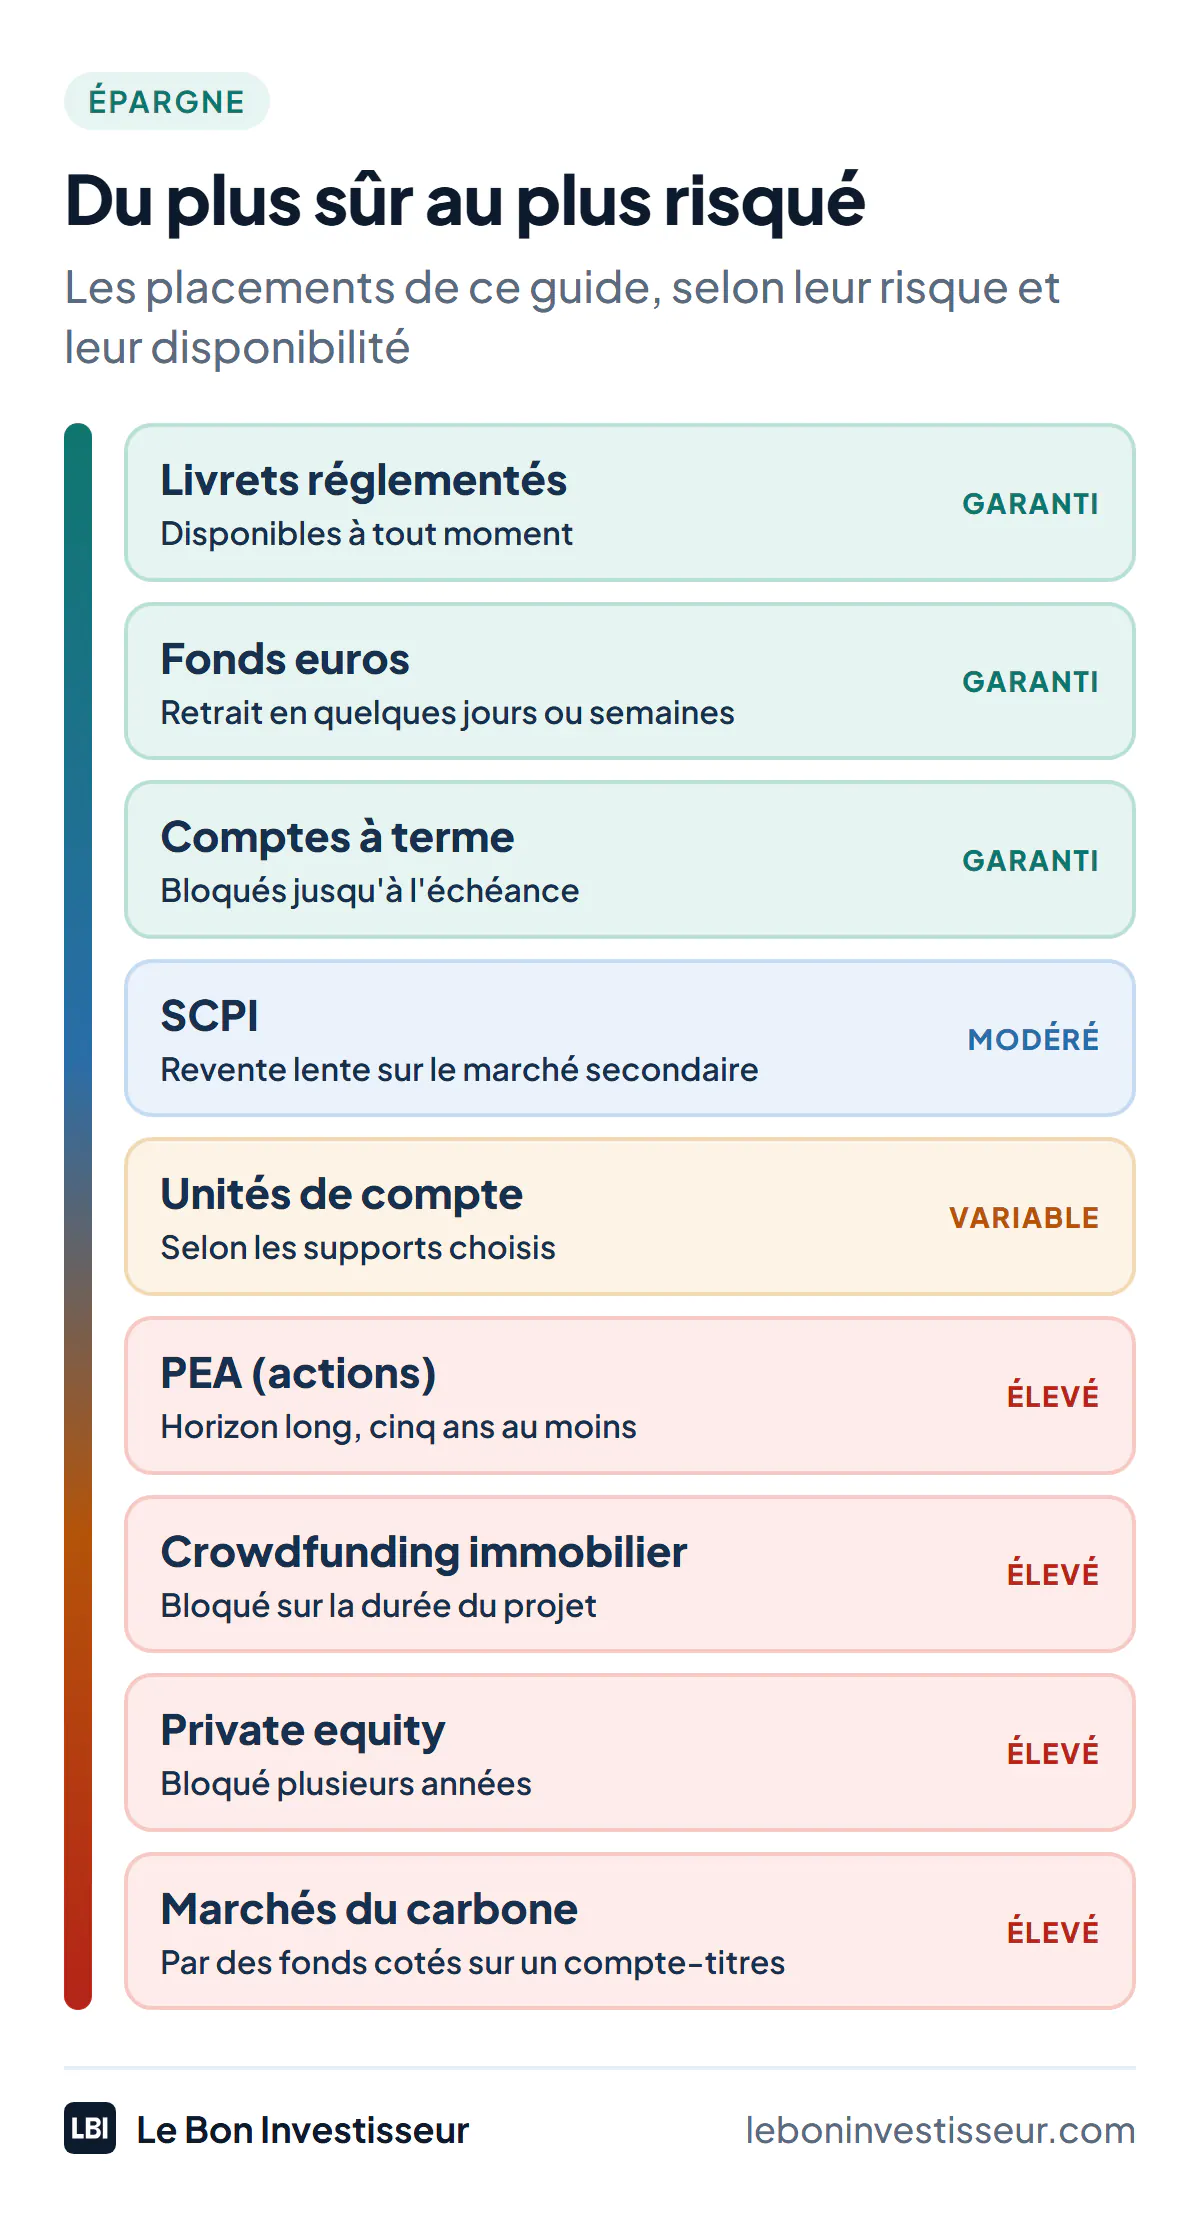
Pour une partie de vos 100 000 euros, ou si votre horizon de placement est très court, certains produits privilégient la sécurité du capital et la disponibilité des fonds. Ils ne visent pas une performance exceptionnelle mais offrent une tranquillité d’esprit appréciable.
Les livrets d’épargne réglementés : accessibilité et garantie
Les livrets d’épargne, tels que le Livret A ou le Livret de Développement Durable et Solidaire (LDDS), constituent des placements de choix pour leur liquidité immédiate et la garantie totale du capital. Plafonnés (22 950 € pour le Livret A, 12 000 € pour le LDDS), ils ne permettent pas d’y loger l’intégralité de 100 000 euros, mais ils sont parfaits pour constituer une épargne de précaution, disponible à tout moment. Leurs rendements, bien que modestes (1,7 % net pour le Livret A et le LDDS du 1er août 2026 au 31 janvier 2027), sont entièrement exonérés d’impôt sur le revenu et de prélèvements sociaux.
Les fonds euros de l’assurance-vie : un compromis intéressant
Les fonds euros, présents dans les contrats d’assurance-vie, offrent une garantie du capital investi. Ils sont moins liquides que les livrets puisque les retraits peuvent prendre quelques jours, voire semaines, mais leur rendement est généralement plus attractif. Ils représentent une excellente option pour une épargne de moyen terme, cherchant à concilier sécurité et une performance légèrement supérieure aux livrets réglementés.
Les comptes à terme : une rémunération fixe pour un blocage temporaire
Si vous êtes certain de ne pas avoir besoin d’une partie de votre capital pendant une période définie (de quelques mois à quelques années), les comptes à terme peuvent être une solution. Ils proposent une rémunération fixe, souvent progressive avec la durée de blocage. Le capital est garanti, mais la liquidité est limitée jusqu’à l’échéance convenue, bien que des retraits anticipés soient parfois possibles avec une pénalité.
Investir 100 000 euros sur le moyen et long terme : viser la performance
Lorsque votre horizon d’investissement s’étend sur plusieurs années, les possibilités de faire croître votre capital de manière significative se multiplient. Il s’agit alors d’explorer des placements offrant un potentiel de rendement plus élevé, en acceptant une certaine part de risque.
L’assurance-vie : une enveloppe fiscale polyvalente
L’assurance-vie demeure un pilier de l’épargne en France, et à juste titre. Au-delà des fonds euros, elle permet d’investir sur des unités de compte (UC) qui offrent l’accès à une grande diversité de supports : actions, obligations, immobilier (via des SCPI ou OPCI), fonds thématiques. Cette diversification permet de construire un portefeuille sur mesure, adapté à votre profil de risque. Les avantages fiscaux de l’assurance-vie, notamment après une certaine durée de détention, en font un outil particulièrement intéressant pour la préparation de la retraite ou la transmission de patrimoine.
Le Plan d’épargne en actions (PEA) : dynamisme et fiscalité avantageuse
Pour les investisseurs souhaitant s’exposer aux marchés actions européens, le PEA est une enveloppe fiscale très attractive. Il permet d’investir dans des actions d’entreprises, des fonds (OPCVM, ETF) dont au moins 75 % sont investis en actions européennes, ou encore des parts de SARL. Le potentiel de rendement est élevé, mais le risque de perte en capital l’est également. Après cinq ans de détention, les plus-values réalisées sont exonérées d’impôt sur le revenu, seuls les prélèvements sociaux s’appliquent.
L’immobilier : pierre tangible et revenus réguliers
L’investissement immobilier reste une valeur sûre pour de nombreux épargnants. Avec 100 000 euros, plusieurs options s’offrent à vous :
- L’achat direct d’un bien locatif : il confère une maîtrise totale du bien et un potentiel de valorisation à long terme, en plus de générer des revenus locatifs. Cependant, il demande une gestion active (recherche de locataires, entretien) et implique des frais importants.
- La pierre-papier via des SCPI (Sociétés Civiles de Placement Immobilier) : cette solution permet d’investir indirectement dans un parc immobilier diversifié (bureaux, commerces, logistique, santé) sans les contraintes de gestion. Les SCPI distribuent des revenus réguliers et offrent une mutualisation des risques. Pour savoir quel placement choisir pour 100 000 euros en fonction de l’immobilier, les SCPI représentent une option de plus en plus populaire.
- Le crowdfunding immobilier : il s’agit d’investir collectivement dans des projets immobiliers spécifiques (construction, rénovation) pour une durée déterminée. Les rendements potentiels sont attractifs, mais le risque est plus élevé car l’investissement est lié à la réussite d’un projet unique et la liquidité est très faible.
Les investissements alternatifs : diversifier pour optimiser
Au-delà des placements traditionnels, d’autres opportunités peuvent enrichir votre portefeuille, offrant une diversification et parfois une décorrélation des marchés classiques. Ces options s’adressent généralement aux investisseurs plus avertis et prêts à accepter des risques spécifiques.
Le private equity : accéder à l’économie réelle
Le private equity, ou capital-investissement, consiste à investir directement dans des entreprises non cotées en bourse. Cela peut se faire via des fonds spécialisés qui prennent des participations au capital de PME ou de start-up. Le potentiel de rendement est souvent très élevé, surtout sur le long terme, car vous participez à la croissance d’entreprises prometteuses. Cependant, ce type d’investissement présente un risque de liquidité important (les fonds sont bloqués pour plusieurs années) et un risque de perte en capital si les entreprises ne performent pas comme prévu. Des plateformes spécialisées proposent désormais d’y accéder : passer par une plateforme private equity rend ce type d’investissement plus accessible aux investisseurs individuels. Comme pour tout fonds de private equity, le capital n’est pas garanti et l’argent reste bloqué plusieurs années : n’y placez que des sommes dont vous n’aurez pas besoin d’ici là.
Les marchés du carbone (EU ETS) : une tendance macro-économique
Le marché européen des quotas d’émission (EU ETS) s’impose comme une classe d’actifs à part entière, liée à la transformation de l’économie européenne vers la neutralité carbone. Investir dans ces quotas offre une décorrélation bienvenue par rapport aux marchés boursiers classiques et un potentiel de performance lié aux politiques environnementales. C’est un marché complexe, mais qui reflète une tendance macro-économique lourde et durable. En pratique, un particulier n’achète pas ces quotas en direct : il passe par l’un des rares fonds cotés (ETC ou ETF) qui suivent leur prix, logés sur un compte-titres.
Stratégies d’allocation : construire un portefeuille équilibré
La clé d’un investissement réussi avec 100 000 euros réside dans une allocation d’actifs judicieuse. Il ne s’agit pas de choisir un seul placement « miracle », mais de répartir votre capital entre plusieurs classes d’actifs, en fonction de votre profil et de vos objectifs. La diversification permet de réduire le risque global de votre portefeuille.
Pour un profil prudent, une majorité du capital pourrait être placée sur des fonds euros et des livrets, avec une petite partie sur des SCPI ou des fonds obligataires. Un profil équilibré pourrait allouer une part significative aux unités de compte de l’assurance-vie, aux SCPI, et une exposition modérée aux actions via un PEA. Enfin, un profil dynamique oserait une exposition plus forte aux actions, au private equity et aux investissements alternatifs, tout en conservant une poche de sécurité.
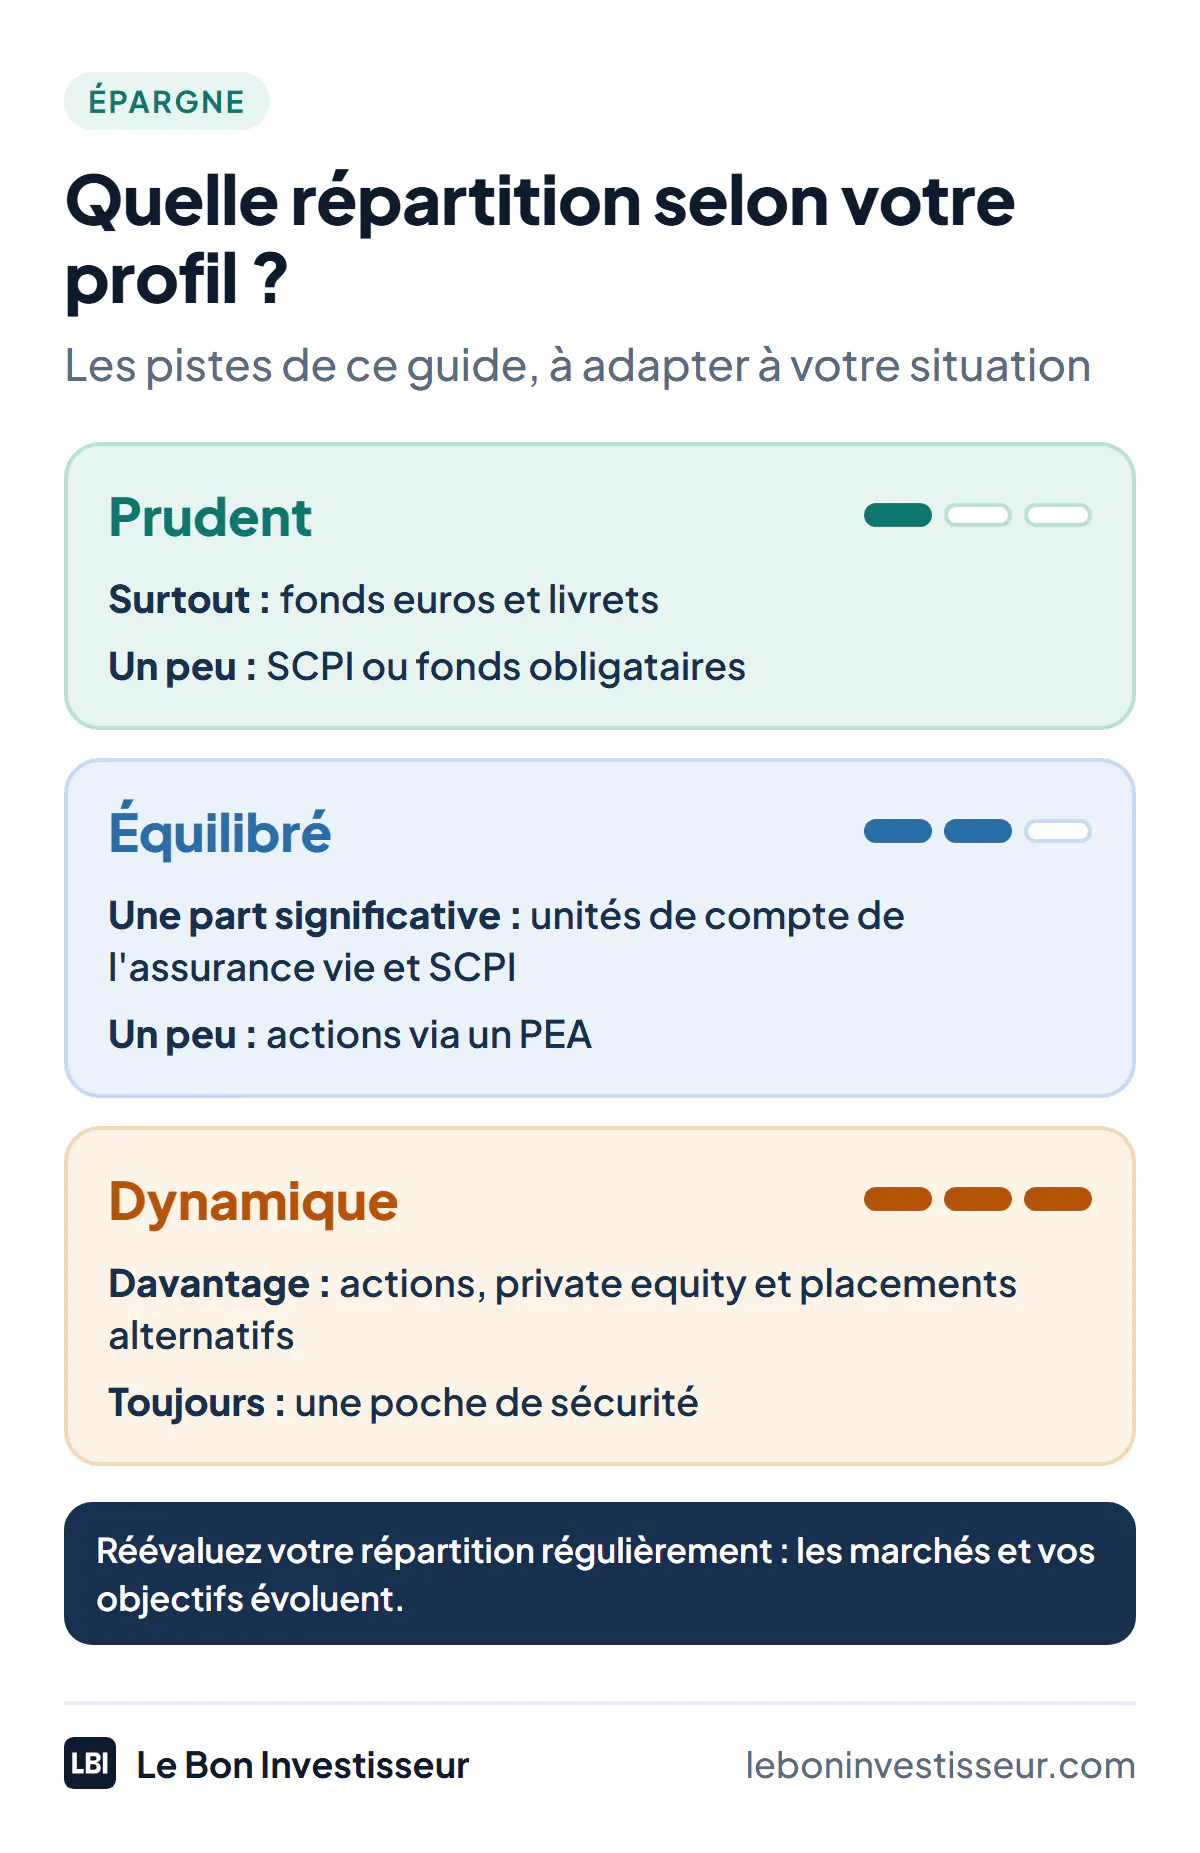
Il est également important de réévaluer régulièrement votre allocation. Les marchés évoluent, vos objectifs peuvent changer, et il peut être nécessaire de procéder à des arbitrages pour maintenir l’équilibre souhaité et optimiser la performance.
Tableau comparatif des placements pour 100 000 euros
Pour vous aider à visualiser les options, voici un tableau récapitulatif des principales caractéristiques des placements évoqués :
| Type de placement | Niveau de risque | Rendement potentiel | Liquidité | Horizon d’investissement |
|---|---|---|---|---|
| Livrets réglementés (Livret A, LDDS) | Très faible (capital garanti) | Faible | Très élevée (disponible à tout moment) | Court terme |
| Fonds euros (Assurance-vie) | Faible (capital garanti) | Modéré | Moyenne (quelques jours/semaines) | Moyen terme |
| Fonds en unités de compte (Assurance-vie) | Variable (selon supports) | Variable (potentiel élevé) | Moyenne | Moyen à long terme |
| PEA (Actions) | Élevé | Élevé | Élevée (mais risque de moins-value) | Long terme |
| SCPI (Pierre-papier) | Modéré (risque de capital et de revenus) | Modéré à élevé | Faible (marché secondaire) | Long terme |
| Crowdfunding immobilier | Élevé | Élevé (potentiel de plus-value) | Très faible (bloqué sur la durée du projet) | Court à moyen terme |
| Private equity | Élevé | Très élevé | Très faible (longue durée de blocage) | Très long terme |
| Marchés du carbone | Élevé | Élevé | Moyenne à élevée | Moyen à long terme |
Le bon réflexe : prendre le temps de la réflexion
Les professionnels de l’investissement soulignent l’importance de la personnalisation dans toute démarche patrimoniale. Ils rappellent que la meilleure stratégie est celle qui s’aligne parfaitement avec les spécificités de chaque individu.
Un capital de 100 000 euros ouvre la porte à des stratégies d’investissement sophistiquées. L’essentiel est de ne pas se précipiter et de prendre le temps de bien évaluer ses propres besoins et sa tolérance au risque. La diversification reste le maître mot pour naviguer sereinement dans les marchés financiers et immobiliers, en privilégiant des horizons de placement clairs et des objectifs bien définis.
Cette perspective met en lumière la nécessité d’une réflexion approfondie avant toute décision, et l’intérêt de ne pas se contenter d’une solution unique.
Votre parcours d’investisseur : une démarche personnalisée
Investir 100 000 euros représente bien plus qu’une simple transaction financière ; c’est une étape déterminante dans la construction de votre patrimoine. Ce guide a exploré les multiples facettes de l’investissement, des placements les plus sécurisés aux options les plus dynamiques, en soulignant l’importance cruciale de votre profil personnel.
Que vous soyez un investisseur prudent cherchant à préserver votre capital, ou un profil plus audacieux visant une croissance significative, des solutions existent pour chacun. La clé réside dans une allocation équilibrée et diversifiée, adaptée à vos objectifs et à votre tolérance au risque. Prenez le temps de la réflexion, n’hésitez pas à vous informer et à vous faire accompagner par des experts. C’est en adoptant une démarche éclairée et stratégique que vous maximiserez le potentiel de votre capital et concrétiserez vos ambitions financières.