À retenir
- N26 est une banque allemande agréée et contrôlée par la BaFin ; elle ouvre les comptes des clients français par sa succursale de Paris, avec un IBAN français depuis 2023.
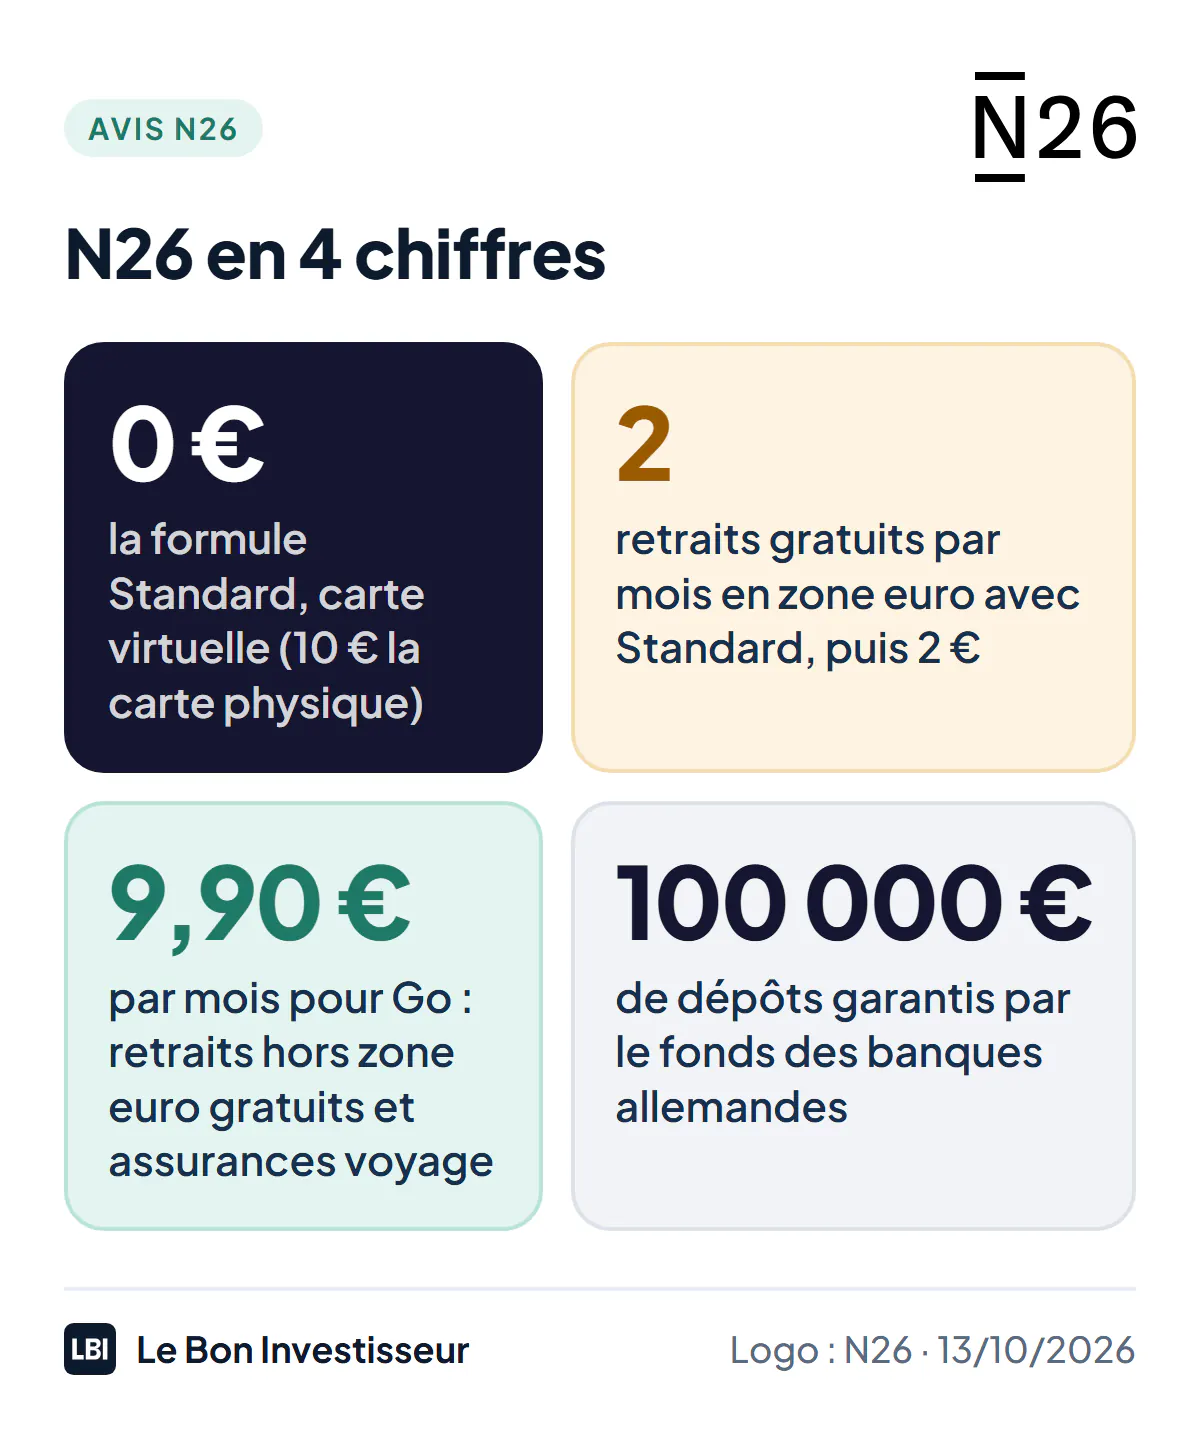
- La formule Standard est gratuite, avec une carte virtuelle (10 € la carte physique) et 2 retraits gratuits par mois en zone euro ; Smart coûte 4,90 € par mois, Go 9,90 €, Metal 16,90 €.
- Les paiements par carte sont gratuits dans toutes les devises ; Go et Metal ajoutent les retraits gratuits hors zone euro et des assurances voyage.
- Ni découvert autorisé, ni chéquier, ni dépôt d'espèces en France : N26 est un compte secondaire ou de voyage, pas une banque principale complète.
- Le reproche le plus fréquent des clients : des comptes fermés ou bloqués sans explication, avec un service client difficile à joindre.
N26 est la néobanque allemande la plus connue en France : un compte ouvert en quelques minutes depuis l’application, une formule gratuite et des paiements sans frais dans toutes les devises. Elle a aussi ses angles morts, que ses clients mécontents décrivent avec constance. Je n’ai pas de compte N26 : cet avis est analytique, construit à partir de sa liste des prix et services en vigueur depuis le 19 juin 2026, de ses pages officielles, des décisions de son régulateur et d’une soixantaine d’avis clients récents, relevés le 13 octobre 2026.
N26 en bref
| Critère | Note | Le point clé |
|---|---|---|
| Tarifs | 4/5 | Formule Standard gratuite, mais 2 retraits gratuits par mois seulement et carte physique à 10 € |
| Voyage | 4,5/5 | Paiements sans frais dans toutes les devises ; retraits hors zone euro et assurances avec Go |
| Solidité | 3,5/5 | Banque agréée, dépôts garantis, mais sous surveillance renforcée de la BaFin depuis 2021 |
| Services bancaires | 2/5 | Ni découvert autorisé, ni chéquier, ni dépôt d’espèces en France |
| Épargne et bourse | 3,5/5 | PEA sans frais, ETF à 0,90 € l’ordre, mais compte d’épargne à 0,25 % en Standard |
| Service client et application | 3/5 | Application appréciée, mais comptes bloqués ou fermés et support difficile à joindre |
| Note globale | 3,8/5 | Un très bon compte secondaire pour payer et voyager, pas une banque principale |
Ce qu’il faut retenir : N26 fait très bien une chose, payer partout sans frais depuis une application simple. Pour tout ce qu’on attend d’une banque principale (découvert, chèques, espèces, conseiller), elle n’est pas faite pour ça.
N26
3,8La néobanque allemande à IBAN français, gratuite ou tout compris pour voyager
- Compte gratuit avec IBAN français
- Paiements par carte gratuits dans le monde entier
- Formule Go avec retraits hors zone euro et assurances voyage
- Prix
- gratuit, ou de 4,90 à 16,90 €/mois
- Retraits gratuits
- 2 par mois en zone euro (Standard)
- Garantie des dépôts
- 100 000 € (fonds allemand)
Qui se cache derrière N26 ?
N26 Bank SE est une banque allemande agréée, fondée en 2013 à Berlin et contrôlée par la BaFin, l’autorité financière allemande. Les clients français dépendent de sa succursale de Paris (N26 Bank SE, Succursale France, RCS Paris 840 460 943), enregistrée auprès de l’ACPR, qui leur attribue un IBAN français depuis le 29 juin 2023. Le groupe revendique plus de 8 millions de clients sur 24 marchés et a publié son premier bénéfice annuel en 2025 : 1,6 million d’euros de résultat net pour 501,6 millions d’euros de revenus (communiqué du 25 juin 2026).
Ce qu’on lit moins souvent : N26 est sous surveillance renforcée de son régulateur depuis 2021. La BaFin lui a imposé des mesures contre le blanchiment et un commissaire spécial en mai 2021, puis un plafond de 50 000 nouveaux clients par mois en novembre 2021, levé le 1er juin 2024. Elle lui a infligé des amendes de 4,25 millions d’euros (2021) et de 9,2 millions d’euros (2024) pour des déclarations de soupçon tardives. En décembre 2025, un nouveau paquet de mesures a suivi : nouveau commissaire spécial, fonds propres supplémentaires et restrictions d’activité. Les deux fondateurs ont quitté la direction en 2025 ; Mike Dargan, ancien d’UBS, dirige la banque depuis avril 2026.
Ces mesures ne menacent pas vos dépôts, garantis jusqu’à 100 000 €. Elles forment en revanche le contexte des blocages et fermetures de comptes que décrivent de nombreux clients : une banque sous surveillance anti-blanchiment contrôle durement les opérations qui sortent de l’ordinaire.
Les 4 formules N26
Toutes les formules comprennent une carte Mastercard, les paiements par carte sans frais dans toutes les devises, « au taux de change réel », et les virements SEPA instantanés gratuits. Elles se distinguent par les retraits, les assurances et l’épargne.
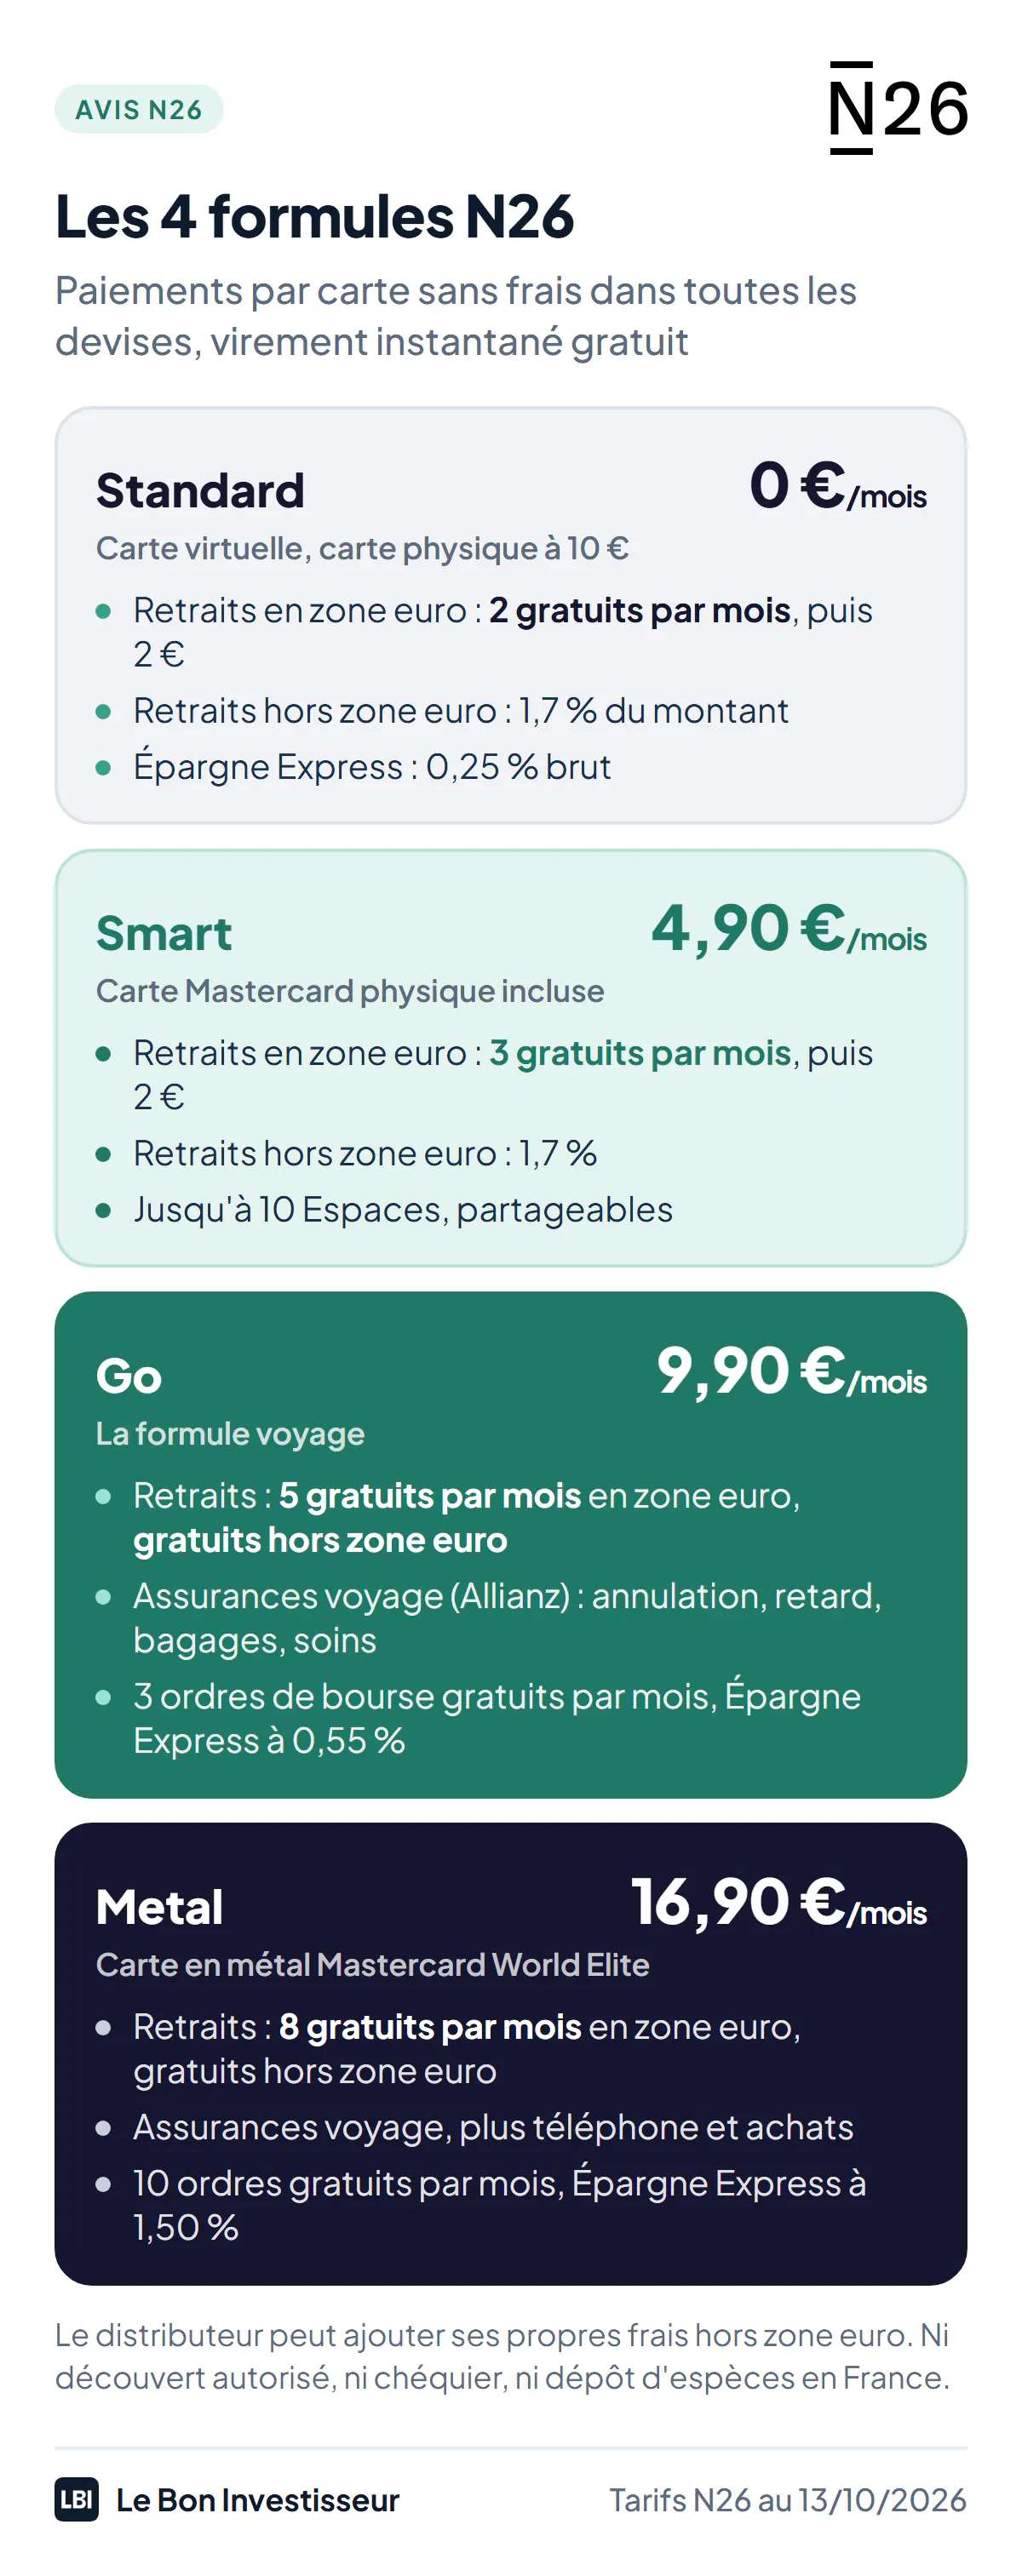
| Formule | Prix par mois | Retraits gratuits en zone euro | Retraits hors zone euro | Assurances voyage | Épargne Express |
|---|---|---|---|---|---|
| Standard | 0 € (carte physique 10 €) | 2 par mois | 1,7 % du montant | Non | 0,25 % brut |
| Smart | 4,90 € | 3 par mois | 1,7 % du montant | Non | 0,25 % brut |
| Go | 9,90 € | 5 par mois | Gratuits | Oui | 0,55 % brut |
| Metal | 16,90 € | 8 par mois | Gratuits | Oui, plus téléphone et achats | 1,50 % brut |
Au-delà du quota, chaque retrait en zone euro coûte 2 €. Hors zone euro, l’exploitant du distributeur peut ajouter ses propres frais, même avec Go et Metal. Pour les formules payantes, N26 évoque un contrat initial de 12 mois : lisez les conditions de résiliation avant de souscrire.
Standard, le compte gratuit
Standard donne une carte virtuelle, utilisable en ligne et avec Apple Pay ou Google Pay ; la carte physique coûte 10 €. Avec 2 retraits gratuits par mois en zone euro, c’est une formule pour payer par carte, pas pour retirer souvent.
Smart, l’option organisation
Pour 4,90 € par mois, Smart ajoute la carte physique, un troisième retrait gratuit et jusqu’à 10 Espaces, des sous-comptes que l’on peut partager avec dix personnes au plus. Les retraits hors zone euro restent à 1,7 %.
Go, la formule voyage
Go coûte 9,90 € par mois. Elle rend les retraits hors zone euro gratuits, porte les retraits gratuits en zone euro à 5 par mois et comprend les assurances voyage d’Allianz Assistance : frais médicaux jusqu’à 1 million d’euros, annulation ou interruption de voyage jusqu’à 10 000 €, retard jusqu’à 500 €, bagages jusqu’à 2 000 €, responsabilité civile jusqu’à 500 000 €. Elle offre aussi 3 ordres de bourse gratuits par mois et, en ce moment, 1 % de remboursement sur les paiements hors de l’Espace économique européen, de la Suisse et du Royaume-Uni, pendant 12 mois au plus.
Metal, la carte premium
Metal coûte 16,90 € par mois, avec une carte en métal Mastercard World Elite. Elle reprend Go et ajoute l’assurance du téléphone (jusqu’à 2 000 €), la protection des achats (2 500 € par sinistre), 8 retraits gratuits par mois, 10 ordres de bourse gratuits et une ligne téléphonique prioritaire.
Quelle formule choisir ?
- Standard comme compte secondaire, pour payer en ligne et à l’étranger sans frais.
- Go si vous voyagez plusieurs fois par an hors de la zone euro et voulez des assurances voyage sans carte haut de gamme : 118,80 € par an. Comparez d’abord avec les cartes gratuites qui ne facturent rien à l’étranger, dans notre comparatif des cartes pour voyager.
- Metal rarement. Son épargne à 1,50 % ne rembourse l’abonnement (202,80 € par an) qu’au-delà d’environ 16 200 € placés, avant impôt, et d’environ 23 700 € après la flat tax.
Combien coûte N26 face aux autres comptes gratuits ?
La formule Standard se compare aux autres comptes gratuits avec carte. À l’étranger, les écarts tiennent surtout aux retraits.
| Compte gratuit | Condition | Paiements en devises | Retraits en zone euro | Retraits hors zone euro |
|---|---|---|---|---|
| N26 Standard | Aucune (carte physique 10 €) | Gratuits | 2 gratuits par mois, puis 2 € | 1,7 % |
| Revolut Standard | Aucune | Change gratuit jusqu’à 1 000 € par mois en semaine, puis 1 % | 5 retraits ou 200 € gratuits par mois, puis 2 % (1 € au moins) | Idem |
| BoursoBank Welcome | Aucune | Gratuits | Gratuits | 1 gratuit par mois, puis 1,69 % |
| Hello bank! Hello One | 1 opération par carte dans le mois, sinon 6 € | Gratuits | Gratuits aux distributeurs Cash Services, sinon 1,20 € | 1,5 % |
Tarifs relevés au 13 octobre 2026 sur les grilles des banques. Pour un compte principal gratuit, BoursoBank Welcome fait mieux que N26 Standard sur les retraits ; pour le change, Revolut reste la référence. L’avantage de N26 est ailleurs : une application simple et une formule voyage tout compris. Le tour complet des comptes sans agence est dans notre comparatif des néobanques.
Les autres frais
N26 ne facture ni tenue de compte, ni commission d’intervention, ni frais d’inactivité. Les frais à connaître, d’après sa liste des prix et services du 19 juin 2026 :
- Retrait au-delà du quota en zone euro : 2 € par retrait, quelle que soit la formule.
- Alimenter le compte par carte, Apple Pay ou Google Pay : le premier dépôt est gratuit, les suivants coûtent 3 % du montant. Le virement, lui, reste gratuit.
- Virement international reçu (hors SEPA) : 12,50 € plus 0,1 % du montant, 100 € au plus, gratuit sous 150 €.
- Carte perdue ou volée : 10 € pour la remplacer, 45 € pour la carte Metal ; 30 € de plus pour un envoi express (65 € en Metal).
- Rejet de prélèvement : 15 € au plus. Saisie administrative à tiers détenteur : 10 % du montant, 100 € au plus ; saisie-attribution : 100 €.
Découvert, chèques et espèces
C’est la grande limite de N26 face à une banque classique. Il n’y a pas de découvert autorisé, seulement un découvert toléré à titre exceptionnel, facturé au taux de refinancement de la BCE plus 8,9 points, soit environ 11,55 % par an au 13 octobre 2026. Il n’y a pas de chéquier. Et le dépôt d’espèces CASH26 n’existe pas en France : il est réservé aux comptes ouverts en Allemagne, en Autriche et en Espagne.
Épargne et investissement chez N26
N26 ne propose ni Livret A, ni LDDS, ni LEP : ces livrets restent à ouvrir ailleurs, et ils rapportent plus que l’épargne N26 des formules d’entrée (1,7 % net d’impôt pour le Livret A, contre 0,25 % brut).
- Épargne Express : 0,25 % brut avec Standard et Smart, 0,55 % avec Go, 1,50 % avec Metal (taux en vigueur depuis le 11 juin 2025), sans plafond, intérêts calculés chaque jour et versés chaque mois. Ils sont imposés à la flat tax de 31,4 %.
- Fonds monétaire flexible (géré par Fidelity) : jusqu’à 2,57 % par an, variable, net des frais de gestion, au 6 octobre 2026. Ce n’est pas un dépôt garanti, mais un fonds de risque 1 sur 7, retirable en deux jours ouvrés. N26 n’y prend aucun frais jusqu’au 1er janvier 2027 ; son barème ensuite n’est pas clair sur sa page au 13 octobre 2026.
- Actions et ETF : plus de 5 000 titres, dès 1 €, pour 0,90 € par ordre (3 ordres gratuits par mois avec Go, 10 avec Metal), conservés par le prestataire Upvest.
- PEA : lancé le 30 septembre 2025, sans frais d’ouverture ni de transaction selon N26, tenu par Upvest, avec le plafond légal de 150 000 € de versements. À comparer avec le PEA de Trade Republic.
- Crypto, avec Bitpanda : 1,5 % de frais sur le bitcoin et 2,5 % sur les autres cryptos (1 % et 2 % avec Metal, jusqu’à 5 000 € par mois). C’est cher : passer directement par Bitpanda ou une plateforme spécialisée revient moins cher.
Sécurité : votre argent est-il protégé ?
Vos dépôts chez N26, compte courant et Épargne Express compris, sont garantis jusqu’à 100 000 € par client par le système de garantie des dépôts des banques allemandes, comme dans toute banque de l’Union européenne. Le fonds monétaire, les actions, les ETF et les cryptos ne sont pas des dépôts : ils n’entrent pas dans cette garantie.
Dans l’application, la carte se bloque et se débloque en un geste, les plafonds se règlent directement et chaque opération déclenche une notification. Plusieurs clients racontent avoir été victimes d’hameçonnage sans être remboursés : ne communiquez jamais un code de validation, même à quelqu’un qui se présente comme N26. Le service client répond 7 jours sur 7 par le chat de l’application, avec une ligne prioritaire pour Metal.
Ce qu’en disent les clients
Au 13 octobre 2026, N26 obtient 4,2/5 sur Trustpilot sur 43 136 avis, 4,8/5 sur l’App Store sur 142 000 notes et 4,1/5 sur Google Play sur 163 268 notes. J’ai lu une soixantaine d’avis récents, d’octobre 2025 à octobre 2026.
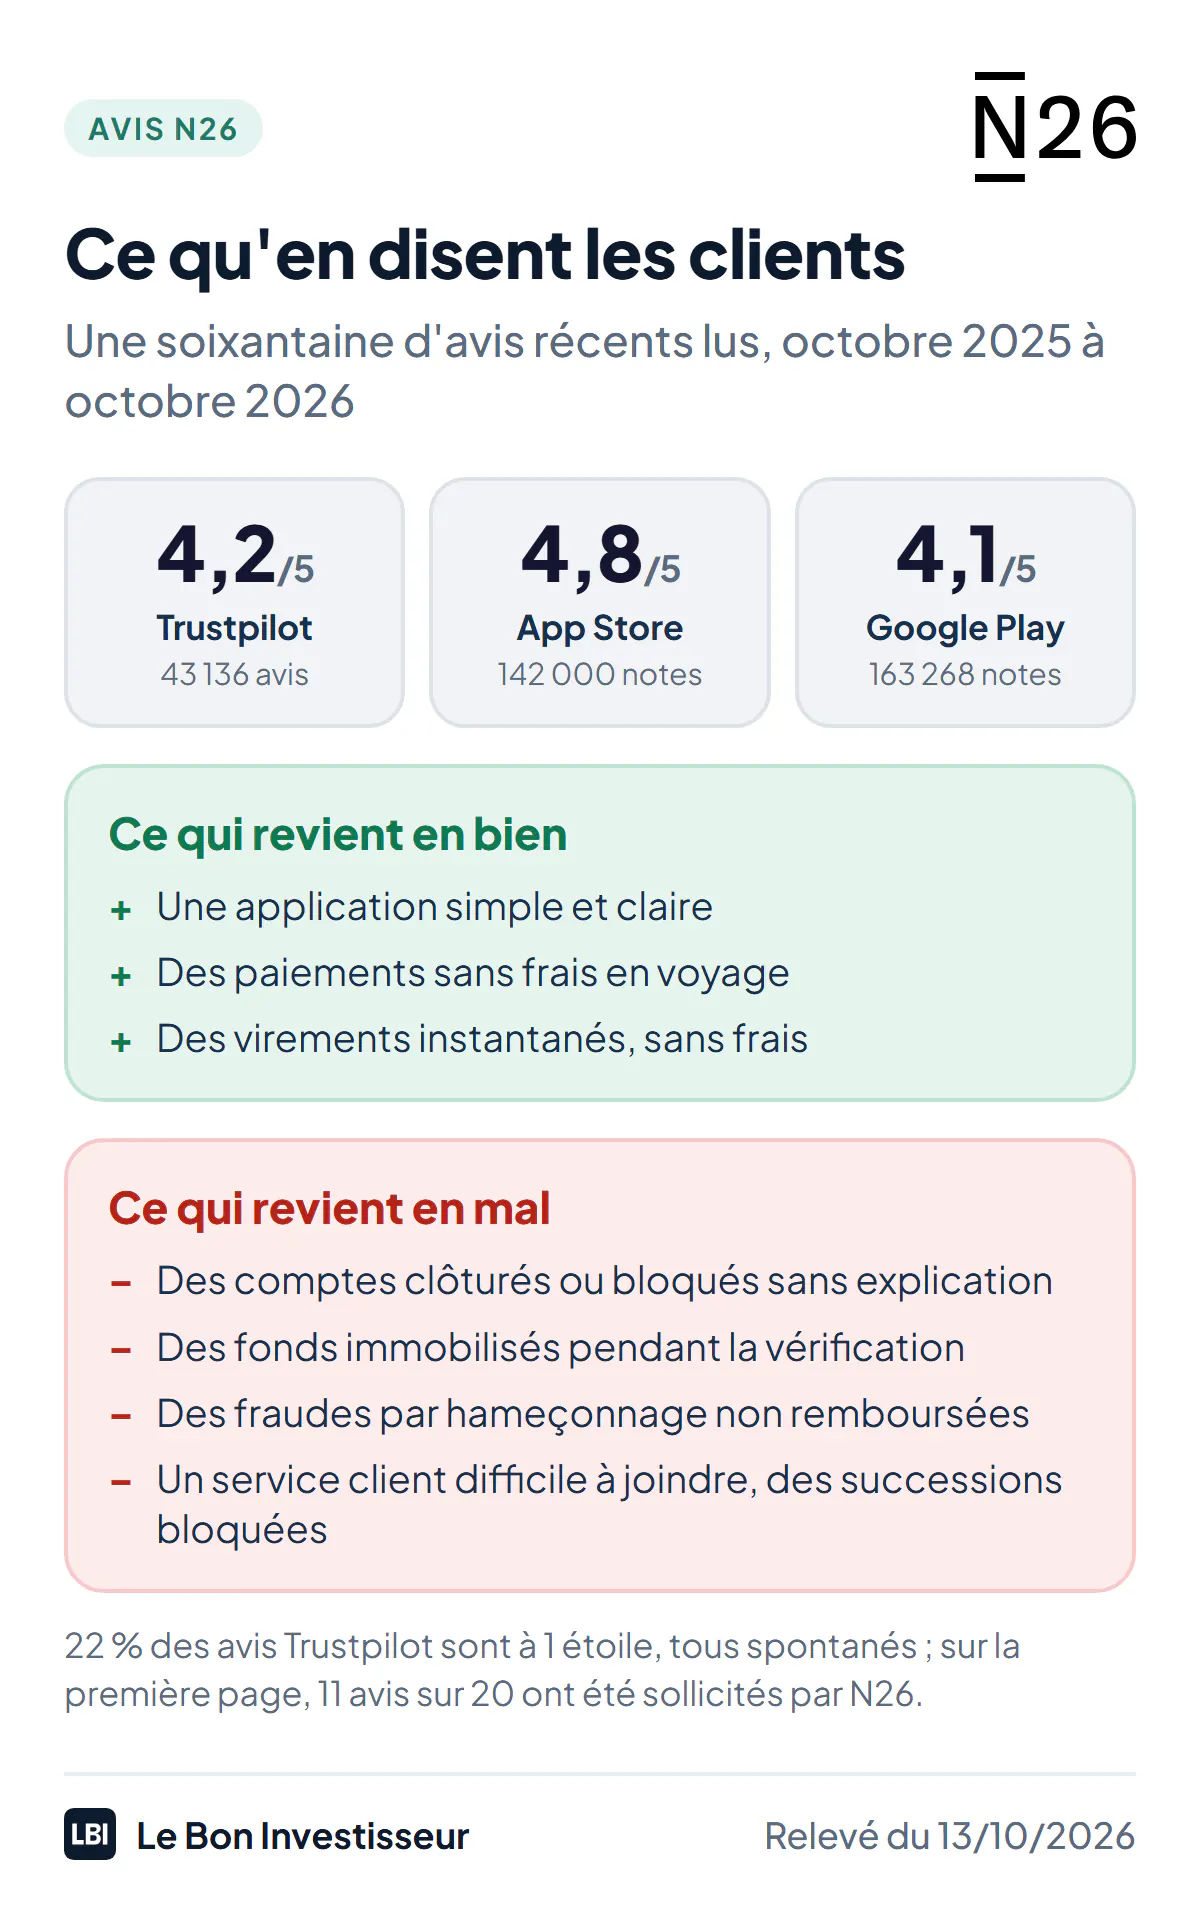
- Ce qui revient en bien : une application simple et claire, de loin le compliment le plus fréquent ; des paiements sans frais en voyage ; des virements instantanés ; l’absence de frais cachés sur la formule gratuite.
- Ce qui revient en mal : des comptes clôturés ou bloqués du jour au lendemain, sans explication ; des fonds immobilisés pendant les vérifications ; des fraudes par hameçonnage non remboursées ; un service client jugé inefficace et difficile à joindre ; des successions bloquées pendant des mois ; des ouvertures de compte refusées à l’étape de vérification d’identité.
Deux réserves sur ces notes. Sur Trustpilot, 11 des 20 avis de la première page ont été sollicités par N26, alors que tous les avis à 1 étoile sont spontanés, et ces derniers pèsent 22 % du total. Les notes des magasins d’applications sont portées par les invitations à noter : au 29 septembre 2026, les 50 derniers avis écrits sur l’App Store faisaient 4 sur 5, contre 4,8 affiché.
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| Formule Standard gratuite, ouverte en quelques minutes | Seulement 2 retraits gratuits par mois en Standard |
| Paiements par carte sans frais dans toutes les devises | Ni découvert autorisé, ni chéquier, ni dépôt d’espèces |
| IBAN français et dépôts garantis jusqu’à 100 000 € | Comptes bloqués ou fermés sans explication, selon de nombreux avis |
| Formule Go complète pour voyager : retraits et assurances | Épargne à 0,25 % seulement dans les formules d’entrée |
| PEA sans frais et ETF à 0,90 € l’ordre dans l’application | Banque sous surveillance renforcée de la BaFin depuis 2021 |
Pour qui est fait N26 ?
- Ceux qui veulent un compte secondaire gratuit pour payer en ligne et à l’étranger, à côté de leur banque principale.
- Ceux qui voyagent souvent hors de la zone euro et veulent des assurances voyage sans carte haut de gamme : la formule Go.
- Ceux qui veulent investir de petites sommes depuis la même application, en PEA ou en ETF.
- Ceux qui gèrent tout depuis leur téléphone et n’ont besoin ni d’agence ni de conseiller.
Ce n’est pas le bon choix pour une banque principale si vous avez besoin d’un découvert, de chèques ou de déposer des espèces : BoursoBank, Hello bank! ou BforBank sont gratuites et plus complètes (voyez notre comparatif des banques en ligne). Si les banques en ligne vous refusent, Monabanq ouvre un compte sans condition de revenus, et Nickel chez un buraliste. Pour un compte du quotidien à la française, voyez aussi Sumeria, l’ex-Lydia.
Ouvrir un compte N26
- Vérifiez les conditions : être majeur, résider en France, avoir un smartphone compatible et une pièce d’identité valide. Aucun justificatif de revenus n’est demandé.
- Faites la demande dans l’application et choisissez votre formule ; l’identité se vérifie depuis le téléphone.
- Alimentez le compte par virement, ou par carte pour le premier dépôt, gratuit (les suivants par carte coûtent 3 %). La carte virtuelle est utilisable tout de suite.
- Basculez vos opérations si N26 devient un compte important : notre guide pour changer de banque détaille la méthode.
Au 13 octobre 2026, N26 n’affiche pas d’offre de bienvenue. Son parrainage verse une prime au parrain, dont le montant n’apparaît que dans l’application, sous 60 jours ouvrés après le premier achat du filleul avec sa carte ; aucun bonus n’est annoncé pour le filleul.
N26 et les impôts
N26 demande aux résidents français dont l’IBAN commence par DE de déclarer leur compte sur le formulaire 3916, celui des comptes à l’étranger. Pour un compte à IBAN français, tenu par la succursale de Paris, N26 ne parle que de déclarer l’ancien compte allemand comme clôturé ; aucune source officielle ne dispense explicitement ces comptes, donc dans le doute, déclarez-le. N26 indique aussi que son PEA, tenu par Upvest, se déclare sur les formulaires 3916 et 3916-bis.
Les intérêts de l’Épargne Express et les gains du fonds monétaire sont imposés à la flat tax de 31,4 %, sauf option pour le barème progressif. Le détail des règles est dans notre guide de la fiscalité française.
N26
3,8La néobanque allemande à IBAN français, gratuite ou tout compris pour voyager
- Compte gratuit avec IBAN français
- Paiements par carte gratuits dans le monde entier
- Formule Go avec retraits hors zone euro et assurances voyage
- Prix
- gratuit, ou de 4,90 à 16,90 €/mois
- Retraits gratuits
- 2 par mois en zone euro (Standard)
- Garantie des dépôts
- 100 000 € (fonds allemand)