À retenir
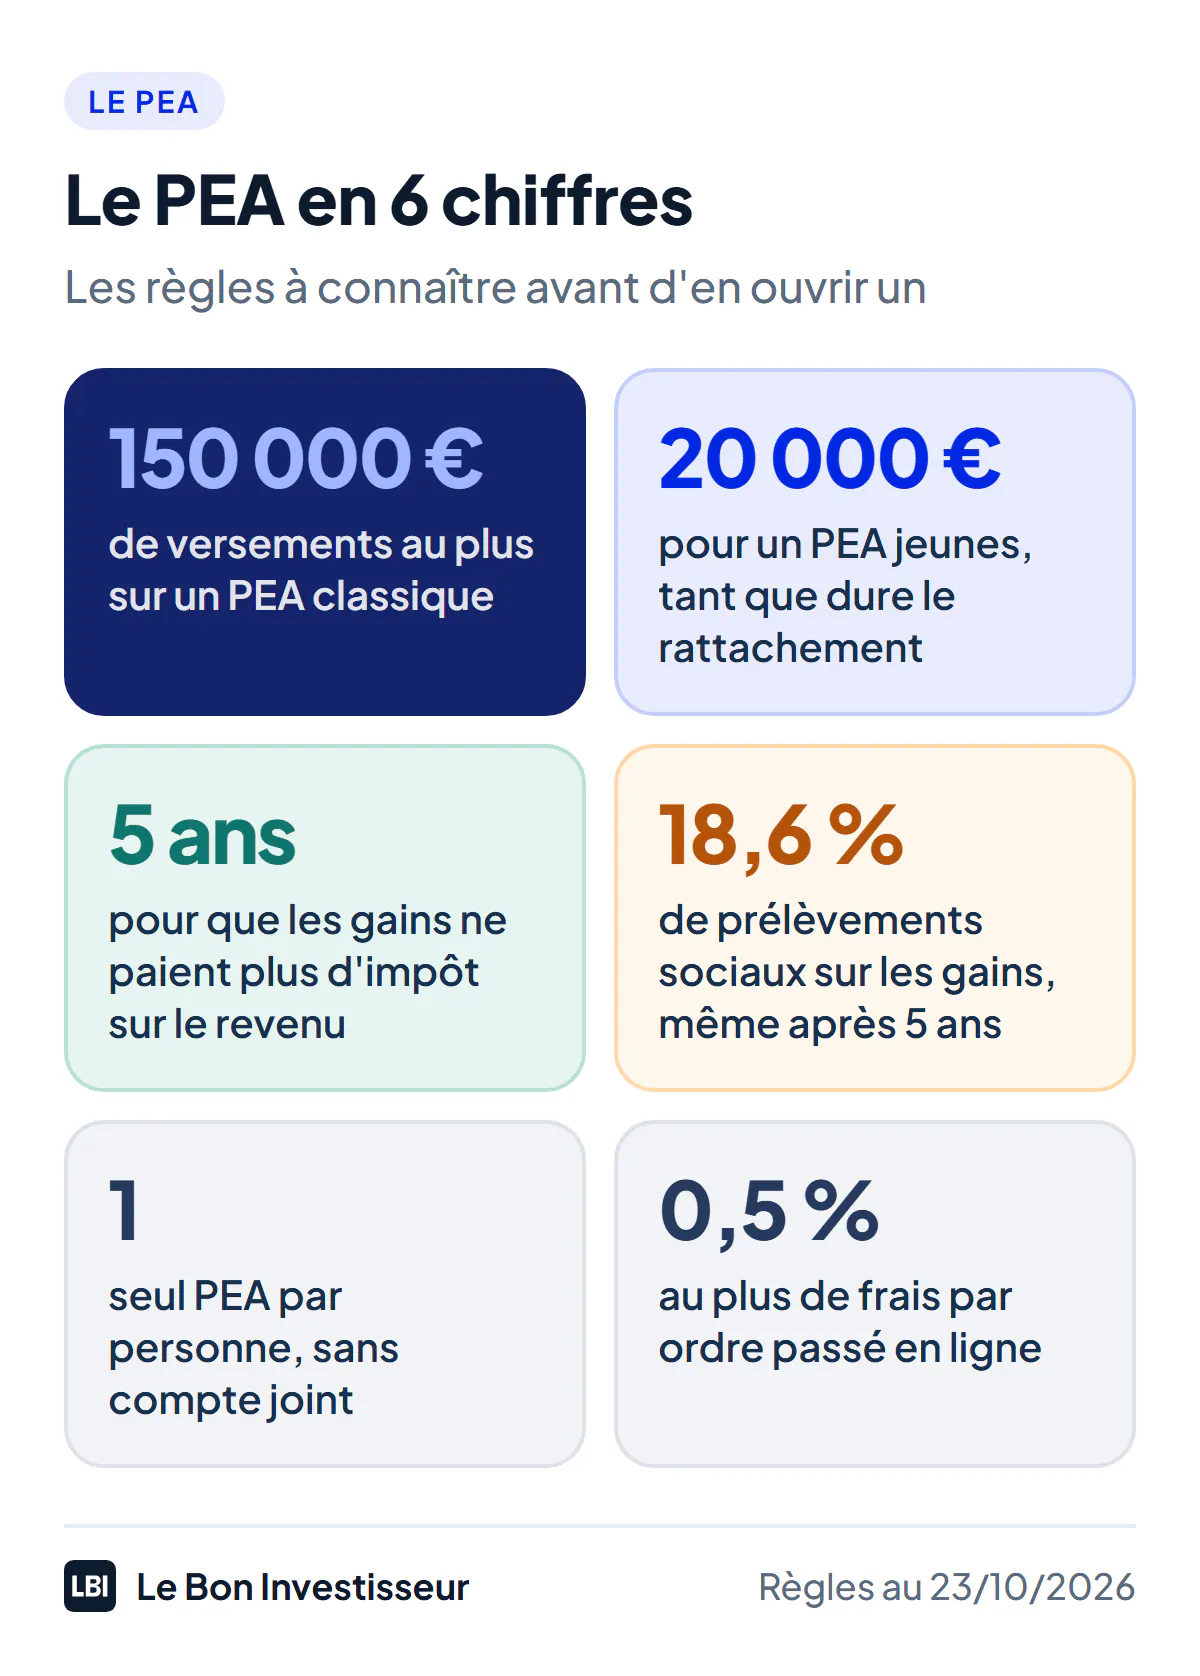
- Le PEA est un compte pour investir en actions européennes et en ETF éligibles : 150 000 € de versements au plus, un seul par personne, ouvert à tout majeur résident fiscal en France.
- Tout se joue à 5 ans, comptés depuis le premier versement : avant, un retrait clôture le plan ; après, les gains ne paient plus que 18,6 % de prélèvements sociaux, au lieu de 31,4 %.
- Le PEA jeune s’adresse au majeur rattaché au foyer fiscal de ses parents : 20 000 € de versements, puis il devient un PEA classique avec la même ancienneté.
- Le PEA-PME-ETI s’ajoute au PEA classique, jusqu’à 225 000 € au total ; les frais sont plafonnés par la loi (0,5 % par ordre en ligne, 150 € pour un transfert).
- Ouvrez-le tôt, même avec quelques euros, et chez un courtier en ligne : un ordre de 1 000 € y coûte entre 0 et 5 €.
Le PEA, ou plan d’épargne en actions, est l’enveloppe la plus avantageuse pour investir en bourse en France : après 5 ans, vos gains ne paient plus d’impôt sur le revenu, seulement 18,6 % de prélèvements sociaux. Il a ses règles : un plafond de 150 000 € de versements, des titres européens seulement, et un compteur de 5 ans qui démarre au premier versement. Voici comment il fonctionne, ce qu’on peut y mettre, comment l’ouvrir et ce que change le PEA jeune, selon les règles en vigueur le 23 octobre 2026. Mon propre PEA est chez BoursoBank.
Qu’est-ce qu’un PEA ?
Un PEA est un compte ouvert dans une banque ou chez un courtier, qui réunit un compte-titres (où sont conservées vos actions et vos ETF) et un compte espèces (où arrivent vos versements, vos dividendes et le produit de vos ventes). Tant que l’argent reste dans le plan, vous pouvez acheter et vendre sans payer d’impôt sur les plus-values ni sur les dividendes : tout se règle au moment du retrait. C’est ce qui le distingue du compte-titres ordinaire, où chaque gain est taxé l’année où il est réalisé.
On ne peut détenir qu’un seul PEA par personne, bancaire ou assurance, et pas de compte joint : dans un couple marié ou pacsé, chacun ouvre le sien. Il est réservé aux majeurs dont le domicile fiscal est en France.
Les 4 types de PEA
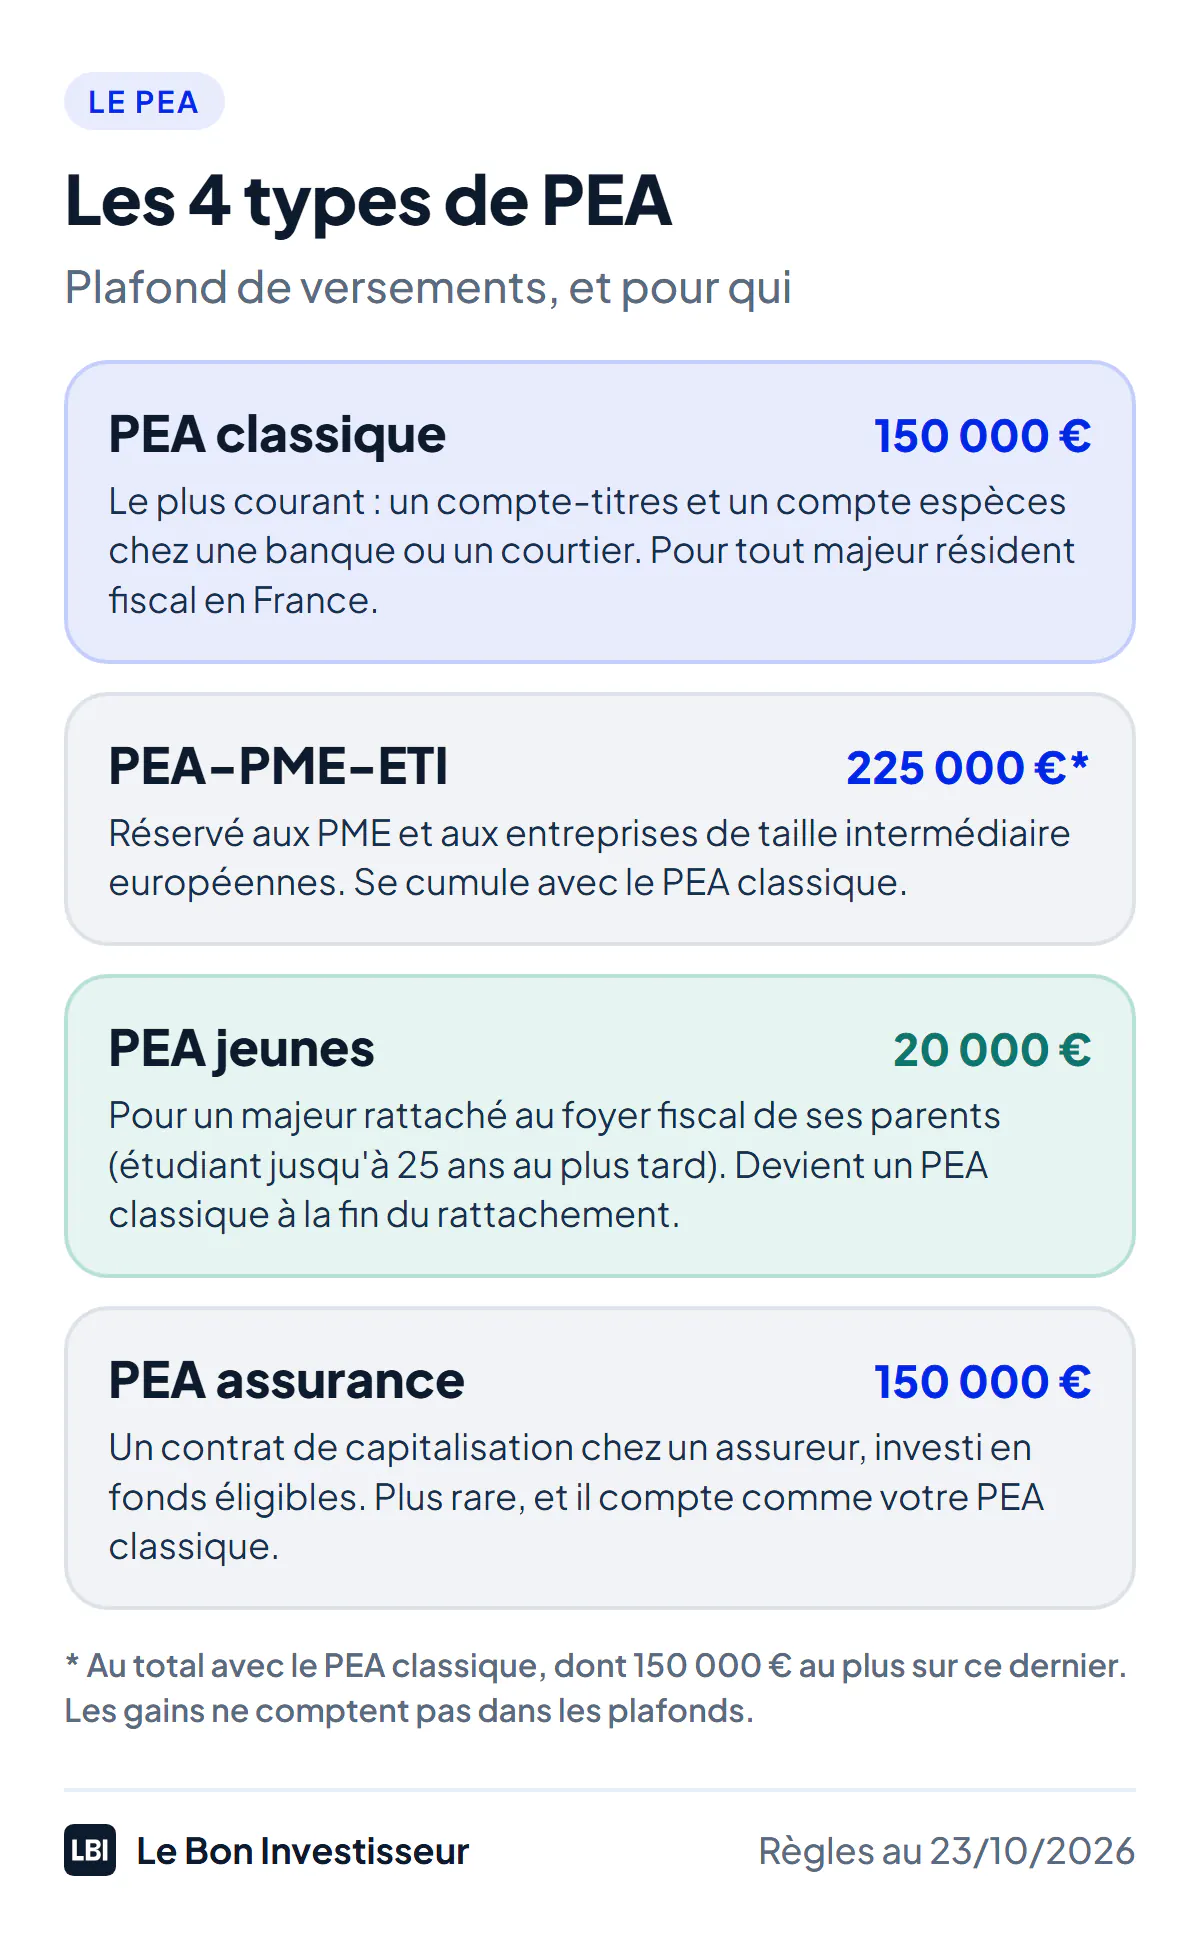
- Le PEA classique, dit bancaire : le plus courant, chez une banque ou un courtier en ligne, jusqu’à 150 000 € de versements.
- Le PEA-PME-ETI : réservé aux actions de petites et moyennes entreprises et d’entreprises de taille intermédiaire européennes. Il se cumule avec le PEA classique, jusqu’à 225 000 € de versements au total, dont 150 000 € au plus sur le PEA classique.
- Le PEA jeune : pour un majeur rattaché au foyer fiscal de ses parents, plafonné à 20 000 € (détails plus bas).
- Le PEA assurance : un contrat de capitalisation chez un assureur, investi en fonds éligibles. Il compte comme votre unique PEA classique et reste rare.
Le plafond du PEA
Le plafond porte sur les versements, pas sur la valeur du plan : 150 000 € sur un PEA classique, 225 000 € au total avec un PEA-PME, 20 000 € pour un PEA jeune. Les gains ne comptent pas : un PEA dans lequel vous avez versé 150 000 € peut en valoir 300 000 dix ans plus tard, et rester entièrement sous le régime du PEA. Une fois le plafond atteint, vous ne pouvez plus verser, mais vous continuez à arbitrer entre les titres du plan. Au-delà, un compte-titres prend le relais.
Ce qu’on peut mettre dans un PEA
Les actions de sociétés dont le siège est dans l’Union européenne ou l’Espace économique européen, comme les valeurs du CAC 40, et les fonds et ETF investis à au moins 75 % dans ces actions. Beaucoup d’ETF mondiaux ou américains existent pourtant en version éligible, grâce à un mécanisme de réplication : un ETF MSCI World ou un ETF S&P 500 peut donc entrer dans un PEA. Je les passe en revue dans mon guide des meilleurs ETF pour le PEA.
Ce qui n’y entre pas : les actions américaines ou asiatiques en direct, les obligations, les parts de SCI, les SIIC, les bons de souscription, les stock-options et les titres démembrés. Les espèces du plan ne sont pas rémunérées : ne les laissez pas dormir.
Comment fonctionne un PEA : la règle des 5 ans
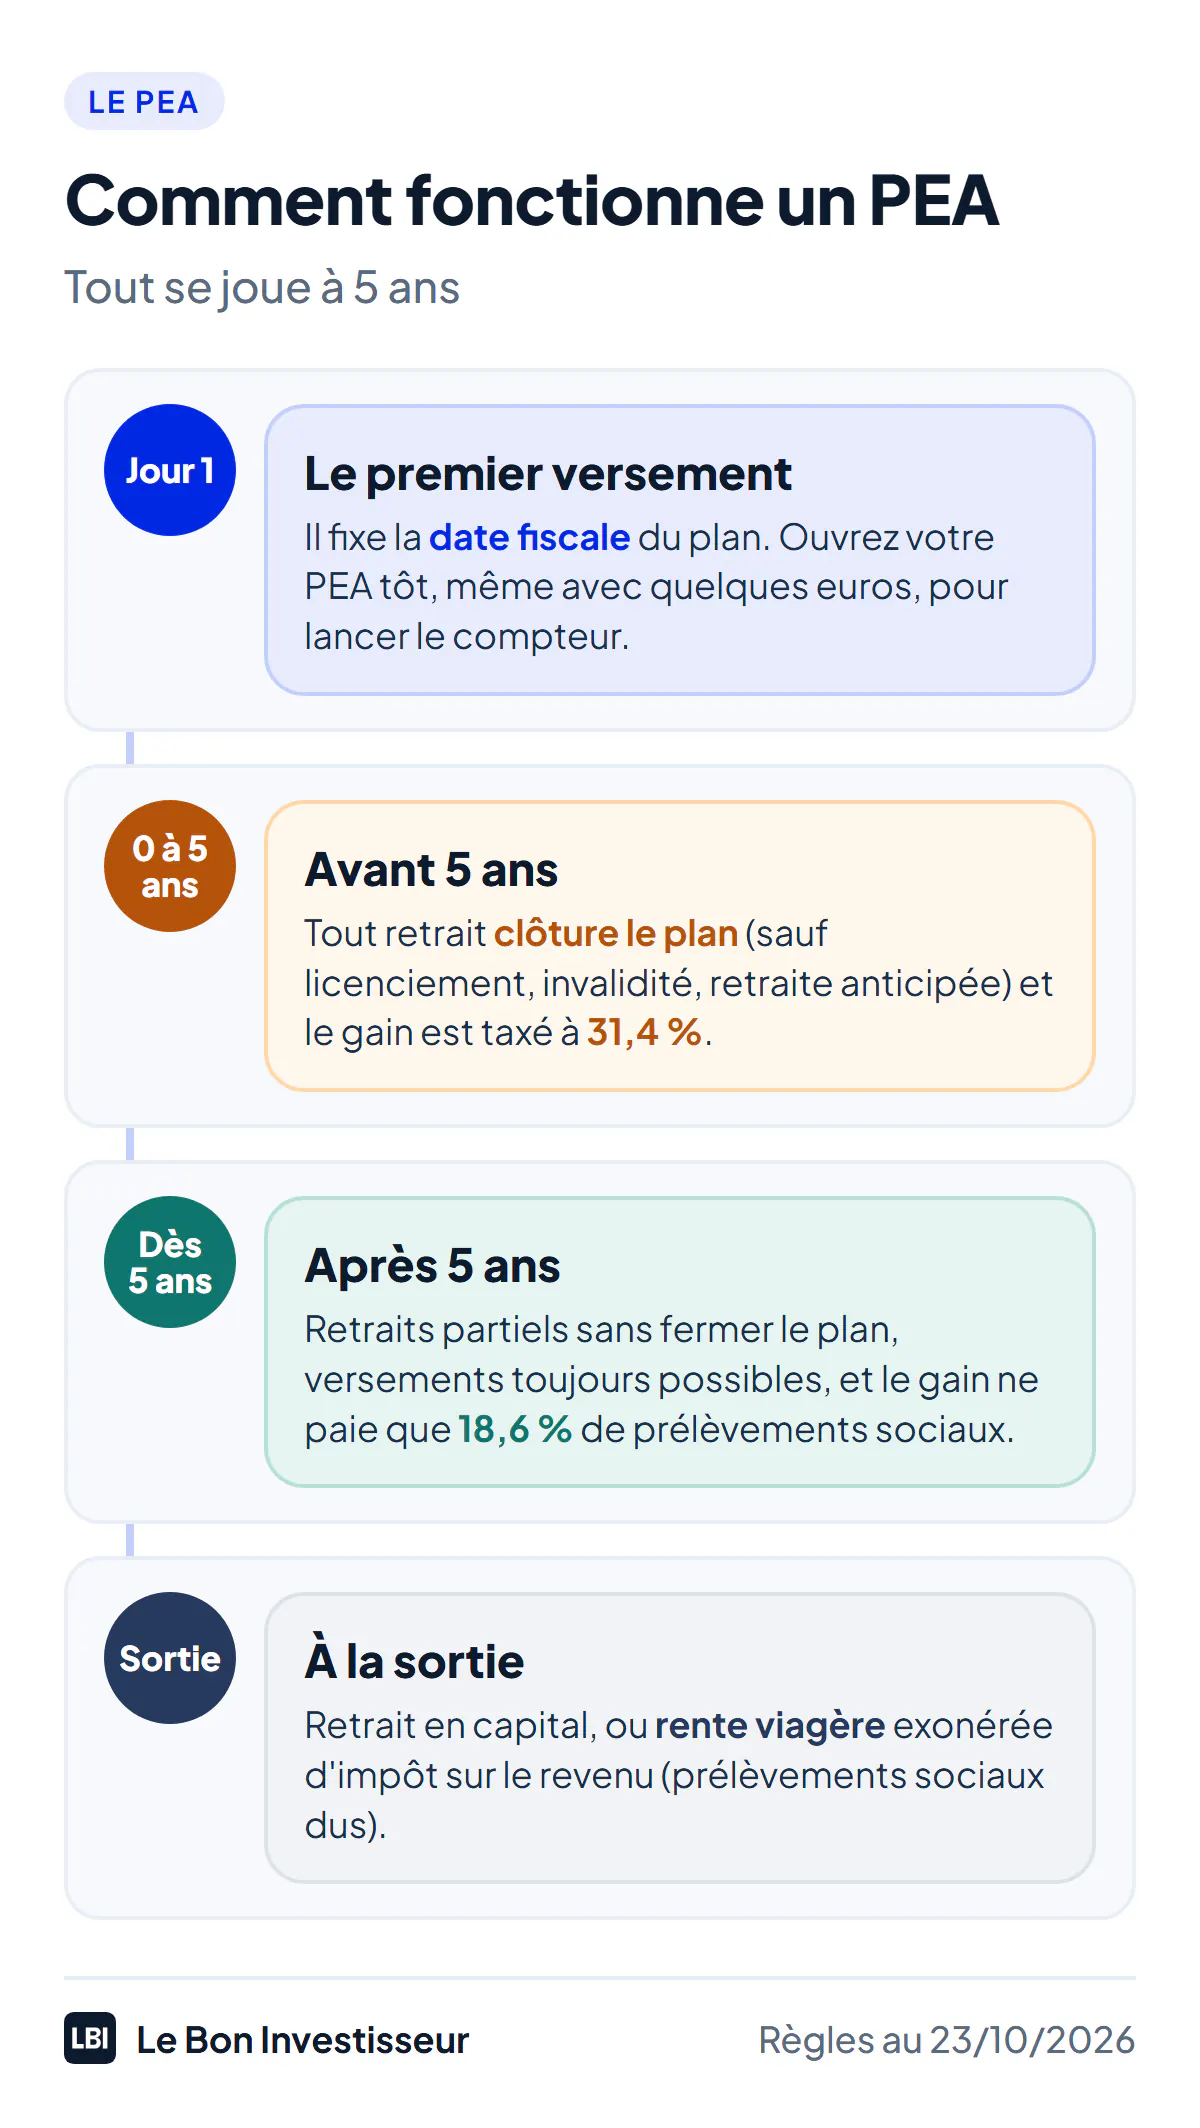
Le premier versement fixe la date fiscale. C’est lui, et non l’ouverture du compte, qui lance le compteur des 5 ans. D’où le conseil le plus utile de ce guide : ouvrez votre PEA tôt et versez-y quelques euros, même si vous n’investissez vraiment que plus tard.
Avant 5 ans, un retrait clôture le plan, et le gain est imposé à 31,4 % (12,8 % d’impôt et 18,6 % de prélèvements sociaux), ou au barème sur option. Des exceptions existent : un retrait lié au licenciement, à l’invalidité ou à la retraite anticipée de vous ou de votre conjoint ne ferme pas le plan ; un retrait réinvesti sous 3 mois dans la création ou la reprise d’une entreprise est exonéré d’impôt sur le revenu, mais bloque les nouveaux versements.
Après 5 ans, le PEA devient souple : vous pouvez retirer une partie de l’argent sans fermer le plan, et continuer à verser. Seul un retrait total le clôture. À la sortie, vous choisissez entre un retrait en capital et une rente viagère, exonérée d’impôt sur le revenu.
La fiscalité du PEA en 2026
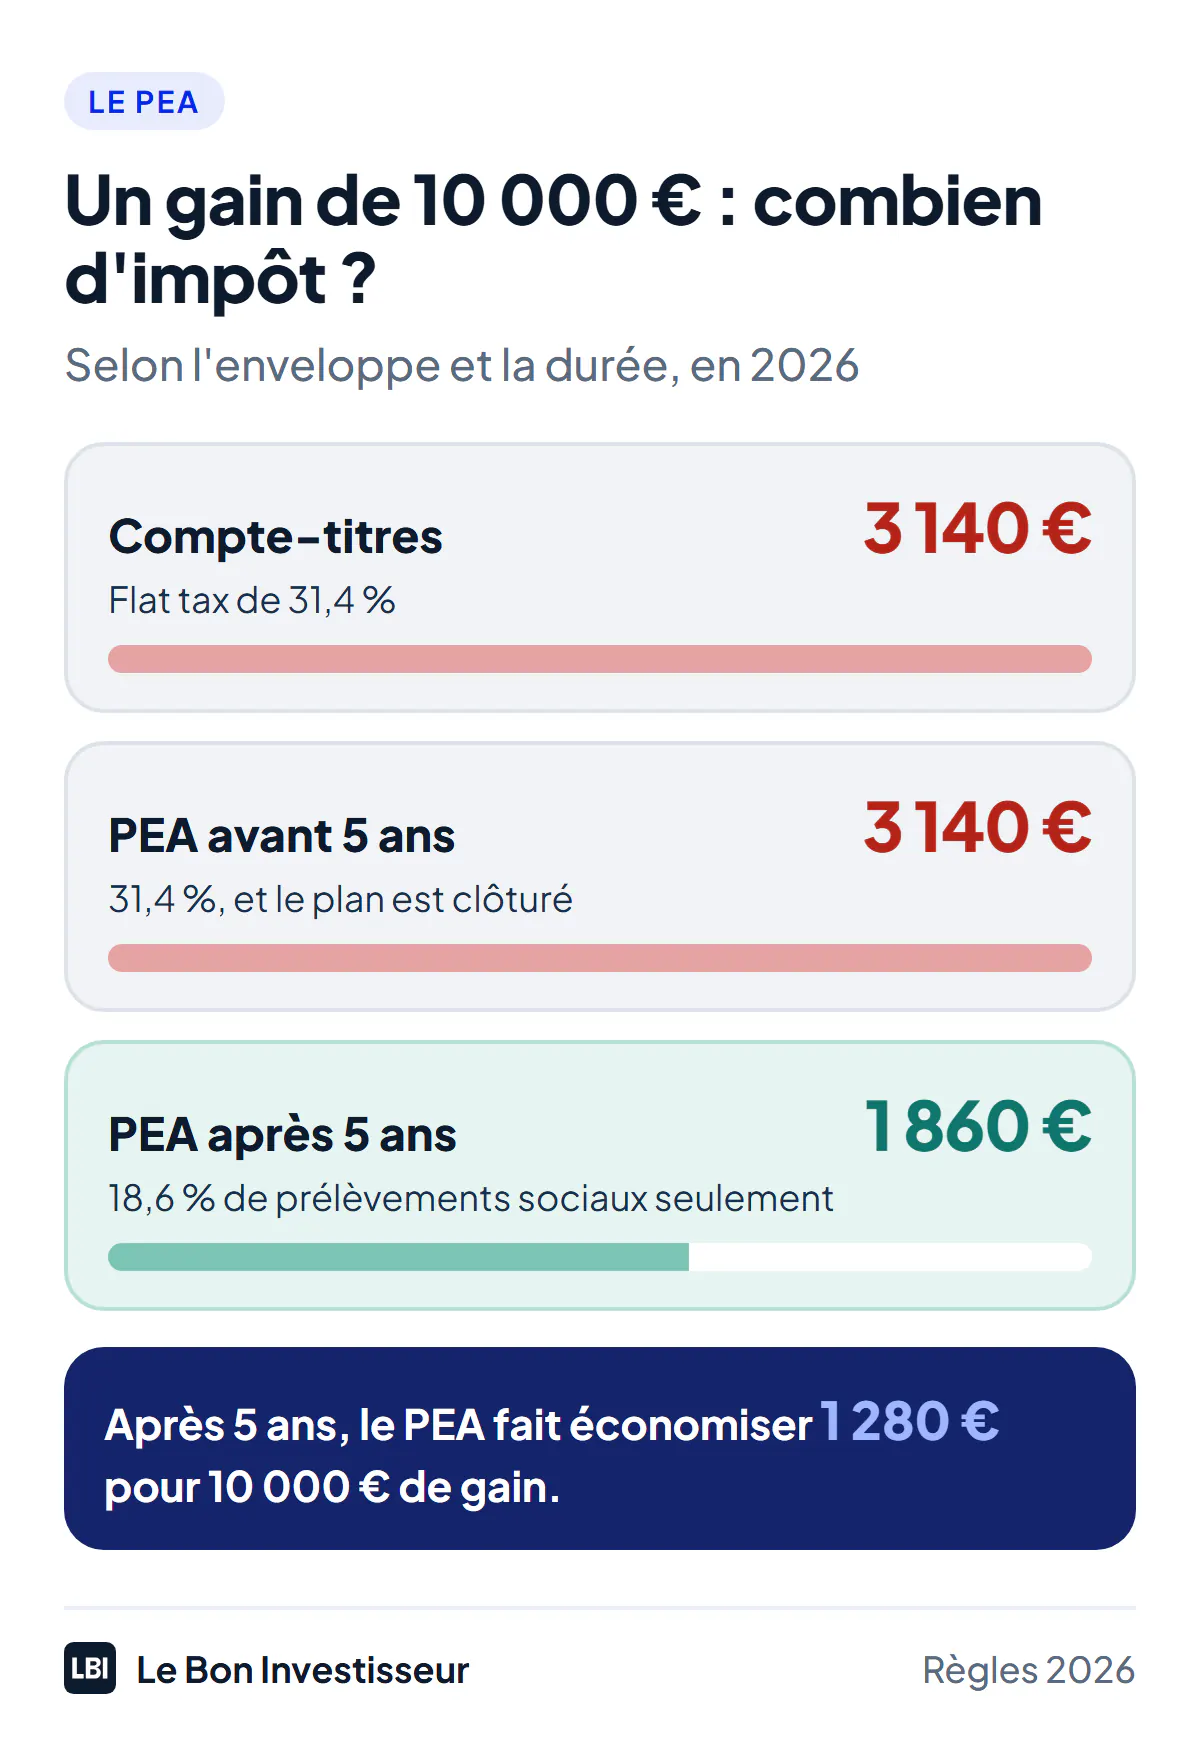
Après 5 ans, les gains ne paient que les prélèvements sociaux : 18,6 % en 2026. Ce taux, relevé de 17,2 % à 18,6 % par la loi de financement de la sécurité sociale pour 2026, s’applique aux sommes retirées d’un PEA depuis le 1er janvier 2026. Sur un gain de 10 000 €, c’est 1 860 € au lieu des 3 140 € de la flat tax sur un compte-titres : 1 280 € d’économie. Les gains acquis avant 2018 gardent des taux historiques de prélèvements sociaux, plus bas.
Avant 5 ans, le gain est imposé comme sur un compte-titres, à 31,4 %. En cas de décès, le plan est clôturé et sa valeur fixée au jour du décès : pas d’impôt sur le revenu, même avant 5 ans, mais les prélèvements sociaux et les droits de succession s’appliquent. Pour la fiscalité de vos autres placements, voyez mon guide de la flat tax.
Le PEA jeune
Le PEA jeune s’adresse au majeur rattaché au foyer fiscal de ses parents : un étudiant jusqu’à 25 ans au plus tard, ou un majeur invalide, sans limite d’âge. Ses versements sont plafonnés à 20 000 € tant que dure le rattachement. Ensuite, il devient un PEA classique à 150 000 €, en gardant sa date d’ouverture : c’est l’occasion de lancer le compteur des 5 ans dès 18 ans. Un majeur rattaché ne peut pas ouvrir de PEA-PME. Tous les établissements ne le proposent pas : Trade Republic, Bourse Direct et BoursoBank oui, XTB et Fortuneo non, au 23 octobre 2026.
Ouvrir un PEA
L’ouverture se fait en ligne en quelques minutes : pièce d’identité, justificatif de domicile, résidence fiscale et questionnaire sur votre expérience des marchés. La loi plafonne les frais d’ouverture à 10 €, et les courtiers en ligne n’en facturent aucun. Comme vous n’aurez qu’un seul PEA, choisissez bien l’établissement : un ordre de 1 000 € coûte de 0 à 5 € selon l’établissement (5 €, c’est le plafond légal de 0,5 %), et une banque de réseau facture en plus des droits de garde. Je compare 8 PEA dans mon classement des meilleurs PEA, et je détaille l’ouverture d’un PEA chez Trade Republic pas à pas.
Les frais d’un PEA, plafonnés par la loi
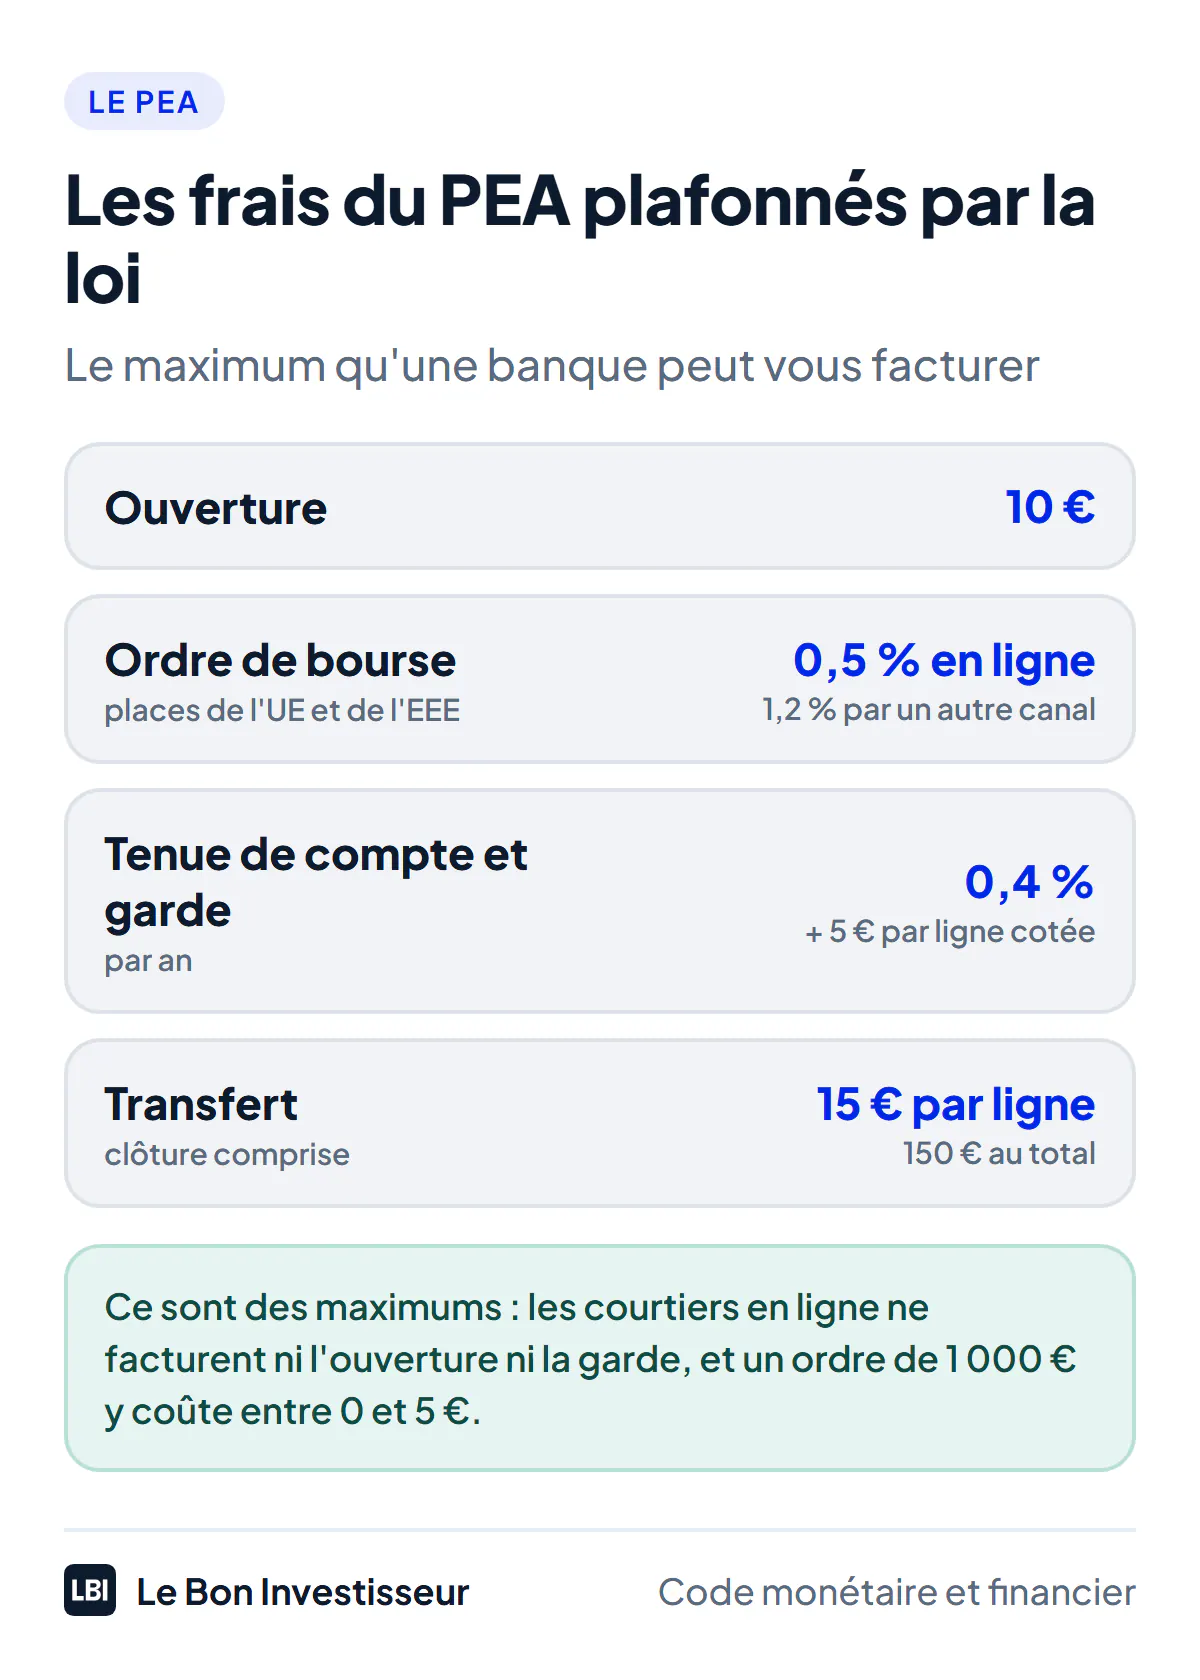
Depuis juillet 2021, la loi plafonne les frais du PEA : 10 € à l’ouverture, 0,5 % de l’ordre en ligne (1,2 % par un autre canal) sur les bourses européennes, 0,4 % par an de tenue de compte et de garde, plus 5 € par ligne, et 15 € par ligne pour un transfert, 150 € au total. Ce sont des maximums : chez un courtier en ligne, la garde est gratuite et un ordre de 1 000 € coûte entre 0 et 5 €. Mon guide pour acheter des actions détaille ces frais ordre par ordre.
Transférer son PEA
Changer d’établissement ne fait pas perdre l’antériorité fiscale : un transfert intégral n’est pas un retrait. Vous en faites la demande au nouvel établissement, qui s’occupe des démarches ; l’ancien transfère les espèces, puis les titres ligne par ligne, puis un bordereau qui reprend la date d’ouverture et les versements. Les frais sont plafonnés à 15 € par ligne cotée et 150 € au total, et plusieurs courtiers les remboursent. Comptez quelques semaines, parfois quelques mois selon les avis clients : c’est le premier reproche fait aux banques comme aux courtiers. Certains n’acceptent pas les transferts entrants, comme XTB : voyez mon avis sur XTB.
PEA ou compte-titres ?
Pour les actions et les ETF européens, le PEA l’emporte dès que vous pouvez laisser l’argent 5 ans. Le compte-titres prend le relais pour tout le reste : actions américaines en direct, obligations, versements au-delà du plafond, argent dont vous aurez besoin avant 5 ans. Les deux se complètent ; je les compare en détail dans PEA ou compte-titres.
Les erreurs à éviter
- Attendre pour ouvrir : le compteur des 5 ans ne part qu’au premier versement. Quelques euros suffisent.
- Retirer avant 5 ans sans motif d’exception : le plan se ferme et le gain est taxé comme sur un compte-titres.
- Laisser des espèces dormir dans le plan : elles ne rapportent rien.
- Payer les frais d’une banque de réseau : jusqu’à 0,5 % par ordre et des droits de garde, quand un courtier en ligne n’en prend presque pas.
- Acheter un ETF non éligible : vérifiez la mention « éligible PEA » avant d’investir ; pour débuter, mon guide pour investir en bourse pose les bases.