À retenir
- Logées dans une assurance vie, les SCPI gardent le plus souvent leurs frais d’entrée (6 à 9 % chez Spirica), sauf les rares SCPI qui n’en prennent pas, comme Iroko Zen : c’est un placement de huit ans ou plus.
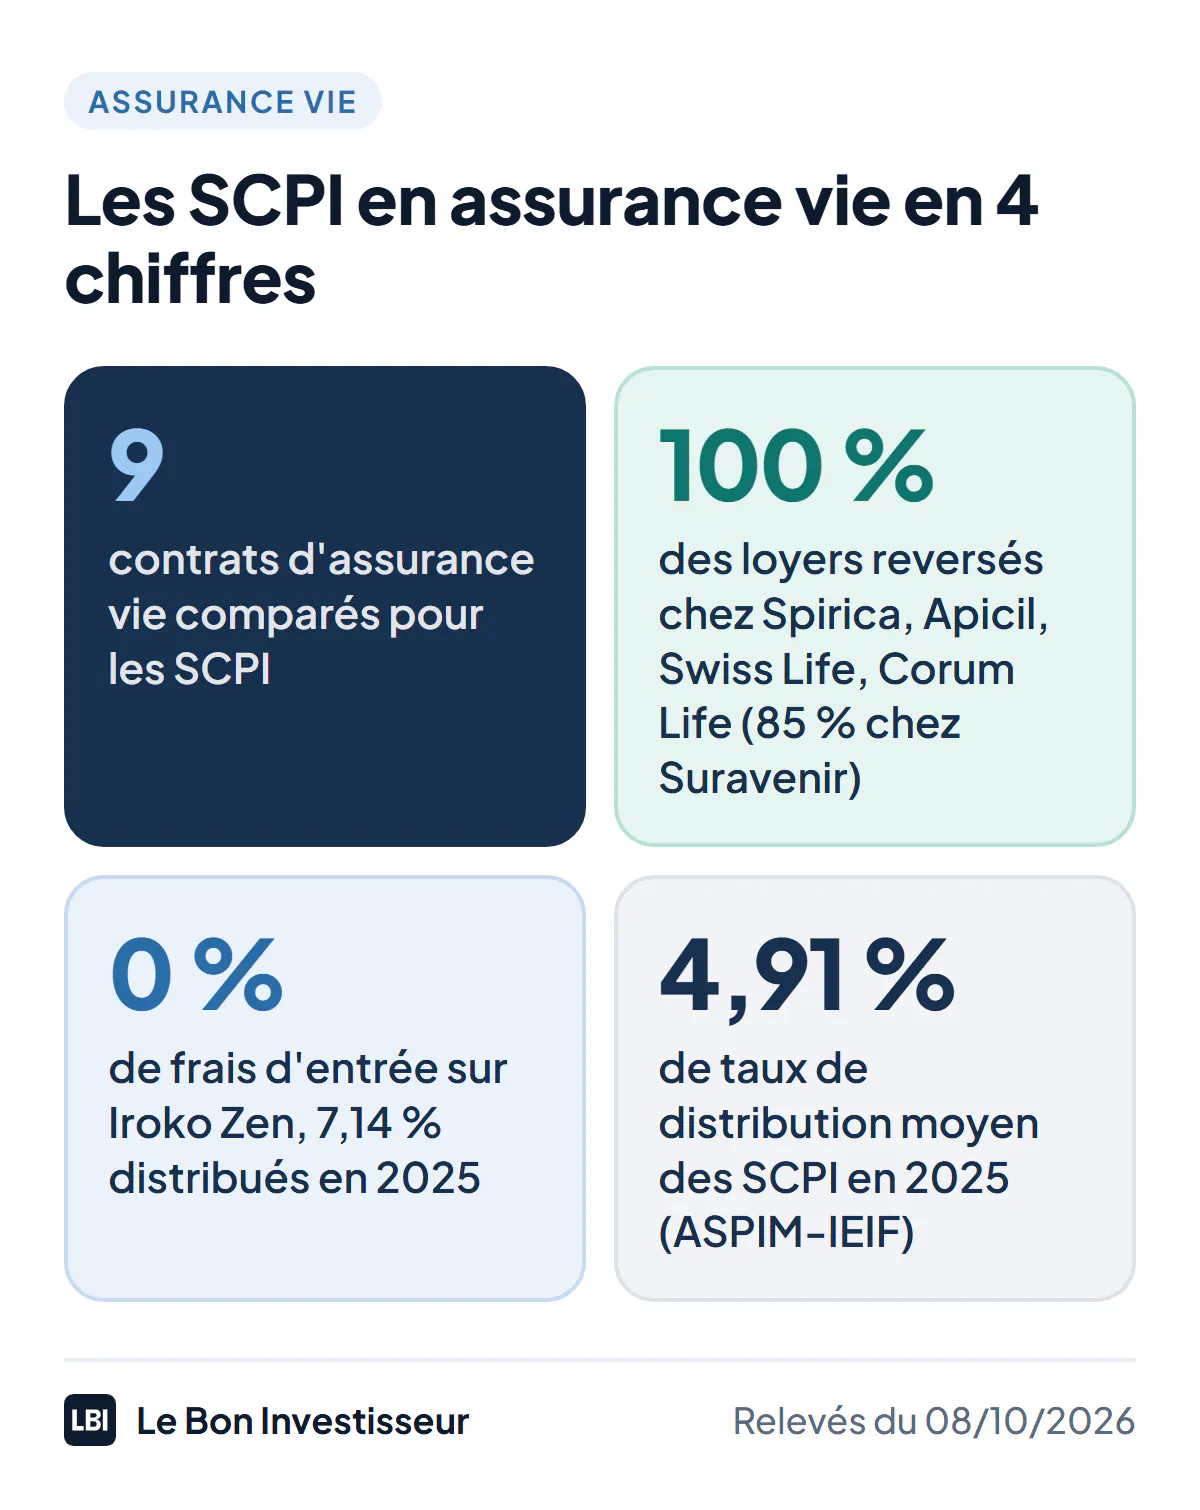
- Les contrats ne reversent pas tous les loyers : 100 % chez Spirica, Apicil, Swiss Life et Corum Life, mais 90 % chez Generali et 85 % chez Suravenir.
- Linxea Spirit 2 reste le meilleur choix pour la plupart des épargnants : 16 SCPI dont Iroko Zen sans frais d’entrée, 100 % des loyers, 0,50 % de frais par an.
- Louve Infinity reverse les loyers bruts de ses SCPI européennes, crédit d’impôt compris ; Corum Life ne prend aucun frais de gestion, mais réinvestit les loyers avec des frais de souscription si vous ne changez pas l’option.
- Partout, la part en SCPI est plafonnée : de 40 % à 55 % du contrat ou de chaque versement selon l’assureur.
Quelle est la meilleure assurance vie pour investir en SCPI ? Celle qui vous reverse tous les loyers, sans ajouter de frais à ceux de la SCPI, et qui donne accès à de bonnes SCPI. Pour la plupart des épargnants, c’est Linxea Spirit 2 : 16 SCPI, dont Iroko Zen sans frais d’entrée, 100 % des loyers reversés et 0,50 % de frais par an. Louve Infinity s’impose pour les SCPI européennes, dont il reverse les loyers bruts de fiscalité étrangère. Pour ce comparatif, je n’ai pas repris les arguments commerciaux : j’ai lu, contrat par contrat, les avenants SCPI et les listes de supports des assureurs, au 8 octobre 2026. Ce que valent les SCPI face au fonds euros est détaillé dans mon comparatif des placements de trésorerie.
Le comparatif en bref
| Contrat (assureur) | SCPI | Loyers reversés | Frais d’entrée sur les SCPI | Sortie | Plafond en SCPI | Frais du contrat |
|---|---|---|---|---|---|---|
| Linxea Spirit 2 (Spirica) | 16, dont Iroko Zen | 100 % | Ceux de la SCPI : 5,5 à 8,6 %, 0 % sur Iroko Zen | 3 % de pénalité avant 3 ans | 50 % de chaque versement | 0,50 % |
| Linxea Zen (Apicil) | 16, dont Iroko Zen | 100 % (selon Linxea) | Prix de la SCPI moins 1,5 % | Ni retrait ni arbitrage pendant 4 ans | 10 % par SCPI, 40 % au total | 0,60 % |
| Placement-direct Vie (Swiss Life) | 14, dont Iroko Zen | 100 % | Non publiés (97,5 à 100 % du prix en 2022) | Non publiée | Non publié (40 % du versement en 2022) | 0,50 % |
| Louve Infinity (Corum Life) | 7 | 100 % des loyers bruts, crédit d’impôt compris | Non publiés | 5 % sur Sofidynamic avant 8 ans | 55 % du montant versé | 0,39 % |
| Corum Life (Corum Life) | 3 (Corum) | 100 %, réinvestis avec frais par défaut | Jusqu’à 12 % | Aucune pénalité | 55 % du montant versé | 0 % |
| Life Epargne (Spirica) | 14, sans Iroko Zen | 100 % | Ceux de la SCPI : 6 à 9,1 % | 3 % de pénalité avant 3 ans | 50 % de chaque versement | 0,50 % |
| Linxea Vie (Generali) | 5 à 9 | 90 % | 2 % sur la valeur de réalisation | 2 % à la sortie, arbitrage bloqué 4 ans | 50 % de l’opération, 25 % par SCPI | 0,60 % |
| Altaprofits Vie (Generali) | 3 | 90 % | 2 % sur la valeur de réalisation | 2 % à la sortie, arbitrage bloqué 4 ans | 50 % de l’opération, 25 % par SCPI | 0,60 % |
| Linxea Avenir 2 (Suravenir) | 12 | 85 % | Prix de la SCPI moins 2,5 % | Revente à la valeur de retrait | 50 % de l’encours, 50 000 € par SCPI | 0,60 % |
Aucun de ces contrats ne prend de frais sur les versements en ligne. Avenants SCPI, notices et listes de supports des assureurs, relevés le 8 octobre 2026.
Ce qu’il faut regarder avant de choisir
Les loyers reversés : 100 %, 90 % ou 85 %
Une SCPI verse ses loyers chaque mois ou chaque trimestre. Dans une assurance vie, ils sont réinvestis dans le contrat, mais l’assureur n’en reverse pas toujours la totalité : Spirica, Apicil, Swiss Life et Corum Life reversent 100 %, Generali 90 % et Suravenir 85 %. Sur une SCPI qui distribue 5 % par an, ces 15 % retenus coûtent 0,75 point chaque année, plus que les frais du contrat eux-mêmes.
Les frais d’entrée : la SCPI les facture presque toujours
C’est ce qu’on lit le moins dans les comparatifs : « 0 % de frais sur versement » ne veut pas dire que vous entrez sans frais dans une SCPI. Chez la plupart des assureurs, la part est achetée à son prix de souscription, qui inclut la commission de la société de gestion, et revendue à sa valeur de retrait : vous payez donc les frais d’entrée de la SCPI, comme en direct. Chez Spirica, ils vont de 5,5 % à 8,6 % selon la SCPI sur Linxea Spirit 2, et Corum Life annonce jusqu’à 12 %.
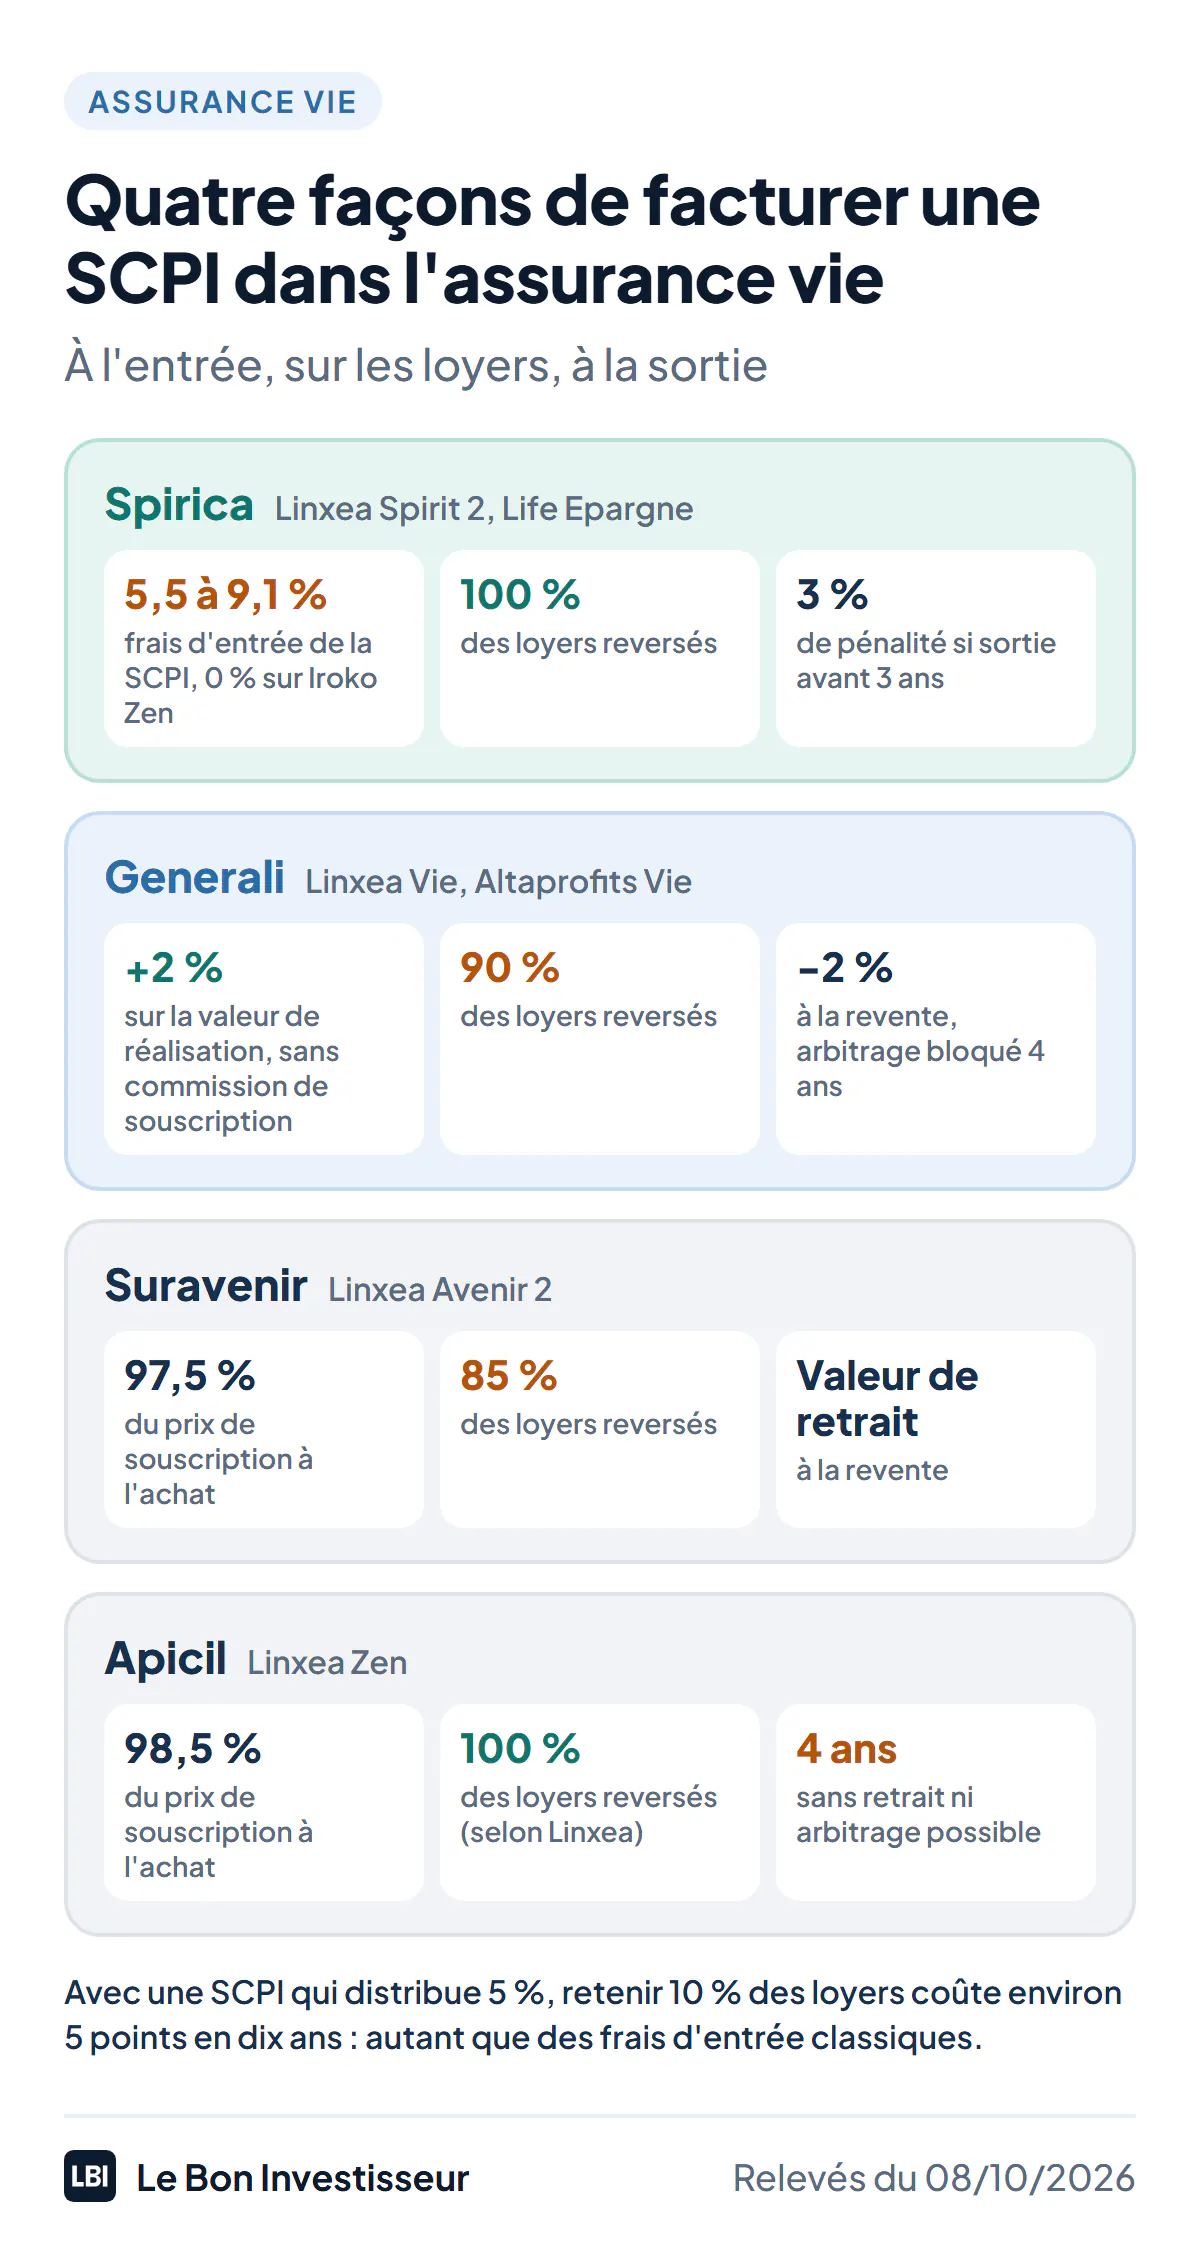
Deux exceptions changent la donne. Certaines SCPI ne prennent aucun frais d’entrée, comme Iroko Zen ou Remake Live, en échange d’une commission si vous revendez dans les premières années. Et les contrats Generali achètent les parts à leur valeur de réalisation, c’est-à-dire la valeur des immeubles et des autres actifs de la SCPI, majorée de 2 %, et les revendent 2 % en dessous : presque pas de frais d’entrée, mais 10 % des loyers retenus. Avec une SCPI qui distribue 5 %, cette retenue coûte environ 5 points en dix ans, plus les 4 points d’entrée et de sortie : à peu près autant que des frais d’entrée classiques. Dans tous les cas, une SCPI se garde huit ans ou plus.
Les plafonds et les conditions de sortie
Aucun assureur ne laisse investir tout le contrat en SCPI, parce qu’il doit pouvoir rembourser les retraits même quand les parts sont difficiles à revendre. Comptez 50 % de chaque versement chez Spirica, 55 % du montant versé chez Corum Life et Louve Infinity, 40 % au total sur l’immobilier chez Apicil. Regardez aussi les conditions de sortie : Spirica prend 3 % sur un retrait ou un arbitrage dans les trois ans, Apicil et Generali bloquent la sortie des SCPI pendant quatre ans.
Le choix des SCPI, et les loyers étrangers
Le nombre compte moins que la présence de quelques bonnes SCPI, de préférence sans frais d’entrée. Pour les SCPI qui investissent en Europe, un détail pèse lourd : les loyers y sont imposés sur place. Remake Live a ainsi distribué 7,05 % en 2025, mais 5,69 % net de fiscalité étrangère. Louve Infinity est le seul contrat de ce comparatif à annoncer qu’il reverse les loyers bruts, crédit d’impôt compris.
Linxea Spirit 2 : le meilleur choix pour les SCPI
Assuré par Spirica, Linxea Spirit 2 réunit ce qu’on attend d’un contrat pour les SCPI : 16 SCPI dans son annexe financière du 7 octobre 2026, plus 13 sociétés civiles et 6 OPCI, 100 % des loyers reversés et 0,50 % de frais par an. Surtout, il donne accès à Iroko Zen, une SCPI européenne sans frais d’entrée qui a distribué 7,14 % en 2025, et la seule de ses SCPI à accepter les versements programmés. Les autres facturent leurs frais d’entrée, de 5,5 % (Épargne Foncière) à 8,6 % (Activimmo). Les parts entrent en jouissance dès le premier jour du mois suivant, bien plus vite qu’en direct.
Les contraintes : 50 % de chaque versement au plus en SCPI, et une pénalité de 3 % sur un retrait ou un arbitrage dans les trois ans. Pour la partie prudente du contrat, deux fonds euros à 3,26 % et 3,08 % en 2025, accessibles à 100 %. Dès 500 €.
Chez le même courtier, Linxea Zen (Apicil) achète les SCPI 1,5 % sous leur prix de souscription (au prix plein pour Iroko Zen), d’après les avenants consultés, et reverse 100 % des loyers selon Linxea, mais interdit tout retrait ou arbitrage sur une SCPI pendant quatre ans et plafonne chaque SCPI à 10 % du contrat. Linxea Vie (Generali) suit le modèle Generali décrit plus haut : peu de frais d’entrée, mais 90 % des loyers. Le détail des quatre contrats est dans mon avis sur Linxea.
Avis clients : 4,7/5 sur 1 845 avis Trustpilot au 2 octobre 2026 ; les reproches visent des rachats et des transferts lents, et 14 des 20 derniers avis ont été sollicités par Linxea.
Linxea
4,3Le courtier en ligne aux frais planchers, de l'assurance vie au PER
- 0 % de frais d'entrée, de versement et d'arbitrage en ligne
- Fonds euros accessibles à 100 %, jusqu'à 3,26 % net en 2025
- Plus de 1 100 supports sur Spirit 2 (ETF, SCPI, actions)
- Frais de gestion UC
- 0,50 % à 0,60 % par an
- Meilleur fonds euros 2025
- 3,26 % net (Spirit 2)
- Ticket d'entrée
- dès 100 € (Avenir 2)
Placement-direct Vie : un large choix, des conditions moins claires
Assuré par Swiss Life, Placement-direct Vie compte 14 SCPI au 8 octobre 2026, dont Iroko Zen, Immorente, Épargne Foncière et Primovie, plus 11 SCI et un OPCI. Ses dispositions générales prévoient que les dividendes sont intégralement reversés au contrat, et les frais restent bas (0,50 % par an, dès 500 €).
Le bémol est la transparence : je n’ai trouvé aucun document récent sur le prix d’achat des parts, la décote à la revente ou le plafond en SCPI. Le seul document publié date d’octobre 2022 : achat entre 97,5 % et 100 % du prix de souscription, 40 % de chaque versement au plus, 50 000 € par SCPI. Demandez les conditions à jour avant d’investir. Mon analyse complète : avis sur Placement-direct Vie.
Avis clients : 4,7/5 sur 161 avis Trustpilot au 8 octobre 2026, avec des avis récents tous spontanés ; le reproche qui revient vise la lenteur de certains rachats, traités par Swiss Life.

Placement-direct
4,3L'assurance vie tout-terrain à frais réduits
- 0 % d'entrée, versement et arbitrage
- +1 300 supports (ETF, SCPI)
- 100 % des loyers SCPI reversés
- Frais UC
- 0,50 %
- Fonds euros
- jusqu'à 3,45 % en 2025
- Dès 500 €
Louve Infinity : les SCPI européennes, loyers bruts reversés
Assuré par Corum Life, Louve Infinity propose 7 SCPI, surtout européennes : Corum Origin, Corum XL, Corum Eurion, Épargne Pierre Europe, Cristal Life, Sofidynamic et Epsicap Nano. Son argument est double : 0,39 % de frais par an, le plus bas de ce comparatif après Corum Life, et des loyers reversés bruts de fiscalité étrangère, crédit d’impôt compris, selon Louve Invest. Corum Origin a distribué 6,50 % en 2025, Corum Eurion 5,73 %.
Les limites : la part en SCPI est plafonnée à 55 % du montant versé, les parts entrent en jouissance après cinq mois, et Louve ne publie pas les frais d’entrée appliqués à ses SCPI, exclues de son « 0 % de frais d’entrée ». Son fonds euros, à 4,10 % en 2025, ne peut recevoir plus de 10 % du montant versé : c’est un contrat pour investir, pas pour sécuriser. Dès 500 €. Mon analyse complète : avis sur Louve Infinity.
Avis clients : Louve Invest affiche 4,7/5 sur 325 avis Trustpilot au 5 octobre 2026, surtout sur l’achat de SCPI ; sur l’assurance vie, le reproche qui revient vise un choix de supports restreint.
Louve Infinity
3,9L'assurance vie à 0,39 % de frais, avec le fonds euros Corum à 4,10 %, plafonné à 10 %
- 0,39 % de frais par an sur les unités de compte, 0 % sur les versements et arbitrages
- Fonds euros CORUM EuroLife à 4,10 % net en 2025 (10 % du contrat au plus)
- 7 SCPI avec 100 % des loyers bruts reversés, crédit d'impôt compris
- Assureur
- Corum Life
- Supports
- 9 ETF, 7 SCPI, 5 fonds obligataires
- Ticket d'entrée
- 500 €
Corum Life : zéro frais de gestion, mais attention au réinvestissement
Le contrat de Corum, vendu en direct, ne prend aucun frais de gestion sur les unités de compte et s’ouvre dès 50 €. Il donne accès aux trois SCPI de Corum (Origin, XL et Eurion), jusqu’à 55 % du montant versé, et à un fonds euros à 4,10 % en 2025, limité à 25 % du contrat.
Le piège est dans le réinvestissement : par défaut, les loyers sont réinvestis dans la même SCPI, et ce réinvestissement supporte les frais de souscription, jusqu’à 12 % selon Corum. La notice prévoit une option pour rediriger les dividendes : choisissez-la, sinon une partie de chaque loyer repart en frais. Le choix se limite aussi à un seul gérant.
Avis clients : 4,6/5 sur 312 avis Trustpilot au 8 octobre 2026, mais 15 des 20 derniers avis ont été sollicités ; aucun reproche ne revient plusieurs fois dans les avis récents.

Corum Life
4,7Le record de rendement 2025 (4,10 %), couplé aux SCPI Corum
- Fonds euros à 4,10 % net en 2025, jusqu'à 25 % du contrat
- 0 % de frais de gestion sur les unités de compte
- 3 SCPI Corum, jusqu'à 55 % du contrat, dès 50 €
- Assureur
- Corum Life
- Fonds euros 2025
- 4,10 % (limité à 25 % de l'épargne)
- Ticket d'entrée
- 50 €
Life Epargne d’Epargnissimo : le jumeau de Spirit 2, en un peu plus cher
Assuré lui aussi par Spirica, Life Epargne reprend les règles de Linxea Spirit 2 : 100 % des loyers, 0,50 % de frais par an, 50 % de chaque versement au plus, pénalité de 3 % avant trois ans. Mais pour les SCPI, il fait un peu moins bien : 14 SCPI dans sa liste du 15 juillet 2026, sans Iroko Zen, et des frais d’entrée supérieurs de 0,5 point à SCPI égale (6,49 % sur Edissimmo, contre 5,99 % sur Spirit 2). Il reste un bon contrat si vous l’avez déjà, ou pour ses ETF. Dès 500 €. Mon analyse du courtier : avis sur Epargnissimo.
Avis clients : trop peu d’avis pour dégager une tendance, avec 3 avis seulement sur Trustpilot au 8 octobre 2026.

Epargnissimo
4,4Assurances-vie et PER en ligne parmi les moins chers du marché
- Accompagnement par des experts en gestion de patrimoine
- Offre complète : assurance-vie, capitalisation, PER
- Tickets d'entrée accessibles (dès 100 €)
- Frais de versement
- 0%
- Frais d'arbitrage
- 0%
- Souscription 100% en ligne
Altaprofits Vie : peu de frais d’entrée, mais 90 % des loyers
Assuré par Generali, Altaprofits Vie applique le modèle Generali : les parts s’achètent à leur valeur de réalisation majorée de 2 % et se revendent 2 % en dessous, sans payer la commission de souscription de la SCPI, mais l’assureur ne reverse que 90 % des loyers et bloque l’arbitrage pendant quatre ans. Le choix est mince : 3 SCPI au 8 octobre 2026 (Altixia Cadence XII, Atream Hôtels, Épargne Foncière). Le contrat vaut surtout pour son fonds euros Netissima (3,00 % en 2025, ouvert à 100 %), dès 300 €. Mon analyse complète : avis sur Altaprofits.
Avis clients : 4,1/5 sur 1 676 avis Trustpilot au 5 octobre 2026, dont un quart à 1 ou 2 étoiles, surtout sur la lenteur des opérations.
Altaprofits
4,0Le pionnier de l'assurance vie en ligne, filiale de Generali, sans frais d'entrée
- 0 % de frais d'entrée, de versement et d'arbitrage
- Fonds euros Netissima à 3,00 % net en 2025, ouvert à 100 %
- Près de 500 supports, dont 86 ETF sans surcoût et 90 actions
- Assureurs
- Generali, Suravenir, Swiss Life
- Frais de gestion UC
- 0,45 % à 0,60 % par an
- Ticket d'entrée
- dès 100 € (Digital Vie Prime), 300 € (Altaprofits Vie)
Notre choix selon votre profil
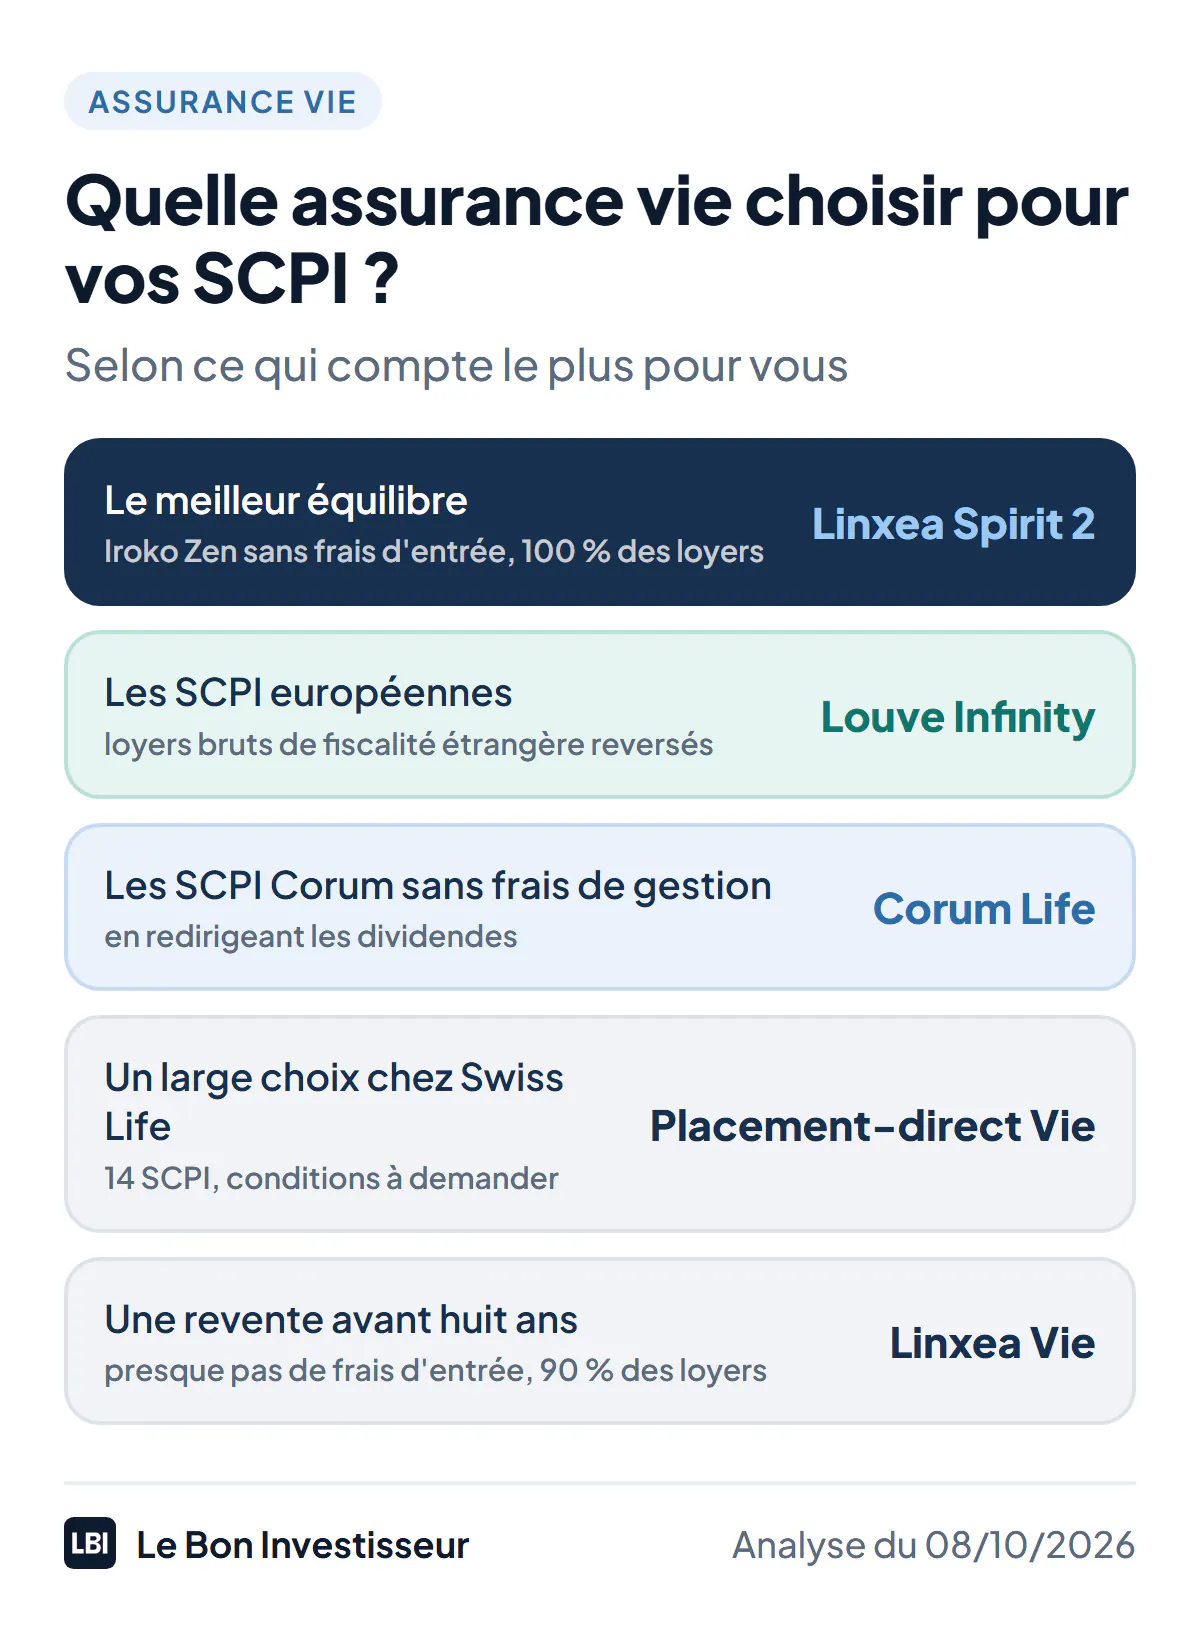
- Vous voulez un seul contrat pour vos SCPI, vos ETF et votre épargne prudente : Linxea Spirit 2, avec Iroko Zen en priorité.
- Vous visez les SCPI européennes : Louve Infinity, qui reverse les loyers bruts de fiscalité étrangère.
- Vous croyez aux SCPI Corum : Corum Life, sans frais de gestion annuels, en choisissant de rediriger les dividendes.
- Vous voulez le plus large choix chez un grand assureur : Placement-direct Vie, après avoir demandé les conditions d’achat à jour.
- Vous pensez revendre avant huit ans : un contrat Generali comme Linxea Vie, qui évite la commission d’entrée, au prix de 10 % des loyers.
Pour les SCPI comme pour les ETF, rien n’empêche d’ouvrir deux contrats chez deux assureurs : ils doublent aussi la garantie de 70 000 € en cas de faillite. Les autres critères (fonds euros, ETF, gestion pilotée) sont réunis dans mon guide de la meilleure assurance vie et mon comparatif des assurances vie pour investir en ETF.
Quelles SCPI choisir dans son assurance vie ?
Le taux de distribution d’une SCPI mesure les loyers versés dans l’année rapportés au prix de la part. Il n’est pas garanti, ne tient pas compte des frais d’entrée et ne dit rien de l’évolution du prix des parts, que plusieurs SCPI ont baissé en 2023 et 2024. Repères 2025, publiés par les sociétés de gestion :
| SCPI | Taux de distribution 2025 | Frais de souscription en direct | Disponible dans |
|---|---|---|---|
| Iroko Zen | 7,14 % | 0 % | Linxea Spirit 2, Linxea Zen, Placement-direct Vie |
| Remake Live | 7,05 % (5,69 % net de fiscalité étrangère) | 0 % | Linxea Vie, Linxea Avenir 2 |
| Corum Origin | 6,50 % | 11,96 % | Louve Infinity, Corum Life |
| Corum Eurion | 5,73 % | 12 % | Louve Infinity, Corum Life |
| Corum XL | 5,30 % | 12 % | Louve Infinity, Corum Life |
| Immorente | 5,00 % | 12 % | Linxea Spirit 2, Life Epargne, Linxea Zen, Placement-direct Vie |
Moyenne du marché : 4,91 % en 2025, selon l’ASPIM et l’IEIF. Dans un contrat, les frais d’entrée peuvent être plus bas qu’en direct : Immorente coûte 8 % sur Linxea Spirit 2. Les performances passées ne préjugent pas des performances futures.
SCPI en assurance vie ou en direct ?
L’assurance vie a trois atouts : les loyers sont réinvestis sans impôt chaque année, quand ils seraient imposés en direct comme des revenus fonciers, au barème plus 17,2 % de prélèvements sociaux ; on peut investir avec quelques centaines d’euros ; et l’assureur organise la revente. Le direct garde deux avantages : le choix de toutes les SCPI du marché, et la possibilité d’acheter à crédit, dont les intérêts se déduisent des loyers. Pour un épargnant fortement imposé qui investit sans emprunter, l’assurance vie est souvent la meilleure enveloppe ; pour un investisseur qui veut un effet de levier, le direct à crédit reste la voie classique, comme pour un investissement locatif en nom propre. La fiscalité des retraits est détaillée dans mon guide de la fiscalité de l’assurance vie.
Les contrats à éviter pour les SCPI
Méfiez-vous des contrats qui retiennent une part des loyers sans compenser à l’entrée : chez Suravenir, l’assureur de Linxea Avenir 2 et de Croissance Avenir d’Epargnissimo, 15 % des loyers ne vous reviennent pas. Les contrats bancaires traditionnels cumulent souvent frais sur versement, une ou deux SCPI maison et une partie des loyers retenue. Enfin, tous les contrats en ligne ne proposent pas de SCPI : Lucya Cardif n’en a aucune dans sa liste de supports en vigueur au 1er février 2026, et n’ouvre ses supports immobiliers que lors d’opérations commerciales.
Pour déléguer, des gestionnaires comme Ramify intègrent des SCPI à leurs portefeuilles pilotés, avec environ 2 % de frais par an sur cette partie : voir mon comparatif des assurances vie en gestion pilotée.