À retenir
- Pour votre épargne, La Nef est la plus transparente : elle publie chaque année la liste de tous ses prêts, et son Livret B s’ouvre dès 10 €.
- Pour une banque principale avec agences, chéquier et découvert, le Crédit Coopératif : compte gratuit, carte Visa Agir à 48 € par an et un don à une association à chaque paiement.
- Pour un compte 100 % mobile, Green-Got a les meilleurs avis clients (4,6 sur Trustpilot), devant Helios, moins cher (6 € par mois).
- Green-Got et Helios ne sont pas des banques : votre argent y est cantonné dans une banque partenaire, pas prêté, et la garantie du FGDR ne joue pas si la néobanque fait faillite.
- Aucune banque ne fait tout : le meilleur choix combine souvent une banque principale et une épargne responsable à côté, comme le Livret Goodvest ou l’assurance-vie Goodvest, sans aucune exposition aux énergies fossiles.
La meilleure banque éthique en 2026 dépend de ce que vous lui confiez. Pour votre épargne, c’est La Nef : la coopérative publie chaque année la liste de tous ses prêts, et son Livret B s’ouvre dès 10 €. Pour une banque principale complète, avec agences, chéquier et découvert, c’est le Crédit Coopératif, le moins cher du comparatif avec 48 € par an pour la carte. Pour un compte 100 % mobile, Green-Got, qui a les meilleurs avis clients, devant Helios, moins chère. Aucune ne fait tout, et deux d’entre elles ne sont pas des banques : c’est la première chose à comprendre avant de choisir.
Je n’ai de compte dans aucune de ces quatre maisons : ce comparatif est analytique, construit à partir de leurs tarifs, de leurs documents officiels et de leurs avis clients, relevés le 30 septembre 2026.
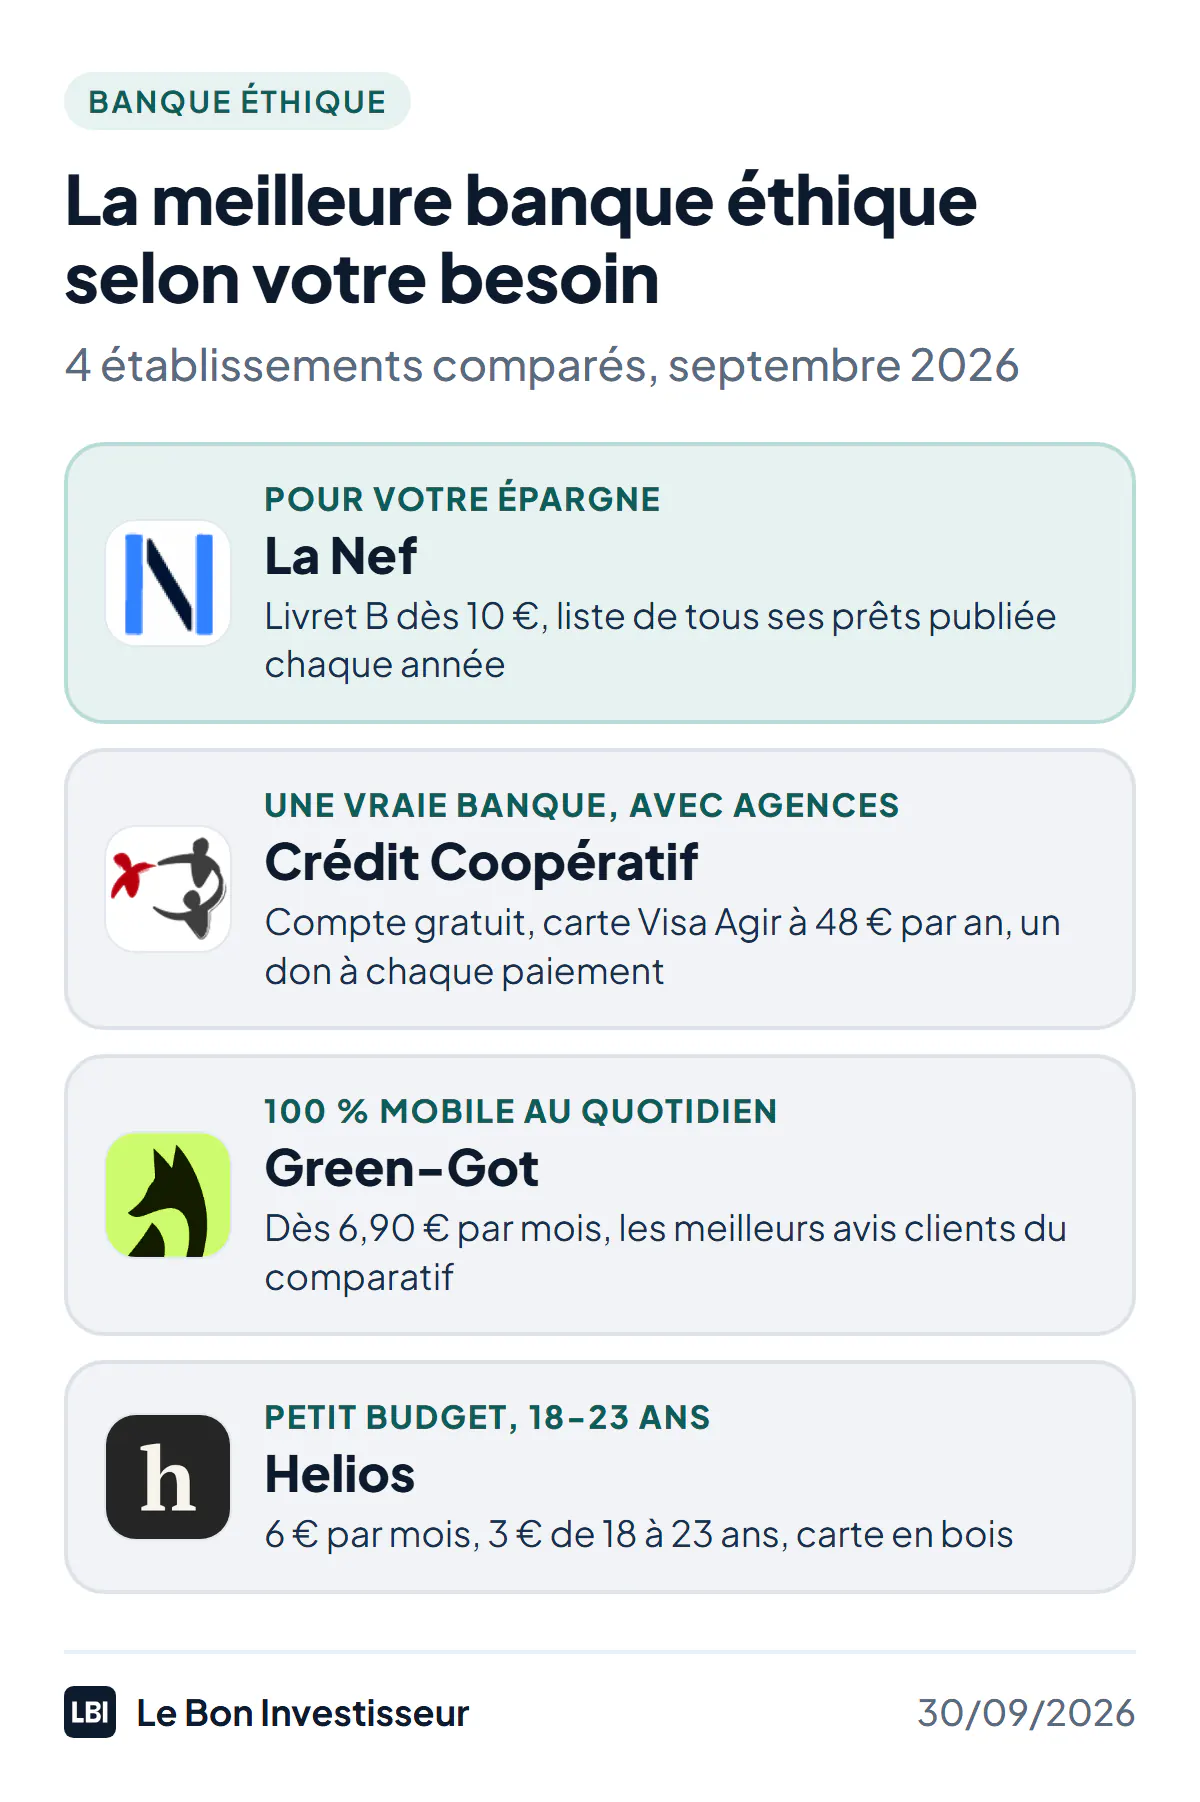
Le tableau comparatif des banques éthiques
| La Nef | Crédit Coopératif | Green-Got | Helios | |
|---|---|---|---|---|
| Statut | Banque coopérative | Banque coopérative (groupe BPCE) | Agent d’un établissement de monnaie électronique belge | Agent d’un établissement de monnaie électronique (Okali), filiale de Younited |
| Garantie FGDR de 100 000 € | Oui | Oui | Non, fonds cantonnés | Non, fonds cantonnés |
| Compte courant et carte | Non, pour les particuliers | Oui, Visa Agir | Oui, Mastercard | Oui, Visa en bois ou en plastique recyclé |
| Prix d’entrée | Livret gratuit, dès 10 € | Compte gratuit, carte 48 €/an | 6,90 €/mois | 6 €/mois (3 € de 18 à 23 ans) |
| Coût annuel minimum | 0 € | 48 € | 82,80 € | 72 € |
| Paiements hors zone euro | Sans objet | 2,90 %, 7,50 € au plus | 0 % de frais | Gratuits jusqu’à 2 000 €/mois |
| Agences, chéquier, découvert | Non | Oui | Non | Non |
| Geste solidaire | Part des intérêts donnée à des ONG, au choix | Don de 5 à 12 centimes par paiement, payé par la banque | Arrondi des achats reversé à des associations | Réductions chez plus de 100 marques partenaires |
| Transparence | Liste de tous les prêts, chaque année | Banque de l’économie sociale et solidaire | Montants investis et donnés publiés | Projets soutenus présentés sur son site |
| Note | 4,0/5 | 3,9/5 | 4,1/5 | 3,5/5 |
Qu’est-ce qu’une banque éthique ?
Il n’existe pas de label officiel de « banque éthique ». Le label le plus connu, Finansol, est attribué à des produits d’épargne, pas à des établissements : son guide 2025 le précise, et 192 produits le portaient à la fin de 2025. Une banque se dit donc éthique sur ses propres engagements. Trois questions permettent de les vérifier :
- Que finance votre argent ? Une banque prête l’argent de ses dépôts. Une banque éthique dit à qui, et la plus exigeante publie la liste.
- Qu’exclut-elle ? D’abord les énergies fossiles, mais aussi l’armement ou le tabac selon les cas.
- Qui décide ? Dans une coopérative, les clients peuvent devenir sociétaires et voter.
Une quatrième question tranche souvent le choix : est-ce une banque ? Green-Got et Helios n’en sont pas. Ce sont des néobanques qui s’appuient sur un établissement de monnaie électronique : elles ne prêtent pas votre argent, elles le mettent à l’abri.
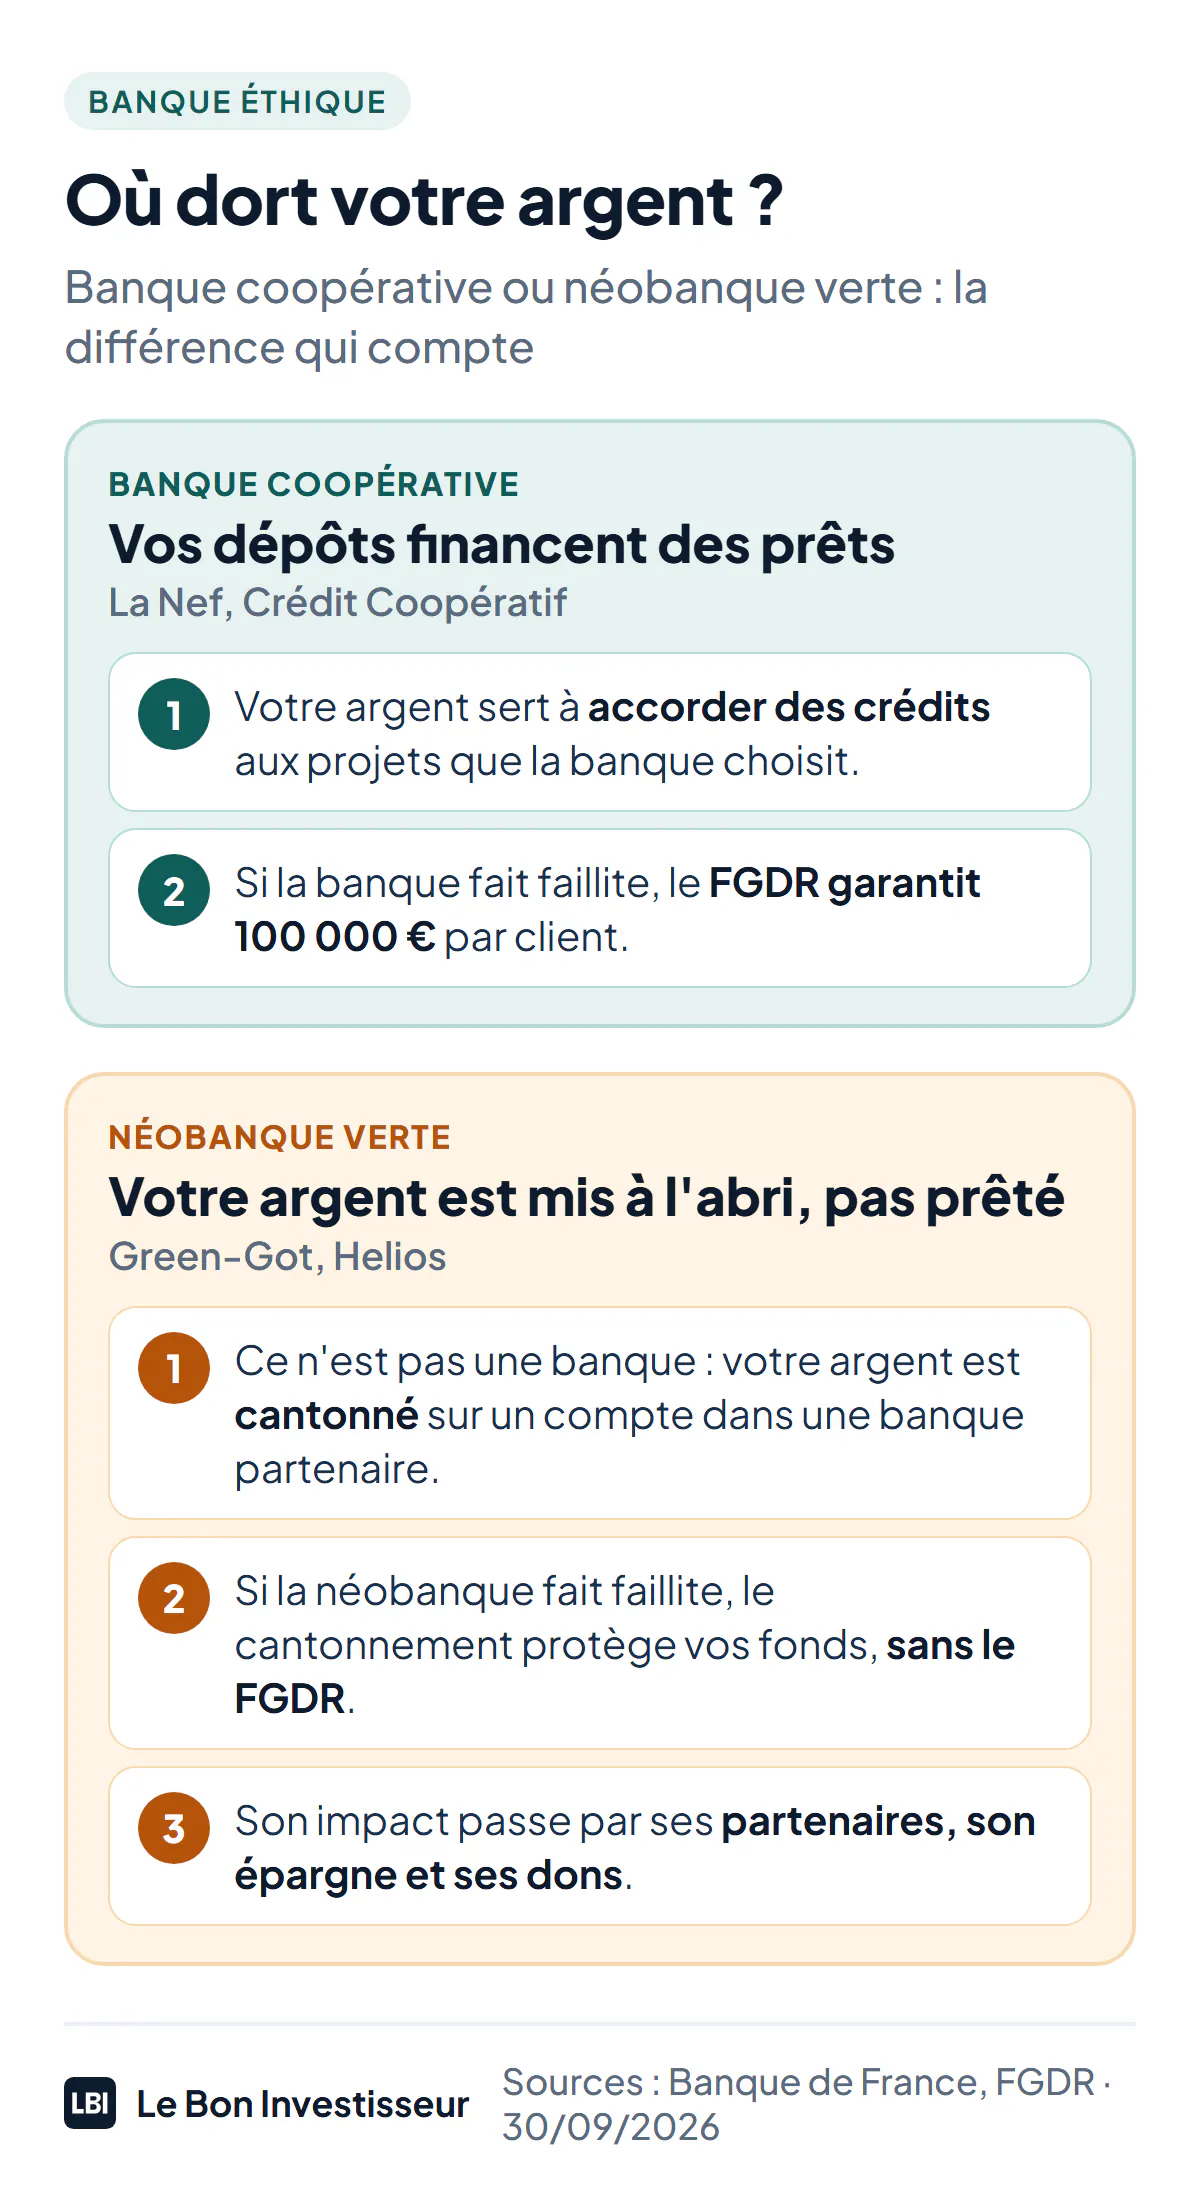
La Banque de France l’explique ainsi : les fonds d’un établissement de paiement ne sont pas couverts par la garantie des dépôts, mais ils restent protégés, par une assurance ou par un compte de cantonnement ouvert dans une banque. La garantie de 100 000 € ne joue que si cette banque-là fait faillite. Votre argent est donc à l’abri dans les deux cas ; la différence est ailleurs. Dans une néobanque verte, l’impact ne vient pas de vos dépôts, qui dorment dans une banque partenaire, mais de ses choix de partenaires, de ses produits d’épargne et de ses dons.
La Nef, la plus transparente pour votre épargne
La Nef est une coopérative bancaire : plus de 50 000 sociétaires, 1,7 milliard d’euros prêtés et 8 500 projets financés depuis sa création, selon son site au 30 septembre 2026. Elle ne finance que des projets à utilité sociale, écologique ou culturelle, et c’est la seule du comparatif à publier chaque année la liste de tous ses prêts, bénéficiaire par bénéficiaire (la liste 2025 est en ligne depuis mars 2026).
Sa limite est nette : pas de compte courant pour les particuliers au 30 septembre 2026. Le compte courant avec carte qu’elle annonce est réservé aux professionnels. En novembre 2025, elle a racheté les actifs de la néobanque OnlyOne, en liquidation, et créé une filiale, Nef Lab.
Pour un particulier, La Nef est donc une banque d’épargne. Le Livret B s’ouvre dès 10 €, sans plafond, garanti par le FGDR, et rapporte 0,50 % brut jusqu’à 15 000 €, 0,10 % au-delà. C’est le prix de l’éthique : le Livret A rapporte 1,7 % net d’impôt depuis le 1er août 2026. Vous pouvez donner une partie de vos intérêts à des ONG partenaires. La Nef propose aussi des comptes à terme et des parts sociales, qui font de vous un sociétaire.
Avis clients : 4,0/5 sur Trustpilot (137 avis, dont seulement 12 sur les douze derniers mois). Les clients saluent la transparence sur les projets financés ; les reproches portent sur l’accès en ligne et les délais du service client.
La Nef
4,0La coopérative qui publie la liste de tous ses prêts
- Liste complète des prêts publiée chaque année
- Livret ouvert dès 10 €, sans plafond
- Plus de 50 000 sociétaires, 8 500 projets financés
- Livret B
- 0,50 % brut jusqu'à 15 000 €, 0,10 % au-delà
- Compte courant
- non, pour les particuliers
- Garantie FGDR
- 100 000 €
Le Crédit Coopératif, la vraie banque de l’économie sociale
Le Crédit Coopératif est la banque historique des associations et de l’économie sociale et solidaire, membre du groupe BPCE. C’est la seule banque complète du comparatif : agences, chéquier, découvert autorisé, crédits, et les services d’une banque de réseau.
C’est aussi la moins chère. Au 1er octobre 2026, la tenue de compte est gratuite et la carte CB Visa Classic Agir coûte 48 € par an. Sa particularité : à chaque paiement ou retrait, la banque verse de 5 à 12 centimes à l’association de votre choix, à ses frais. La formule Confort d’Agir, à 8 € par mois (4 € de 18 à 25 ans), ajoute les retraits illimités en zone euro, le découvert autorisé et une assurance sur le compte. Hors de la zone euro, comptez 2,90 % par paiement (7,50 € au plus) et 6 € par retrait : ce n’est pas une carte pour voyager (voyez les cartes pour voyager).
La critique qu’on lui fait tient à son actionnaire. Le groupe BPCE a encore accordé 7,2 milliards de dollars de financements aux énergies fossiles en 2025, selon le rapport Banking on Climate Chaos publié en juin 2026, même en baisse de 3,1 milliards sur un an ; Reclaim Finance juge sa trajectoire « moins lisible » que celle de ses concurrents français.
Avis clients : 2,6/5 sur Trustpilot (201 avis, dont 67 % à 1 étoile) et 4,7 affiché sur l’App Store, mais les 50 derniers avis écrits font 3,8 sur 5 (avril à septembre 2026). Les reproches récurrents : des conseillers difficiles à joindre, une application instable, des opérations qui n’apparaissent pas en temps réel. Les clients satisfaits citent les valeurs de la banque et un conseiller attentif.
Crédit Coopératif
3,9La banque coopérative de l'économie sociale et solidaire, avec agences
- Tenue de compte gratuite, carte Visa Agir à 48 €/an
- Un don à une association à chaque paiement, payé par la banque
- Découvert, chéquier et agences
- Carte Visa Classic Agir
- 48 €/an (ou formule à 8 €/mois)
- Hors zone euro
- 2,90 % par paiement, 6 € par retrait
- Garantie FGDR
- 100 000 €
Green-Got, la néobanque verte la mieux notée
Green-Got est une néobanque française 100 % mobile, sans découvert ni chéquier. Le compte Essentiel coûte 6,90 € par mois, le compte commun 8,90 €, et le Premium, à partir de 10,90 €, ajoute les retraits gratuits et illimités en zone euro et des assurances (fraude, voyage). La carte Mastercard ne prend aucun frais sur les paiements à l’étranger ; l’IBAN est français, Apple Pay et Google Pay fonctionnent, et l’arrondi de vos achats peut être reversé aux associations de votre choix.
Son engagement : exclure les entreprises qui développent les énergies fossiles. Sur sa page transparence, Green-Got annonce 56 millions d’euros investis dans des entreprises de la transition, 135 millions collectés et 1 million donné aux associations (chiffres de mai 2025) ; elle est certifiée B Corp. Côté statut, Green-Got est éditée par Domino, établissement de paiement agréé par l’ACPR, qui fournit aujourd’hui ses services comme agent de PPS EU SA, un établissement de monnaie électronique agréé en Belgique : votre argent est cantonné, sans garantie du FGDR si la néobanque fait faillite.
Avis clients : les meilleurs du comparatif. 4,6/5 sur Trustpilot (1 622 avis) et 4,8 sur l’App Store ; les 50 derniers avis écrits font 4,2 sur 5. Les clients saluent l’application et un service client humain et réactif. Les reproches qui reviennent : pas de virement instantané, des comptes bloqués pour vérification, et ni espèces ni chèques.
Green-Got
4,1La néobanque qui exclut les énergies fossiles, au quotidien depuis une appli
- Exclut les entreprises qui développent les énergies fossiles
- 0 % de frais sur les paiements à l'étranger
- Arrondi des achats reversé à vos associations
- Prix
- dès 6,90 €/mois (compte commun dès 8,90 €)
- Statut
- agent de PPS EU SA (monnaie électronique)
- Garantie FGDR
- non, fonds cantonnés
Helios, l’alternative à petit prix
Helios propose un compte courant à 6 € par mois, 3 € de 18 à 23 ans, avec une carte Visa en bois ou en plastique recyclé. Le compte commun coûte 6 € par mois, et il est offert si les deux titulaires ont chacun un compte Helios. Les paiements hors zone euro sont sans frais jusqu’à 2 000 € par mois (1 % au-delà) ; les retraits sont gratuits cinq fois par mois en zone euro, puis 1 €, et coûtent 1,50 € plus 1 % hors zone euro. Pas de découvert : Helios ne le propose pas. Le Premium, à 15 € par mois avec six mois d’engagement, ajoute des assurances voyage et achats et une conciergerie.
Helios annonce que l’argent de ses clients soutient des projets de transition écologique : énergies renouvelables, mobilité bas carbone, efficacité énergétique, agriculture durable. Elle revendique plus de 60 000 clients et appartient depuis juillet 2025 à Younited, spécialiste du crédit à la consommation. Côté statut, Helios est agent d’Okali, établissement de monnaie électronique agréé par l’ACPR. Elle met en avant une protection de 100 000 € par le FGDR : elle joue si la banque qui détient le compte de cantonnement fait faillite ; si c’est Helios qui fait faillite, c’est le cantonnement qui protège vos fonds.
Avis clients : 3,3/5 sur Trustpilot (1 362 avis, dont 29 % à 1 étoile) et 4,4 sur l’App Store. Les reproches récurrents : des comptes bloqués avec des demandes de documents répétées, un service client joignable seulement par messagerie, des lenteurs. Les clients satisfaits citent une application simple.
Helios
3,5Le compte courant écologique à carte en bois, filiale de Younited depuis 2025
- Carte en bois ou en plastique recyclé
- Paiements hors zone euro sans frais jusqu'à 2 000 €/mois
- Compte jeune à 3 €/mois de 18 à 23 ans
- Prix
- 6 €/mois (Premium 15 €/mois)
- Statut
- agent d'Okali (monnaie électronique)
- Dépôt minimum
- 20 €
Ce que coûte une banque éthique
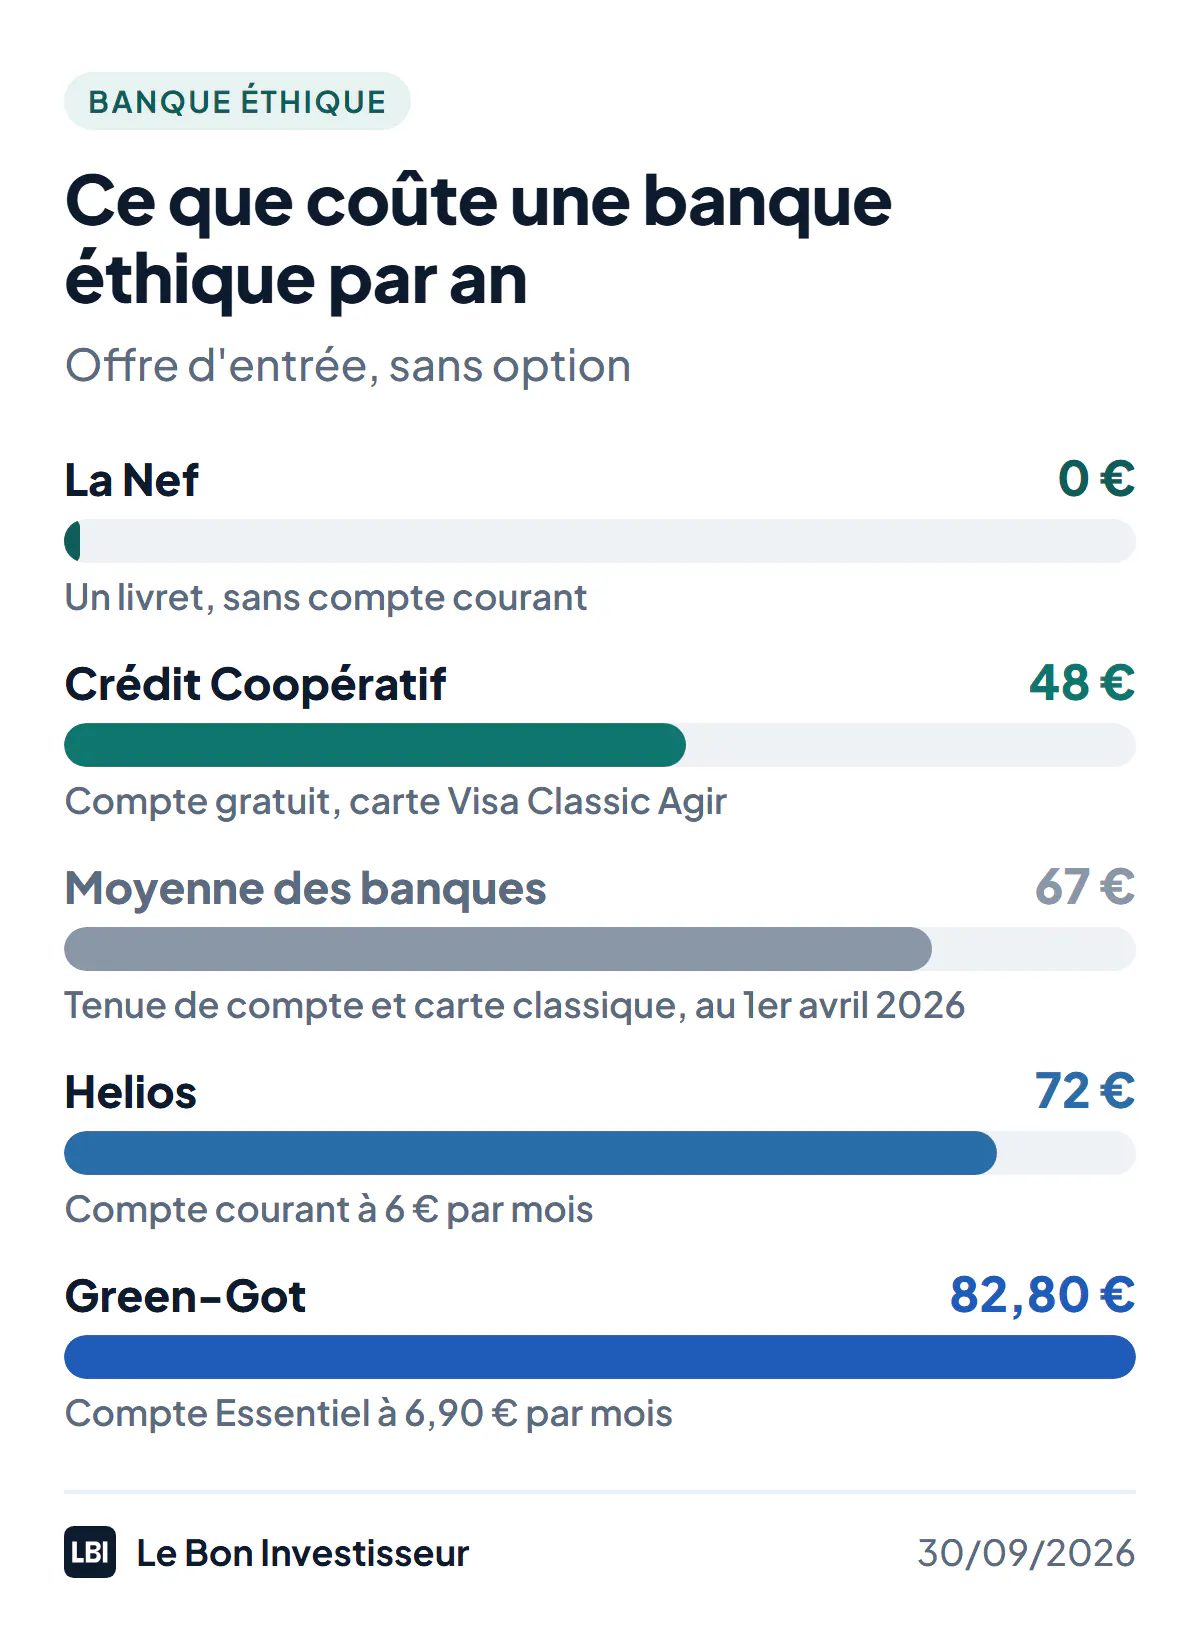
Être éthique ne coûte pas forcément plus cher. Dans les banques, la tenue de compte et une carte classique coûtent 67 € par an en moyenne au 1er avril 2026, selon l’Observatoire des tarifs bancaires : le Crédit Coopératif fait mieux, les néobanques vertes un peu moins bien. Elles restent plus chères que les banques en ligne, dont la carte est souvent gratuite (voir notre comparatif des banques en ligne et nos cartes bancaires comparées).
Et votre épargne ?
Votre compte courant pèse souvent moins que votre épargne. C’est là que le choix éthique a le plus d’effet, même si vous gardez votre banque actuelle.
- Le Livret B de La Nef : le plus transparent, mais 0,50 % brut.
- Le Livret Goodvest : 1,80 % brut, dès 500 €, garanti par le FGDR et tenu par CFCAL-Banque, filiale du Crédit Mutuel Arkéa. Les sommes déposées financent des prêts immobiliers économes en énergie : logements neufs ou classés A à C au DPE, travaux de rénovation énergétique. Voir notre avis sur le Livret Goodvest.
- L’assurance-vie et le PER : Goodvest construit ses contrats sans aucune exposition aux énergies fossiles (voir notre avis sur Goodvest et notre comparatif des PER) ; pour comparer les contrats sur leur fonds en euros, voyez notre comparatif des assurances-vie.

Livret Goodvest
4,9Le livret d'épargne responsable qui finance la rénovation énergétique
- Zéro frais (ouverture, gestion, retrait)
- Garanti par le FGDR jusqu'à 100 000 €
- Épargne 100 % disponible
- Taux de base
- 1,8 % brut/an
- Garantie
- FGDR jusqu’à 100 000 €
- Dépôt minimum
- 500 €
Goodvest
Assurance-vie et PER 100% ISR, zéro exposition aux énergies fossiles.
- Zéro exposition aux énergies fossiles
- Fonds labellisés ISR et Greenfin
- Approche clean share - 0 rétrocession
Le saviez-vous ? Votre LDDS finance déjà en partie la transition. Une partie de son encours est centralisée à la Caisse des dépôts pour le logement social ; le reste, gardé par votre banque, finance les PME, la transition énergétique et l’économie sociale et solidaire. Et chaque année, votre banque doit vous proposer de donner une partie de votre LDDS à des entreprises de l’économie sociale et solidaire, dans une liste d’au moins dix. Il rapporte 1,7 % net depuis le 1er août 2026, jusqu’à 12 000 € (voir nos livrets et placements comparés).
Et les grandes banques ?
Si vous tenez à une banque de réseau, toutes ne se valent pas. La Banque Postale est la première des 65 grandes banques suivies par le rapport Banking on Climate Chaos (juin 2026) à n’avoir accordé aucun financement aux entreprises des énergies fossiles en 2025. Entreprise à mission depuis 2022, elle s’est engagée à sortir du pétrole et du gaz d’ici 2030 ; sa politique, en vigueur depuis le 1er avril 2023, vise d’abord sa banque de financement et d’investissement. À l’inverse, Reclaim Finance relève que Société Générale est la seule grande banque française dont le soutien à l’expansion des énergies fossiles a augmenté en 2025.
Ce qu’en disent les clients
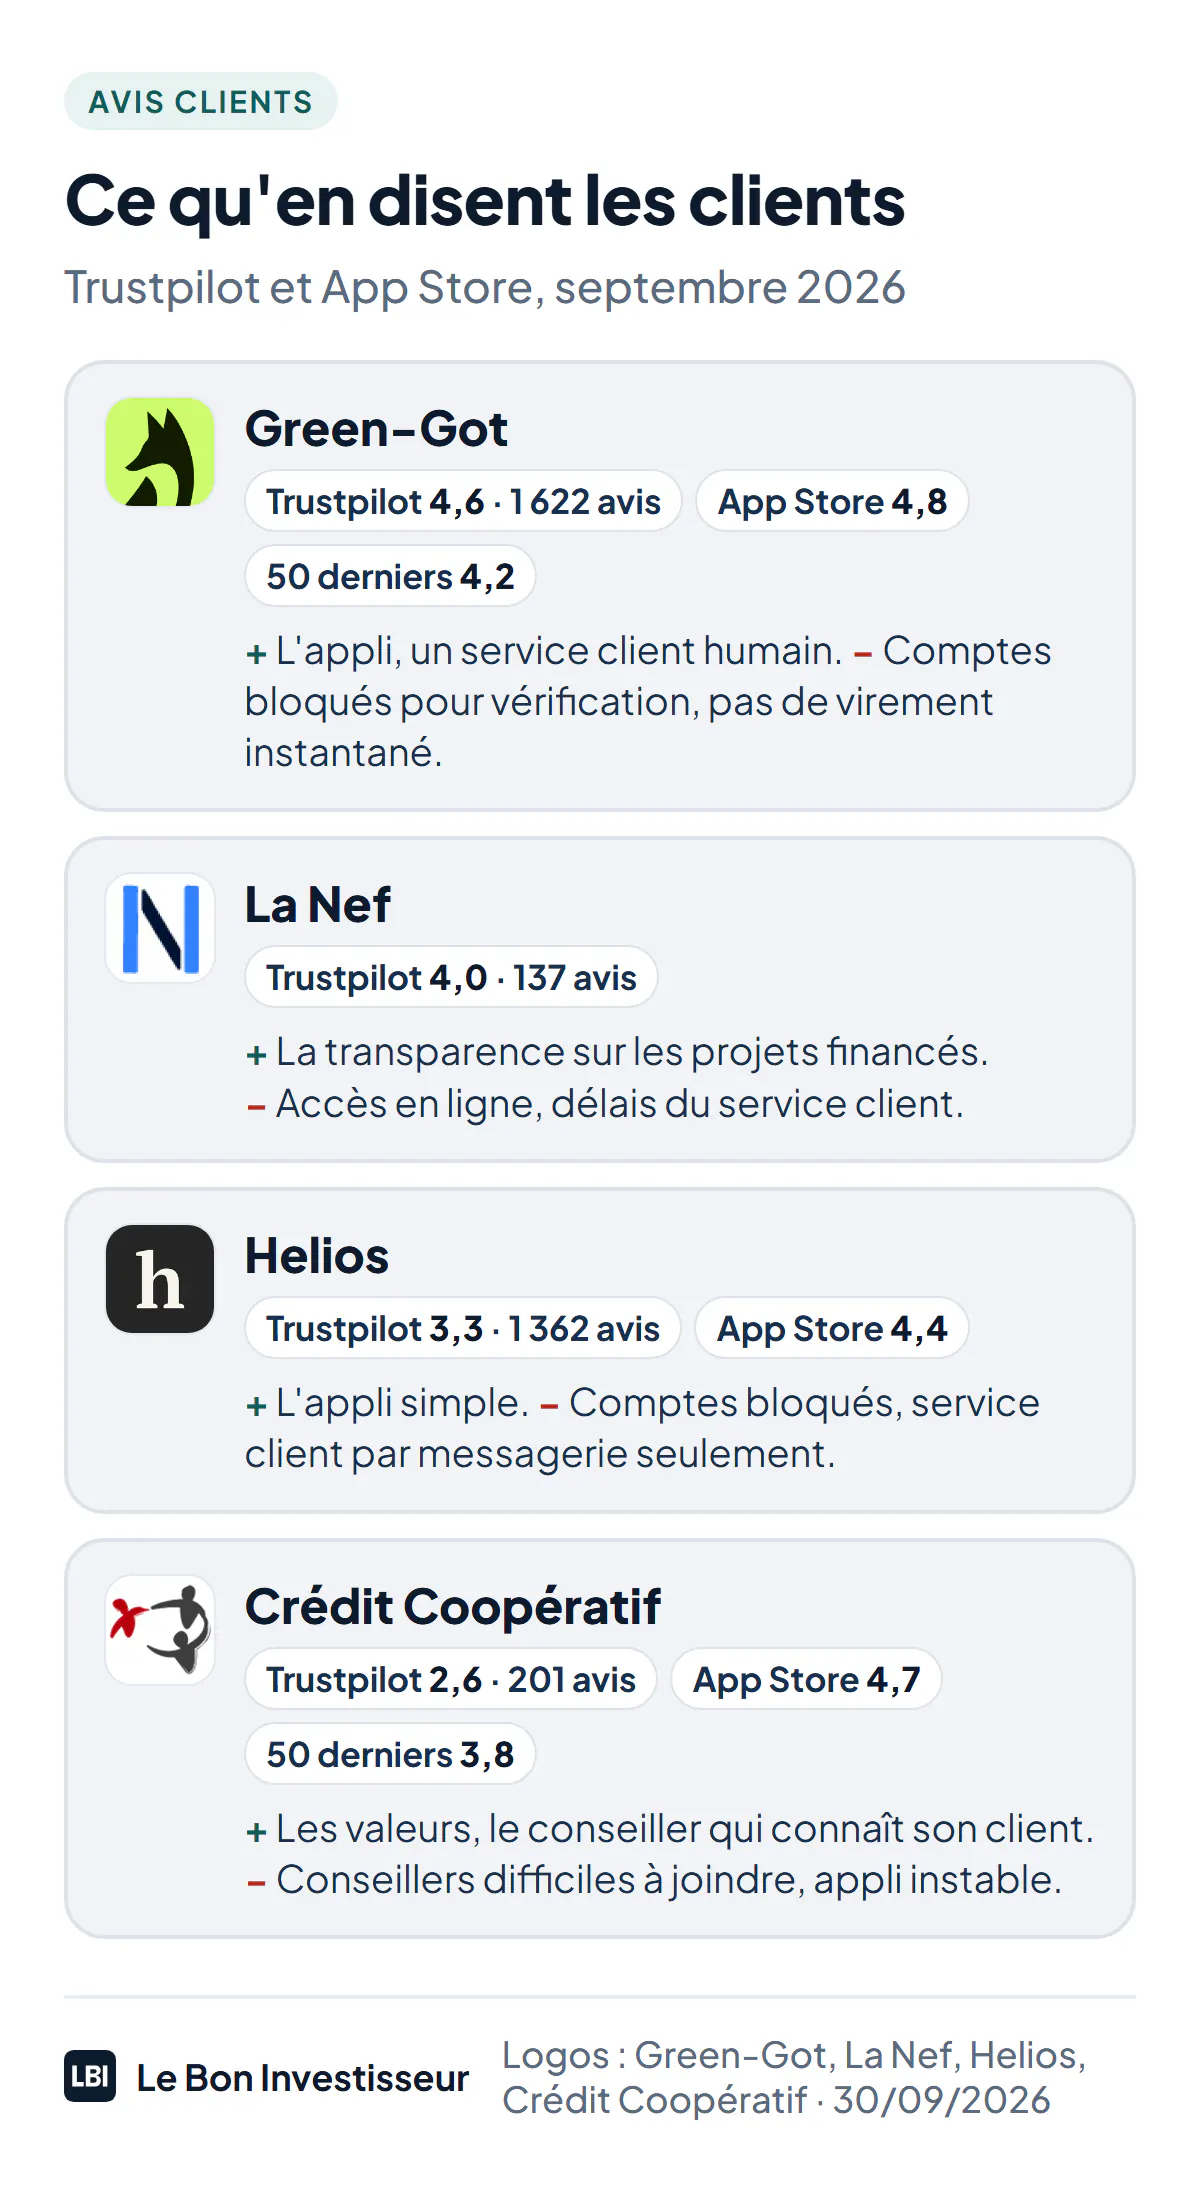
Green-Got a les avis les plus solides, sur Trustpilot comme dans les avis récents de l’App Store. Le Crédit Coopératif, très bien noté dans l’App Store, est bien plus sévèrement jugé sur Trustpilot, où il ne sollicite pas ses clients : ceux qui écrivent sont surtout mécontents. Comme dans toutes les banques en ligne, le reproche commun aux néobanques est le compte bloqué pour vérification.
Notre choix selon votre profil
- Vous voulez savoir exactement ce que finance votre épargne : La Nef et son Livret B, en acceptant un taux faible.
- Vous voulez une banque principale complète, avec agences : le Crédit Coopératif, à 48 € par an avec la carte seule, ou 8 € par mois avec la formule Confort d’Agir si vous avez besoin d’un découvert.
- Vous voulez un compte mobile, bien noté, sans énergies fossiles : Green-Got.
- Vous avez de 18 à 23 ans ou un petit budget : Helios, à 3 ou 6 € par mois.
- Vous gardez votre banque et voulez surtout placer votre épargne utilement : le Livret Goodvest ou le Livret B de La Nef, à côté.
- Vous voulez une grande banque de réseau : La Banque Postale, la mieux notée sur les énergies fossiles.
Les banques écartées
- OnlyOne : cette néobanque verte a été placée en liquidation judiciaire le 12 février 2025 (Bodacc) ; La Nef a racheté ses actifs en novembre 2025.
- bunq : la néobanque néerlandaise met en avant la plantation d’arbres selon vos dépenses. C’est de la compensation, pas une politique sur ce que finance l’argent des dépôts ; voyez-la dans notre comparatif des néobanques.
Passer à une banque éthique sans tout changer
Rien n’oblige à tout déplacer. Ouvrez d’abord le nouveau compte à côté de l’ancien, utilisez-le quelques semaines, et ne déménagez votre salaire qu’une fois convaincu. Le Crédit Coopératif inclut la mobilité bancaire dans ses formules ; pour une néobanque, vérifiez qu’elle la propose avant d’ouvrir, sinon prévenez vous-même employeur et créanciers. La marche à suivre, et ce que la mobilité oublie, sont dans notre guide pour changer de banque.