À retenir
- Pour épargner et investir, Trade Republic : 3 % par an sur les liquidités pour les nouveaux clients, jusqu’à 50 000 €, et une carte sans abonnement.
- Pour payer au quotidien sans frais, Sumeria (ex-Lydia) : gratuite, IBAN français et dépôts garantis par le FGDR ; pour voyager, Revolut.
- Les 6 néobanques du comparatif donnent un IBAN français et garantissent vos dépôts jusqu’à 100 000 €, mais pas toutes par le fonds de garantie français.
- Aucune ne propose de découvert, et seule Nickel accepte les espèces et les chèques.
- Leur reproche commun : des comptes bloqués pour vérification. Gardez un second compte, dans une banque classique ou en ligne.
La meilleure néobanque dépend de ce que vous en attendez. Pour épargner et investir, c’est Trade Republic, que j’utilise : son compte rémunère les liquidités 3 % par an pour les nouveaux clients, et sa carte est sans abonnement. Pour payer au quotidien sans frais, c’est Sumeria, l’ex-Lydia, que j’utilise aussi. Pour voyager, Revolut, ou N26 Go pour un compte tout compris. Et si les banques vous refusent, Nickel. J’ai comparé six néobanques à partir de leurs tarifs officiels et de leurs avis clients, relevés les 28 et 29 septembre 2026.
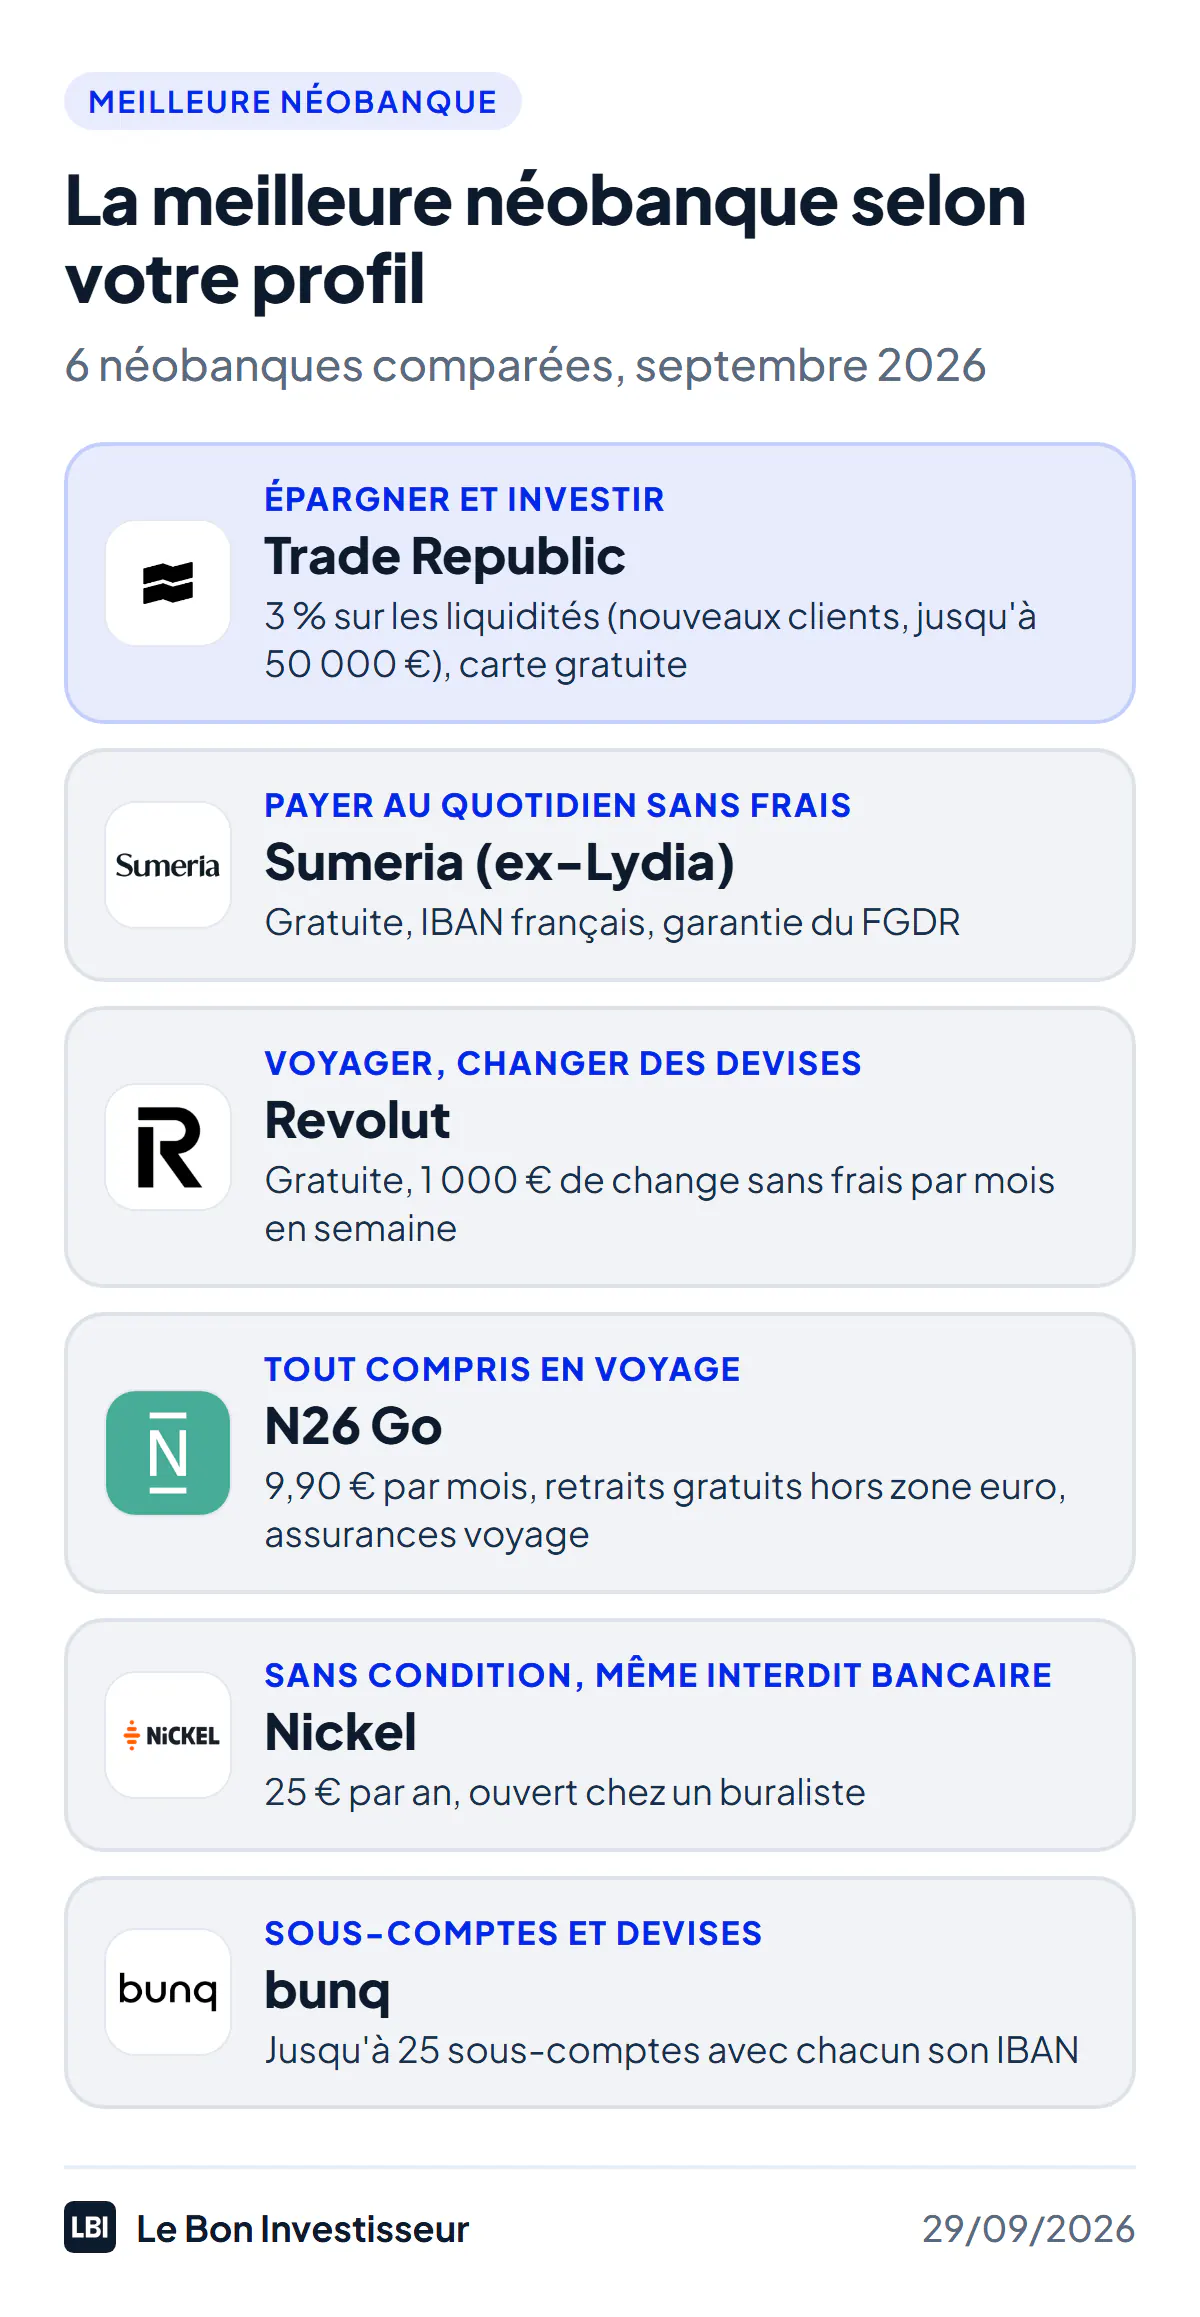
Les 6 néobanques en bref
| Néobanque | Formule d’entrée | Formules payantes | Retraits gratuits (entrée) | Épargne rémunérée | Garantie des dépôts | Note |
|---|---|---|---|---|---|---|
| Trade Republic | Gratuite (carte Classic 5 € une fois) | Aucune | Illimités dès 100 € | 3 % jusqu’à 50 000 € (nouveaux clients) | Banques partenaires, 100 000 € | 4/5 |
| Sumeria | Gratuite | 4,99 et 10,99 €/mois | 3 par mois, jusqu’à 250 € | 1 % sur le compte courant, sous conditions | FGDR, 100 000 € | 4/5 |
| Revolut | Gratuite | 3,99 à 60 €/mois | 200 € ou 5 par mois | 2,25 % jusqu’à 500 €, puis 0,75 % | Lituanie puis FGDR, 100 000 € | 4/5 |
| N26 | Gratuite (carte physique 10 €) | 4,90 à 16,90 €/mois | 2 par mois en zone euro | 0,25 % (1,50 % en Metal) | Allemagne, 100 000 € | 3,8/5 |
| Nickel | 25 €/an | Jusqu’à 105 €/an | Aucun (1,50 € le retrait) | Livret à 2 % brut, avec Cetelem | Argent cantonné chez BNP Paribas | 3,7/5 |
| bunq | Gratuite (carte digitale seule) | 3,99 à 18,99 €/mois | Carte physique payante | 3,01 %, versés chaque semaine | Pays-Bas, 100 000 € | 3,5/5 |
Les six donnent un IBAN français et des paiements par carte gratuits en zone euro. Aucune ne propose de découvert, et seule Nickel accepte les espèces et les chèques.
Comment choisir une néobanque
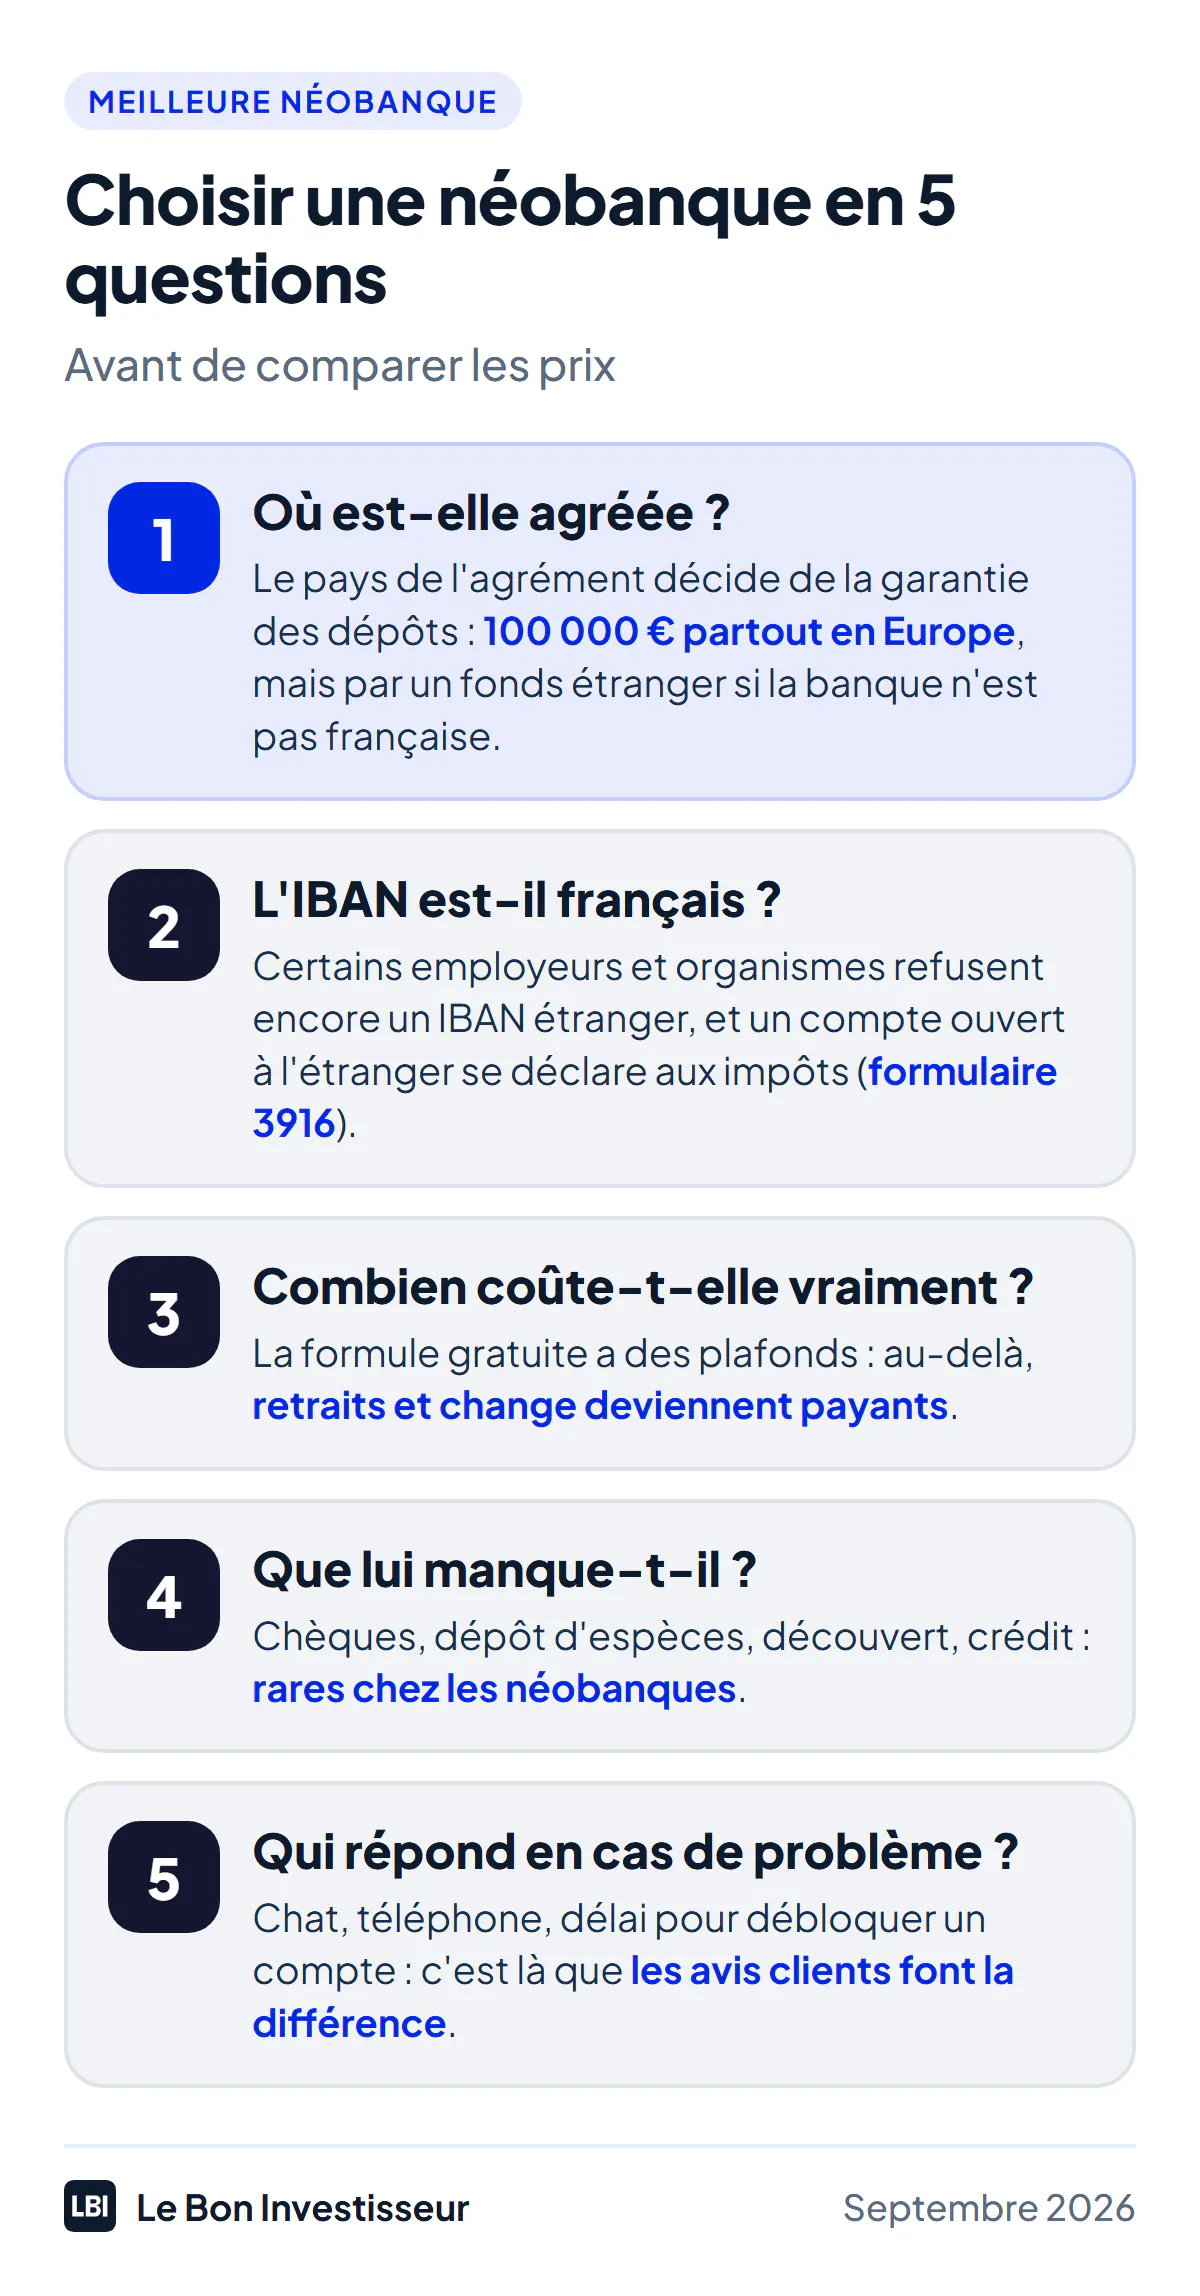
Une néobanque est un compte 100 % mobile, sans agence, qui s’ouvre en quelques minutes depuis l’application. Contrairement aux banques en ligne des grands groupes, comme Hello bank! ou BforBank, elle ne propose en général ni découvert, ni chéquier, ni crédit immobilier. Avant de comparer les prix, cinq questions font le tri.
Trade Republic, la meilleure pour épargner et investir
J’utilise Trade Republic : le compte rémunéré, la carte avec l’arrondi (chaque paiement est arrondi à l’euro supérieur et la différence est investie) et un investissement programmé chaque mois. C’est la néobanque dont je suis le plus satisfait, parce qu’elle fait travailler l’argent qui dort sur un compte courant.
- Compte rémunéré : au 29 septembre 2026, 3 % par an pour les nouveaux clients, sur les liquidités jusqu’à 50 000 €, puis le taux de dépôt de la BCE (2,5 %) au-delà. Les intérêts sont calculés chaque jour, et Trade Republic retient elle-même l’acompte de 12,8 % d’impôt pour les clients à IBAN français.
- Carte Visa sans abonnement : virtuelle gratuite, Classic à 5 € ou Mirror à 50 € payés une fois. Retraits gratuits et illimités dans le monde dès 100 €, 1 € en dessous.
- Saveback : 1 % des paiements par carte éligibles, jusqu’à 1 500 € par mois, versé sur votre plan d’investissement, si vous investissez au moins 50 € par mois.
- Investissement : actions et ETF dès 1 €, 1 € par ordre, plans d’investissement programmés gratuits.
IBAN français depuis l’ouverture de sa succursale en France, en janvier 2025. Trade Republic est une banque allemande : les espèces des clients sont placées chez des banques partenaires (Deutsche Bank, Citibank Europe, HSBC Continental Europe, entre autres), et garanties par le système de chacune, jusqu’à 100 000 € par client.
Ses limites : ni découvert, ni chèques, ni dépôt d’espèces. Avis clients : 4,6/5 sur Trustpilot (58 258 avis au 29 septembre 2026), mais les 20 derniers avis ont tous été sollicités par la banque, et les 50 derniers avis écrits sur l’App Store font environ 2 sur 5. Les reproches qui reviennent : un service client difficile à joindre, des comptes ou des fonds bloqués, des transferts de PEA de plusieurs mois. Pour aller plus loin, voyez mon avis sur Trade Republic et le PEA Trade Republic.

Trade Republic
4,0Le courtier européen qui révolutionne l'investissement
- Actions et ETF dès 1 €
- Carte bancaire gratuite
- Compte rémunéré inclus
- Frais
- 1 € par ordre
- Intérêts
- 3 % jusqu'à 50 000 € (nouveaux clients)
- Application
- mobile, disponible en France
Sumeria (ex-Lydia), la meilleure gratuite au quotidien
J’utilise Lydia depuis plusieurs années en formule gratuite, pour rembourser mes amis et payer avec la carte ; sa partie bancaire s’appelle Sumeria depuis 2024. La carte Basique est gratuite et sans engagement : IBAN français, carte Visa, paiements et retraits sans frais à l’étranger, et 3 retraits gratuits par mois jusqu’à 250 €.
Son compte courant rapporte 1 % brut par an (2 % les 3 premiers mois) jusqu’à 10 000 €, à condition de payer au moins 10 fois par carte dans le mois. Sumeria est un établissement de monnaie électronique français : vos dépôts sont garantis jusqu’à 100 000 € par le FGDR. Les formules Standard (4,99 € par mois) et Noire (10,99 €) relèvent les plafonds.
Ses limites : ni découvert, ni chèques, ni crédit. Avis clients : 4,3/5 sur Trustpilot (19 193 avis) ; les reproches récurrents portent sur des comptes bloqués sans motif et un service client sans téléphone. Détails dans mon avis sur Sumeria.
Sumeria
4,0Le compte de Lydia, gratuit, rémunéré et sans frais à l'étranger
- Carte Visa gratuite et sans engagement
- Compte courant rémunéré 1 % (2 % les 3 premiers mois)
- Paiements et retraits sans frais à l'étranger
- Prix
- gratuit, ou 4,99 et 10,99 €/mois
- Retraits gratuits
- 3 par mois, jusqu'à 250 € (Basique)
- Garantie des dépôts
- 100 000 € (FGDR)
Revolut, la meilleure pour voyager
Revolut compte 8 millions de clients en France (juillet 2026) et a obtenu une licence bancaire française le 10 août 2026. Sa formule Standard gratuite donne un IBAN français, une carte, 200 € ou 5 retraits gratuits par mois et 1 000 € de change sans frais par mois en semaine (1 % le week-end). Quatre formules payantes, de 3,99 à 60 € par mois et engagées 12 mois, relèvent ces plafonds et ajoutent assurances et avantages voyage.
Son compte d’épargne rapporte 2,25 % brut jusqu’à 500 €, puis 0,75 % en Standard. Les dépôts sont garantis jusqu’à 100 000 € par le fonds lituanien, puis par le FGDR une fois les comptes transférés chez Revolut Bank S.A., sa banque française.
Ses limites : des frais au-delà des plafonds, un service client surtout par messagerie. Avis clients : 4,7/5 sur Trustpilot (466 187 avis), une note portée par les invitations (19 des 20 derniers avis) ; les reproches récurrents portent sur des comptes suspendus sans explication et des frais de retrait jugés opaques. Détails dans notre avis sur Revolut.
Revolut
4,0Le compte en ligne aux 8 millions de clients français, fort à l'étranger
- Compte gratuit avec IBAN français
- Change sans frais en semaine jusqu'à 1 000 €/mois
- Épargne, bourse et cryptos dans la même application
- Prix
- gratuit, ou de 3,99 à 60 €/mois
- Retraits gratuits
- 200 €/mois ou 5 retraits (Standard)
- Garantie des dépôts
- 100 000 € (fonds lituanien, puis FGDR)
N26, le compte tout compris pour voyager
N26 est une banque allemande qui ouvre ses comptes français par sa succursale à Paris, avec un IBAN français. Sa formule Standard est gratuite avec une carte virtuelle (10 € la carte physique) et 2 retraits gratuits par mois en zone euro. Les paiements par carte sont gratuits dans le monde entier ; les retraits hors zone euro coûtent 1,7 % en Standard et en Smart (4,90 € par mois).
Son intérêt est la formule Go à 9,90 € par mois : retraits gratuits hors zone euro, 5 retraits gratuits par mois en zone euro et assurances voyage (annulation, retard, bagages, soins à l’étranger). La formule Metal (16,90 €) ajoute une rémunération de 1,50 % sur l’épargne, contre 0,25 % en Standard. Les dépôts sont garantis jusqu’à 100 000 € par le système allemand.
Ses limites : pas de découvert, 2 retraits gratuits seulement en Standard. Avis clients : 4,2/5 sur Trustpilot (42 881 avis, sans avis sollicités parmi les derniers) ; les reproches récurrents portent sur des comptes clôturés du jour au lendemain avec des fonds retenus, et des successions bloquées pendant des mois. Voir notre avis sur N26.
N26
3,8La néobanque allemande à IBAN français, gratuite ou tout compris pour voyager
- Compte gratuit avec IBAN français
- Paiements par carte gratuits dans le monde entier
- Formule Go avec retraits hors zone euro et assurances voyage
- Prix
- gratuit, ou de 4,90 à 16,90 €/mois
- Retraits gratuits
- 2 par mois en zone euro (Standard)
- Garantie des dépôts
- 100 000 € (fonds allemand)
Nickel, le compte pour tous
Nickel s’ouvre en 5 minutes chez un buraliste, sans condition de revenus, y compris pour les interdits bancaires. Il coûte 25 € par an avec la carte Classic, jusqu’à 105 € avec la carte Metal. C’est la seule néobanque du comparatif qui accepte les espèces (3 % du montant déposé) et les chèques (3 € par chèque).
Nickel est un établissement de paiement, filiale de BNP Paribas : l’argent des clients est cantonné chez BNP Paribas, séparé des fonds de l’entreprise. Ses frais d’usage sont élevés avec la carte Classic : 1,50 € par retrait et par paiement hors zone euro.
Ses limites : ni découvert ni chéquier. Avis clients : 4,2/5 sur Trustpilot (31 581 avis) ; les reproches récurrents portent sur des comptes ou des virements bloqués en vérification et un service client difficile à joindre. Détails dans notre avis sur Nickel.
Nickel
3,7Le compte pour tous, ouvert en 5 minutes chez un buraliste
- Sans condition de revenus, ouvert aux interdits bancaires
- Espèces et chèques acceptés
- Plus de 8 000 Points Nickel en France
- Prix
- 25 €/an (Classic), jusqu'à 105 €/an
- Retrait au distributeur
- 1,50 € (gratuit en Metal)
- Découvert et chéquier
- non
bunq, pour multiplier les sous-comptes
bunq est une banque néerlandaise qui attribue un IBAN français à ses clients résidant en France. Sa formule Free est gratuite, mais avec une carte digitale seulement (pour Apple Pay et Google Pay) et 1 000 € de dépenses en devises par an au taux Mastercard, puis 3 % de frais. Il faut la formule Core (3,99 € par mois) pour une carte physique et un change illimité à 0,5 % de marge, et Pro (9,99 €) pour 25 sous-comptes, chacun avec son propre IBAN.
Son épargne rapporte 3,01 % par an au 29 septembre 2026, avec des intérêts versés chaque semaine. Les dépôts sont garantis jusqu’à 100 000 € par le système néerlandais.
Ses limites : la formule gratuite est très réduite. Avis clients : 3,7/5 sur Trustpilot (19 377 avis), la note la plus basse du comparatif ; 17 des 20 derniers avis en français sont à 1 étoile, et reprochent des comptes fermés sans explication, de l’argent retenu une trentaine de jours et un support confié à une intelligence artificielle.
bunq
3,5La néobanque néerlandaise aux sous-comptes à IBAN et à l'épargne rémunérée
- Épargne rémunérée 3,01 % par an, versée chaque semaine
- Jusqu'à 25 sous-comptes avec chacun son IBAN
- Change au taux Mastercard + 0,5 % (illimité dès Core)
- Prix
- gratuit (carte digitale), ou de 3,99 à 18,99 €/mois
- Change en devises
- 1 000 €/an en Free, puis 3 %
- Garantie des dépôts
- 100 000 € (fonds néerlandais)
Où est votre argent dans une néobanque ?
C’est la question que les comparatifs oublient. Toutes les néobanques de ce comparatif garantissent vos dépôts jusqu’à 100 000 € par client, le plafond commun à toute l’Union européenne. Mais ce n’est pas le même fonds qui vous rembourse en cas de faillite : celui du pays où la banque est agréée.
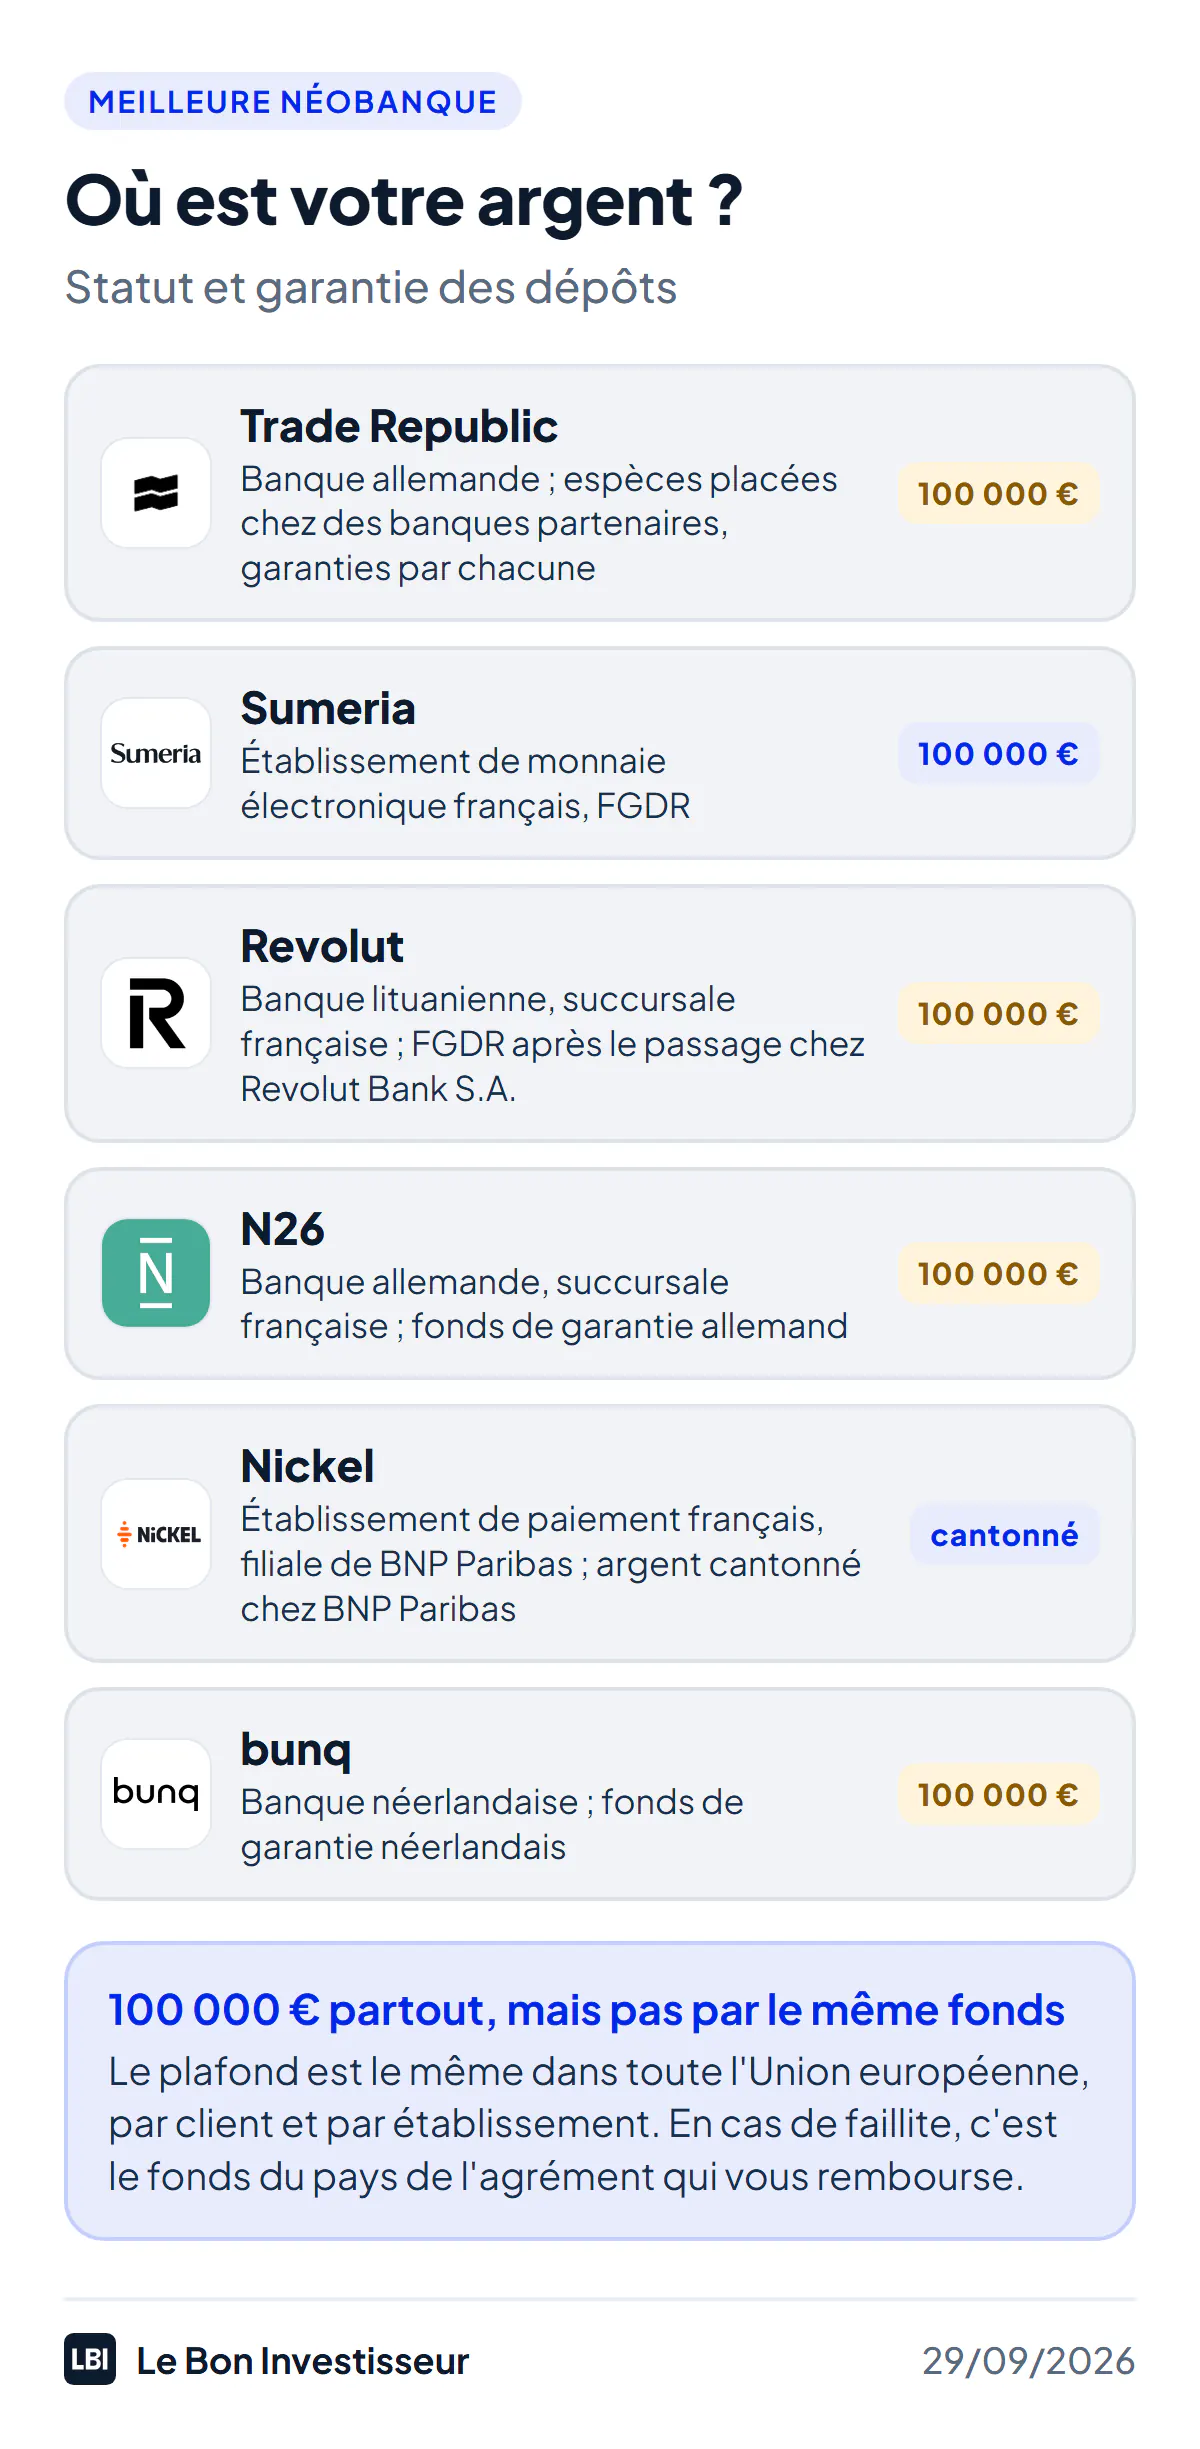
En pratique, un fonds européen rembourse comme le FGDR, dans un délai de sept jours ouvrables fixé par la même directive. La nuance est ailleurs : un établissement de paiement ou de monnaie électronique, comme Nickel ou Sumeria, n’est pas une banque ; il doit protéger votre argent en le cantonnant, c’est-à-dire en le séparant de ses propres fonds.
Combien coûte une néobanque ?
Presque toutes ont une formule gratuite, mais elle n’offre pas la même chose partout : une carte physique payante chez N26, une carte digitale seulement chez bunq, 25 € par an chez Nickel. Les formules voyage ou premium coûtent de 48 à 132 € par an.
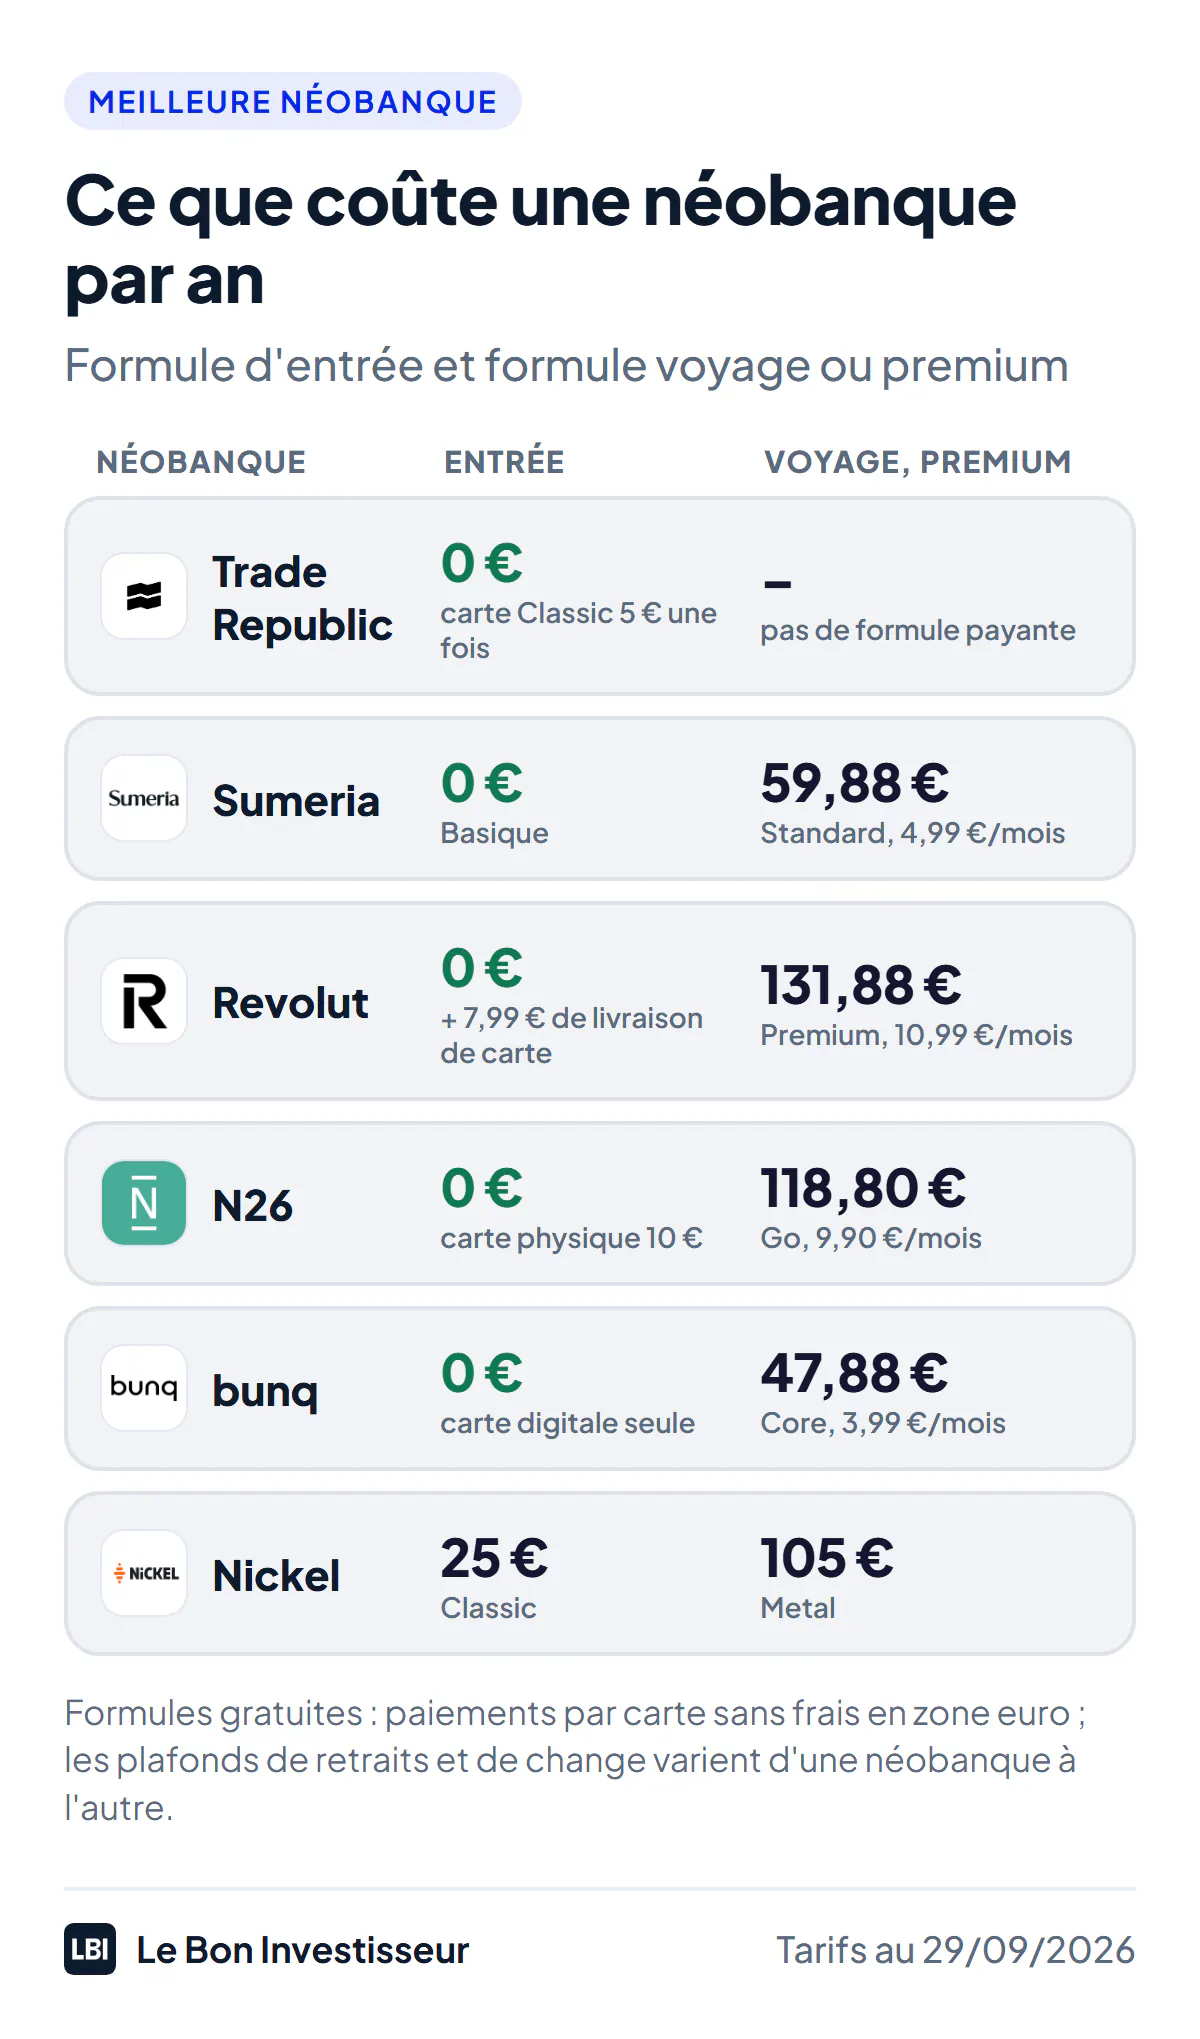
Pour comparer avec les banques en ligne des grands groupes (toutes les cartes dans notre comparatif des cartes bancaires) : la carte de Hello bank! et celle de BforBank sont gratuites dès un paiement par mois, avec des services de banque classique, et Monabanq coûte 46,80 € par an, mais accepte tout le monde avec chéquier et découvert possible.
Ce qu’en disent les clients
J’ai relevé le 29 septembre 2026 les notes de chaque néobanque sur Trustpilot et l’App Store, et lu les avis récents. Les notes affichées sont toutes hautes ; les avis écrits récents racontent autre chose.
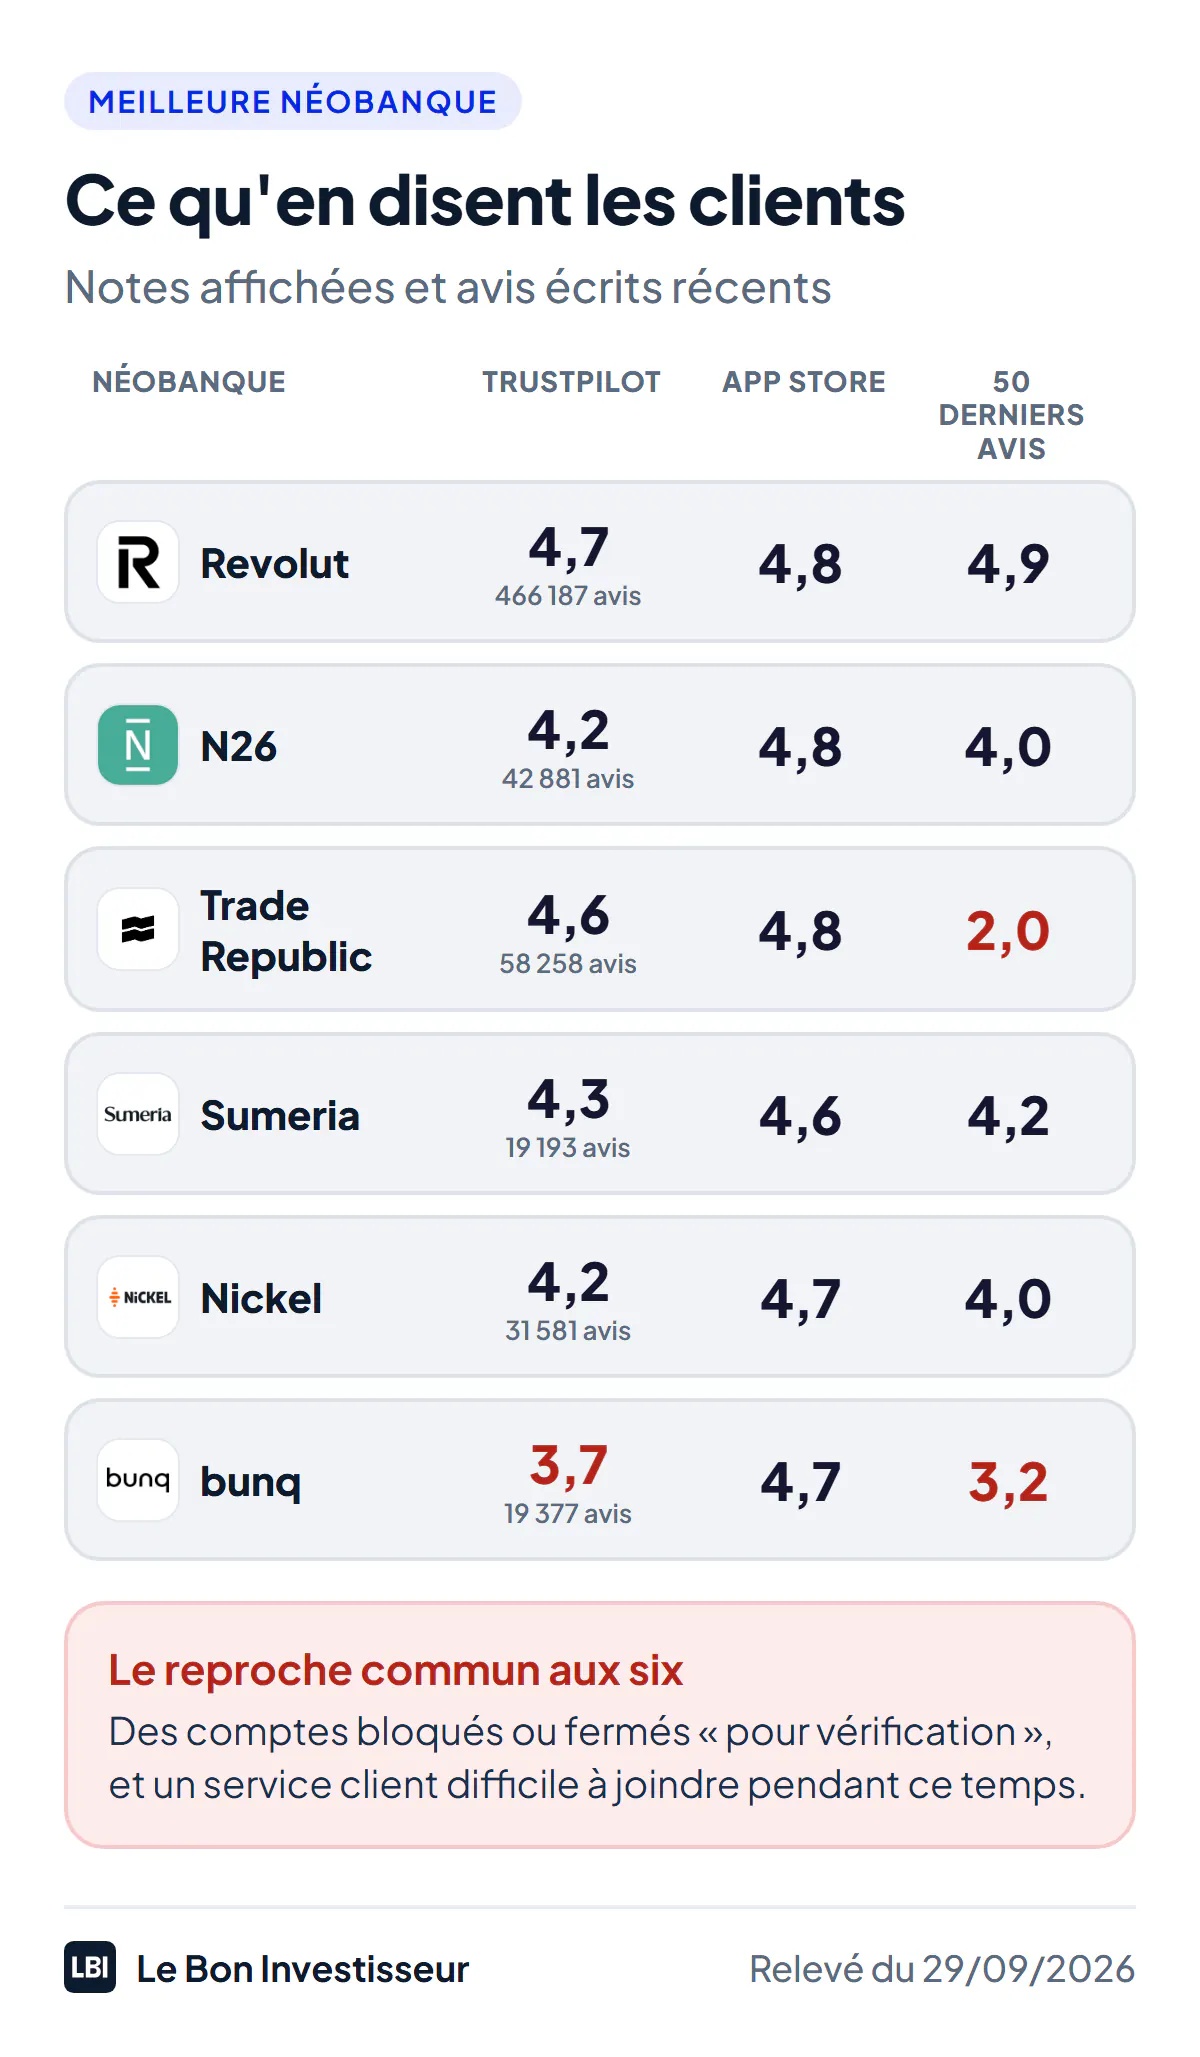
Deux enseignements. D’abord, les notes affichées sont portées par les invitations à noter, dans l’application comme sur Trustpilot : l’écart avec les 50 derniers avis écrits sur l’App Store va de presque rien chez Revolut et Sumeria à près de 3 points chez Trade Republic. Ensuite, un reproche revient chez les six : des comptes bloqués ou fermés « pour vérification », parfois pendant des semaines, avec un service client difficile à joindre. Les néobanques appliquent les mêmes contrôles anti-blanchiment que les banques, mais avec moins d’interlocuteurs humains. D’où un conseil simple : ne mettez pas tout votre argent dans une seule néobanque.
Notre choix selon votre profil
- Vous voulez que votre argent rapporte : Trade Republic, pour son compte rémunéré, sa carte et ses plans d’investissement.
- Vous voulez un compte gratuit pour le quotidien : Sumeria, gratuite, française et garantie par le FGDR.
- Vous voyagez souvent hors de la zone euro : Revolut en formule gratuite pour le change ; N26 Go si vous voulez aussi les assurances voyage.
- Les banques vous refusent : Nickel, ouvert à tous chez un buraliste.
- Vous jonglez avec plusieurs devises et budgets : bunq, à condition de prendre une formule payante et d’accepter des avis clients dégradés.
- Vous avez besoin d’un découvert ou d’un chéquier : aucune néobanque. Regardez les banques en ligne, comme BoursoBank ou Fortuneo.
Les néobanques écartées
- Vivid : sa formule Standard n’est gratuite que pour les « clients actifs » (4,90 € de frais par mois sinon), et son « taux d’intérêt » est en réalité un produit d’investissement, dont le capital n’est pas garanti.
- Les banques en ligne des grands groupes (Hello bank!, BforBank, BoursoBank, Fortuneo, Monabanq) : ce sont des banques complètes, avec découvert et souvent chéquier, pas des néobanques. Voyez notre comparatif des banques en ligne.
- Les comptes professionnels (Qonto, Shine, Revolut Business) : voyez notre comparatif des banques pro.
Néobanque et impôts
Deux obligations à connaître, que les comparatifs passent sous silence :
- Le formulaire 3916 : un compte ouvert à l’étranger se déclare chaque année avec votre déclaration de revenus, sous peine d’une amende de 1 500 € par compte (10 000 € pour un pays non coopératif). Un compte avec IBAN français ouvert auprès de la succursale française d’une banque étrangère n’est pas un compte à l’étranger. Pour un compte tenu directement depuis un autre pays, déclarez-le, même avec un IBAN français : la déclaration est gratuite, l’oubli coûte cher.
- Les intérêts : ils sont imposés à la flat tax de 31,4 %. Une banque française, ou une succursale en France qui gère la fiscalité française comme Trade Republic, retient l’acompte de 12,8 % pour vous. Sinon, c’est à vous de déclarer et de payer cet acompte et les prélèvements sociaux, avec le formulaire 2778-SD, pour chaque mois où vous touchez des intérêts.
Passer à une néobanque sans risque
- Commencez en compte secondaire : ouvrez la néobanque à côté de votre banque actuelle, et utilisez-la quelques mois pour les paiements du quotidien.
- Gardez un compte dans une banque classique ou en ligne : pour le découvert, les chèques, un crédit, et en solution de secours si la néobanque bloque votre compte pour vérification.
- Transférez ensuite votre salaire et vos prélèvements, par le service de changement de domiciliation que proposent les néobanques, ou en prévenant vous-même votre employeur et vos créanciers. Un employeur ne peut pas refuser un IBAN de la zone SEPA.