À retenir
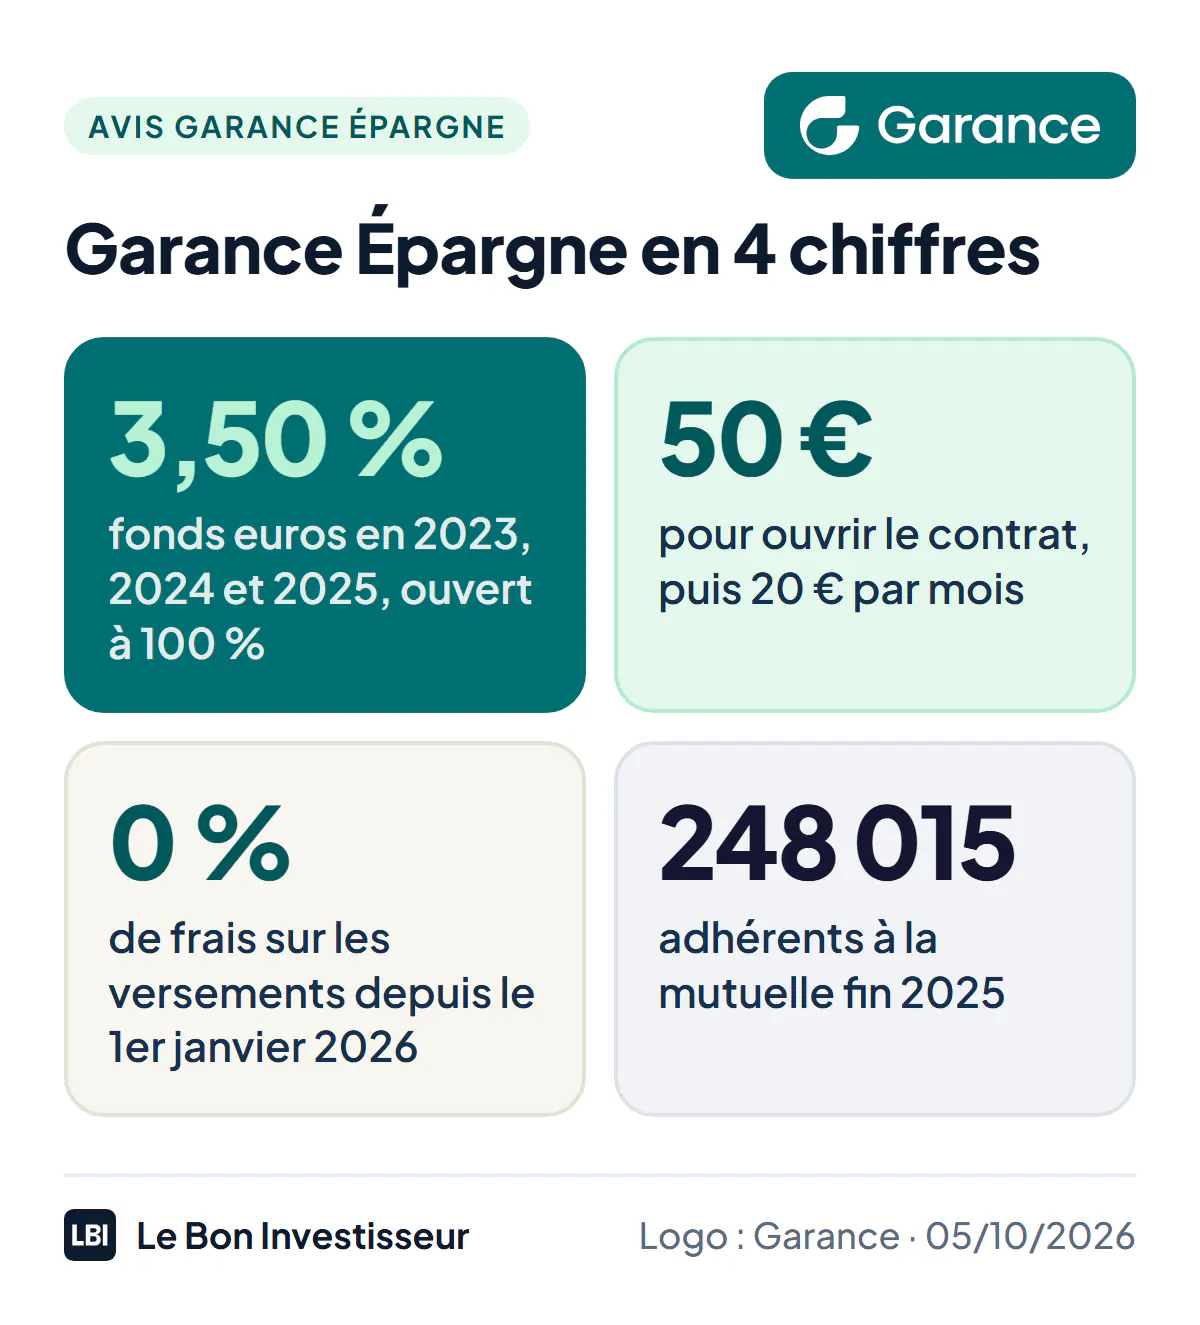
- Garance Épargne est l’assurance vie de Garance, une mutuelle indépendante née en 1986 pour la retraite des artisans, qui compte 248 015 adhérents fin 2025.
- Son fonds euros a servi 3,50 % net en 2023, 2024 et 2025, l’un des meilleurs taux du marché sans contrainte : il accepte 100 % de l’épargne, dès 50 €.
- Depuis le 1er janvier 2026, plus aucun frais sur les versements ; restent 0,60 % par an sur le fonds euros et 0,70 % sur les unités de compte.
- Le catalogue est court (47 unités de compte, dont 19 ETF, dans la dernière liste publiée) : c’est un contrat pour sécuriser, pas pour investir en bourse.
- Les clients saluent les conseillers et le rendement, mais décrivent un site daté et des démarches laborieuses ; jusqu’au 31 décembre 2026, Garance offre de 100 € à 1 000 € à l’ouverture, dès 10 000 € et sous conditions.
Garance n’est pas une marque de l’assurance vie en ligne : c’est une mutuelle née pour la retraite des artisans, qui vend surtout de la retraite et de la prévoyance. Son assurance vie, Garance Épargne, s’est pourtant fait remarquer avec un fonds euros à 3,50 % trois années de suite, accessible dès 50 €. Je n’ai pas de contrat Garance Épargne : cet avis est analytique, construit à partir des pages officielles de Garance, de son tableau de frais et du règlement de son offre, relevés le 5 octobre 2026, et des avis clients publiés sur Trustpilot et Google. Voici ce que vaut le contrat, et pour qui.
Garance Épargne en bref
| Critère | Note | Le point clé |
|---|---|---|
| Fonds euros | 5/5 | 3,50 % net en 2023, 2024 et 2025, ouvert à 100 % de l’épargne, capital garanti |
| Frais | 4/5 | 0 % sur les versements, arbitrages et rachats ; 0,60 % sur le fonds euros, 0,70 % sur les unités de compte |
| Choix de supports | 2/5 | 47 unités de compte, dont 19 ETF, dans la dernière liste publiée |
| Gestion profilée | 3,5/5 | Garance Smart Life, cinq profils, pour 0,10 % de plus par an |
| Service et parcours | 2,5/5 | Des conseillers appréciés, un site daté et des démarches laborieuses |
| Note globale | 3,5/5 | L’un des meilleurs fonds euros sans contrainte, dans un contrat limité pour le reste |
Ce qu’il faut retenir : Garance Épargne vaut d’abord pour son fonds euros. Pour mettre de l’argent à l’abri avec un bon rendement, sans être obligé d’acheter des unités de compte, il fait partie des meilleurs choix du marché. Pour investir en bourse, il est trop limité.
Garance Épargne
3,6Le fonds euros d'une mutuelle à 3,50 % trois ans de suite, accessible dès 50 €
- Fonds euros à 3,50 % net en 2023, 2024 et 2025, ouvert à 100 %
- Dès 50 €, puis 20 € par mois
- 0 % de frais sur les versements, les arbitrages et les rachats
- Assureur
- Garance, mutuelle
- Frais de gestion
- 0,60 % (fonds euros), 0,70 % (unités de compte)
- Ticket d'entrée
- 50 €
Qui se cache derrière Garance ?
Une mutuelle, pas une banque ni un assureur coté. Garance est une mutuelle régie par le livre II du Code de la mutualité, installée rue de Châteaudun, à Paris, et contrôlée par l’ACPR. Elle est née en 1986 sous le nom de MNRA, Mutuelle nationale d’assurance retraite des artisans, s’est ouverte à tous les indépendants en 2008, a pris le nom de Garance en 2016 et lancé Garance Épargne en 2017. Fin 2025, elle comptait 248 015 adhérents, 320 093 contrats et 235 collaborateurs.
Garance se présente comme un groupe mutualiste « 100 % indépendant » : elle n’appartient à aucune banque ni à aucun grand groupe d’assurance, et ce sont ses adhérents qui élisent ses instances. Sa retraite supplémentaire est logée dans une filiale dédiée, Garance Retraite, agréée par l’ACPR comme fonds de retraite professionnelle supplémentaire.
Votre argent est-il protégé ? Il est logé chez Garance, qui assure elle-même le contrat. Comme toutes les mutuelles du livre II, elle n’adhère pas au FGAP des compagnies d’assurance mais au fonds de garantie des mutuelles, qui couvre lui aussi l’épargne de chaque adhérent jusqu’à 70 000 € en cas de défaillance.
Le fonds euros : 3,50 % trois ans de suite
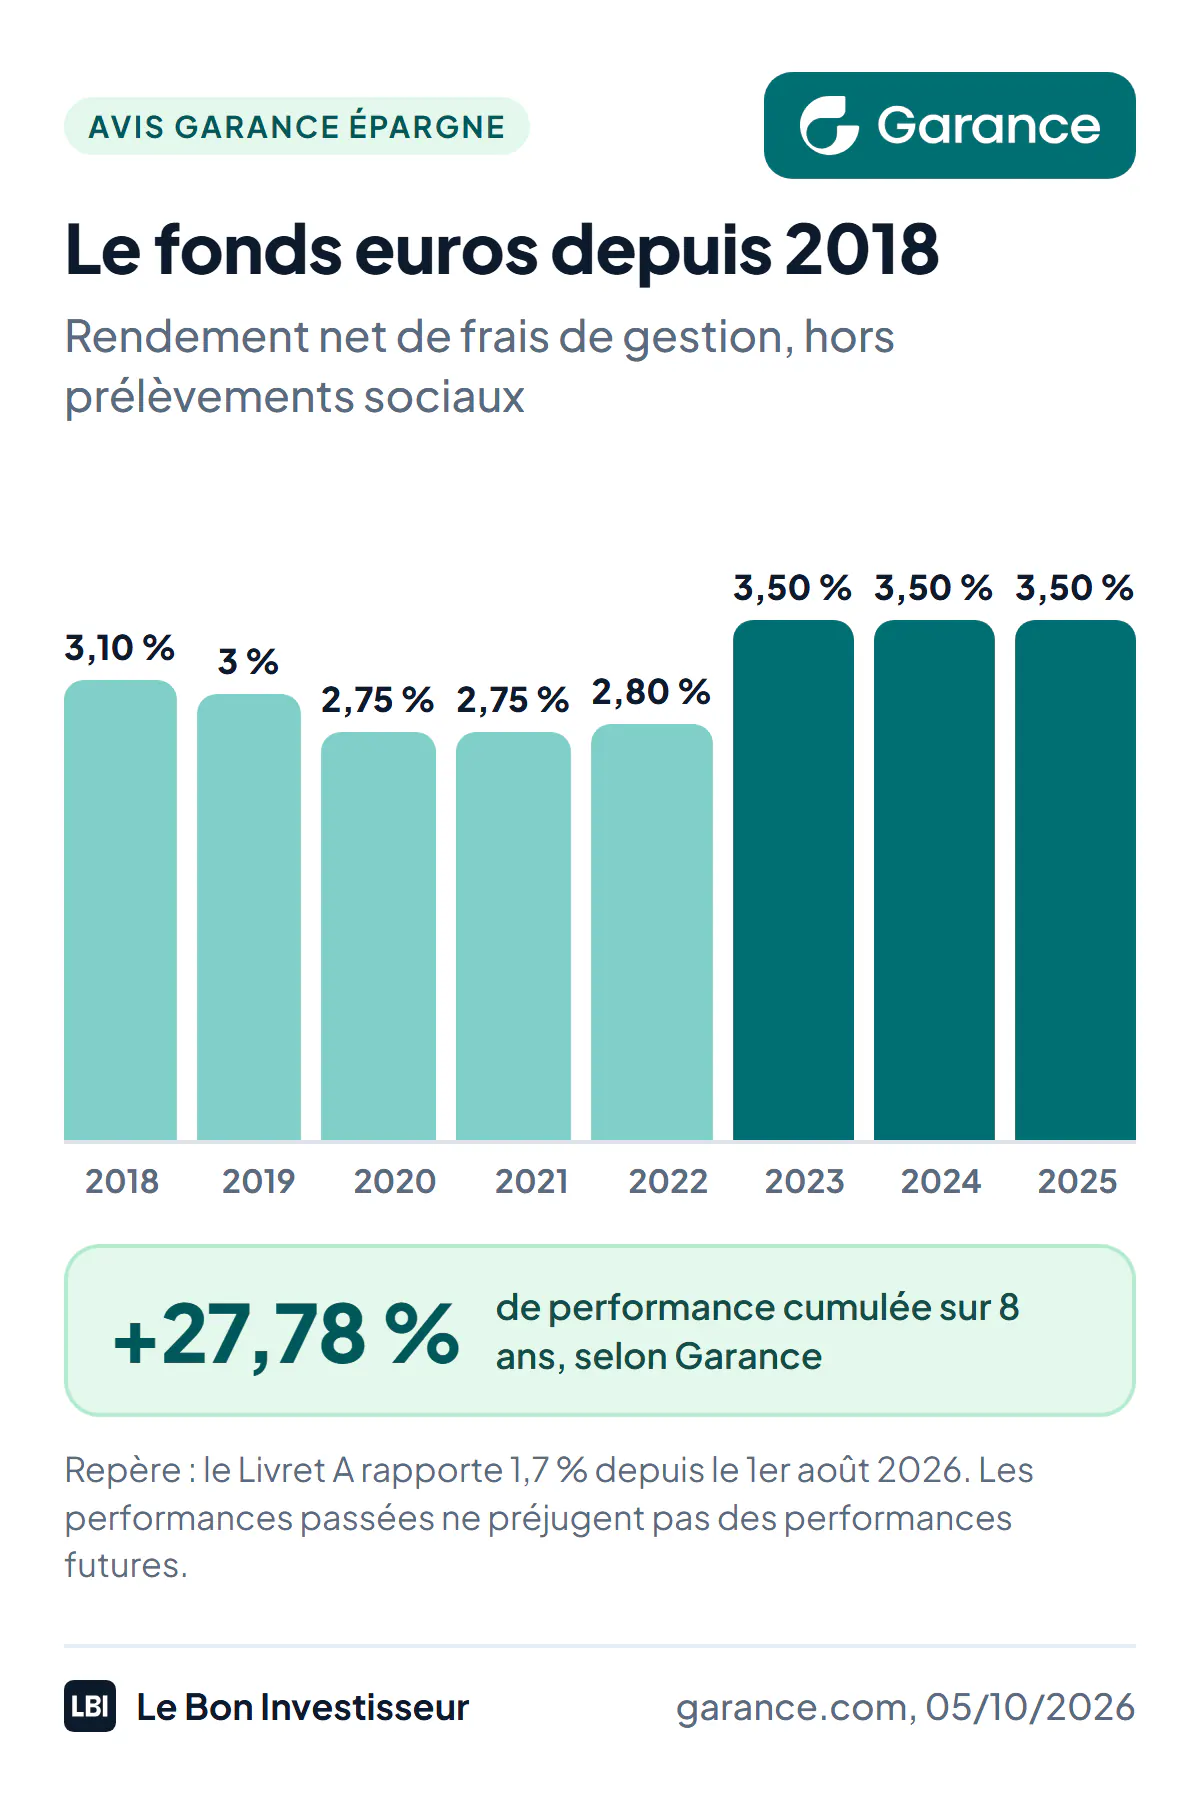
C’est l’atout du contrat. Le fonds euros de Garance Épargne a servi 3,50 % net de frais de gestion en 2023, 2024 et 2025, plus du double du Livret A (1,7 % depuis le 1er août 2026). Sur huit ans, de 2018 à 2025, Garance affiche 27,78 % de performance cumulée, sans année sous 2,75 %.
Surtout, ce taux est servi sans condition : le fonds accepte 100 % de l’épargne, sans obligation d’acheter des unités de compte, et le capital y est garanti. C’est rare à ce niveau : les fonds euros qui dépassent 3,50 % sont presque tous plafonnés, comme celui de Corum Life ou de Louve Infinity, limité à 10 % de chaque versement (voir mon avis sur Louve Infinity). Dans mon classement des meilleures assurances vie en fonds euros, seuls quelques contrats offrent ce rendement sans contrainte, comme Meilleurtaux Essentiel Vie.
Deux réserves :
- Garance ne détaille pas la composition de son fonds euros sur son site, ce que lui reproche un client sur Trustpilot. Elle indique seulement que ses placements sont essentiellement des obligations détenues en direct et des fonds.
- Le passé ne garantit pas l’avenir. Le taux de 3,50 % est fixé chaque année ; il était de 2,75 % en 2020 et 2021.
Les frais : en baisse depuis 2026
| Frais | Garance Épargne |
|---|---|
| Entrée, versement, arbitrage, rachat | 0 % |
| Gestion du fonds euros | 0,60 %/an |
| Gestion des unités de compte | 0,70 %/an |
| Gestion profilée Garance Smart Life | +0,10 %/an sur les unités de compte (hors profil Sécurité) |
Tableau standardisé des frais de Garance Épargne, janvier 2026.
La bonne nouvelle date du 1er janvier 2026 : le règlement mutualiste a ramené les frais sur versement à 0 %. Garance Épargne rejoint ainsi les contrats en ligne sur ce point. Les frais de gestion restent dans la moyenne : 0,60 % sur le fonds euros, comme Louve Infinity, mais 0,70 % sur les unités de compte, plus cher que Linxea Spirit 2 (0,50 %, voir mon avis sur Linxea) ou Altaprofits Vie (0,60 %, voir mon avis sur Altaprofits).
Les fonds ajoutent leurs propres frais, que le tableau de Garance chiffre en moyenne à 1,05 % par an pour les fonds actions (ETF compris), 0,45 % pour les fonds obligataires et 1,45 % pour l’immobilier. Une partie revient au distributeur et au gestionnaire du contrat sous forme de rétrocessions : 0,45 point en moyenne sur les fonds actions.
Les supports : le strict nécessaire
La dernière liste des unités de compte publiée par Garance (septembre 2024) en compte 47, dont 19 ETF (11 en actions, 7 en obligations, 1 sur les matières premières), une SCPI (Iroko Zen) et un fonds d’infrastructures vertes : MSCI World, S&P 500, CAC 40, marchés émergents, Asie, Japon, obligations d’entreprises ou d’État américain. De quoi construire un portefeuille simple (voir mon guide pour investir en ETF quand on débute et ma sélection des meilleurs ETF du moment), mais rien de comparable aux centaines de supports des contrats en ligne.
Deux modes de gestion :
- La gestion « Classique », libre ou sécurisée : vous répartissez vous-même entre le fonds euros et les unités de compte, ou vous restez sur le fonds euros.
- La gestion profilée Garance Smart Life, lancée en 2021 : cinq profils, de Sécurité à Audace, en passant par Prudent, Équilibre et Dynamisme, pour 0,10 % de plus par an sur les unités de compte. Les fonds des profils coûtent de 0,36 % (prudent) à 0,93 % (audace) par an en moyenne.
L’offre de bienvenue, jusqu’au 31 décembre 2026
Garance verse un abondement sur le contrat pour toute adhésion signée entre le 1er juillet et le 31 décembre 2026, selon le versement initial :
| Versement initial | Abondement |
|---|---|
| Moins de 10 000 € | 0 € |
| De 10 000 € à 49 999 € | 100 € |
| De 50 000 € à 99 999 € | 200 € |
| De 100 000 € à 499 999 € | 300 € |
| 500 000 € et plus | 1 000 € |
Règlement de l’offre Épargne 2026, second semestre.
Les conditions sont strictes : en gestion libre, au moins 50 % de l’épargne en unités de compte (sauf à partir d’un million d’euros) ; en gestion profilée, un profil Équilibre, Dynamisme ou Audace ; aucun retrait pendant 6 mois, après quoi l’abondement est versé. Autrement dit, l’offre ne récompense pas l’usage pour lequel le contrat est le meilleur, le fonds euros. À noter : la page du contrat affiche d’autres montants (jusqu’à 3 500 € pour 500 000 €) ; c’est le règlement qui fait foi, vérifiez-le avant de signer. Garance mène aussi des opérations de parrainage, dont le règlement est publié sur son site.
Ce qu’en disent les clients
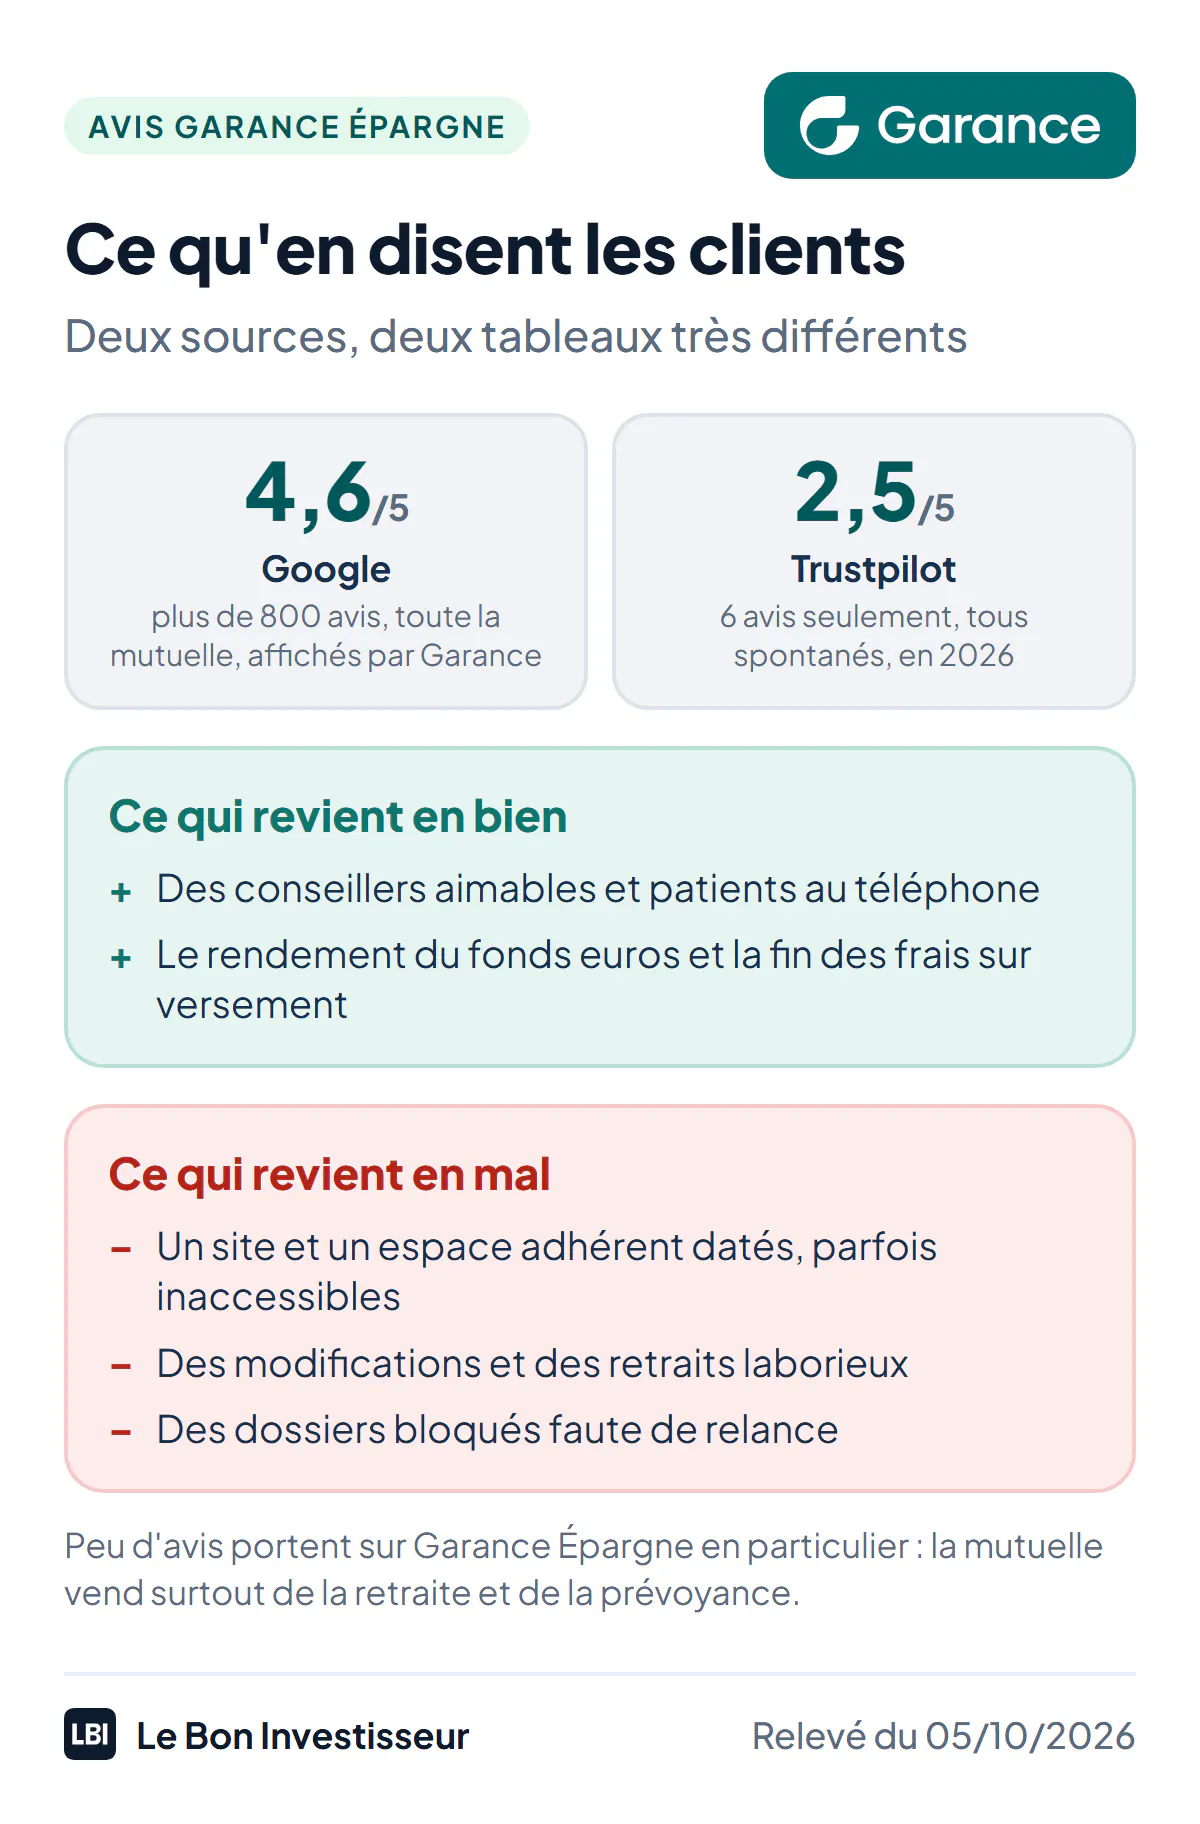
Les avis sur Garance Épargne sont rares, et les deux sources disent des choses opposées. Sur Google, Garance affiche 4,6/5 sur plus de 800 avis, une note mise en avant sur son propre site, qui porte sur toute la mutuelle et salue surtout des conseillers aimables, patients et compétents au téléphone. Sur Trustpilot, la note tombe à 2,5/5, mais sur 6 avis seulement, tous spontanés et publiés en 2026.
Ces six avis, lus en entier, se recoupent sur trois points :
- un site et un espace adhérent datés, lents ou inaccessibles, jusqu’à l’impossibilité de créer son compte ;
- des démarches laborieuses pour modifier son contrat ou retirer son argent ;
- des dossiers bloqués des semaines faute de relance, avec un conseiller difficile à joindre.
En positif, un client souligne le rendement du fonds euros (3,50 % trois ans de suite) et la fin des frais sur versement, tout en regrettant que la composition du fonds et la liste des unités de compte soient difficiles à trouver avant de souscrire. Six avis ne font pas une tendance, mais ils dessinent un service en ligne en retrait sur les courtiers spécialisés.
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| Fonds euros à 3,50 % en 2023, 2024 et 2025 | Peu de supports : 47 unités de compte, dont 19 ETF |
| Fonds euros ouvert à 100 %, capital garanti | 0,70 % de frais sur les unités de compte |
| Dès 50 €, puis 20 € par mois | Site et espace adhérent datés, démarches laborieuses |
| 0 % sur les versements depuis 2026, ni sur les arbitrages et rachats | Offre de bienvenue réservée aux versements avec unités de compte |
| Mutuelle indépendante, née en 1986 | Composition du fonds euros peu détaillée |
Pour qui est fait Garance Épargne ?
Garance Épargne est fait pour vous si vous voulez placer de l’argent à l’abri avec un bon rendement, sans être obligé d’acheter des unités de compte : une épargne de moyen terme, une somme à transmettre, ou un premier contrat ouvert avec 50 € pour faire courir le délai fiscal de 8 ans. C’est aussi un bon complément à un contrat en ligne plus dynamique.
Garance Épargne n’est pas fait pour vous si vous voulez investir en bourse avec un large choix d’ETF, gérer tout en ligne sans friction, ou si vous aurez besoin de votre argent à très court terme (gardez votre épargne de précaution sur un livret, voir mes placements sans risque).
Les alternatives à Garance Épargne
- Pour investir en ETF et en SCPI à côté d’un bon fonds euros : Linxea Spirit 2, avec plus de 1 100 supports et un fonds euros à 3,26 % en 2025 ouvert à 100 % (voir mon avis sur Linxea).
- Pour un fonds euros encore plus rémunérateur, mais plafonné : Louve Infinity, à 4,10 % en 2025 sur 10 % de chaque versement.
- Pour débuter avec un fonds euros ouvert : Mon Petit Placement et son contrat Plan B, à 3,50 % en 2025 (voir mon avis sur Mon Petit Placement).
Ouvrir un contrat Garance Épargne
L’adhésion se fait en ligne, sur le site de Garance, ou avec un conseiller, par téléphone (du lundi au vendredi, de 8 h à 18 h) ou à domicile : Garance revendique 200 conseillers qui se déplacent partout en France. Il faut un premier versement de 50 € au moins, puis vous pouvez programmer des versements dès 20 € par mois. Garance propose aussi une version du contrat pour les enfants, investie par défaut à 100 % sur le fonds euros.
Avant de signer, désignez vos bénéficiaires avec soin : c’est la clause bénéficiaire qui fait de l’assurance vie un outil de transmission (voir assurance vie et succession). Pour la retraite, Garance propose aussi des PER, dont le multisupport Garance Vivacité ; leur fonctionnement est expliqué dans mon guide du plan d’épargne retraite.
Garance Épargne et les impôts
Garance Épargne suit la fiscalité de toute assurance vie : seuls les gains retirés sont imposés, et l’avantage fiscal démarre à 8 ans, d’où l’intérêt d’ouvrir le contrat tôt, même avec 50 €. Le détail des taux et de l’abattement est dans mon guide de la fiscalité de l’assurance vie.
Garance Épargne
3,6Le fonds euros d'une mutuelle à 3,50 % trois ans de suite, accessible dès 50 €
- Fonds euros à 3,50 % net en 2023, 2024 et 2025, ouvert à 100 %
- Dès 50 €, puis 20 € par mois
- 0 % de frais sur les versements, les arbitrages et les rachats
- Assureur
- Garance, mutuelle
- Frais de gestion
- 0,60 % (fonds euros), 0,70 % (unités de compte)
- Ticket d'entrée
- 50 €