À retenir
- Le bon critère n’est pas le nombre d’ETF, mais ce que coûte chaque année un ETF monde dans le contrat : frais du contrat plus frais de l’ETF. Il va de 0,36 % à 0,80 % sur les 8 contrats comparés.
- Lucya CNP est le moins cher (0,30 % de frais, aucun frais d’ordre, ETF MSCI World à 0,06 %), mais c’est un contrat lancé en avril 2026, au fonds euros encore sans historique réel.
- Linxea Spirit 2 reste le meilleur équilibre : 207 ETF, un ETF monde à 0,55 % par an tout compris, 0,06 % par ordre, un fonds euros à 3,26 % ouvert à 100 % et des SCPI. Life Epargne d’Epargnissimo en est le jumeau.
- Les frais d’ordre (0 à 0,10 %) pèsent peu si vous achetez et gardez : 12 centimes sur un versement de 200 € à 0,06 %. Ils comptent si vous arbitrez souvent.
- Méfiez-vous des catalogues larges mais chers : chez Placement-direct Vie, le seul ETF monde coûte 0,30 % par an et l’ETF émergents 0,55 %.
Quelle est la meilleure assurance vie pour investir en ETF ? Celle qui vous fait payer le moins cher, chaque année, l’ETF que vous allez réellement acheter. Pour la plupart des épargnants, c’est Linxea Spirit 2, qui réunit le plus large choix d’ETF, un ETF monde à 0,55 % par an tout compris, un bon fonds euros et des SCPI. Le moins cher est Lucya CNP, à 0,36 % par an, mais il n’existe que depuis avril 2026. Pour ce comparatif, je n’ai pas repris les plaquettes : j’ai relevé, dans la liste officielle des supports de chaque contrat, les ETF disponibles et leurs frais, puis additionné les frais du contrat, au 8 octobre 2026. Si vous découvrez ce type de fonds, commencez par mon guide pour investir en ETF quand on débute.
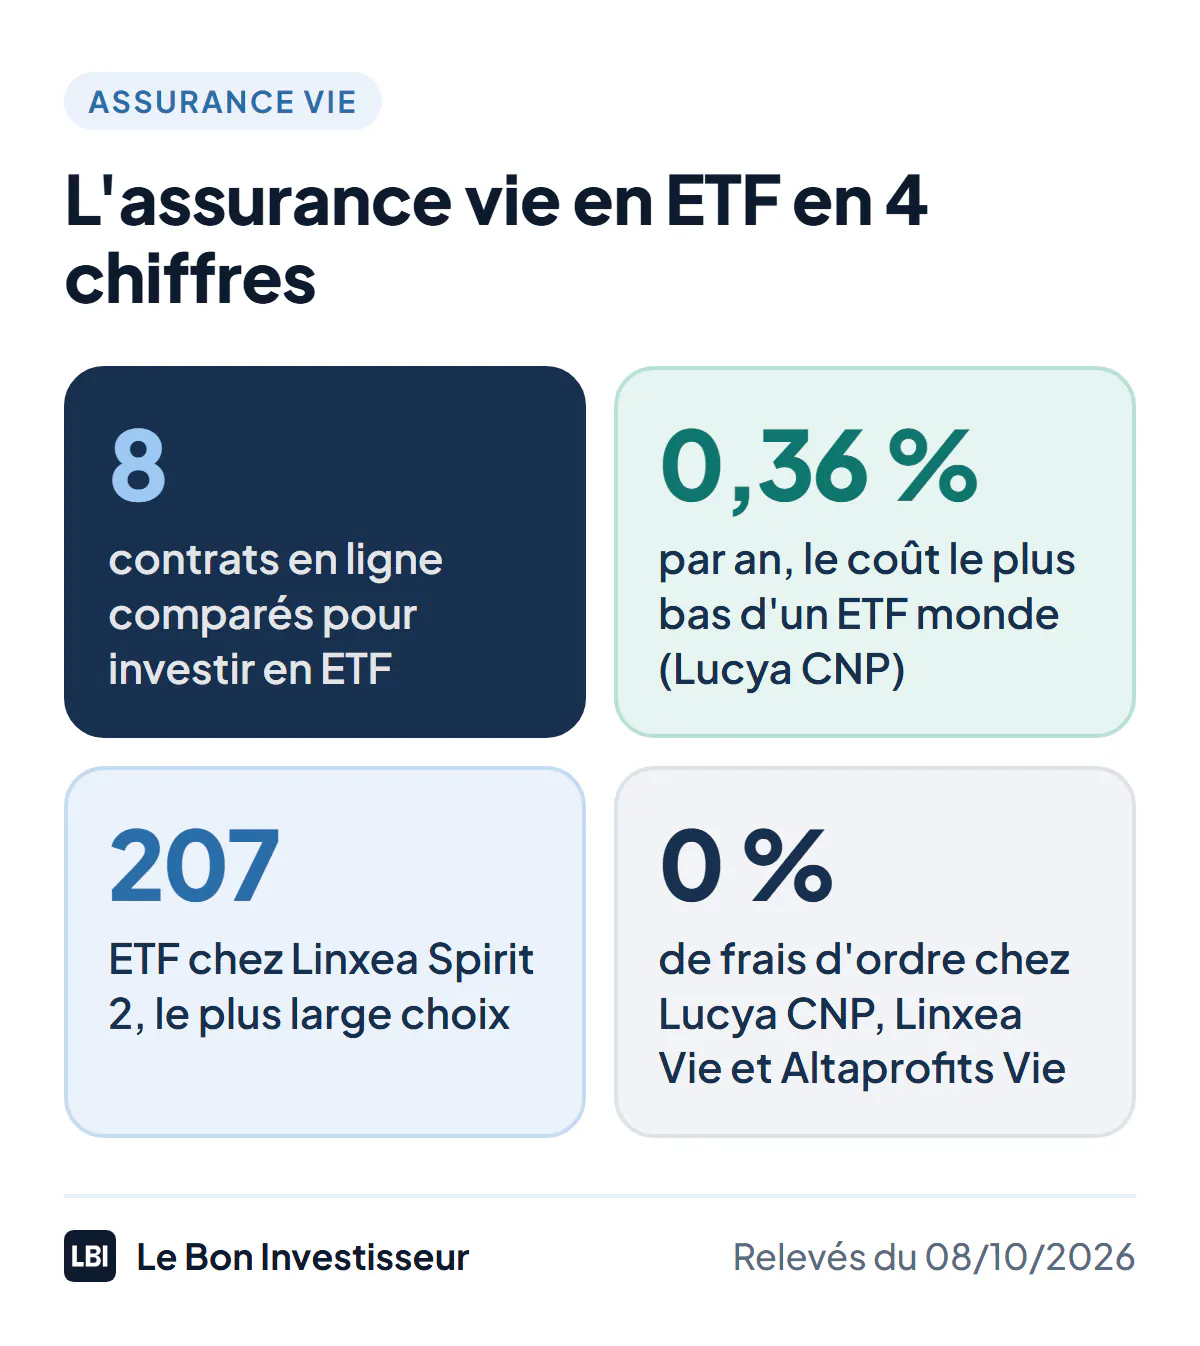
Le comparatif en bref
| Contrat | Assureur | Frais du contrat | Frais par ordre ETF | ETF au catalogue | ETF monde le moins cher | Coût annuel d’un ETF monde | Dès |
|---|---|---|---|---|---|---|---|
| Lucya CNP | CNP Assurances | 0,30 % | 0 % | 100 | UBS Core MSCI World (0,06 %) | 0,36 % | 500 € |
| Louve Infinity | Corum Life | 0,39 % | 0,10 % | 8, plus 1 ETC or | Amundi Core MSCI World (0,12 %) | 0,51 % | 500 € |
| Linxea Spirit 2 | Spirica | 0,50 % | 0,06 % | 207 | BNP Paribas Easy MSCI World (0,05 %) | 0,55 % | 500 € |
| Life Epargne (Epargnissimo) | Spirica | 0,50 % | 0,06 % | 204 | BNP Paribas Easy MSCI World (0,05 %) | 0,55 % | 500 € |
| Lucya Cardif | Cardif | 0,50 % | 0,10 % | 76 | BNP Paribas Easy MSCI World (0,05 %) | 0,55 % | 500 € |
| Linxea Vie | Generali | 0,60 % | 0 % | 149 | BNP Paribas Easy MSCI World (0,05 %) | 0,65 % | 300 € |
| Altaprofits Vie | Generali | 0,60 % (0,45 % dès 300 000 €) | 0 % | 86 | iShares Core MSCI World (0,20 %) | 0,80 % | 300 € |
| Placement-direct Vie | Swiss Life | 0,50 % | 0,10 % | 57 | Amundi MSCI World Swap II (0,30 %) | 0,80 % | 500 € |
Coût annuel d’un ETF monde : frais de gestion du contrat sur les unités de compte, plus frais courants de l’ETF MSCI World le moins cher du contrat, hors frais d’ordre. Aucun de ces contrats ne prend de frais sur les versements ni sur les arbitrages en ligne. Listes de supports, documents de frais et documents d’informations clés des ETF, relevés le 8 octobre 2026.
Ce qu’il faut regarder avant de choisir
Le coût réel d’un ETF : trois frais qui s’additionnent
Un ETF est un fonds qui réplique un indice à très bas coût. Logé dans une assurance vie comme unité de compte, il supporte trois frais : ceux du contrat sur les unités de compte (0,30 % à 0,60 % par an sur les bons contrats en ligne), ceux de l’ETF lui-même, prélevés dans sa valeur (0,03 % à 0,30 % pour les grands indices), et parfois des frais d’ordre à chaque achat ou vente. C’est la somme des deux premiers qui compte sur la durée, car elle revient chaque année.
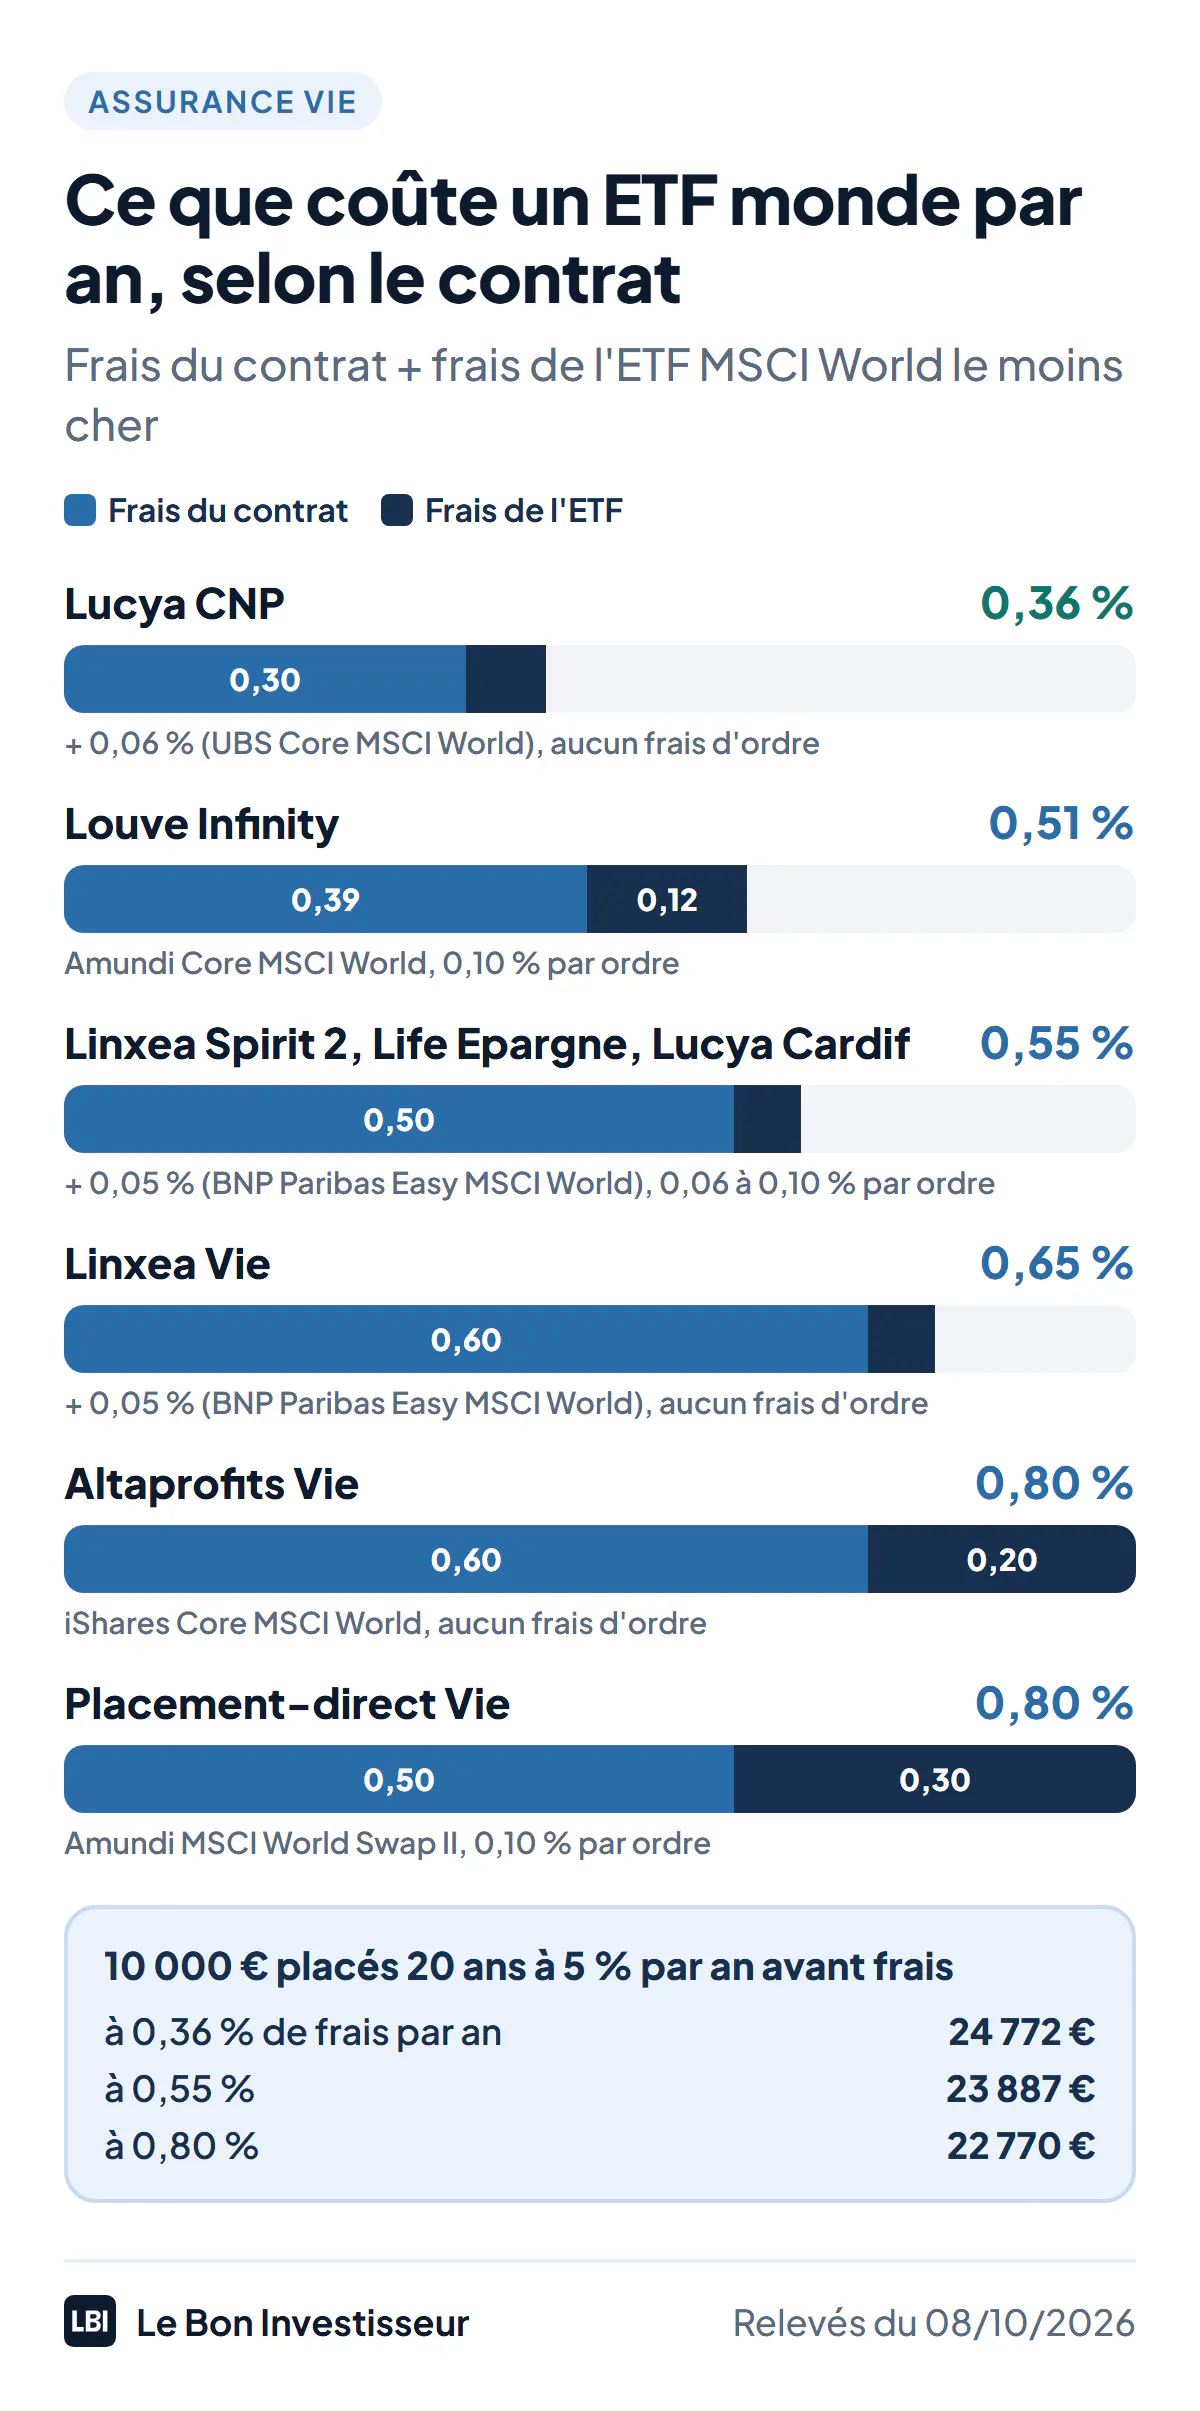
Entre le contrat le moins cher et les plus chers de ce comparatif, l’écart atteint 0,44 point par an. À performance égale avant frais, 10 000 € placés 20 ans à 5 % deviennent 24 772 € à 0,36 % de frais, 23 887 € à 0,55 % et 22 770 € à 0,80 % : 2 000 € de différence pour le même indice.
Les frais d’ordre : décisifs seulement si vous bougez souvent
Linxea Spirit 2 et Life Epargne prélèvent 0,06 % à chaque achat et à chaque vente d’ETF, Louve Infinity, Lucya Cardif et Placement-direct Vie 0,10 % ; Lucya CNP, Linxea Vie et Altaprofits Vie rien. Sur un versement mensuel de 200 €, 0,06 % représente 12 centimes. Pour un épargnant qui achète et conserve, ces frais pèsent bien moins que les frais annuels ; ils deviennent sensibles si vous arbitrez souvent de grosses sommes.
Le catalogue : quelques bons ETF valent mieux que des centaines
Un portefeuille d’ETF complet tient en trois ou quatre lignes : un ETF monde (MSCI World, ou MSCI ACWI pour ajouter les pays émergents), éventuellement un ETF S&P 500 ou émergents, et le fonds euros pour la part prudente (voir mon guide de l’ETF MSCI World et celui de l’ETF S&P 500). Peu importe qu’un contrat en propose 57 ou 207 : ce qui compte, c’est que ces quelques ETF y soient au meilleur prix. C’est là que les contrats se séparent : l’ETF MSCI World le moins cher coûte 0,05 % chez Spirica, Generali (Linxea Vie) et Cardif, mais 0,20 % chez Altaprofits Vie et 0,30 % chez Placement-direct Vie. Pour choisir les lignes, voyez ma sélection des meilleurs ETF du moment.
Le reste du contrat : fonds euros et SCPI
Un contrat d’assurance vie sert rarement aux seuls ETF. Pour la part prudente, un fonds euros ouvert à 100 % et bien rémunéré compte (les classements sont dans mon comparatif des meilleures assurances vie en fonds euros) ; pour toucher des loyers, l’accès à des SCPI qui reversent tout ou presque (voir mon comparatif des meilleures assurances vie pour investir en SCPI). Les contrats les moins chers pour les ETF ne sont pas toujours les meilleurs sur ces deux points.
Lucya CNP : le moins cher pour un ETF monde
Lancé le 2 avril 2026 par le courtier Lucya et CNP Assurances, filiale de La Banque Postale, Lucya CNP est le contrat le moins cher de ce comparatif pour investir en ETF : 0,30 % par an sur les unités de compte, et aucun frais d’ordre sur les ETF. Sa liste de supports en vigueur au 3 septembre 2026 compte 100 ETF, dont l’UBS Core MSCI World à 0,06 % de frais courants : un ETF monde y revient à 0,36 % par an, le plus bas relevé. On y trouve aussi un ETF S&P 500 à 0,03 % (SPDR) et un ETF émergents à 0,18 % (Amundi Core MSCI Emerging Markets). Dès 500 €.
Le revers tient à sa jeunesse. Le taux de 2,33 % affiché pour 2025 sur son fonds euros est un taux simulé, celui qu’aurait servi le contrat s’il avait existé depuis 2023, et ce fonds supporte 0,70 % de frais par an. Un bonus de +2,20 % ou +2,70 % en 2026 et 2027 compense en partie, pour un versement d’au moins 5 000 € fait avant le 31 décembre 2026 avec au moins 40 % ou 60 % d’unités de compte. C’est un contrat à ouvrir pour sa poche d’ETF, pas pour son fonds euros.
Avis clients : Lucya affiche 4,3/5 sur 111 avis Trustpilot au 2 octobre 2026, tous contrats confondus ; plusieurs avis négatifs récents visent Lucya CNP, et reprochent surtout des opérations sur formulaire papier et un service difficile à joindre après la souscription.
Lucya CNP
L'assurance vie la moins chère pour investir en ETF, assurée par CNP Assurances
- 0,30 % de frais par an sur les unités de compte
- Aucun frais d'ordre sur les ETF
- 0 % de frais sur versements et arbitrages
- Frais de gestion UC
- 0,30 % par an
- ETF
- 100, dont MSCI World à 0,06 %
- Ticket d'entrée
- 500 €
Linxea Spirit 2 : le meilleur équilibre pour investir en ETF
Assuré par Spirica (Crédit Agricole Assurances), Linxea Spirit 2 offre le plus large choix de ce comparatif : 207 ETF et 2 ETC dans son annexe financière du 7 octobre 2026, sur 1 165 supports. L’ETF monde le moins cher est le BNP Paribas Easy MSCI World, à 0,05 % de frais courants : avec les 0,50 % du contrat, il revient à 0,55 % par an. Pour une version qui inclut les pays émergents, le BNP Paribas Easy MSCI ACWI est à 0,06 %, un tarif de lancement prévu pour douze mois à partir de décembre 2025. Côté S&P 500 et émergents, l’Amundi Core S&P 500 Swap (0,05 %) et l’iShares Core MSCI EM IMI (0,18 %). Chaque achat ou vente d’ETF coûte 0,06 %.
Ce qui le place devant Lucya CNP pour la plupart des épargnants, c’est le reste du contrat : deux fonds euros à 3,26 % et 3,08 % en 2025, accessibles à 100 %, et des SCPI qui reversent la totalité de leurs loyers. Dès 500 €, avec des versements programmés dès 100 € par mois.
Chez le même courtier, Linxea Vie (Generali) ne prend aucun frais d’ordre sur ses 149 ETF, dont le même MSCI World à 0,05 %, pour 0,60 % de frais de contrat, soit 0,65 % par an. Il s’ouvre dès 300 €, avec des versements programmés dès 50 € par mois, et son fonds euros Netissima (3,00 % en 2025) reste ouvert à 100 % jusqu’au 31 décembre 2026 : une bonne option pour de petits versements fréquents. Le détail des quatre contrats est dans mon avis sur Linxea.
Avis clients : 4,7/5 sur 1 845 avis Trustpilot au 2 octobre 2026 ; les reproches visent des rachats et des transferts lents, et 14 des 20 derniers avis ont été sollicités par Linxea.
Linxea
4,3Le courtier en ligne aux frais planchers, de l'assurance vie au PER
- 0 % de frais d'entrée, de versement et d'arbitrage en ligne
- Fonds euros accessibles à 100 %, jusqu'à 3,26 % net en 2025
- Plus de 1 100 supports sur Spirit 2 (ETF, SCPI, actions)
- Frais de gestion UC
- 0,50 % à 0,60 % par an
- Meilleur fonds euros 2025
- 3,26 % net (Spirit 2)
- Ticket d'entrée
- dès 100 € (Avenir 2)
Life Epargne d’Epargnissimo : le jumeau de Spirit 2
Assuré lui aussi par Spirica, Life Epargne reprend presque trait pour trait Linxea Spirit 2 : 0,50 % par an sur les unités de compte, 0,06 % par ordre sur les ETF, 204 ETF et 2 ETC dans sa liste de supports du 15 juillet 2026, dont le même BNP Paribas Easy MSCI World à 0,05 %, soit 0,55 % par an pour un ETF monde. Les fonds euros sont les mêmes (Objectif Climat à 3,26 % et Nouvelle Génération à 3,08 % en 2025). Dès 500 €, versements programmés dès 100 € par mois.
Choisir entre les deux relève de la préférence d’interface et de service, ou d’une offre de bienvenue en cours chez l’un ou l’autre. Mon analyse du courtier : avis sur Epargnissimo.
Avis clients : trop peu d’avis pour dégager une tendance, avec 3 avis seulement sur Trustpilot au 8 octobre 2026.

Epargnissimo
4,4Assurances-vie et PER en ligne parmi les moins chers du marché
- Accompagnement par des experts en gestion de patrimoine
- Offre complète : assurance-vie, capitalisation, PER
- Tickets d'entrée accessibles (dès 100 €)
- Frais de versement
- 0%
- Frais d'arbitrage
- 0%
- Souscription 100% en ligne
Louve Infinity : ETF et SCPI à frais plancher
Assuré par Corum Life, Louve Infinity applique 0,39 % par an sur les unités de compte, le deuxième taux le plus bas de ce comparatif. Son catalogue est volontairement court : 8 ETF (dont un monétaire) et un ETC sur l’or, mais les essentiels y sont, à bas coût : l’Amundi Core MSCI World à 0,12 %, soit 0,51 % par an au total, l’Amundi Core S&P 500 Swap à 0,05 % et l’Amundi Core MSCI Emerging Markets Swap à 0,14 %. Comptez 0,10 % à chaque achat ou vente d’ETF.
Il ajoute 7 SCPI qui reversent leurs loyers bruts, crédit d’impôt étranger compris. Sa limite : son fonds euros, à 4,10 % en 2025, ne peut recevoir plus de 10 % du montant total versé dans le contrat. C’est un contrat pour investir en ETF et en SCPI, pas pour sécuriser son épargne. Dès 500 €, versements programmés dès 100 € par mois. Mon analyse complète : avis sur Louve Infinity.
Avis clients : Louve Invest affiche 4,7/5 sur 325 avis Trustpilot au 5 octobre 2026, surtout sur l’achat de SCPI ; sur l’assurance vie, le reproche qui revient vise un choix de supports restreint.
Louve Infinity
3,9L'assurance vie à 0,39 % de frais, avec le fonds euros Corum à 4,10 %, plafonné à 10 %
- 0,39 % de frais par an sur les unités de compte, 0 % sur les versements et arbitrages
- Fonds euros CORUM EuroLife à 4,10 % net en 2025 (10 % du contrat au plus)
- 7 SCPI avec 100 % des loyers bruts reversés, crédit d'impôt compris
- Assureur
- Corum Life
- Supports
- 9 ETF, 7 SCPI, 5 fonds obligataires
- Ticket d'entrée
- 500 €
Lucya Cardif : pour mêler ETF et actions en direct
Distribué par Lucya et assuré par Cardif (BNP Paribas), Lucya Cardif est d’abord le contrat du choix, avec plus de 2 300 supports dont plus de 1 000 actions en direct. Sa liste en vigueur au 1er février 2026 compte 76 ETF, dont le BNP Paribas Easy MSCI World à 0,05 % : avec 0,50 % de frais de contrat, 0,55 % par an, comme chez Spirit 2. Les ordres coûtent en revanche 0,10 % sur les ETF comme sur les actions.
Son fonds euros a servi 2,75 % en 2025, sous les meilleurs, avec un bonus jusqu’à +2,50 % en 2026 et 2027 sous conditions d’unités de compte. Pour un portefeuille 100 % ETF, Spirit 2 fait aussi bien pour moins cher en ordres ; Lucya Cardif se justifie si vous voulez aussi des actions en direct. Mon analyse complète : avis sur Lucya Cardif.
Avis clients : 4,3/5 sur 111 avis Trustpilot au 2 octobre 2026 pour Lucya, tous contrats confondus ; reproches : opérations encore sur papier et rachats lents.
Lucya Cardif
4,2Le contrat au catalogue le plus large pour investir au-delà du fonds euros
- Plus de 2 300 supports, dont 1 000 actions en direct
- 0 % de frais sur versements, arbitrages et rachats
- Options de sécurisation gratuites (stop-loss, plus-values)
- Frais de gestion UC
- 0,50 % par an
- Fonds euros 2025
- 2,75 % net (accessible à 100 %)
- Ticket d'entrée
- 500 €
Altaprofits Vie : ETF sans frais d’ordre, mais un ETF monde plus cher
Depuis le 1er juillet 2026, Altaprofits Vie (Generali) ne prend plus de supplément annuel sur ses ETF, et ses conditions générales ne prévoient aucun frais d’ordre. Ses 86 ETF (liste du 8 octobre 2026) coûtent donc 0,60 % par an de frais de contrat, 0,45 % au-delà de 300 000 €. Le point faible est le catalogue : l’ETF monde le moins cher de sa liste est l’iShares Core MSCI World, à 0,20 %, soit 0,80 % par an, et le seul ETF émergents large suit un indice filtré selon des critères environnementaux (iShares MSCI EM CTB Enhanced ESG, 0,18 %). Seuls certains ETF acceptent les versements programmés.
Le contrat vaut surtout pour son fonds euros Netissima (3,00 % en 2025, ouvert à 100 %), dès 300 €, et une offre de bienvenue en bons d’achat jusqu’au 31 décembre 2026. Mon analyse complète : avis sur Altaprofits.
Avis clients : 4,1/5 sur 1 676 avis Trustpilot au 5 octobre 2026, dont un quart à 1 ou 2 étoiles, surtout sur la lenteur des opérations.
Altaprofits
4,0Le pionnier de l'assurance vie en ligne, filiale de Generali, sans frais d'entrée
- 0 % de frais d'entrée, de versement et d'arbitrage
- Fonds euros Netissima à 3,00 % net en 2025, ouvert à 100 %
- Près de 500 supports, dont 86 ETF sans surcoût et 90 actions
- Assureurs
- Generali, Suravenir, Swiss Life
- Frais de gestion UC
- 0,45 % à 0,60 % par an
- Ticket d'entrée
- dès 100 € (Digital Vie Prime), 300 € (Altaprofits Vie)
Placement-direct Vie : un bon contrat, mais pas pour un ETF monde
Assuré par Swiss Life, Placement-direct Vie prélève 0,50 % par an sur les ETF et 0,10 % à chaque investissement ou désinvestissement. Sa liste de supports au 8 octobre 2026 compte 57 ETF sur 1 234 supports, mais un seul ETF monde large, l’Amundi MSCI World Swap II, à 0,30 % de frais courants : 0,80 % par an au total. Même constat sur les émergents, où le seul ETF large coûte 0,55 %. Le S&P 500 reste accessible à bas prix (Amundi Core S&P 500 Swap, 0,05 %).
Le contrat garde de vrais atouts ailleurs : un fonds euros bonifié selon votre part d’unités de compte, jusqu’à 3,45 % en 2025, et de nombreux supports immobiliers (SCPI, SCI, OPCI). Dès 500 €, versements programmés dès 50 € par mois. Mon analyse complète : avis sur Placement-direct.
Avis clients : 4,7/5 sur 161 avis Trustpilot au 8 octobre 2026, avec des avis récents tous spontanés ; le reproche qui revient vise la lenteur de certains rachats, traités par Swiss Life.

Placement-direct
4,3L'assurance vie tout-terrain à frais réduits
- 0 % d'entrée, versement et arbitrage
- +1 300 supports (ETF, SCPI)
- 100 % des loyers SCPI reversés
- Frais UC
- 0,50 %
- Fonds euros
- jusqu'à 3,45 % en 2025
- Dès 500 €
Notre choix selon votre profil
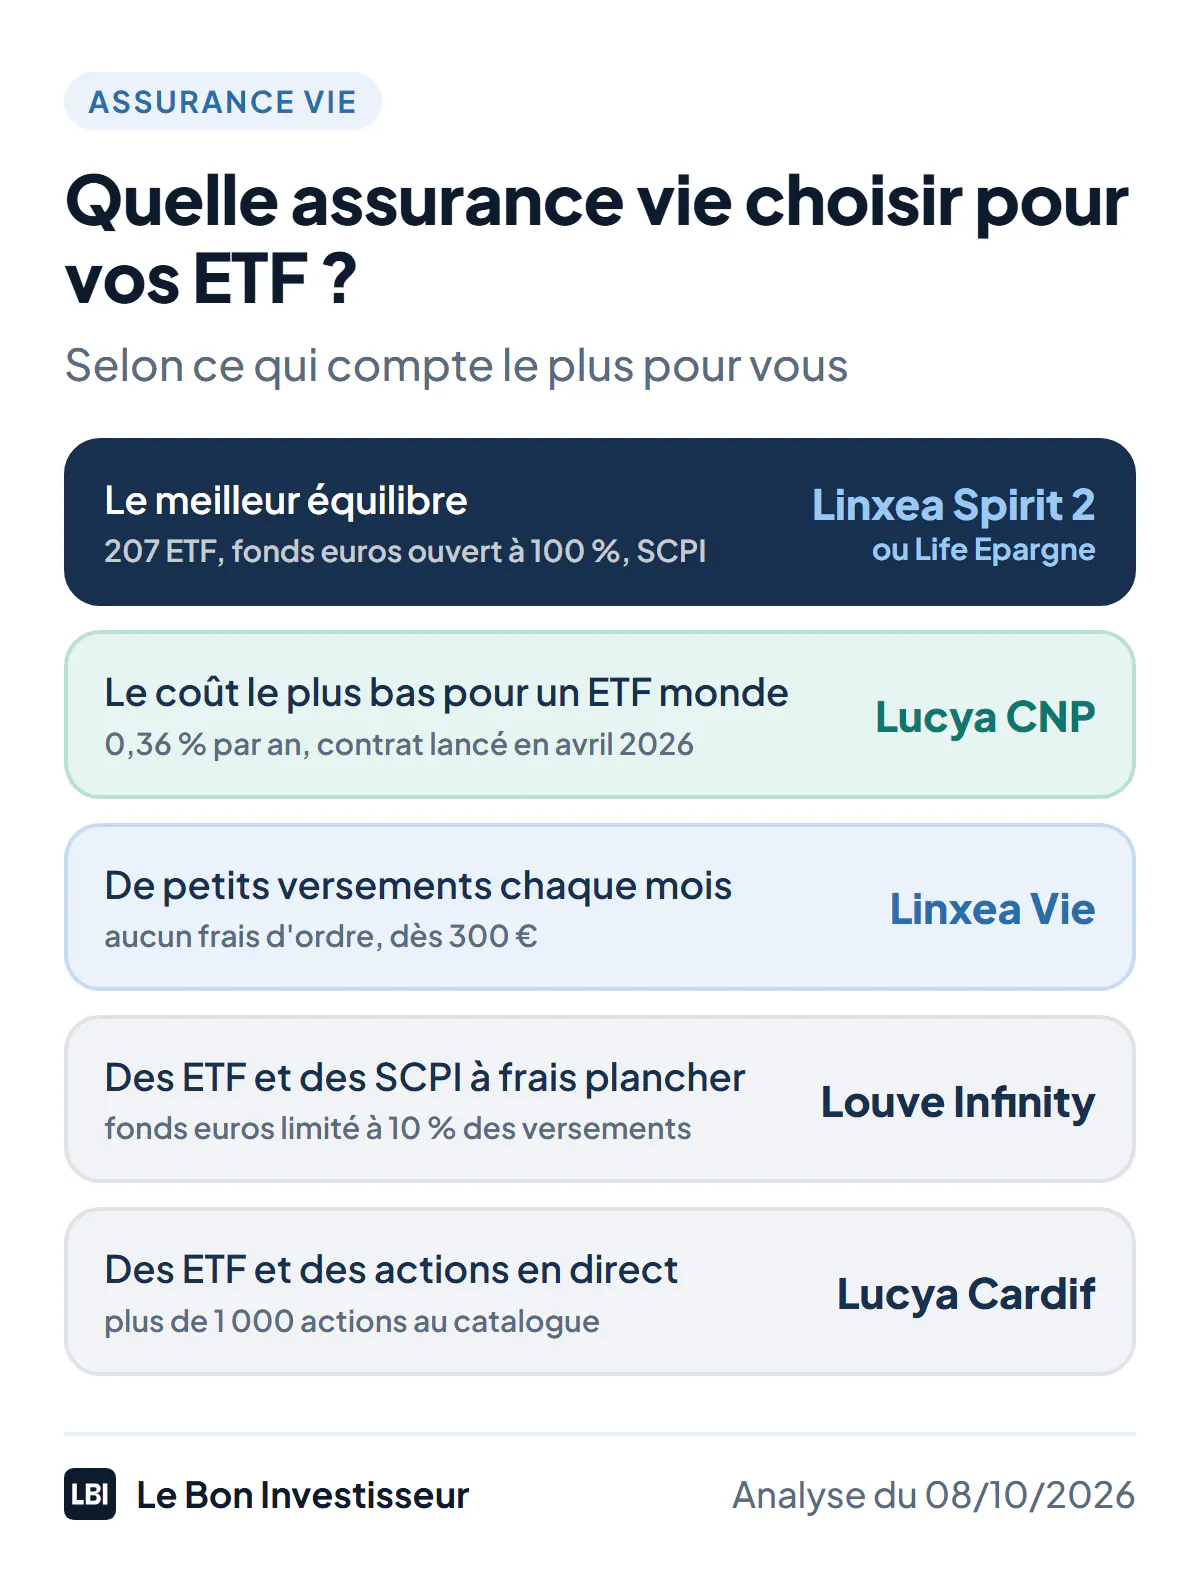
- Vous voulez un seul contrat pour vos ETF, votre épargne prudente et des SCPI : Linxea Spirit 2, ou Life Epargne chez Epargnissimo.
- Vous voulez le coût le plus bas pour un ETF monde : Lucya CNP, à 0,36 % par an, en sachant que le contrat a six mois et que son fonds euros n’a pas encore d’historique réel.
- Vous investissez de petites sommes chaque mois : Linxea Vie, sans frais d’ordre, dès 300 € et 50 € par mois.
- Vous voulez des ETF et des SCPI, sans fonds euros : Louve Infinity, le plus bas en frais de contrat après Lucya CNP.
- Vous voulez aussi acheter des actions en direct : Lucya Cardif.
Rien n’empêche d’en ouvrir deux : par exemple Linxea Spirit 2 pour le fonds euros et les SCPI, Lucya CNP pour la poche d’ETF. Deux contrats chez deux assureurs doublent aussi la garantie de 70 000 € en cas de faillite.
Et si vous préférez déléguer ?
Si vous ne voulez pas choisir vos ETF vous-même, des gestionnaires comme Yomoni ou Nalo construisent et rééquilibrent pour vous un portefeuille d’ETF selon votre profil de risque. Le confort a un prix : 1,4 % à 1,9 % par an tout compris chez les spécialistes, deux à cinq fois le coût d’un ETF monde en gestion libre. Frais, performances et avis clients sont dans mon comparatif des assurances vie en gestion pilotée.
Assurance vie ou PEA pour vos ETF ?
Le PEA est l’autre enveloppe naturelle des ETF. Il coûte souvent moins cher en frais et, après 5 ans, les gains n’y supportent que les prélèvements sociaux (18,6 % en 2026). Mais il est plafonné à 150 000 € de versements et limité aux ETF éligibles, qui répliquent souvent les indices mondiaux par un mécanisme d’échange (swap). L’assurance vie n’a pas de plafond, garde des prélèvements sociaux à 17,2 %, offre après 8 ans un abattement annuel de 4 600 € sur les gains retirés (9 200 € pour un couple) et un cadre de transmission avantageux. Les deux se complètent : voyez ma sélection des meilleurs ETF éligibles au PEA et, pour l’ensemble des contrats, mon guide de la meilleure assurance vie.
Les contrats à éviter pour investir en ETF
Les contrats des réseaux bancaires traditionnels proposent peu d’ETF, voire aucun, prélèvent souvent des frais sur chaque versement et des frais de gestion plus élevés que les contrats en ligne. Méfiez-vous aussi des contrats qui affichent des dizaines d’ETF sans proposer d’ETF monde bon marché : avant d’ouvrir, cherchez dans la liste des supports l’ETF MSCI World ou MSCI ACWI le moins cher et additionnez ses frais à ceux du contrat. Au-dessus de 0,80 % par an, il existe mieux.