À retenir
- Mon Petit Placement est un courtier lyonnais créé en 2017, dont Malakoff Humanis est devenu le principal actionnaire en 2025 : il propose une assurance vie et un PER gérés en portefeuilles de fonds actifs, dès 300 €.
- Son fonds euros Plan B a servi 3,5 % net en 2025, accessible à 100 % sans condition, l’un des meilleurs taux de l’année.
- Ses frais fixes atteignent environ 1,7 % par an (0,5 % pour l’assureur, environ 1,2 % pour les fonds), auxquels s’ajoute une commission prélevée chaque trimestre sur les gains, de 12 % dans son exemple à 25 % selon plusieurs clients.
- Ses portefeuilles Ambitieux et Intrépide ont pris +29,1 % et +39,5 % de 2021 à 2025, avant cette commission.
- Les clients saluent les conseillers et la simplicité, mais les avis négatifs visent surtout la commission et des retraits difficiles.
Mon Petit Placement a voulu ouvrir la gestion de patrimoine aux petits épargnants : une assurance vie dès 300 €, des portefeuilles de fonds choisis par un comité, et une rémunération prélevée seulement quand vous gagnez de l’argent. Je n’ai pas de compte Mon Petit Placement : cet avis est analytique, construit à partir des tarifs, des performances et des conditions publiés par Mon Petit Placement, relevés le 2 octobre 2026, et de 40 avis clients lus sur Trustpilot. Voici ce que coûte vraiment ce modèle, et pour qui il a du sens.
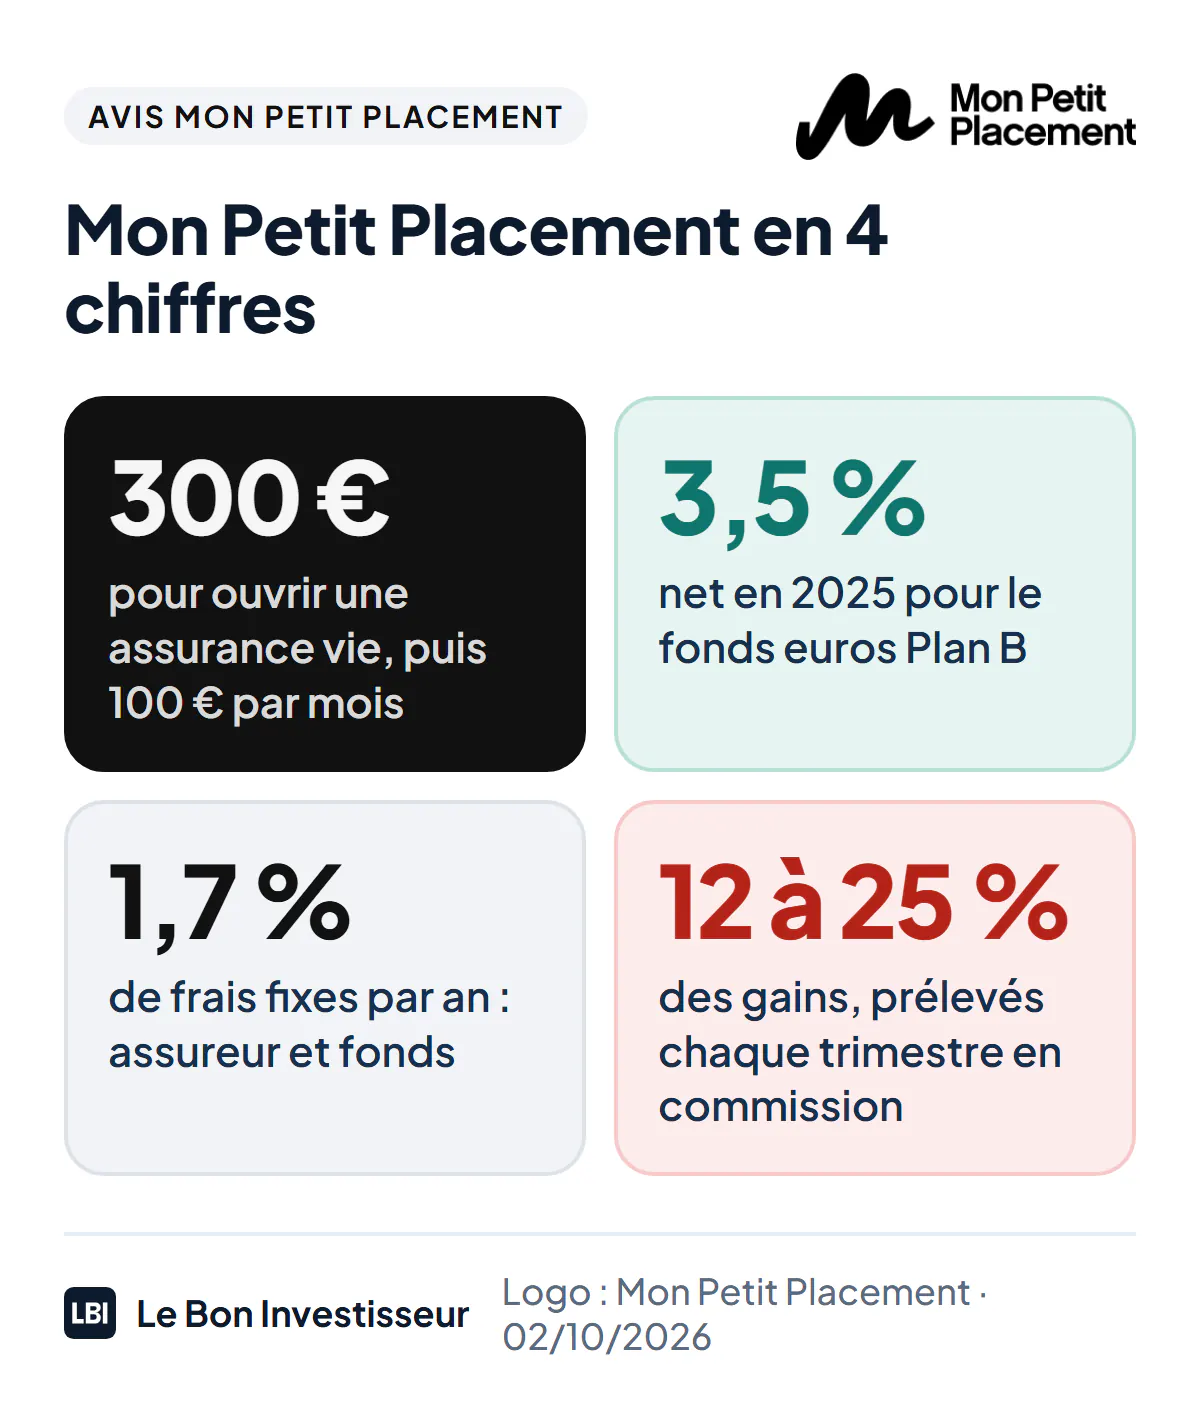
Mon Petit Placement en bref
| Critère | Note | Le point clé |
|---|---|---|
| Accessibilité | 5/5 | Dès 300 €, puis 100 € par mois, conseillers joignables |
| Fonds euros | 4,5/5 | Plan B à 3,5 % net en 2025, accessible à 100 % sans condition |
| Performances | 3,5/5 | +29,1 % à +39,5 % en cinq ans avant commission, -20 % en 2022 |
| Frais | 2/5 | Fonds actifs à 1,2 % en moyenne, plus une commission de 12 à 25 % des gains |
| Service et sorties | 3/5 | Équipe réactive, mais retraits et clôtures parfois difficiles |
| Note globale | 3,6/5 | Une bonne porte d’entrée et un très bon fonds euros, une gestion chère |
Ce qu’il faut retenir : Mon Petit Placement est l’une des façons les plus simples de commencer avec quelques centaines d’euros, et son fonds euros Plan B est excellent. Pour la partie investie en fonds, en revanche, l’addition des frais des fonds actifs et de la commission sur les gains en fait une gestion plus chère que Yomoni, Nalo ou Ramify.
Mon Petit Placement
3,6La gestion conseillée en fonds actifs dès 300 €, payée sur les gains
- Ouverture dès 300 €, puis 100 € par mois
- Fonds euros Plan B à 3,5 % net en 2025
- Pas de commission les trimestres sans gain
- Frais fixes
- 0,5 % (assureur) + environ 1,2 % (fonds)
- Commission
- sur les gains, chaque trimestre, dégressive
- Ticket d'entrée
- 300 €
Qui se cache derrière Mon Petit Placement ?
Mon Petit Placement est une SAS lyonnaise créée en 2017 par Thomas Perret, son président, passé par une banque d’investissement à New York. Son site a été lancé en 2019 avec l’assureur Apicil, puis La France Mutualiste a rejoint l’aventure, avant que Malakoff Humanis devienne son principal actionnaire en 2025. En 2024, une campagne de financement participatif a permis à des clients d’entrer au capital, pour plus de 4,2 millions d’euros.
Mon Petit Placement est immatriculé à l’ORIAS (numéro 17005501) comme courtier en assurance et intermédiaire en opérations de banque, avec une activité de conseil non indépendant : en plus de sa commission, il perçoit des rétrocessions des sociétés de gestion et des assureurs. Ce n’est ni un conseiller en investissements financiers comme Nalo ou Ramify, ni une société de gestion comme Yomoni.
Votre argent n’est pas chez Mon Petit Placement. Il est logé chez La France Mutualiste (contrat Mon Placement Vie et PER), Generali ou Apicil. En cas de défaillance d’un assureur, le Fonds de garantie des assurances de personnes couvre chaque assuré jusqu’à 70 000 €.
Les portefeuilles
Mon Petit Placement ne vend pas des ETF mais des portefeuilles de fonds actifs, sélectionnés par un comité qui se réunit chaque trimestre. Les principaux :
| Portefeuille | Ce qu’il contient | Rendement visé | Durée conseillée |
|---|---|---|---|
| Plan B | Fonds euros de La France Mutualiste | 3,5 % servi en 2025 | courte |
| Ambitieux | Fonds diversifiés (Clartan Valeurs, Ginjer Actifs 360, R-co Valor…) | environ 8 %/an | 4 à 5 ans |
| Intrépide | Fonds actions (Carmignac Emergents, Fidelity World, Piquemal Houghton…) | environ 12 %/an | 8 ans |
Rendements visés annoncés par Mon Petit Placement, non garantis. Composition au 2 octobre 2026.
S’y ajoutent des portefeuilles thématiques (environnement, technologie, santé, or, spatial…), un portefeuille immobilier et des produits structurés. Le choix d’une gestion active a un coût : les fonds sélectionnés prélèvent en moyenne 1,2 % par an, contre 0,2 à 0,3 % pour les ETF utilisés par Yomoni, Nalo ou Ramify (voir mon guide pour investir en ETF quand on débute).
Les frais : le vrai sujet
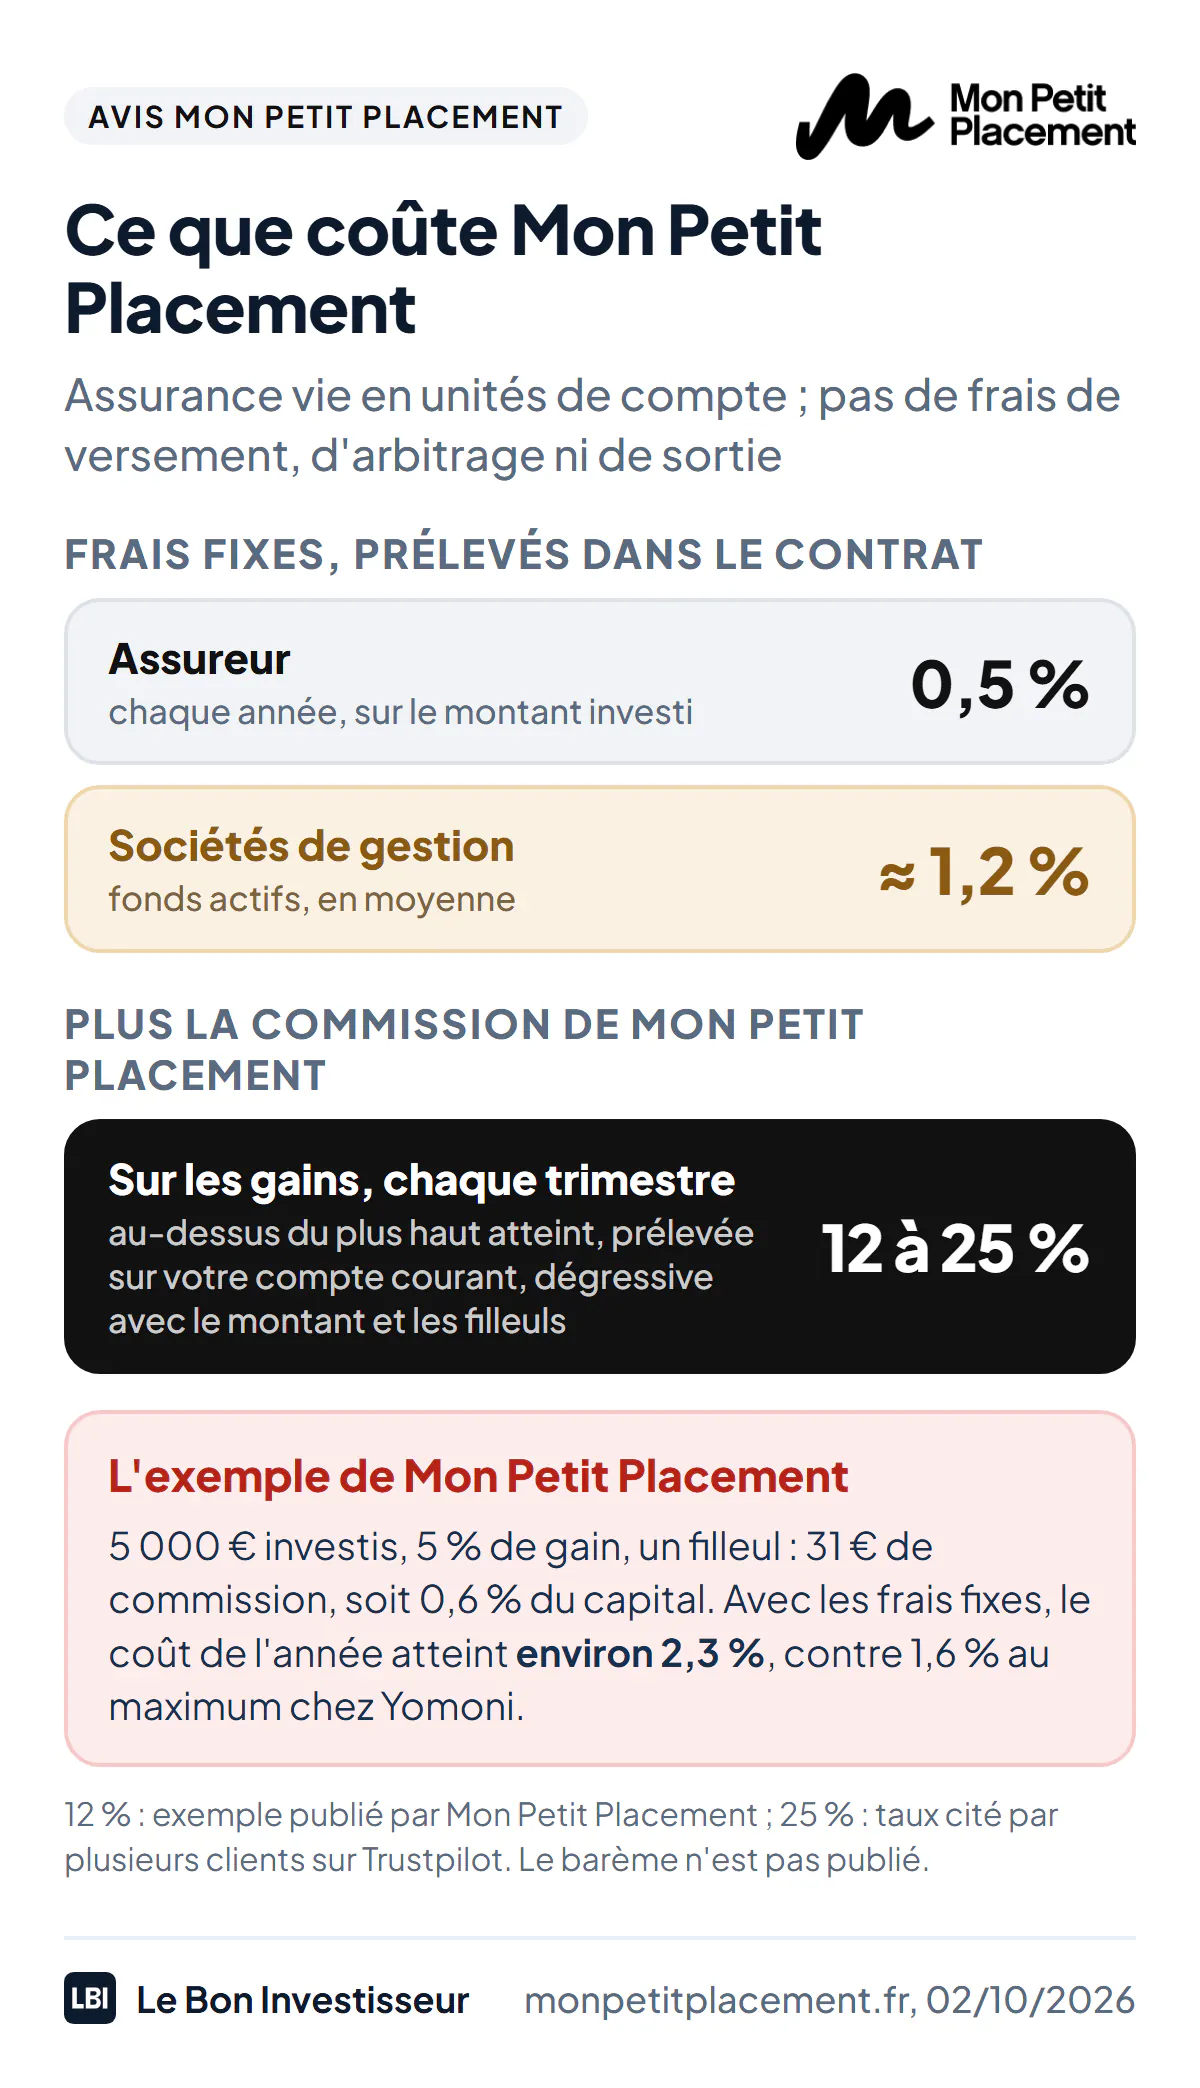
Le modèle se présente comme « aligné sur vos intérêts » : pas de frais de gestion pour Mon Petit Placement, seulement une commission quand votre placement progresse. Dans les faits, trois couches de frais s’additionnent :
- L’assureur : 0,5 % par an sur les unités de compte, 0,77 % ou 0,85 % sur le fonds euros selon l’assureur.
- Les sociétés de gestion : environ 1,2 % par an en moyenne pour les fonds actifs, prélevés dans leur valeur.
- La commission de Mon Petit Placement, prélevée chaque trimestre sur votre compte courant (et non dans le contrat), sur la plus-value latente, seulement si la valeur dépasse le plus haut déjà atteint.
Le taux de cette commission est dégressif avec le montant investi et le nombre de filleuls, mais le barème n’est pas publié : on ne le découvre qu’en simulation ou sur sa facture. L’exemple de Mon Petit Placement (5 000 € investis, 5 % de gain, un filleul) donne 31 €, soit environ 12 % du gain ; plusieurs clients citent 15 % ou 25 % sur Trustpilot.
Sur cet exemple, le coût total de l’année atteint environ 2,3 % du capital : 1,7 % de frais fixes plus 0,6 % de commission. Une bonne année, avec 10 % de gain et une commission à 25 %, il dépasse 4 %. Par comparaison, Yomoni coûte 1,6 % par an au maximum, sans commission. Le système a un avantage réel, ne rien payer à Mon Petit Placement les années de baisse, mais les frais fixes de 1,7 % courent toujours.
Enfin, les portefeuilles Immobilier, Anti-inflation et Sérénité ont des frais d’entrée, et l’adhésion au PER coûte 25 € à l’ouverture.
Les performances : correctes, mais avant commission
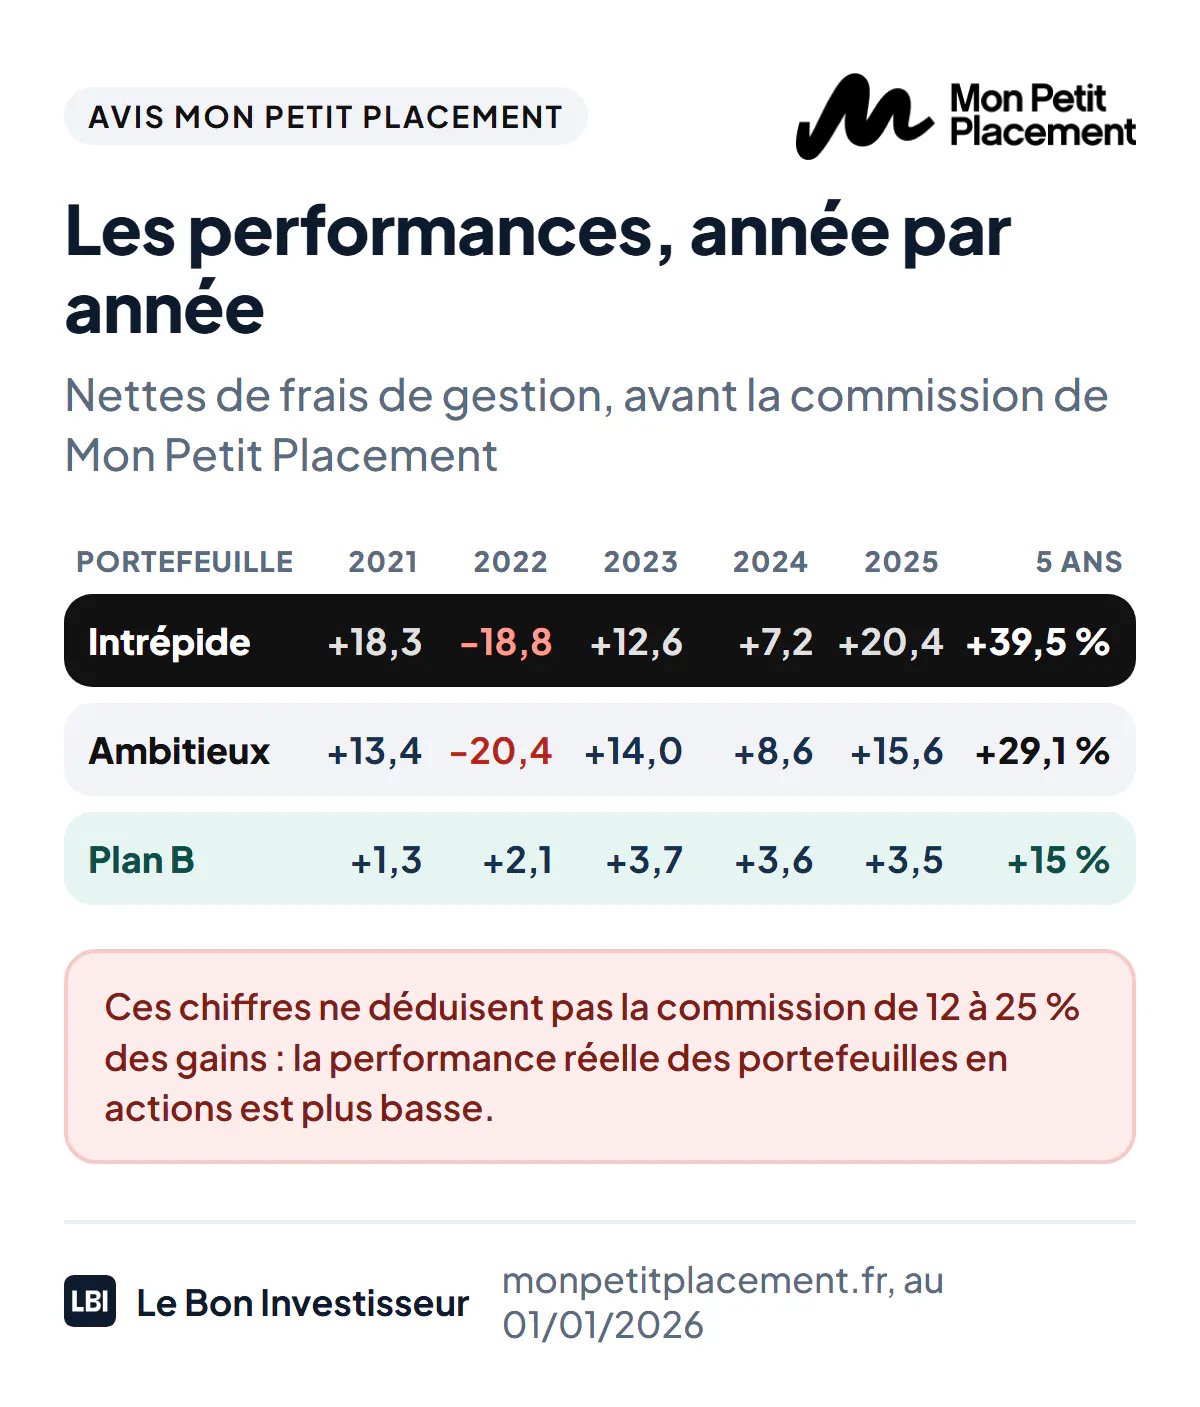
Mon Petit Placement publie les performances de ses portefeuilles modèles, calculées à partir des données Quantalys, nettes des frais de gestion mais avant sa propre commission :
| Portefeuille | 2022 | 2023 | 2024 | 2025 | 2021 à 2025 |
|---|---|---|---|---|---|
| Intrépide | -18,82 % | +12,6 % | +7,16 % | +20,41 % | +39,5 % |
| Ambitieux | -20,42 % | +14,01 % | +8,57 % | +15,58 % | +29,1 % |
| Plan B (fonds euros) | +2,11 % | +3,7 % | +3,6 % | +3,5 % | +15 % |
Cumuls 2021-2025 calculés à partir des rendements annuels publiés.
Trois constats :
- 2025 a été une bonne année pour les portefeuilles en fonds : +15,58 % pour Ambitieux, +20,41 % pour Intrépide, avant commission.
- 2022 a été très dure : -20,42 % pour Ambitieux, pourtant présenté comme le portefeuille intermédiaire. Plusieurs clients disent n’avoir presque rien gagné en trois ou quatre ans.
- Sur cinq ans, Ambitieux a pris +29,1 %, soit 5,2 % par an, et Intrépide +39,5 %, soit 6,9 % par an, avant la commission. Le fonds euros Plan B a fait +15 %, sans risque.
Le fonds euros Plan B : le point fort
Plan B a servi 3,5 % net de frais de gestion en 2025, après 3,6 % en 2024 et 3,7 % en 2023. C’est mieux que le meilleur fonds euros de Linxea en 2025 (3,26 %) et que Netissima (2,90 % à 3 % selon le contrat). Il est accessible à 100 % sans condition d’unités de compte, le capital est garanti hors frais de gestion, et il investit environ 17 % de ses actifs dans l’immobilier. Selon sa FAQ, Mon Petit Placement ne prélève pas de commission sur ce fonds.
Une précision : les rendements passés affichés sont ceux du fonds euros du contrat Actépargne2 de La France Mutualiste, le même assureur que le contrat Mon Placement Vie. Un bonus de +1,50 % a été proposé aux versements d’au moins 5 000 € faits avant le 30 juin 2026, avec 30 % d’unités de compte ; il n’est plus ouvert. Pour comparer avec les autres fonds euros : mon classement des meilleures assurances vie en fonds euros, et pour une épargne de précaution, mes placements sans risque.
Le PER Mon Petit Placement
Le PER, assuré par La France Mutualiste, s’ouvre lui aussi dès 300 €, avec 25 € de frais d’adhésion. Il propose trois profils en gestion à horizon : l’épargne est investie au départ dans les portefeuilles Ambitieux et Intrépide, avec une petite part de private equity, puis basculée progressivement vers le fonds euros Plan B à l’approche de la retraite (de 10 à 14 ans avant selon le profil). Les mêmes frais de fonds et la même commission s’appliquent. Pour comparer : mon classement des meilleurs PER et le guide du plan d’épargne retraite.
Ce qu’en disent les clients
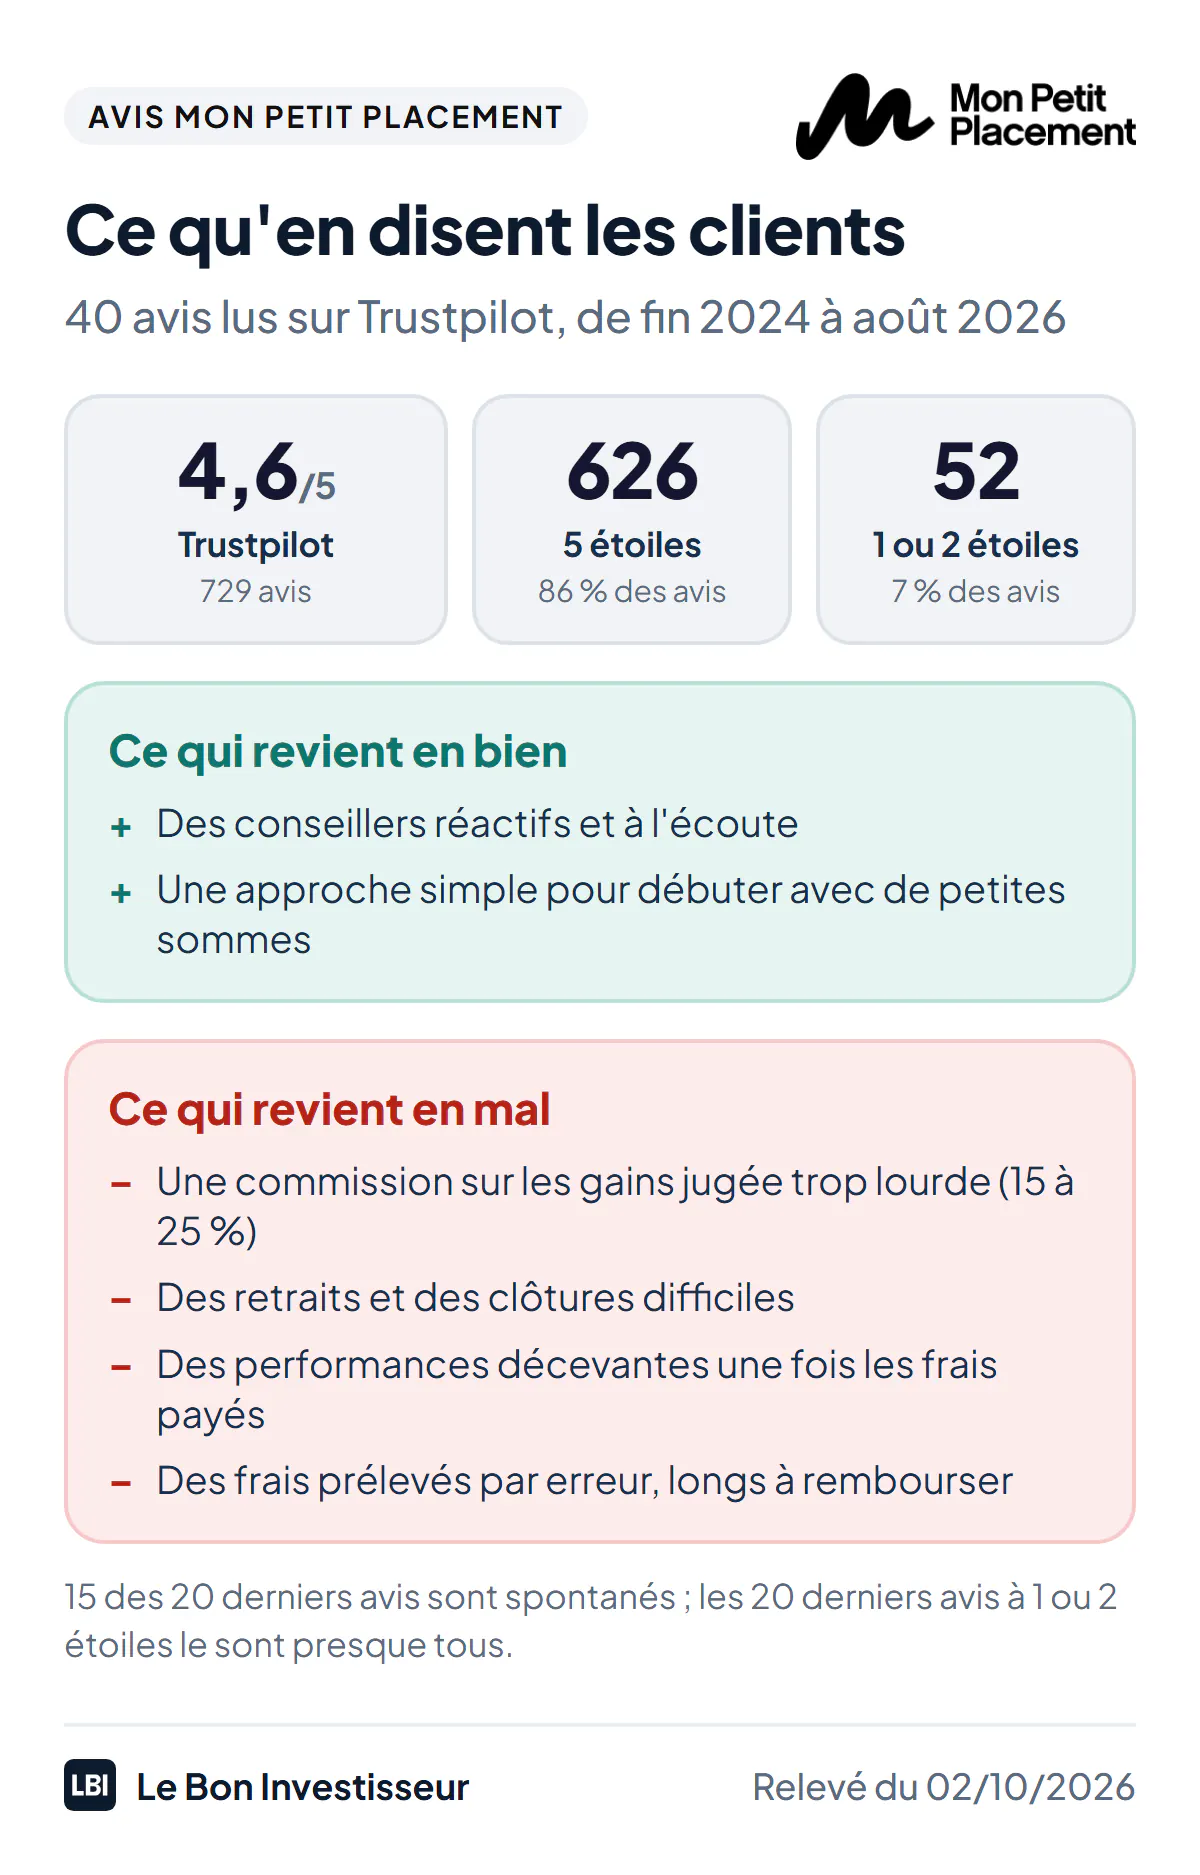
Sur Trustpilot, Mon Petit Placement affiche 4,6/5 sur 729 avis au 2 octobre 2026, dont 86 % à 5 étoiles. La plupart des avis récents sont spontanés (15 des 20 derniers).
Ce qui revient en bien : des conseillers réactifs et à l’écoute, et une approche simple qui rassure ceux qui n’avaient jamais investi.
Les 20 derniers avis à 1 ou 2 étoiles, de décembre 2024 à août 2026, presque tous spontanés, portent surtout sur :
- la commission sur les gains, découverte au premier prélèvement et jugée trop lourde, citée à 15 % ou 25 % (6 avis sur 20) ;
- des retraits ou des clôtures difficiles (4 avis) ;
- des performances décevantes une fois les frais payés (4 avis) ;
- des frais prélevés par erreur, y compris sur un versement pris pour un gain, longs à rembourser (3 avis).
Le constat rejoint l’analyse des frais : ce n’est pas le service qui déçoit, c’est ce qu’il reste une fois tout payé.
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| Ouverture dès 300 €, versements dès 100 € par mois | Fonds actifs à 1,2 % par an en moyenne |
| Fonds euros Plan B à 3,5 % en 2025, accessible à 100 % | Commission de 12 à 25 % des gains, barème non publié |
| Pas de commission les trimestres sans gain | Frais fixes d’environ 1,7 % par an, même en baisse |
| Conseillers réactifs, approche pédagogique | Conseil non indépendant, rétrocessions des fonds |
| Portefeuilles thématiques variés | Retraits et clôtures parfois difficiles |
Pour qui est fait Mon Petit Placement ?
Mon Petit Placement est fait pour vous si vous voulez commencer avec quelques centaines d’euros et être accompagné, ou si vous cherchez avant tout un fonds euros performant : Plan B, sans commission, est l’un des meilleurs de 2025.
Mon Petit Placement n’est pas fait pour vous si vous visez la performance à long terme sur la part investie en fonds : entre les fonds actifs et la commission, une gestion pilotée en ETF comme Yomoni, Nalo ou Ramify coûte nettement moins cher. Et si vous êtes prêt à choisir vous-même deux ou trois ETF, une assurance vie en ligne à frais bas fera encore mieux (voir mon avis sur Linxea).
Ouvrir un compte Mon Petit Placement
L’inscription se fait en ligne : un questionnaire, une proposition de portefeuilles, puis la signature du contrat avec l’assureur et d’une lettre de mission qui précise la commission de performance. Lisez-la avant de signer, c’est elle qui fixe ce que vous paierez. Il faut 300 € à l’ouverture et un mandat de prélèvement sur votre compte courant pour la commission.
Mon Petit Placement et les impôts
L’assurance vie suit la fiscalité habituelle, avec l’abattement après 8 ans (voir fiscalité de l’assurance vie), et le PER permet de déduire ses versements du revenu imposable dans la limite d’un plafond.
Mon Petit Placement
3,6La gestion conseillée en fonds actifs dès 300 €, payée sur les gains
- Ouverture dès 300 €, puis 100 € par mois
- Fonds euros Plan B à 3,5 % net en 2025
- Pas de commission les trimestres sans gain
- Frais fixes
- 0,5 % (assureur) + environ 1,2 % (fonds)
- Commission
- sur les gains, chaque trimestre, dégressive
- Ticket d'entrée
- 300 €