À retenir
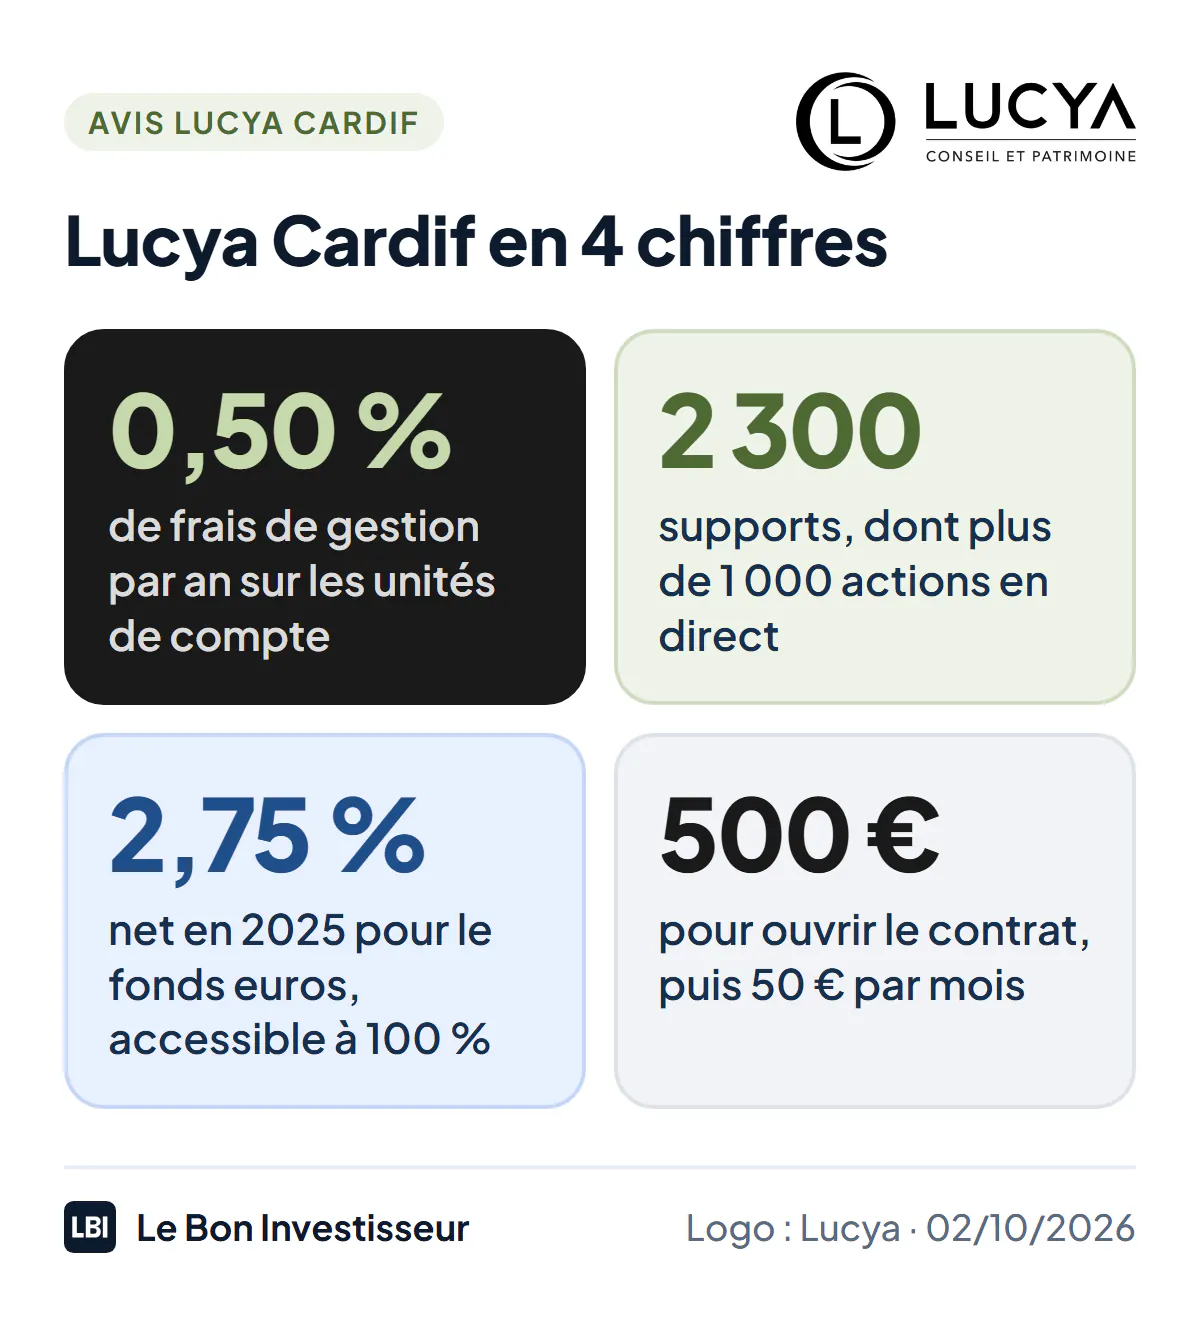
- Lucya Cardif est une assurance vie en ligne assurée par Cardif (BNP Paribas) et distribuée en exclusivité par le courtier Lucya (plateforme Assurancevie.com), qui revendique 170 000 clients.
- Ses frais sont bas : 0 % sur les versements, les arbitrages et les rachats, 0,50 % par an sur les unités de compte et 0,70 % sur le fonds euros.
- Son point fort est le choix : plus de 2 300 supports, dont plus de 1 000 actions en direct, et des options de sécurisation gratuites comme le stop-loss.
- Son fonds euros a servi 2,75 % net en 2025, accessible à 100 %, moins que les meilleurs contrats en ligne ; un bonus jusqu’à +2,50 % est proposé jusqu’au 31 décembre 2026 avec au moins 35 % d’unités de compte.
- Les clients saluent les conseillers, mais reprochent des opérations sur papier et des rachats lents, tous contrats Lucya confondus.
Lucya Cardif accumule les récompenses de la presse spécialisée, pour une raison simple : un catalogue de supports hors norme, à des frais de contrat bas. Je n’ai pas de contrat Lucya Cardif : cet avis est analytique, construit à partir des pages officielles du contrat et des conditions de ses offres, relevées le 2 octobre 2026, et de 37 avis clients lus sur Trustpilot. Voici ce que vaut ce contrat, et face à qui il faut le comparer.
Lucya Cardif en bref
| Critère | Note | Le point clé |
|---|---|---|
| Frais | 4,5/5 | 0 % sur versements, arbitrages et rachats, 0,50 % par an sur les unités de compte |
| Choix de supports | 5/5 | Plus de 2 300 supports, dont plus de 1 000 actions en direct |
| Options de gestion | 5/5 | Stop-loss, sécurisation des plus-values, arbitrages programmés, gratuits |
| Fonds euros | 3,5/5 | 2,75 % net en 2025, accessible à 100 %, mais en dessous des meilleurs |
| Service et opérations | 3/5 | Conseillers appréciés, mais formulaires papier et rachats lents |
| Note globale | 4,2/5 | Le contrat des investisseurs qui veulent un très large choix |
Ce qu’il faut retenir : Lucya Cardif vaut surtout par sa profondeur de gamme et ses options de gestion, au prix d’un contrat en ligne. Pour un épargnant qui cherche d’abord un fonds euros performant ou un portefeuille d’ETF bon marché, d’autres contrats font mieux.
Lucya Cardif
4,2Le contrat au catalogue le plus large pour investir au-delà du fonds euros
- Plus de 2 300 supports, dont 1 000 actions en direct
- 0 % de frais sur versements, arbitrages et rachats
- Options de sécurisation gratuites (stop-loss, plus-values)
- Frais de gestion UC
- 0,50 % par an
- Fonds euros 2025
- 2,75 % net (accessible à 100 %)
- Ticket d'entrée
- 500 €
Qui se cache derrière Lucya Cardif ?
L’assureur est Cardif Assurance Vie, la filiale d’assurance de BNP Paribas. Le distributeur est Lucya, une SAS parisienne au capital de 2,2 millions d’euros, courtier en assurance immatriculé à l’ORIAS (numéro 07 004 394), membre de la CNCEF et contrôlé par l’ACPR. Lucya Cardif est une exclusivité de Lucya, lancée en 2022-2023.
Lucya appartient à Lucya Group, fondé en 2001 par Édouard Michot, son président, à l’origine comme family office. Le groupe a lancé en 2010 le site Assurancevie.com, toujours sa plateforme de souscription, et a repris depuis les portefeuilles d’assurance vie d’Oney Bank puis, en 2025, de Carrefour Banque. Il revendique 170 000 clients, près de 6 milliards d’euros d’encours et plus de 100 collaborateurs.
Votre argent est chez Cardif, pas chez Lucya. En cas de défaillance de l’assureur, le Fonds de garantie des assurances de personnes couvre chaque assuré jusqu’à 70 000 €.
Les frais : bas, sauf sur les ETF
| Frais | Lucya Cardif |
|---|---|
| Versements, arbitrages, rachats | 0 % |
| Gestion des unités de compte | 0,50 %/an |
| Gestion du fonds général (fonds euros) | 0,70 %/an |
| Ordres sur ETF et actions | 0,10 % au maximum |
| Gestion déléguée | +0,25 %/an |
| Options de gestion | gratuites |
Frais du contrat sur lucya.com au 2 octobre 2026. Les supports immobiliers et de private equity ont leurs propres frais.
Avec 0,50 % par an sur les unités de compte, Lucya Cardif se place au niveau des contrats en ligne les moins chers, comme Linxea Spirit 2. La différence se joue sur les ordres : 0,10 % par achat ou vente d’ETF ou d’action, contre 0,06 % chez Linxea Spirit 2, un écart sensible si vous investissez souvent de petites sommes en ETF.
Les deux fonds euros
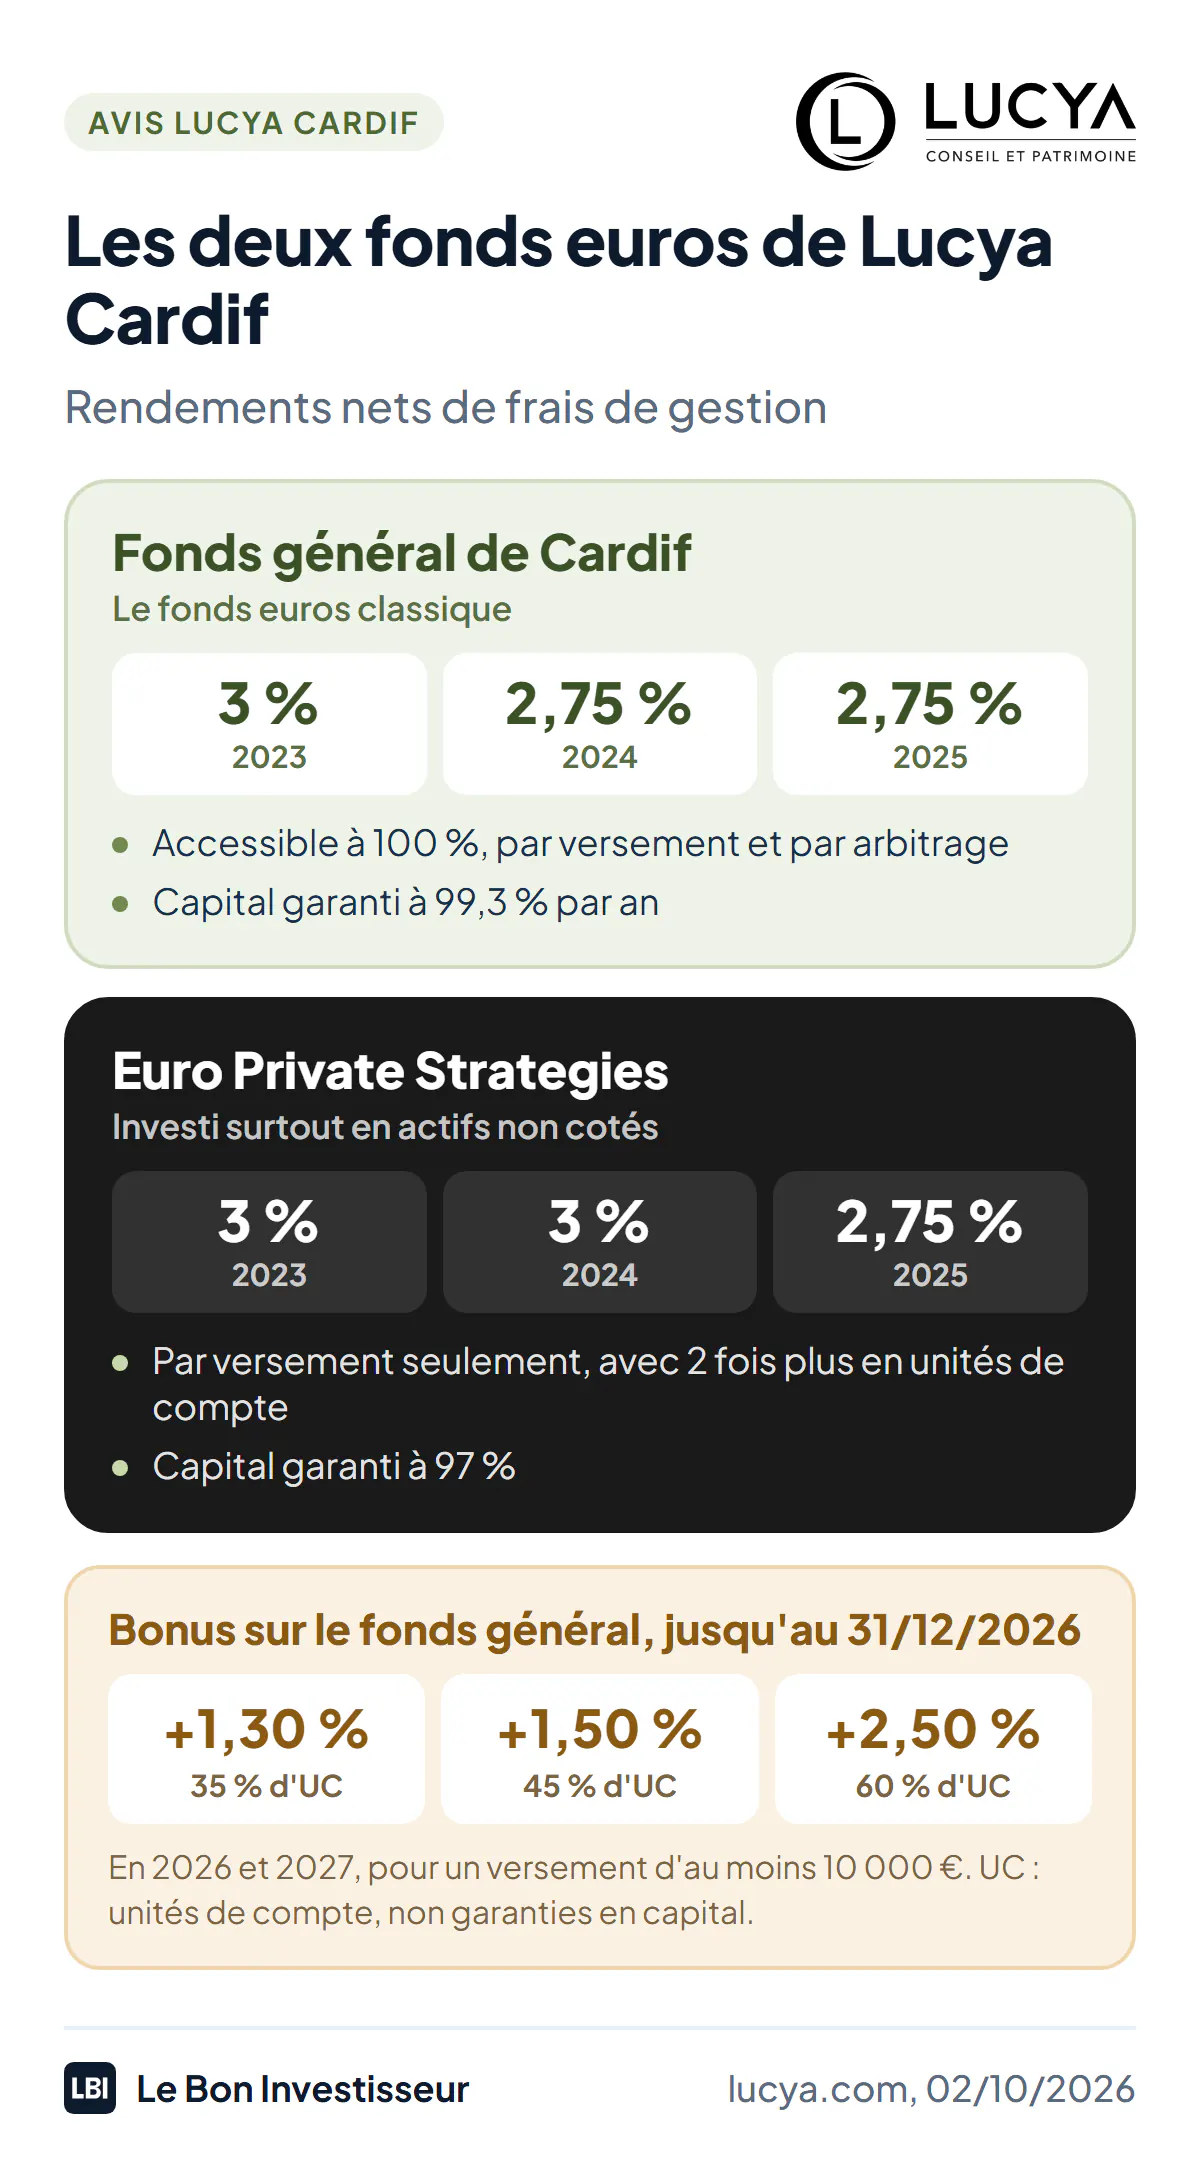
Le fonds général de Cardif a servi 2,75 % net en 2025 et en 2024, 3 % en 2023. Il est accessible à 100 %, par versement comme par arbitrage, et son capital est garanti à 99,3 % par an (la garantie est diminuée des frais de gestion). Le fonds Euro Private Strategies, investi surtout en actifs non cotés, a fait aussi bien en 2025 (2,75 %) et un peu mieux en 2024 (3 %), mais il n’est accessible que par versement, avec deux fois plus d’unités de compte, et ne garantit le capital qu’à 97 %.
C’est correct, sans plus : en 2025, Linxea Spirit 2 a servi jusqu’à 3,26 % et le fonds Plan B de Mon Petit Placement 3,5 %. Voyez mon classement des meilleures assurances vie en fonds euros.
Le bonus en cours relève nettement ce rendement, sous conditions. Du 8 septembre au 31 décembre 2026, pour un versement d’au moins 10 000 €, Lucya ajoute au fonds général en 2026 et 2027 :
| Part du versement en unités de compte | Bonus sur le fonds général |
|---|---|
| 35 % au moins | +1,30 % |
| 45 % au moins | +1,50 % |
| 60 % au moins | +2,50 % |
Le bonus est perdu en cas de rachat total ou si la part d’unités de compte passe sous le seuil. C’est l’un des bonus les plus élevés du moment, mais le palier à +2,50 % suppose de placer 60 % du versement sur des supports à risque.
Les supports et la gestion
Le catalogue est le point fort du contrat : plus de 2 300 supports, dont près de 1 000 fonds (OPCVM), plus de 1 000 actions en direct, plus de 50 ETF couvrant les grands indices, des fonds de private equity et des supports immobiliers ouverts par fenêtres, et des produits structurés ponctuels. Pour un investisseur qui veut composer son portefeuille ligne par ligne, c’est l’un des contrats les plus complets du marché. Pour l’immobilier et le private equity en assurance vie, voyez mon comparatif SCPI, fonds euros et private equity.
Les options de gestion sont gratuites : arbitrage progressif (investir petit à petit), sécurisation automatique des plus-values, répartition constante, stop-loss absolu et relatif pour limiter les pertes.
Pour déléguer, la gestion déléguée conseillée par Lucya s’ouvre dès 1 000 €, sur trois orientations (modérée, équilibrée, dynamique), pour 0,25 % par an de plus. Elle se combine avec la gestion libre dans le même contrat. Selon Lucya, le profil modéré a rapporté 8,34 % par an de juin 2023 à mai 2026, net des frais du contrat ; c’est une période courte et favorable aux marchés. Pour une gestion pilotée plus transparente, voyez mon avis sur Yomoni.
Lucya Cardif, Linxea Spirit 2 ou Lucya CNP ?
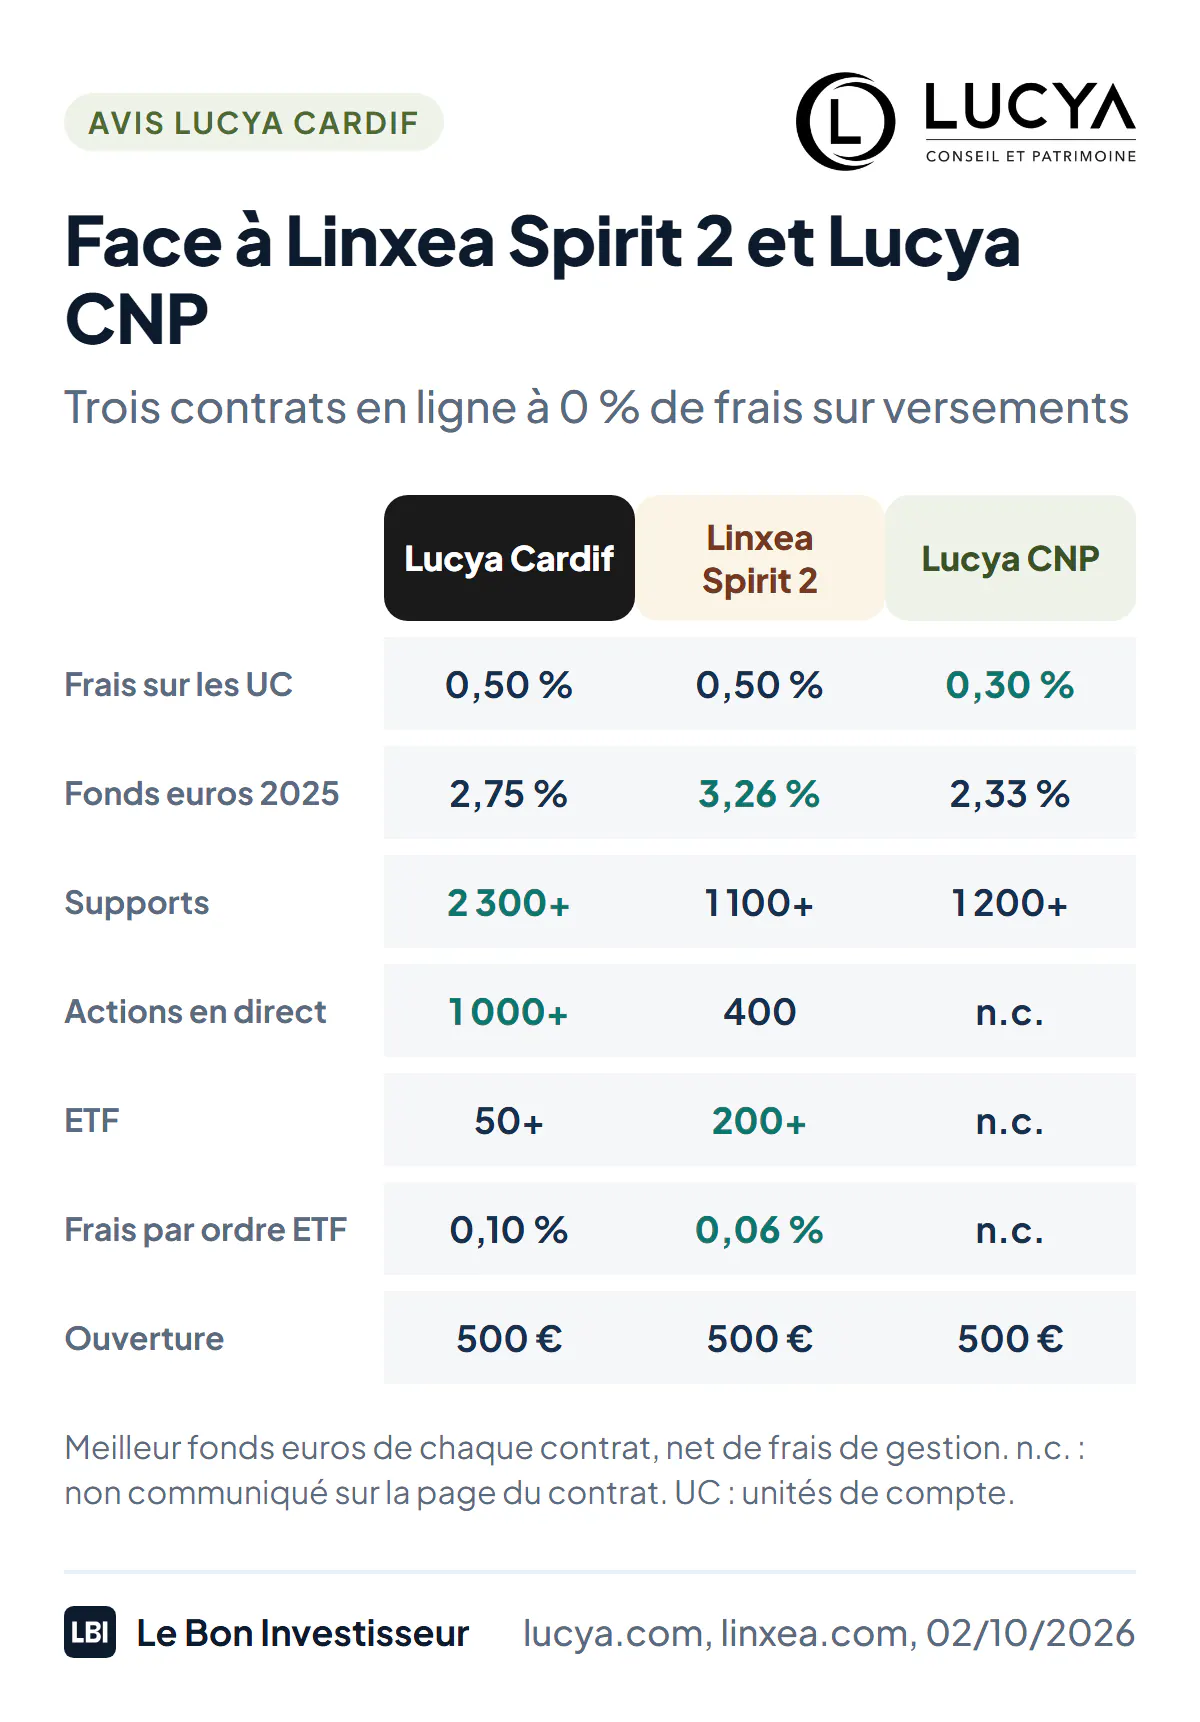
- Pour un portefeuille d’ETF et un bon fonds euros, Linxea Spirit 2 est plus adapté : plus de 200 ETF, des ordres à 0,06 % et un fonds euros jusqu’à 3,26 % en 2025 (voir mon avis sur Linxea).
- Pour un portefeuille d’actions, de fonds variés et des options de sécurisation, Lucya Cardif l’emporte.
- Pour les frais les plus bas sur les unités de compte, Lucya propose depuis 2026 un autre contrat, Lucya CNP, à 0,30 % par an, mais son fonds euros n’a servi que 2,33 % en 2025.
Rien n’empêche d’en détenir deux, chez deux assureurs différents, ce qui double aussi la couverture du fonds de garantie.
Les autres contrats Lucya
Lucya distribue aussi un PER Lucya Cardif et un contrat de capitalisation Lucya Cardif, sur le même modèle, ainsi que des contrats assurés par CNP, Abeille, Suravenir et AXA (dont les anciens contrats de Carrefour Banque). Pour choisir un PER, voyez mon classement des meilleurs PER et mon guide PER ou assurance vie.
Ce qu’en disent les clients
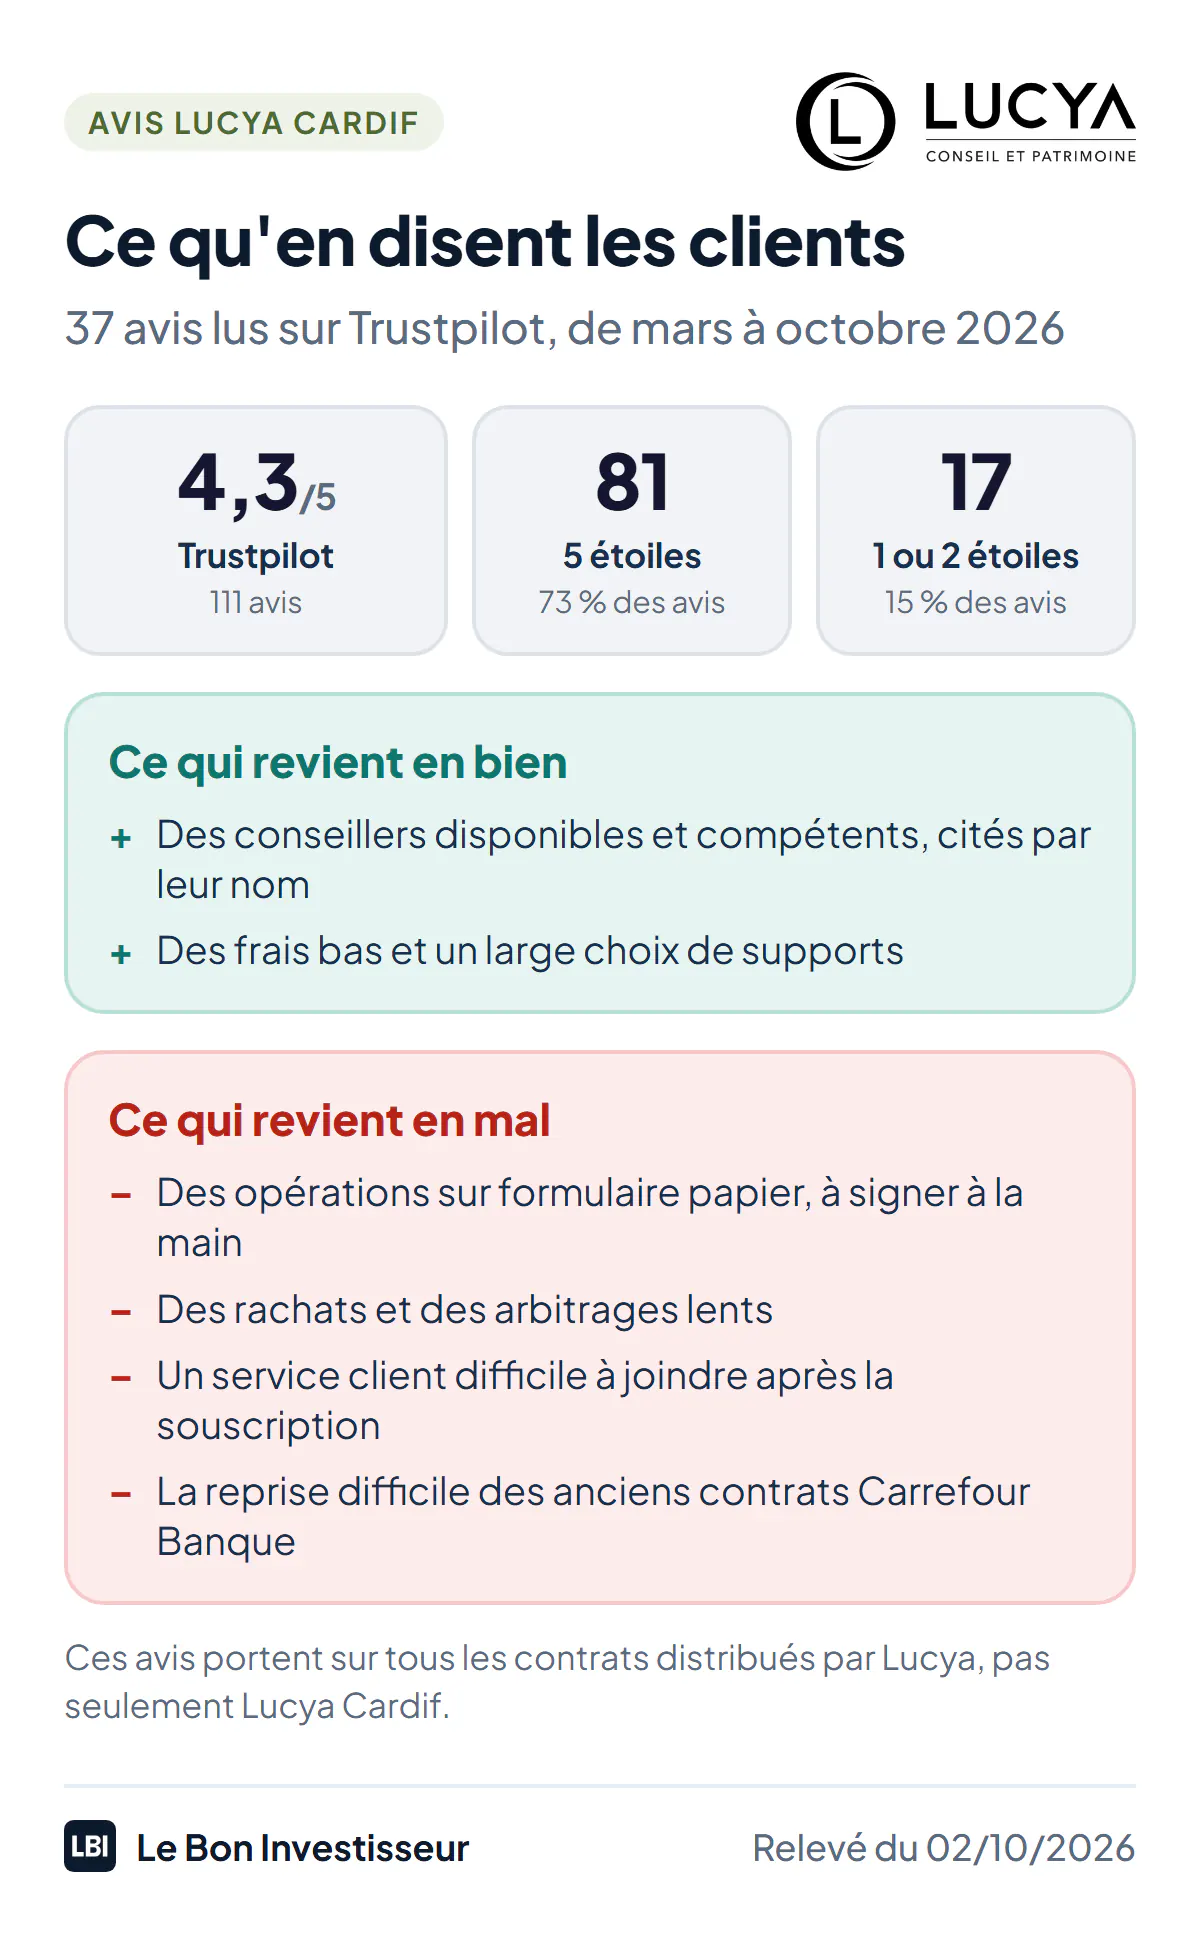
Sur Trustpilot, Lucya affiche 4,3/5 sur 111 avis au 2 octobre 2026. Ces avis concernent tous ses contrats, pas seulement Lucya Cardif, et presque tous les avis récents sont spontanés.
Ce qui revient en bien : des conseillers disponibles et compétents, souvent cités par leur nom, des frais bas et un large choix de supports.
Les 17 avis à 1 ou 2 étoiles, de mars à septembre 2026, portent surtout sur la gestion après la souscription :
- un service client difficile à joindre, des réclamations sans réponse (7 avis) ;
- des opérations sur formulaire papier, à imprimer et signer à la main, y compris pour un contrat présenté comme numérique (5 avis) ;
- des rachats et des arbitrages lents (4 avis) ;
- la reprise des anciens contrats Carrefour Banque, avec des accès bloqués pendant la migration (3 avis).
Plusieurs de ces avis visent d’autres contrats que Lucya Cardif (Lucya CNP, Lucya Abeille, les contrats repris de Carrefour Banque). Ils décrivent néanmoins le même service de gestion, celui du courtier.
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| Plus de 2 300 supports, dont plus de 1 000 actions en direct | Fonds euros à 2,75 % en 2025, en dessous des meilleurs |
| 0 % sur versements, arbitrages et rachats, 0,50 % par an sur les UC | Ordres ETF et actions à 0,10 %, seulement 50 ETF |
| Options de sécurisation gratuites (stop-loss, plus-values) | Opérations parfois sur formulaire papier |
| Bonus jusqu’à +2,50 % sur le fonds euros en 2026 et 2027 | Bonus réservé aux versements d’au moins 10 000 € avec 35 % d’UC |
| Assureur solide (Cardif, BNP Paribas) | Service client inégal après la souscription |
Pour qui est fait Lucya Cardif ?
Lucya Cardif est fait pour vous si vous voulez gérer vous-même un portefeuille varié, avec des actions en direct, des fonds actifs, de l’immobilier ou du private equity, et des outils de sécurisation automatiques. C’est aussi une bonne deuxième assurance vie, chez un assureur différent de votre premier contrat, surtout si vous profitez du bonus avant le 31 décembre 2026.
Lucya Cardif n’est pas fait pour vous si vous cherchez avant tout le meilleur fonds euros, ou un portefeuille d’ETF à moindre coût : Linxea Spirit 2 fait mieux sur ces deux points. Ni si vous attendez une gestion entièrement numérique, sans formulaire papier.
Ouvrir un contrat Lucya Cardif
La souscription se fait en ligne, avec envoi des justificatifs et signature électronique : pièce d’identité, justificatif de domicile, RIB. Il faut 500 € à l’ouverture (hors gestion déléguée et actions en direct), puis des versements programmés dès 50 € par mois. Les conseillers répondent par téléphone du lundi au vendredi, de 9 h à 18 h 30.
Lucya Cardif et les impôts
Lucya Cardif suit la fiscalité de toute assurance vie : seuls les gains retirés sont imposés, avec un abattement annuel après 8 ans (voir fiscalité de l’assurance vie), et un cadre avantageux pour transmettre (voir assurance vie et succession). Les arbitrages entre supports, y compris sur les actions en direct, ne déclenchent aucun impôt tant que l’argent reste dans le contrat.
Lucya Cardif
4,2Le contrat au catalogue le plus large pour investir au-delà du fonds euros
- Plus de 2 300 supports, dont 1 000 actions en direct
- 0 % de frais sur versements, arbitrages et rachats
- Options de sécurisation gratuites (stop-loss, plus-values)
- Frais de gestion UC
- 0,50 % par an
- Fonds euros 2025
- 2,75 % net (accessible à 100 %)
- Ticket d'entrée
- 500 €