À retenir
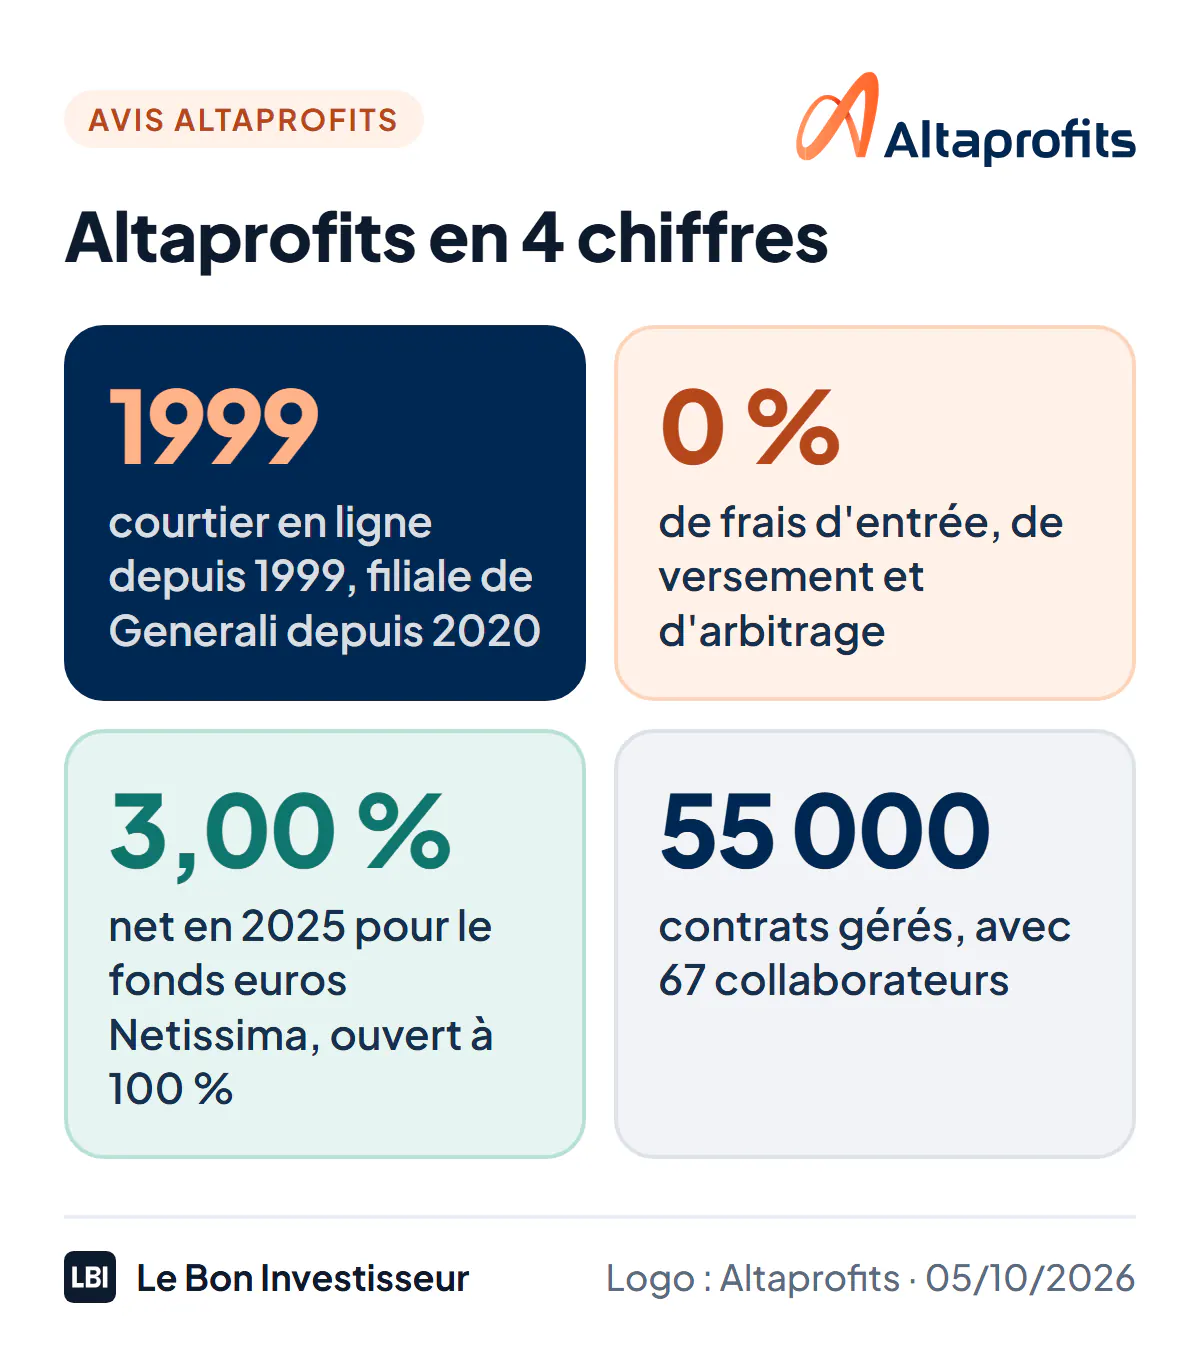
- Altaprofits est un courtier en assurance vie en ligne créé en 1999, filiale à 100 % de Generali France depuis 2020 : il distribue des contrats assurés par Generali, Suravenir et Swiss Life, et gère 55 000 contrats.
- Ses frais sont bas : 0 % à l’entrée, sur les versements et les arbitrages, et 0,60 % par an sur les unités de compte d’Altaprofits Vie (0,45 % au-delà de 300 000 € d’encours).
- Le fonds euros Netissima a servi 3,00 % net en 2025, accessible à 100 % ; jusqu’au 31 décembre 2026, un bonus de +1,50 % pour 2026 et 2027 s’y ajoute avec 30 % d’unités de compte.
- Depuis le 1er juillet 2026, les 83 ETF d’Altaprofits Vie n’ont plus de frais supplémentaires ; Titres@Vie donne accès à 149 actions en direct.
- Les clients saluent des conseillers joignables et précis, mais un quart des avis Trustpilot sont à 1 ou 2 étoiles : rachats lents, procédures papier, demandes qui se perdent entre courtier et assureur.
Altaprofits revendique le premier contrat d’assurance vie en ligne sans frais d’entrée, de versement ni d’arbitrage, lancé en 2000 avec Generali. Vingt-six ans plus tard, le courtier appartient à Generali et vend toujours ce contrat, devenu son produit phare. Je n’ai pas de contrat Altaprofits : cet avis est analytique, construit à partir des pages officielles d’Altaprofits et des conditions de ses offres, relevées le 5 octobre 2026, et de 40 avis clients récents lus sur Trustpilot. Voici ce que valent ses contrats, et pour qui.
Altaprofits en bref
| Critère | Note | Le point clé |
|---|---|---|
| Frais | 4,5/5 | 0 % à l’entrée, sur les versements et les arbitrages ; 0,60 % par an sur les unités de compte, 0,45 % au-delà de 300 000 € |
| Fonds euros | 4/5 | Netissima à 3,00 % net en 2025, accessible à 100 %, bonifié de 1,50 % avec 30 % d’unités de compte |
| Choix de supports | 4,5/5 | Près de 500 supports sur Altaprofits Vie, dont 83 ETF sans surcoût et 90 actions ; 149 actions sur Titres@Vie |
| Gestion pilotée | 4/5 | 12 profils conseillés par Lazard Frères Gestion et Generali Wealth Solutions, pour 0,30 % de plus par an |
| Service et opérations | 3/5 | Des conseillers appréciés, mais des rachats lents et des demandes qui se perdent entre courtier et assureur |
| Note globale | 4/5 | Un contrat Generali complet et bon marché, plombé par la gestion des opérations |
Ce qu’il faut retenir : Altaprofits Vie reste l’un des contrats en ligne les plus complets, avec un bon fonds euros et, fait rare, des actions en direct. Le point faible est le même que chez la plupart des courtiers, en plus marqué : tout passe par l’assureur, et les dossiers qui sortent de l’ordinaire traînent.
Altaprofits
4,0Le pionnier de l'assurance vie en ligne, filiale de Generali, sans frais d'entrée
- 0 % de frais d'entrée, de versement et d'arbitrage
- Fonds euros Netissima à 3,00 % net en 2025, ouvert à 100 %
- Près de 500 supports, dont 83 ETF sans surcoût et 90 actions
- Assureurs
- Generali, Suravenir, Swiss Life
- Frais de gestion UC
- 0,45 % à 0,60 % par an
- Ticket d'entrée
- dès 100 € (Digital Vie Prime), 300 € (Altaprofits Vie)
Qui se cache derrière Altaprofits ?
Altaprofits est un courtier, pas un assureur. Il sélectionne des contrats, les distribue en ligne et conseille ses clients ; ce sont les assureurs qui gèrent l’argent : Generali Vie pour Altaprofits Vie et l’e-PER, Suravenir (Crédit Mutuel Arkéa) pour Digital Vie Prime, Swiss Life pour Titres@Vie.
La société est une SAS parisienne au capital de 11,9 millions d’euros, installée rue de Rome, immatriculée à l’ORIAS sous le numéro 11 063 754 comme courtier en assurance et conseiller en investissements financiers, adhérente de la CNCEF Assurance et soumise au contrôle de l’ACPR. Créée en 1999, elle appartient depuis janvier 2020 à 100 % à Generali France, tout en continuant à distribuer d’autres assureurs. Altaprofits revendique 55 000 contrats gérés et 67 collaborateurs ; son directeur général est Marc Peynet.
Un courtier qui n’est pas indépendant. Altaprofits le dit dans ses mentions légales : il conseille « de manière non indépendante » et se rémunère par des commissions que lui reversent les assureurs et les sociétés de gestion, prélevées sur les frais de gestion. C’est le modèle de tous les courtiers en ligne ; l’appartenance à Generali ajoute une raison de garder un œil critique sur ses recommandations.
Votre argent est-il protégé ? Il est logé chez l’assureur, pas chez Altaprofits, qui n’a pas le droit d’encaisser de fonds : vos versements vont directement à Generali, Suravenir ou Swiss Life. En cas de défaillance d’un assureur, le Fonds de garantie des assurances de personnes couvre chaque assuré jusqu’à 70 000 € par assureur, tous contrats confondus. Un contrat Generali et un contrat Suravenir doublent donc la couverture.
Les contrats Altaprofits
| Altaprofits Vie | Digital Vie Prime | Titres@Vie | |
|---|---|---|---|
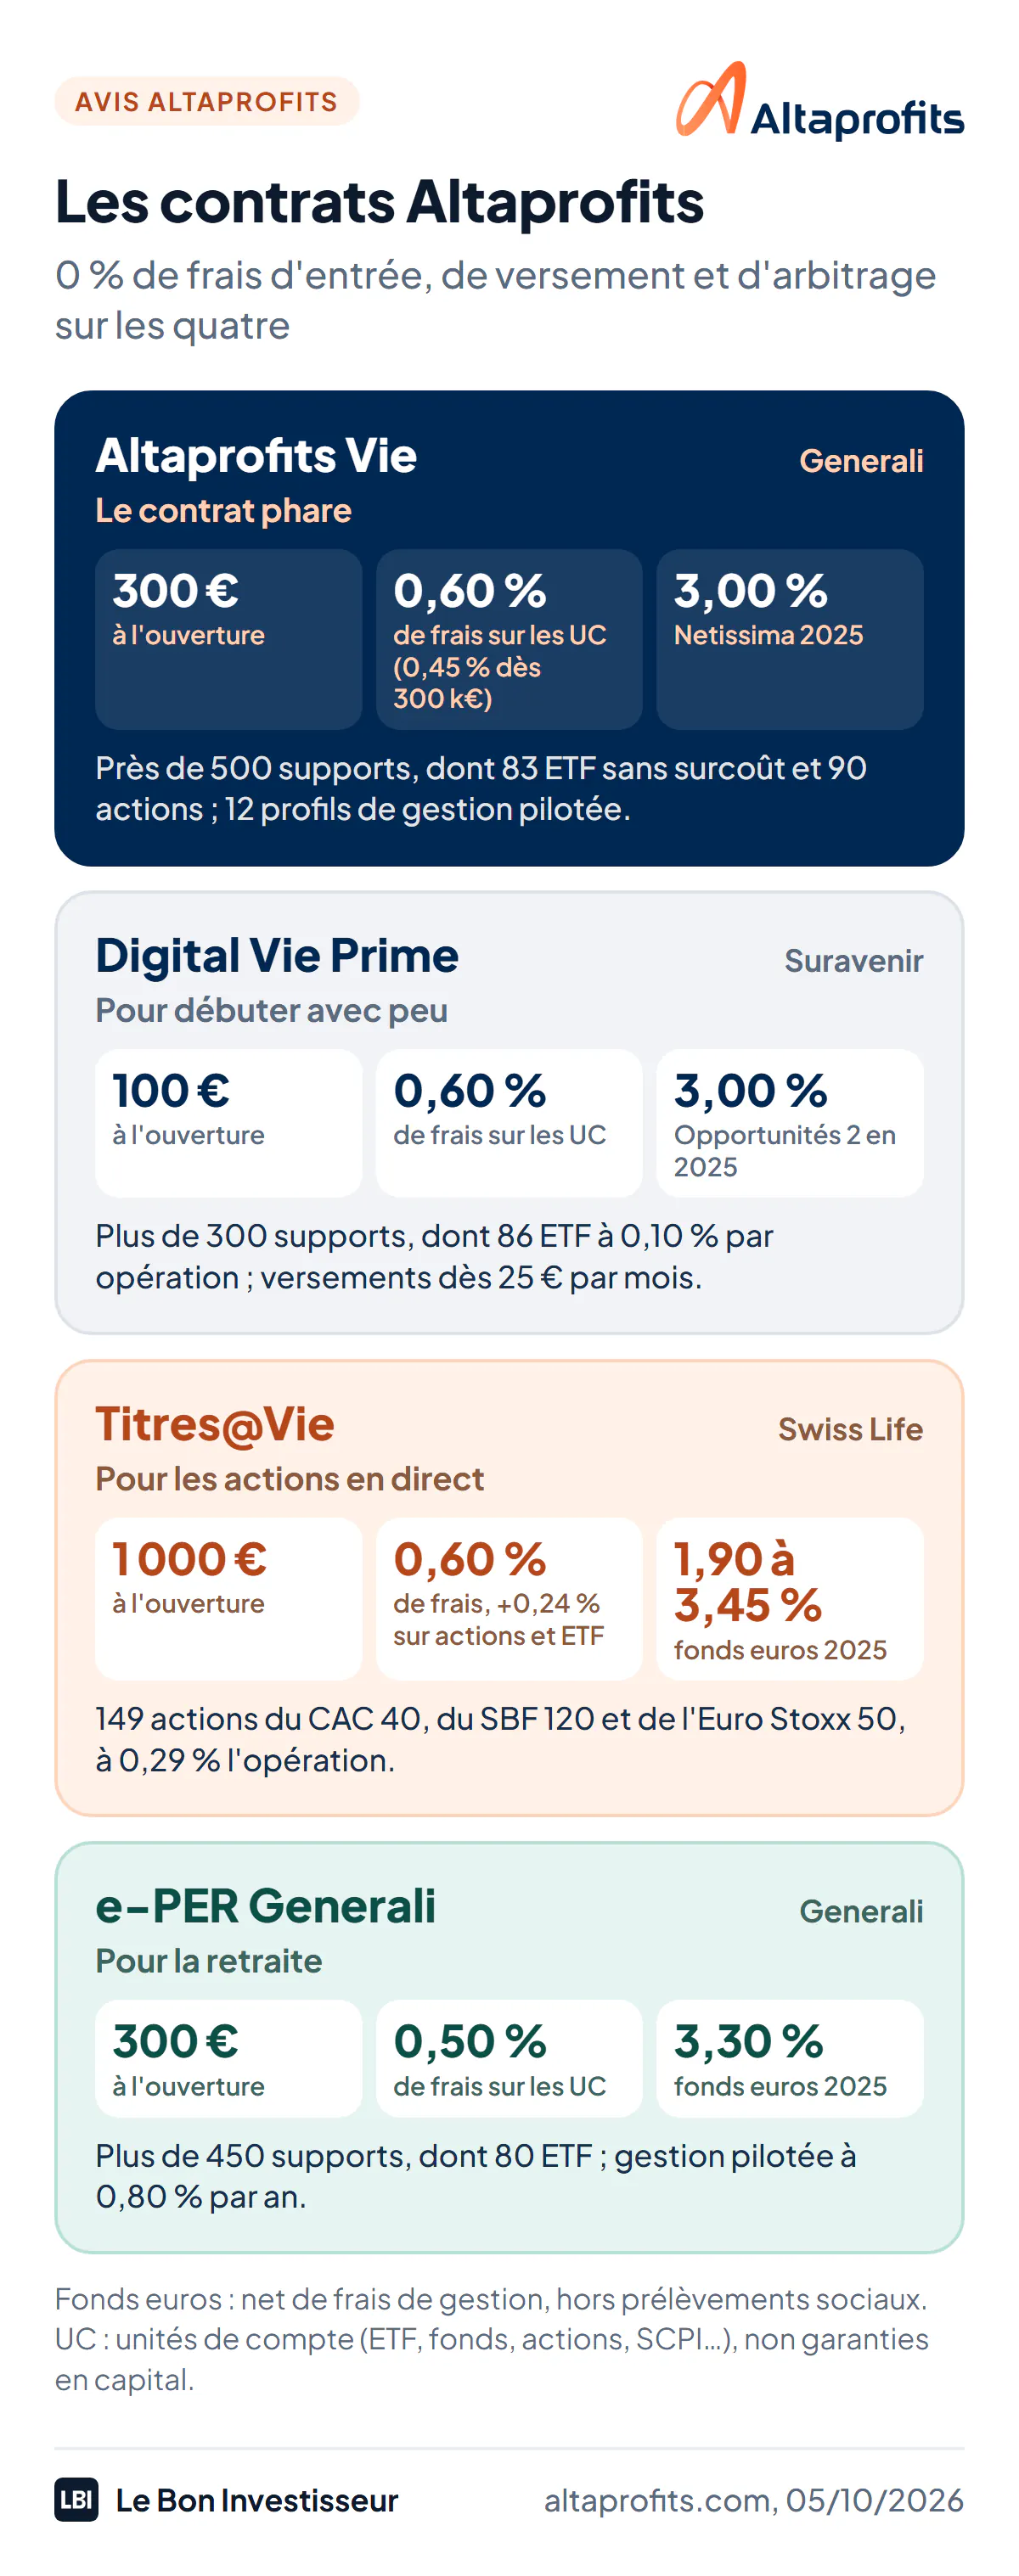
| Assureur | Generali | Suravenir | Swiss Life |
| Versement initial | 300 € | 100 € | 1 000 € |
| Versements programmés | dès 50 €/mois | dès 25 €/mois | dès 75 €/mois |
| Frais sur les unités de compte | 0,60 %/an (0,45 % dès 300 000 €) | 0,60 %/an | 0,60 %/an |
| Frais du fonds euros | 0,75 %/an | 0,60 %/an | 0,60 %/an |
| Supports | près de 500 | plus de 300 | plus de 400 |
| Dont ETF | 83, sans frais en plus | 86, à 0,10 % par opération | 28, à +0,24 %/an |
| Dont actions en direct | 90, à +0,10 %/an | aucune | 149, à +0,24 %/an |
Données des pages contrats de altaprofits.com au 5 octobre 2026 (nombre de supports au 27 janvier 2026).
Altaprofits distribue aussi un contrat luxembourgeois, Generali Espace Lux Vie, pour les gros patrimoines.
Quel contrat Altaprofits choisir ?
- Pour la plupart des épargnants : Altaprofits Vie. C’est le contrat le plus complet de la gamme, avec le fonds euros Netissima ouvert à 100 %, des ETF sans frais supplémentaires depuis le 1er juillet 2026 et 12 profils de gestion pilotée. Pour composer une poche ETF, voyez ma sélection des meilleurs ETF du moment et mon guide pour investir en ETF quand on débute.
- Pour débuter avec peu : Digital Vie Prime, dès 100 € à l’ouverture ou 25 € par mois, avec un fonds euros à 3,00 % en 2025. Ses ETF coûtent 0,10 % à chaque opération.
- Pour acheter des actions en direct : Titres@Vie, avec 149 actions du CAC 40, du SBF 120 et de l’Euro Stoxx 50, rares en assurance vie. Le fonds euros et les frais y sont moins favorables. Lucya Cardif fait mieux sur ce terrain, avec 1 000 actions en direct (voir mon avis sur Lucya Cardif).
Pour situer ces contrats face à ceux des autres distributeurs, voyez mon classement des meilleures assurances vie en fonds euros.
Les frais : bas, avec des nuances
Sur Altaprofits Vie, aucun frais n’est prélevé à l’entrée, sur les versements, sur les arbitrages ni à la sortie. Restent les frais de gestion annuels : 0,60 % sur les unités de compte tant que le contrat pèse moins de 300 000 €, 0,45 % au-delà, quelle que soit la part d’unités de compte. C’est dans la moyenne basse des contrats en ligne : Linxea Spirit 2, chez Spirica, descend à 0,50 % quel que soit l’encours (voir mon avis sur Linxea).
Quatre nuances à connaître :
- Les ETF n’ont plus de frais supplémentaires. Altaprofits Vie et l’e-PER ont supprimé leur supplément annuel sur les ETF le 1er juillet 2026. Il reste 0,10 % par an sur les actions en direct, dont la taxe sur les transactions financières (0,40 % du montant acheté) est ramenée à 0 % en 2026.
- Le fonds euros coûte 0,75 % par an sur Altaprofits Vie, contre 0,60 % sur les deux autres contrats. Le taux affiché est net de ces frais, c’est donc lui qu’il faut comparer.
- Titres@Vie est plus cher pour ce qu’il fait de mieux : 0,24 % par an de plus sur les actions et les ETF, et 0,29 % à chaque achat ou vente.
- Les fonds eux-mêmes (OPCVM, ETF, SCPI) prélèvent leurs propres frais dans leur valeur, comme dans tout contrat.
Les fonds euros : 3 % à 3,30 % en 2025
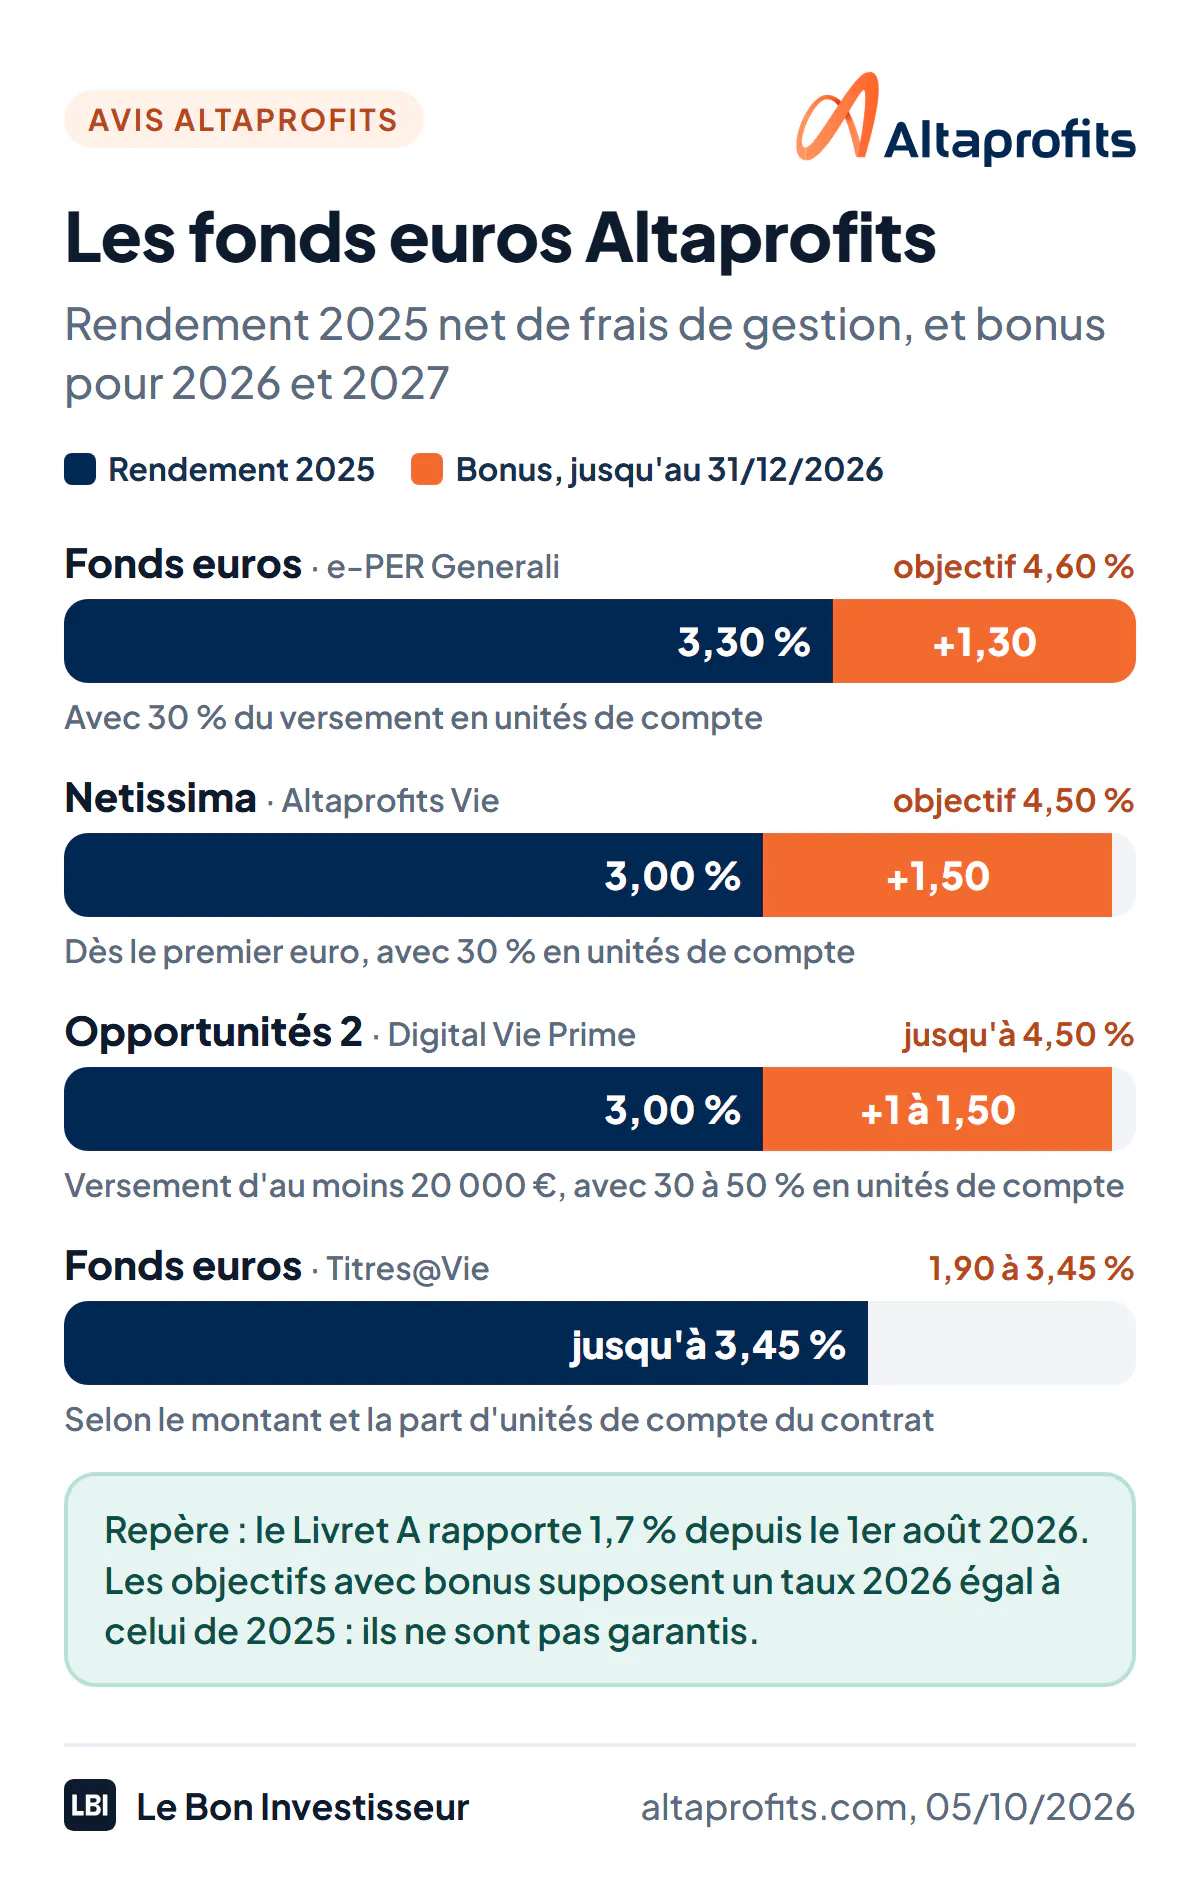
Le fonds euros Netissima de Generali a servi 3,00 % net en 2025, presque le double du Livret A (1,7 % depuis le 1er août 2026), et il accepte 100 % des versements sans unités de compte imposées. C’est le même fonds que celui de Linxea Vie et de Placement-direct Essentiel (voir mon avis sur Placement-direct) : à fonds identique, la différence se fait sur les frais et le service.
Les autres fonds euros de la gamme ont leurs conditions :
- Suravenir Opportunités 2 (Digital Vie Prime) a aussi servi 3,00 %, mais son capital n’est garanti qu’à 97 % : les conditions générales autorisent jusqu’à 3 % de frais de gestion par an, même si Altaprofits n’en prélève que 0,60 %.
- Le fonds euros de Titres@Vie a servi de 1,90 % à 3,45 % en 2025 : le taux monte avec le montant placé et la part d’unités de compte du contrat. Un contrat tout en fonds euros se contente du bas de la fourchette.
- Le fonds euros de l’e-PER Generali a servi 3,30 %, le meilleur taux de la gamme, mais dans un PER, dont l’argent reste bloqué jusqu’à la retraite.
Les bonus et l’offre de bienvenue, jusqu’au 31 décembre 2026
Altaprofits relaie trois bonus d’assureurs sur le fonds euros. Ils s’ajoutent au taux servi en 2026 et en 2027, sur la part versée pendant l’offre :
| Contrat (fonds euros) | Bonus | Conditions |
|---|---|---|
| Altaprofits Vie (Netissima) | +1,50 % net | Dès le premier euro et jusqu’à 500 000 €, avec au moins 30 % du versement en unités de compte, hors versements programmés et argent venu d’un autre contrat Generali |
| Digital Vie Prime (Opportunités 2) | +1 % ou +1,50 % net | Versement d’au moins 20 000 € depuis le 15 septembre 2026, avec 30 % ou 50 % en unités de compte |
| e-PER Generali | +1,30 % net | Versement ou transfert d’un autre PER, avec au moins 30 % en unités de compte |
Les objectifs affichés par Altaprofits (4,50 % et 4,60 %) supposent que l’assureur serve en 2026 le même taux qu’en 2025 : ils ne sont pas garantis. Et les unités de compte exigées portent un risque de perte : ces bonus ne doivent pas décider seuls d’un placement. Titres@Vie a aussi son bonus, jusqu’à 1,55 % en 2026, sous conditions.
L’offre de bienvenue vient en plus, pour un nouveau client qui ouvre Altaprofits Vie ou Altaprofits Capitalisation avec au moins 5 000 €, sans condition d’unités de compte :
| Versement initial | Bons d’achat |
|---|---|
| De 5 000 € à 10 000 € | 50 € |
| De 10 001 € à 20 000 € | 100 € |
| De 20 001 € à 30 000 € | 200 € |
| De 30 001 € à 100 000 € | 300 € |
| À partir de 100 001 € | 1 000 € |
Les bons d’achat Pluxee (plus de 2 000 enseignes) arrivent par e-mail dans les 12 semaines qui suivent la fin de l’opération, à condition de ne pas avoir renoncé au contrat ni fait de rachat. Sur l’e-PER Generali, l’offre va de 100 € à 300 € en bons d’achat à partir de 5 000 €. Les deux se cumulent avec le parrainage.
La gestion pilotée : du choix, chez deux gérants
Pour déléguer, Altaprofits Vie propose 12 profils de gestion pilotée, conseillés par Lazard Frères Gestion et Generali Wealth Solutions, pour 0,30 % de frais en plus par an (0,90 % au total sous 300 000 €, 0,75 % au-delà). Digital Vie Prime en propose quatre, dont deux en ETF gérés par Amundi (0,70 % de plus par an) et deux en fonds par Lazard (0,24 % de plus). Titres@Vie permet de mêler gestion libre et gestion pilotée dans le même contrat.
Le choix est large et Lazard Frères Gestion est un gérant reconnu, mais Generali Wealth Solutions appartient au même groupe qu’Altaprofits. Si déléguer est votre priorité, les gestionnaires spécialisés comme Ramify ou Yomoni méritent la comparaison (voir mon avis sur Ramify).
Les autres produits Altaprofits
- Deux PER : l’e-PER Generali (dès 300 €, 0,50 % de frais sur les unités de compte, 0,90 % sur le fonds euros, gestion pilotée à 0,80 %) et Titres@PER, chez Swiss Life. Je les compare aux autres dans mon classement des meilleurs PER ; le fonctionnement du plan d’épargne retraite est expliqué à part, et mon guide PER ou assurance vie aide à choisir l’enveloppe.
- Trois contrats de capitalisation (Altaprofits Capitalisation, Digital Capi Prime, Titres Capi), utiles pour une société ou pour transmettre de son vivant.
- Des SCPI en direct, du private equity, des FCPI et des FIP, pour diversifier au-delà de l’assurance vie (ce que valent SCPI et private equity face au fonds euros : mon comparatif).
Altaprofits Vie ou Linxea Vie ?
Les deux contrats sont assurés par Generali et donnent accès au même fonds euros, Netissima, à 3,00 % en 2025, ouvert à 100 % et bonifié de 1,50 % jusqu’au 31 décembre 2026 avec 30 % d’unités de compte. Ils coûtent tous les deux 0,60 % par an sur les unités de compte et ne prélèvent rien sur les ETF.
Ce qui les sépare :
- Altaprofits Vie propose 90 actions en direct, 12 profils de gestion pilotée, une offre de bienvenue jusqu’à 1 000 € et des frais réduits à 0,45 % au-delà de 300 000 €.
- Linxea Vie propose plus de supports (plus de 850, dont 140 ETF) et reverse 90 % des loyers de SCPI ; Linxea ouvre aussi l’accès à Spirit 2, à 0,50 % de frais et avec un fonds euros à 3,26 % en 2025.
Pour un gros contrat ou pour des actions en direct, Altaprofits Vie ; pour le plus large choix de fonds et d’ETF, Linxea.
Ce qu’en disent les clients
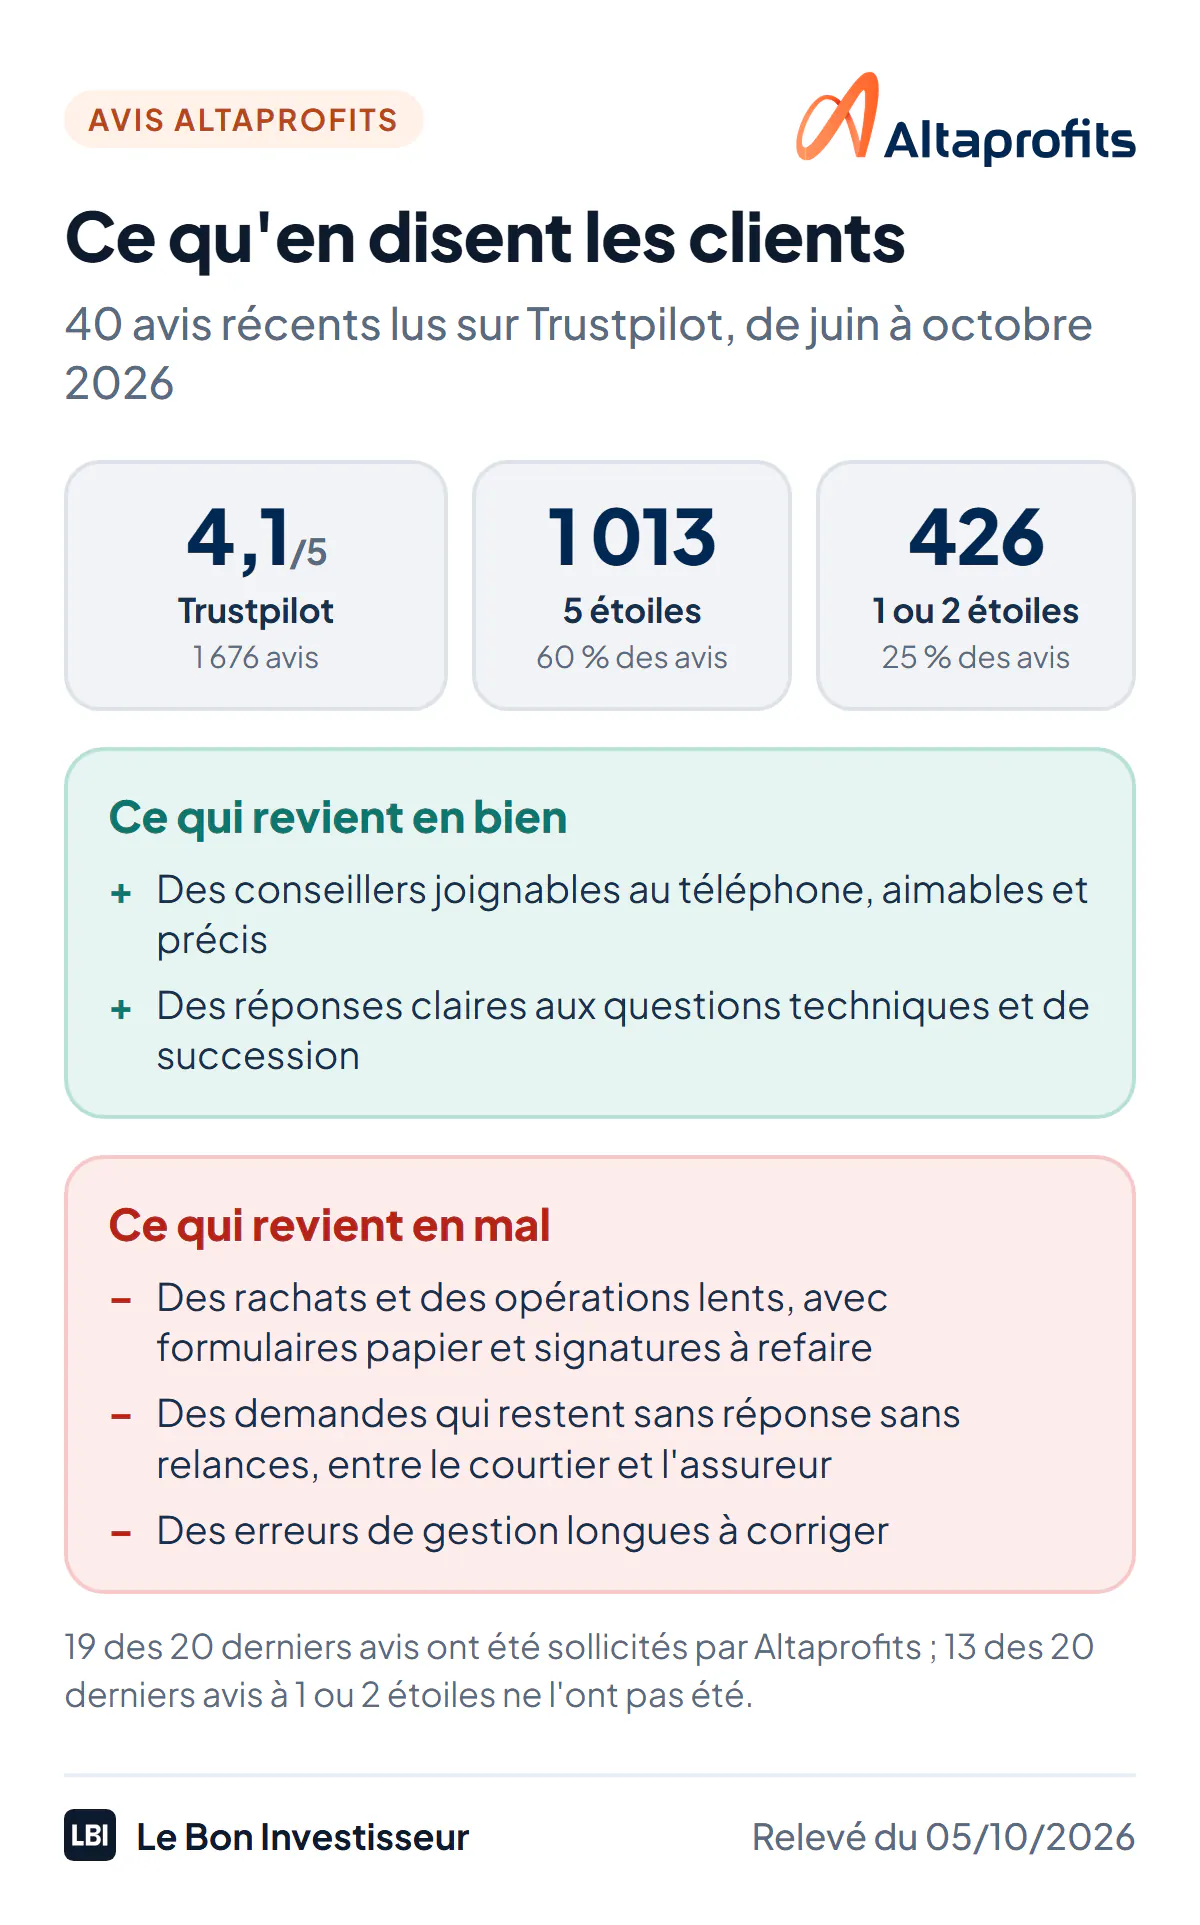
Sur Trustpilot, Altaprofits affiche 4,1/5 sur 1 676 avis au 5 octobre 2026. Un chiffre attire l’œil : un quart des avis sont à 1 ou 2 étoiles (426), contre moins d’un sur dix chez Linxea au 2 octobre 2026. Et la note récente est portée par les sollicitations : 19 des 20 derniers avis ont été demandés par Altaprofits, le plus souvent juste après un appel.
Ce qui revient en bien, c’est le contact téléphonique : des conseillers joignables, aimables et précis, y compris sur des questions techniques ou de succession.
Les reproches viennent surtout d’avis spontanés (13 des 20 derniers avis à 1 ou 2 étoiles, de juin à octobre 2026, soit 15 clients distincts) et portent sur la gestion des dossiers :
- des demandes qui restent sans réponse sans relances répétées, souvent coincées entre Altaprofits et l’assureur (7 clients) ;
- des rachats et des opérations lents : formulaires papier à renvoyer, signatures à refaire, appel exigé, jusqu’à plus d’un mois d’attente (5 clients) ;
- des erreurs de gestion longues à corriger (3 clients), dont un client de Titres@Vie qui attendait encore en septembre 2026 le remboursement de 881 € de frais prélevés à tort, promis par écrit en mai.
Ces lenteurs tiennent en partie au modèle : Altaprofits transmet, l’assureur exécute, et les contrôles contre le blanchiment s’imposent à tous. Mais elles reviennent plus souvent ici que chez Linxea, qui distribue pourtant aussi des contrats Generali. La loi laisse deux mois à l’assureur pour verser un rachat (article L132-21 du Code des assurances) : ne comptez pas sur votre assurance vie pour un besoin d’argent à quelques jours, et gardez une épargne de précaution sur un livret (voir mes placements sans risque).
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| 0 % de frais d’entrée, de versement, d’arbitrage et de sortie | Un quart des avis Trustpilot à 1 ou 2 étoiles |
| Fonds euros Netissima à 3,00 % en 2025, ouvert à 100 % | Rachats et opérations lents, procédures encore papier |
| 83 ETF sans frais supplémentaires depuis juillet 2026 | 0,75 % de frais par an sur le fonds euros d’Altaprofits Vie |
| Des actions en direct : 90 sur Altaprofits Vie, 149 sur Titres@Vie | Moins de supports que chez Linxea (près de 500 contre plus de 1 100 sur Spirit 2) |
| Offre de bienvenue jusqu’à 1 000 € et bonus de 1,50 % sur le fonds euros | Bonus réservés aux versements avec 30 % d’unités de compte |
| Plus de 25 ans d’existence, adossé à Generali | Courtier non indépendant, filiale de Generali |
Pour qui est fait Altaprofits ?
Altaprofits est fait pour vous si vous voulez un contrat complet sans frais d’entrée chez un grand assureur : un fonds euros solide ouvert à 100 %, des ETF sans surcoût, des actions en direct et une gestion pilotée si besoin. Il devient plus intéressant encore au-delà de 300 000 €, avec des frais réduits, et pour un premier versement important, avec l’offre de bienvenue.
Altaprofits n’est pas fait pour vous si vous attendez des opérations rapides et entièrement en ligne, si vous aurez besoin de votre argent à court terme, ou si vous cherchez le plus large catalogue d’ETF au plus bas prix.
Ouvrir un contrat Altaprofits
La souscription se fait entièrement en ligne, sur le site d’Altaprofits, en choisissant le contrat puis la répartition entre fonds euros et unités de compte. Prévoyez une pièce d’identité, un RIB et le versement minimum du contrat (de 100 € à 1 000 €). Les conseillers répondent par téléphone et peuvent rappeler sur rendez-vous.
Avant de signer, désignez vos bénéficiaires avec soin : c’est la clause bénéficiaire qui fait de l’assurance vie un outil de transmission (voir assurance vie et succession).
Altaprofits et les impôts
Un contrat Altaprofits suit la fiscalité de toute assurance vie : seuls les gains retirés sont imposés, et l’avantage fiscal démarre à 8 ans, d’où l’intérêt d’ouvrir tôt, même avec peu. Le détail des taux et de l’abattement est dans mon guide de la fiscalité de l’assurance vie.
Altaprofits
4,0Le pionnier de l'assurance vie en ligne, filiale de Generali, sans frais d'entrée
- 0 % de frais d'entrée, de versement et d'arbitrage
- Fonds euros Netissima à 3,00 % net en 2025, ouvert à 100 %
- Près de 500 supports, dont 83 ETF sans surcoût et 90 actions
- Assureurs
- Generali, Suravenir, Swiss Life
- Frais de gestion UC
- 0,45 % à 0,60 % par an
- Ticket d'entrée
- dès 100 € (Digital Vie Prime), 300 € (Altaprofits Vie)