À retenir
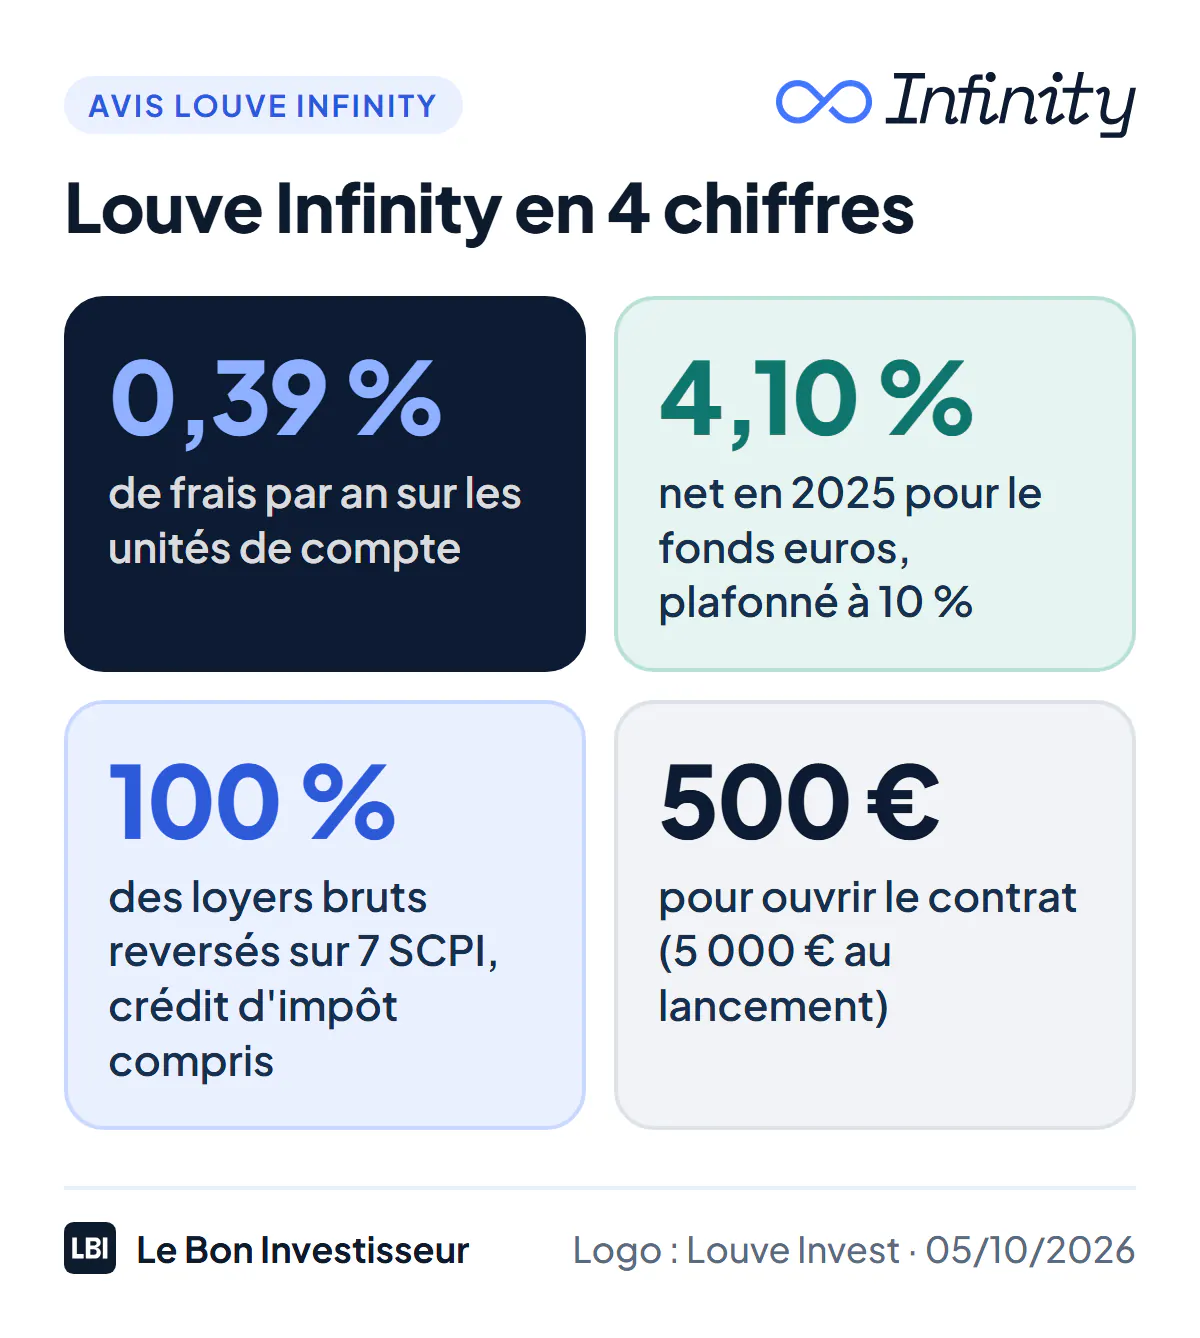
- Louve Infinity est l’assurance vie de Louve Invest, courtier en SCPI en ligne, assurée par Corum Life : 0 % de frais sur les versements, les arbitrages et les rachats, et 0,39 % par an sur les unités de compte.
- Son fonds euros, CORUM EuroLife, a servi 4,10 % net en 2025, mais il est plafonné à 10 % de chaque versement : ce n’est pas un contrat pour sécuriser son épargne.
- Le catalogue est court et assumé : 9 ETF (S&P 500, Nasdaq 100, MSCI World…), 7 SCPI et 5 fonds obligataires, dont une large part de produits Corum.
- Atout rare : les SCPI européennes y versent leurs loyers bruts, crédit d’impôt étranger compris (6,75 % au lieu de 5,27 % sur Épargne Pierre Europe en 2025, selon Louve Invest).
- Le contrat s’ouvre dès 500 € depuis peu (5 000 € au lancement). Les clients saluent l’interface et les frais, et regrettent le plafond du fonds euros et le peu de supports.
Louve Invest s’est fait un nom en vendant des SCPI en ligne avec du cashback. Son assurance vie, Louve Infinity, applique la même recette : peu de choix, des frais très bas et une interface soignée. Je n’ai pas de contrat Louve Infinity : cet avis est analytique, construit à partir des pages officielles de Louve Invest, de la notice d’information du contrat et de 35 avis clients lus sur Trustpilot, relevés le 5 octobre 2026. Voici ce qu’il vaut, et pour qui.
Louve Infinity en bref
| Critère | Note | Le point clé |
|---|---|---|
| Frais | 5/5 | 0 % sur les versements, les arbitrages et les rachats ; 0,39 % par an sur les unités de compte |
| Fonds euros | 3,5/5 | 4,10 % net en 2025, mais 10 % de chaque versement au plus |
| Choix de supports | 2,5/5 | 21 supports : 9 ETF, 7 SCPI, 5 fonds obligataires |
| SCPI | 4,5/5 | 100 % des loyers bruts reversés, crédit d’impôt compris, jusqu’à 55 % du contrat |
| Service et parcours | 4/5 | Une interface appréciée, un conseiller moins facile à joindre pour les cas particuliers |
| Note globale | 3,9/5 | Un contrat de niche, très bon marché pour investir en ETF et en SCPI, inadapté pour sécuriser |
Ce qu’il faut retenir : Louve Infinity n’est pas une assurance vie à tout faire. C’est un contrat d’investisseur, construit pour loger à bas coût une poche d’ETF et une poche de SCPI, avec un fonds euros d’appoint. Celui qui cherche à placer son épargne à l’abri doit regarder ailleurs.
Louve Infinity
3,9L'assurance vie à 0,39 % de frais, avec le fonds euros Corum à 4,10 %, plafonné à 10 %
- 0,39 % de frais par an sur les unités de compte, 0 % sur les versements et arbitrages
- Fonds euros CORUM EuroLife à 4,10 % net en 2025 (10 % du contrat au plus)
- 7 SCPI avec 100 % des loyers bruts reversés, crédit d'impôt compris
- Assureur
- Corum Life
- Supports
- 9 ETF, 7 SCPI, 5 fonds obligataires
- Ticket d'entrée
- 500 €
Qui se cache derrière Louve Infinity ?
Deux sociétés, deux rôles. Le contrat est assuré par Corum Life, la compagnie d’assurance vie du groupe Corum, gérant de SCPI : c’est elle qui détient l’argent et gère le fonds euros. Il est présenté par OPTIMA Capital, la société qui exploite la marque Louve Invest, courtier en assurance immatriculé à l’ORIAS sous le numéro 21000042 et supervisé par l’ACPR.
Louve Invest a été fondée par Clément Renault, ingénieur de l’École des Ponts passé par Stanford, avec le soutien de fonds de capital-risque. Elle revendique, depuis 2020, plus de 16 500 clients et plus de 591 millions d’euros investis, surtout en SCPI, qu’elle vend en direct avec un cashback allant jusqu’à 5 % du montant investi.
Une conséquence à connaître : l’assureur est aussi un gérant de SCPI et de fonds. Trois des sept SCPI du contrat, trois de ses cinq fonds obligataires et le fonds euros sont des produits Corum, et les formules de gestion profilée y font une large place. Ce n’est pas un défaut en soi, mais le catalogue n’est pas neutre.
Votre argent est-il protégé ? Il est logé chez Corum Life, pas chez Louve Invest. En cas de défaillance de l’assureur, le Fonds de garantie des assurances de personnes couvre chaque assuré jusqu’à 70 000 € par assureur, tous contrats confondus.
Les frais : parmi les plus bas du marché
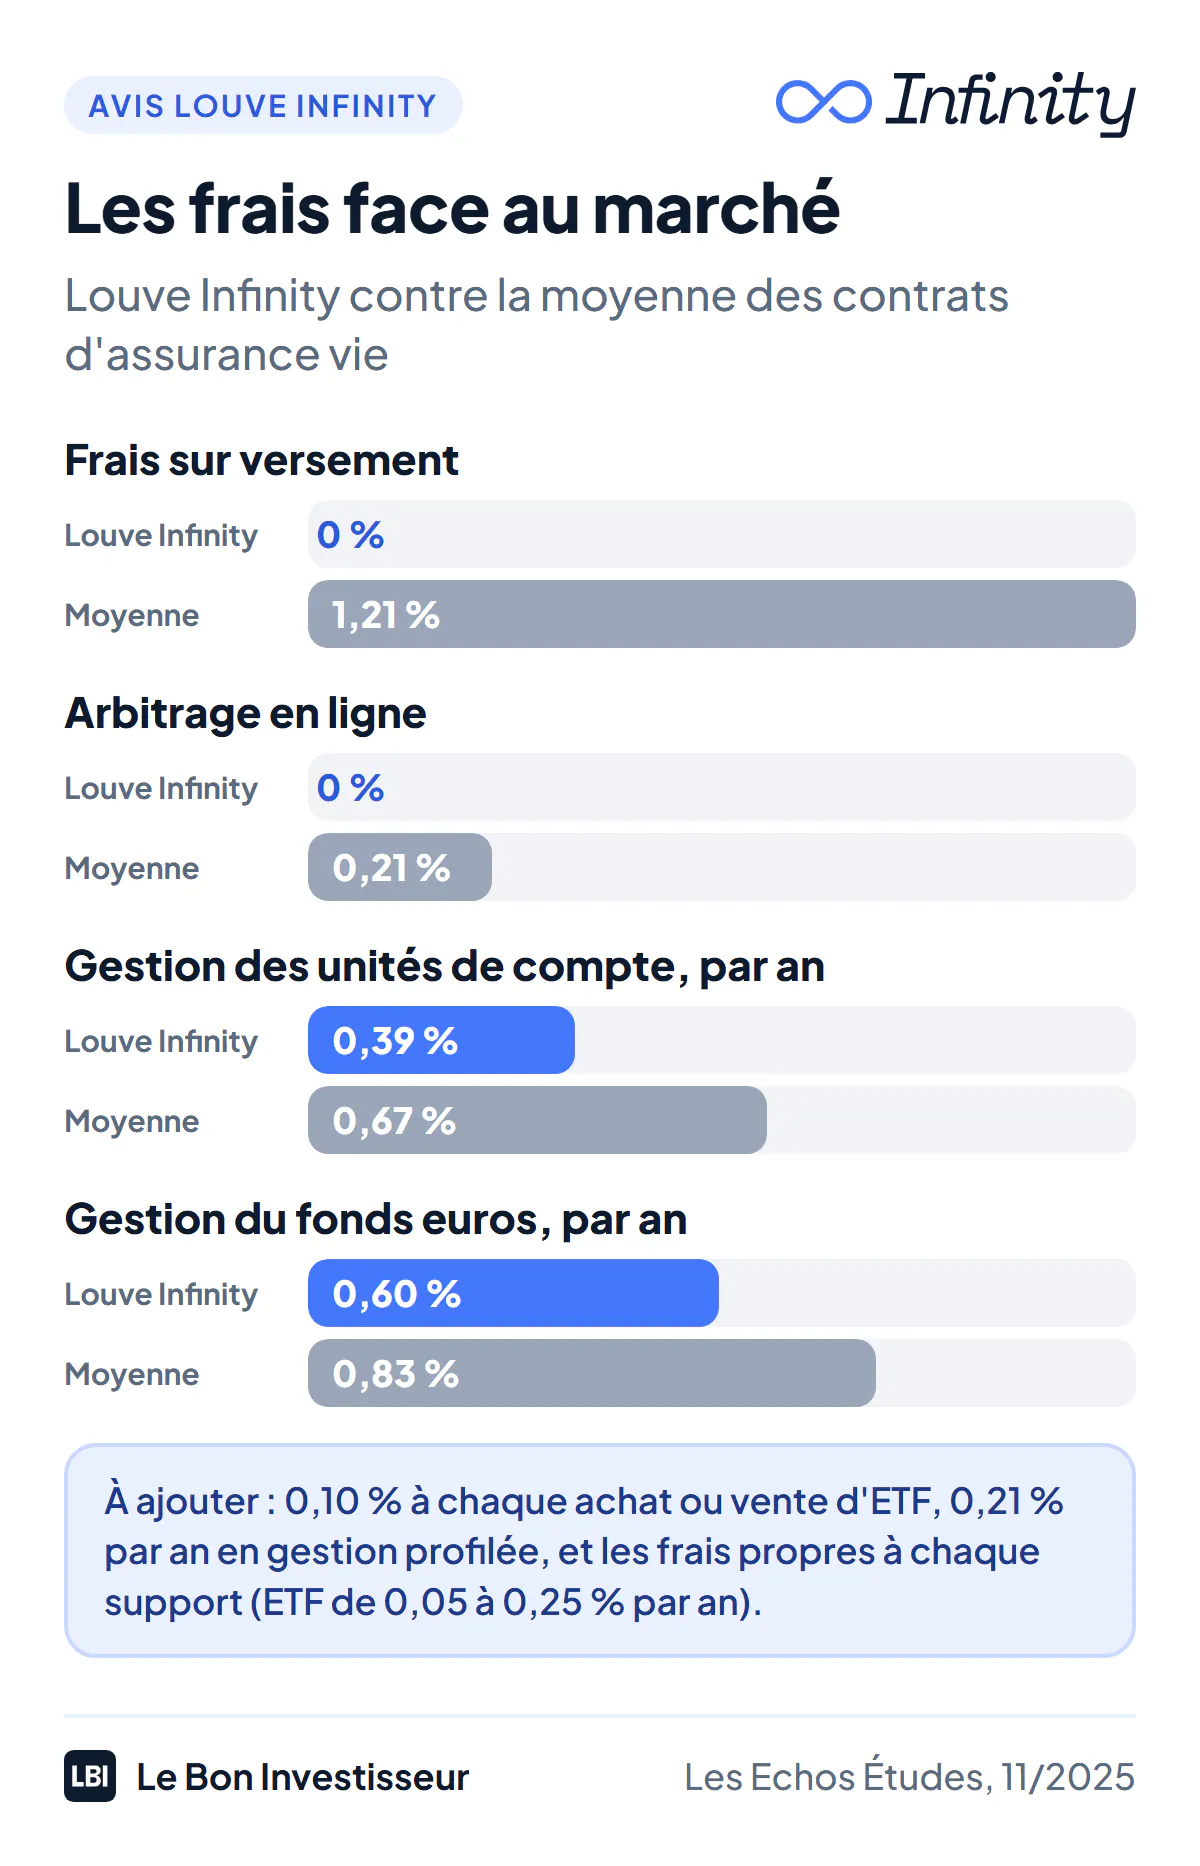
C’est l’argument principal du contrat, et il tient : 0,39 % par an sur les unités de compte, contre 0,50 % sur Linxea Spirit 2 (voir mon avis sur Linxea) et 0,60 % sur Altaprofits Vie (voir mon avis sur Altaprofits). Aucun frais sur les versements, les arbitrages en ligne, illimités, ni les rachats.
| Frais | Louve Infinity |
|---|---|
| Versement, arbitrage en ligne, rachat | 0 % |
| Gestion des unités de compte | 0,39 %/an |
| Gestion du fonds euros | 0,60 %/an |
| Gestion profilée (en option) | +0,21 %/an |
| Achat ou vente d’un ETF | 0,10 % de l’opération |
Données de la notice d’information du contrat et de louveinvest.com au 5 octobre 2026.
Trois nuances :
- Les ETF coûtent 0,10 % à chaque opération, appliqués sur le cours d’achat ou de vente. Pour un investisseur qui verse chaque mois, c’est un coût modeste, mais il existe.
- Chaque support a ses propres frais : de 0,05 % à 0,25 % par an pour les ETF du contrat, davantage pour les SCPI, et des frais d’entrée qui peuvent aller jusqu’à 1,10 % selon le support, d’après le document d’informations clés.
- La SCPI Sofidynamic a ses propres frais de sortie, seule exception au rachat sans frais.
Le fonds euros : 4,10 %, mais plafonné à 10 %
Le fonds euros CORUM EuroLife a servi 4,10 % net de frais de gestion en 2025, l’un des meilleurs taux du marché (voir mon classement des meilleures assurances vie en fonds euros). Le capital y est garanti, diminué des frais de gestion annuels de 0,60 %.
Le revers est de taille : chaque versement ou arbitrage ne peut placer plus de 10 % sur ce fonds. Louve Invest l’explique par le besoin de protéger le rendement, puisqu’un fonds euros qui collecte trop vite dilue ses placements les mieux rémunérés. La part du fonds euros peut dépasser 10 % du contrat par la suite, si les unités de compte baissent, mais il est impossible de tout basculer à l’abri en cas de crise. Une cliente le résume sur Trustpilot : c’est « le dernier critère à modifier » pour qu’elle investisse davantage.
Autrement dit, sur 10 000 € versés, 1 000 € au plus profitent des 4,10 % ; les 9 000 € restants vont en ETF, en SCPI ou en obligations, avec un risque de perte. Pour une épargne à sécuriser, un contrat dont le fonds euros est ouvert à 100 % reste le bon choix, et l’épargne de précaution a sa place sur un livret (voir mes placements sans risque).
Les supports : 21, triés sur le volet
Louve Infinity ne propose ni centaines de fonds ni actions en direct : 21 unités de compte, en trois familles.
9 ETF d’Amundi, aux frais annuels de 0,05 % à 0,25 % : S&P 500 (0,05 %), Nasdaq 100 (0,22 %), CAC 40 (0,25 %), Euro Stoxx 50 (0,09 %), Stoxx Europe 600 (0,07 %), MSCI World (0,12 %), MSCI Emerging Markets (0,14 %), un ETC sur l’or (0,12 %) et un ETF monétaire (0,10 %). De quoi bâtir un portefeuille mondial simple (voir mon guide pour investir en ETF quand on débute et ma sélection des meilleurs ETF du moment), mais rien pour qui veut des ETF sectoriels, obligataires ou responsables.
7 SCPI, limitées à 55 % de chaque versement (voir ci-dessous).
5 fonds obligataires : BCO, CORUM BEHY et CORUM Visio, gérés par CORUM Butler, et deux fonds ISR de Sienna Gestion, pour la partie stable du portefeuille. Ils ont rapporté de 0,71 % à 3,79 % en 2025.
Les SCPI : des loyers versés bruts
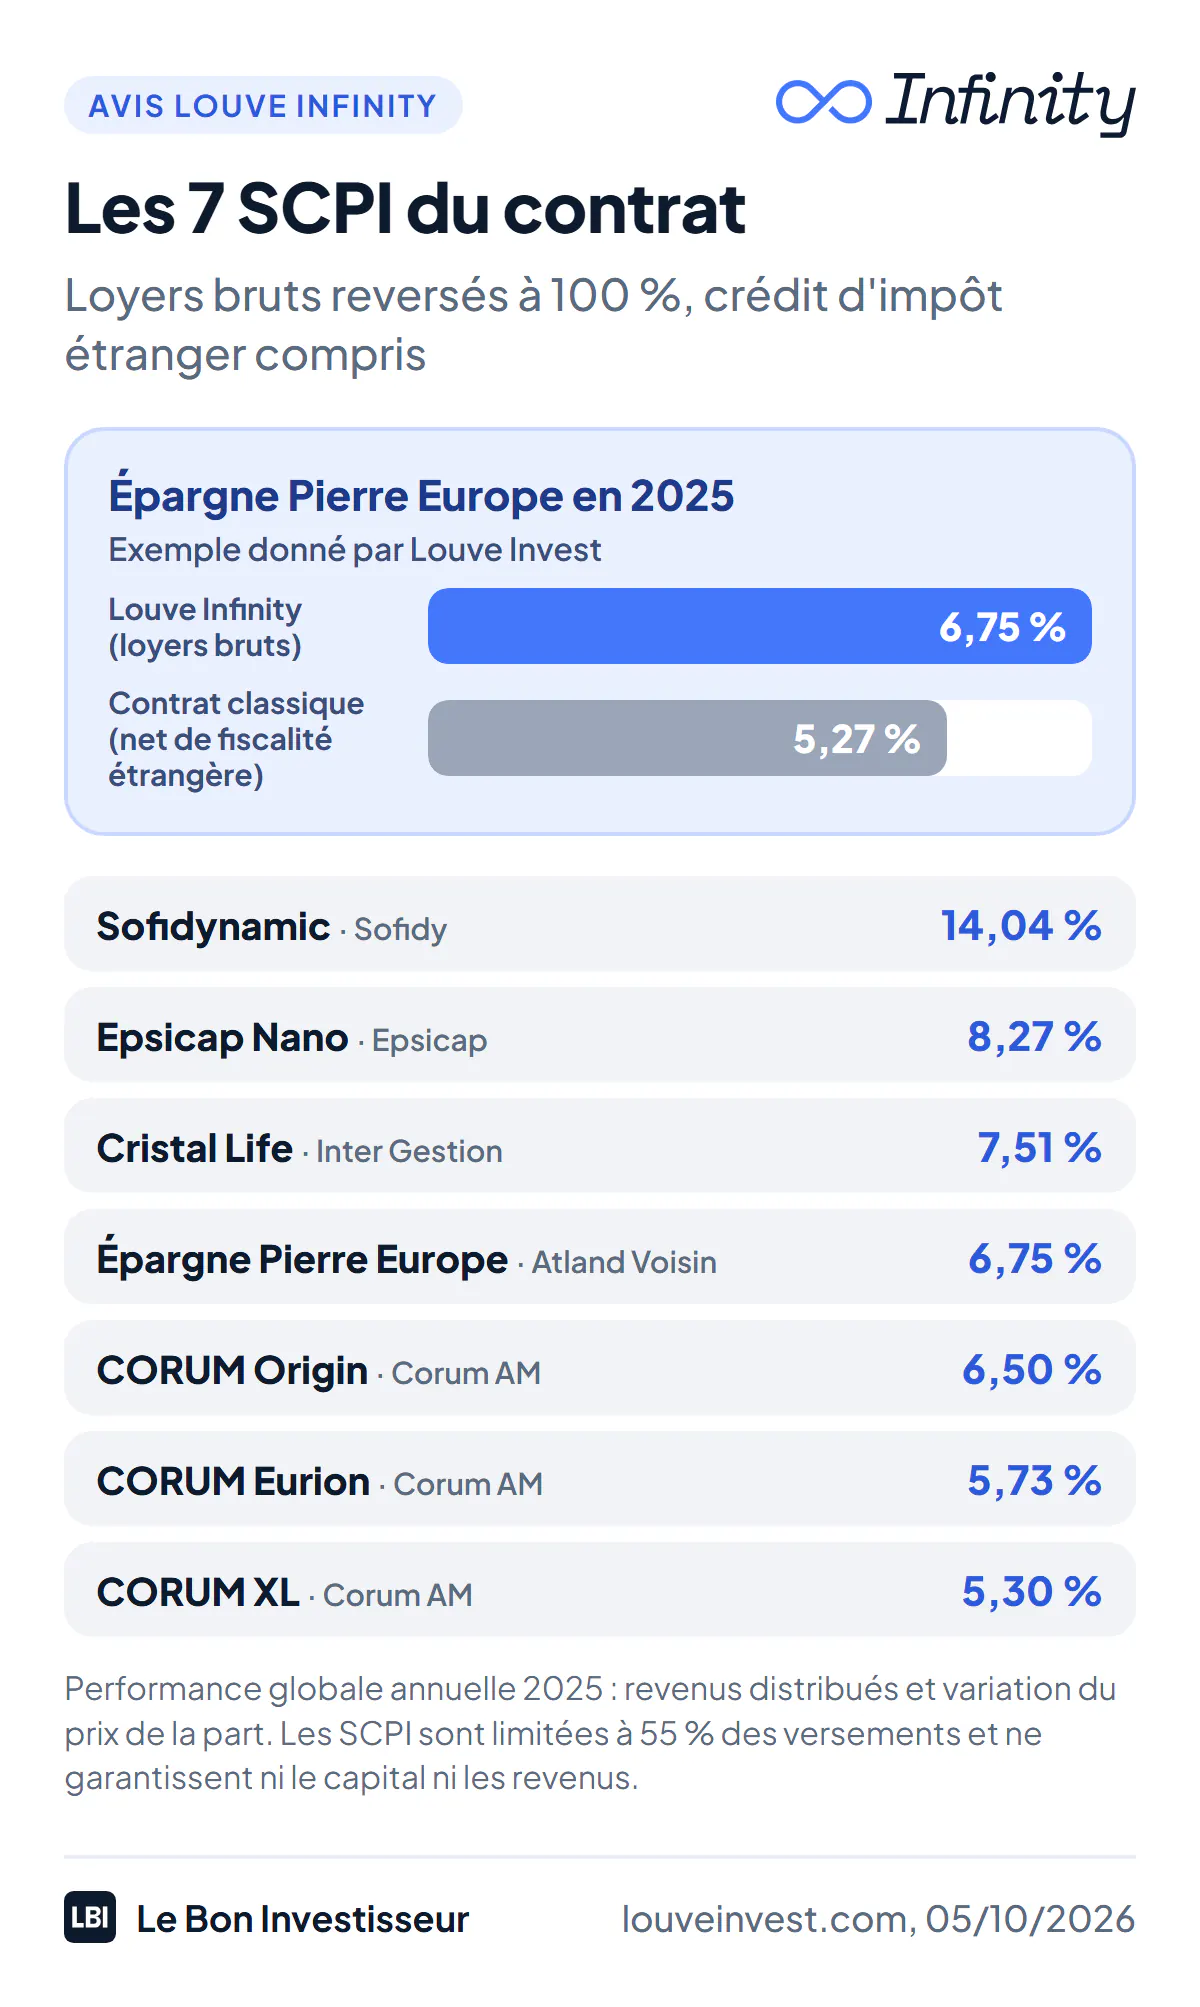
C’est le vrai point de différence du contrat. Les SCPI européennes paient un impôt sur leurs loyers dans les pays où elles détiennent des immeubles. Dans la plupart des assurances vie, l’épargnant reçoit les loyers nets de cette fiscalité étrangère. Louve Infinity, lui, reverse les loyers bruts, crédit d’impôt compris. Selon Louve Invest, Épargne Pierre Europe a ainsi rapporté 6,75 % sur le contrat en 2025, contre 5,27 % une fois la fiscalité étrangère déduite : 1,48 point de plus, soit un rendement supérieur de 28 %.
Les sept SCPI ont affiché en 2025 des performances globales de 5,30 % (CORUM XL) à 14,04 % (Sofidynamic). Ces chiffres additionnent revenus et variation du prix de la part : ils ne garantissent rien pour l’avenir, et une SCPI peut baisser. Ce que valent les SCPI face au fonds euros et aux autres placements est détaillé dans mon comparatif.
Deux limites : les SCPI ne peuvent dépasser 55 % de chaque versement, et le choix reste étroit, avec trois SCPI Corum sur sept et sans SCPI grand public comme Iroko Zen ou Remake Live, ce que regrette un client.
La gestion profilée : quatre formules
Pour déléguer, Louve Infinity propose une gestion profilée en quatre formules (Défensif, Prudent, Équilibré, Dynamique), recommandées par Louve Invest après un questionnaire, pour 0,21 % de plus par an. Ce sont des répartitions fixes entre le fonds euros, les SCPI, les fonds obligataires et les ETF, sans arbitrage possible à l’intérieur de la formule. Les produits Corum y occupent une place importante.
C’est bon marché, mais ce n’est pas une gestion active. Si vous voulez vraiment déléguer, une gestion pilotée en ETF comme celle de Yomoni (voir mon avis sur Yomoni) ou de Goodvest (voir mon avis sur Goodvest) va plus loin.
Ce qu’en disent les clients
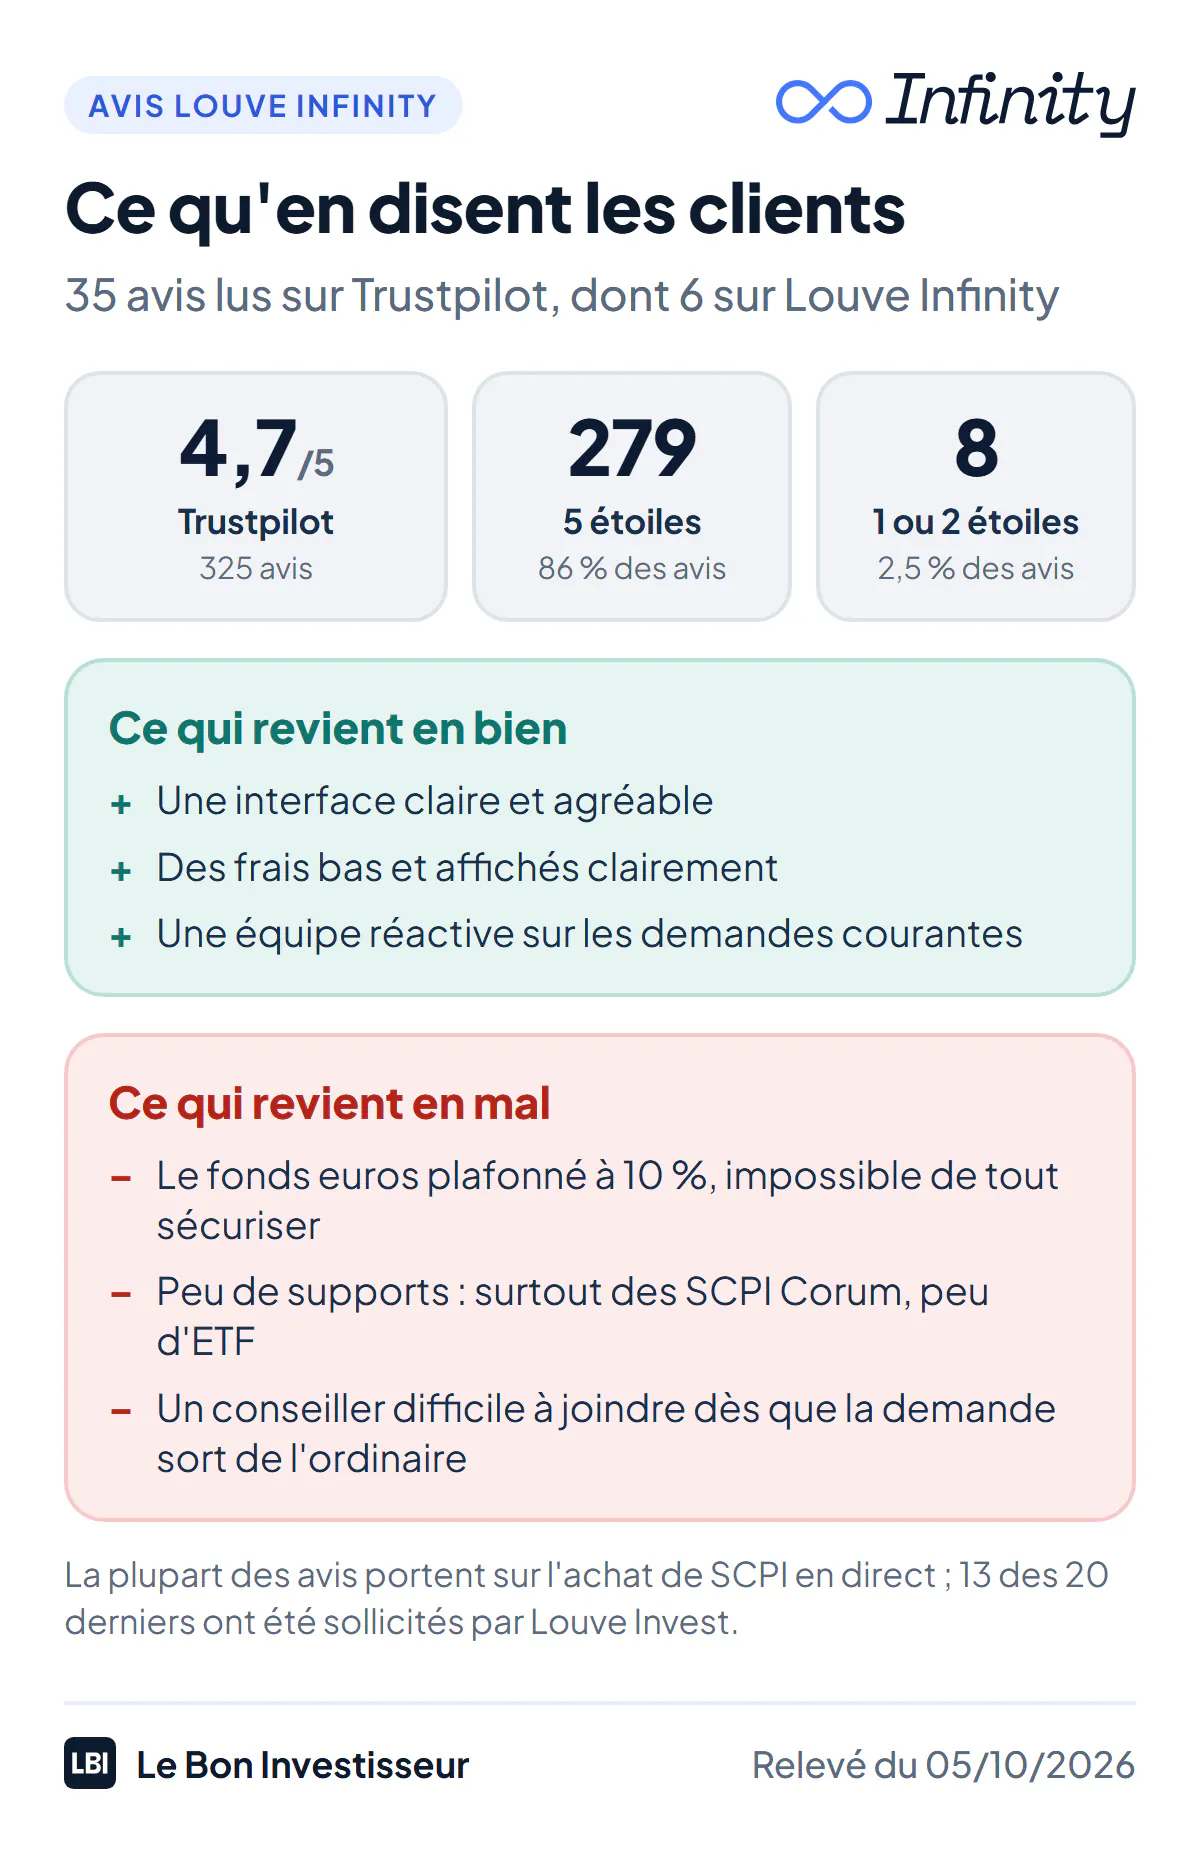
Sur Trustpilot, Louve Invest affiche 4,7/5 sur 325 avis au 5 octobre 2026, dont 8 seulement à 1 ou 2 étoiles. Deux précautions : la plupart des avis portent sur l’achat de SCPI en direct, pas sur l’assurance vie, et 13 des 20 derniers ont été sollicités par Louve Invest.
Sur Louve Infinity, six avis récents dessinent un portrait cohérent. Les clients saluent une interface claire et agréable, des frais bas et affichés sans détour, et une équipe réactive. Ils regrettent le plafond de 10 % sur le fonds euros, un choix de supports jugé restreint (surtout des SCPI Corum, peu d’ETF ou de fonds), et un client signale des modifications (arbitrage, versements programmés) lentes à prendre effet.
Sur Louve Invest en général, les avis négatifs de 2025 et 2026 reviennent sur un même point : un conseiller difficile à joindre, et un parcours qui devient laborieux, dès que la demande sort de l’ordinaire (revente de parts, informations pour la déclaration d’impôts).
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| 0,39 % de frais par an sur les unités de compte | Fonds euros plafonné à 10 % de chaque versement |
| 0 % sur les versements, arbitrages et rachats | 21 supports seulement, aucune action en direct |
| Fonds euros à 4,10 % net en 2025 | 0,10 % à chaque achat ou vente d’ETF |
| Loyers de SCPI versés bruts, crédit d’impôt compris | Une large part de produits Corum, l’assureur |
| Dès 500 € et 100 € par mois | SCPI limitées à 55 % des versements |
| Interface claire, note Trustpilot de 4,7/5 | Conseiller moins joignable pour les cas particuliers |
Pour qui est fait Louve Infinity ?
Louve Infinity est fait pour vous si vous voulez investir à long terme en ETF et en SCPI au plus bas coût, dans une assurance vie, avec quelques supports simples : un ETF monde, des SCPI européennes dont vous touchez tous les loyers, un peu de fonds euros. C’est aussi un bon deuxième contrat, pour la poche immobilière et ETF, à côté d’un contrat plus classique.
Louve Infinity n’est pas fait pour vous si vous voulez sécuriser une part importante de votre épargne, choisir parmi des centaines de fonds, acheter des actions en direct ou réagir vite en cas de crise.
Les alternatives à Louve Infinity
- Pour plus de choix et un fonds euros ouvert à 100 % : Linxea Spirit 2, chez Spirica, avec plus de 1 100 supports dont plus de 200 ETF, 0,50 % de frais et un fonds euros à 3,26 % en 2025 (voir mon avis sur Linxea).
- Pour des actions en direct : Altaprofits Vie ou Lucya Cardif (voir mon avis sur Lucya Cardif).
- Pour débuter avec un fonds euros accessible : Mon Petit Placement et son contrat Plan B (voir mon avis sur Mon Petit Placement).
Ouvrir un contrat Louve Infinity
La souscription se fait en ligne, sur le site de Louve Invest, avec un premier versement de 500 € au moins, puis des versements libres dès 100 € et des versements programmés dès 100 € par mois. Il faut choisir entre gestion libre et gestion profilée, puis répartir le versement en respectant les deux plafonds : 10 % sur le fonds euros, 55 % en SCPI. Louve Invest a aussi un programme de parrainage : 25 € pour le filleul et 50 € pour le parrain lors d’un premier investissement, selon ses conditions.
Avant de signer, désignez vos bénéficiaires avec soin : c’est la clause bénéficiaire qui fait de l’assurance vie un outil de transmission (voir assurance vie et succession).
Louve Infinity et les impôts
Louve Infinity suit la fiscalité de toute assurance vie : seuls les gains retirés sont imposés, et l’avantage fiscal démarre à 8 ans. Les loyers des SCPI n’y sont pas imposés comme des revenus fonciers tant qu’ils restent dans le contrat, ce qui en fait une enveloppe intéressante pour l’immobilier papier quand on paie beaucoup d’impôts. Le détail est dans mon guide de la fiscalité de l’assurance vie.
Louve Infinity
3,9L'assurance vie à 0,39 % de frais, avec le fonds euros Corum à 4,10 %, plafonné à 10 %
- 0,39 % de frais par an sur les unités de compte, 0 % sur les versements et arbitrages
- Fonds euros CORUM EuroLife à 4,10 % net en 2025 (10 % du contrat au plus)
- 7 SCPI avec 100 % des loyers bruts reversés, crédit d'impôt compris
- Assureur
- Corum Life
- Supports
- 9 ETF, 7 SCPI, 5 fonds obligataires
- Ticket d'entrée
- 500 €