À retenir
- La gestion pilotée confie vos arbitrages à un professionnel, selon un profil de risque : elle coûte une couche de frais de plus, qui se compense seulement si les supports sont peu chers, comme les ETF.
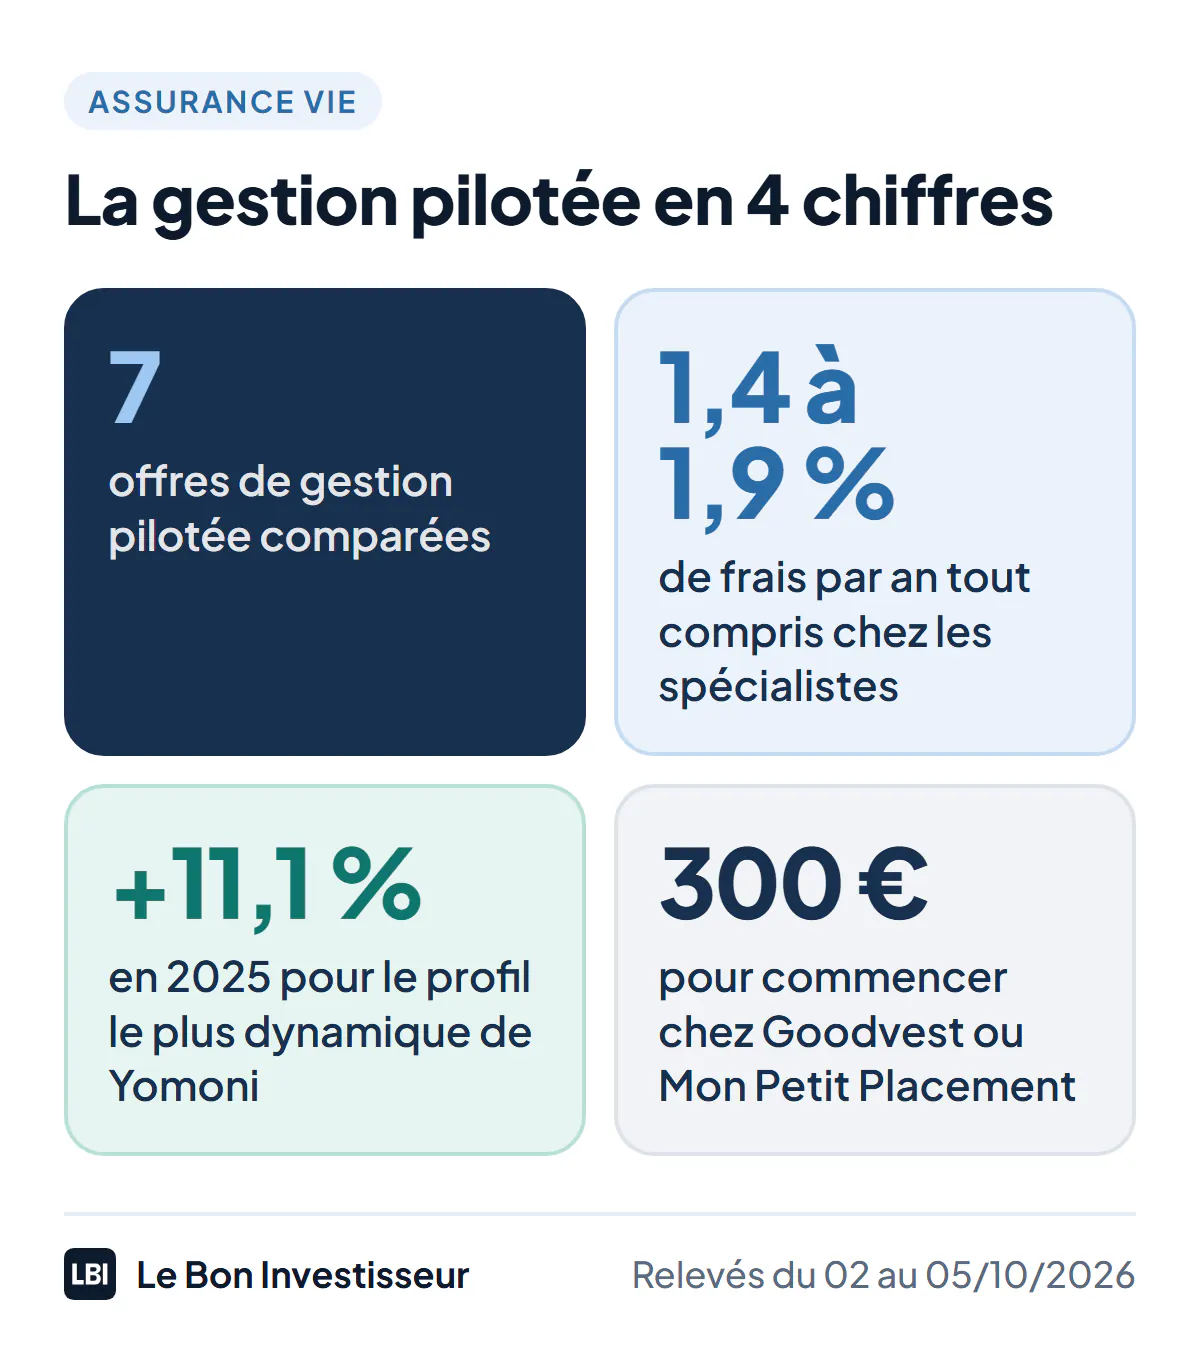
- Chez les spécialistes en ETF, la facture tout compris va de 1,4 % à 1,9 % par an : Yomoni 1,6 %, Ramify environ 1,6 %, Nalo 1,65 %, Goodvest 1,4 % à 1,9 %.
- Yomoni offre le meilleur compromis frais et performance en 2025 (+2,5 % à +11,1 % selon le profil) ; Goodvest est la référence de l’investissement responsable ; Ramify, celle des gros patrimoines.
- Mon Petit Placement s’ouvre dès 300 € avec un excellent fonds euros, mais prélève en plus une commission de 12 à 25 % sur les gains.
- Pour déléguer une partie seulement de son épargne, l’option de gestion pilotée d’un contrat en ligne (Linxea Spirit 2, Altaprofits Vie) coûte 0,20 % à 0,30 % de plus par an.
La gestion pilotée promet de faire travailler votre assurance vie sans que vous ayez à choisir un seul fonds. Encore faut-il choisir le gestionnaire, car les frais varient du simple au double et les résultats encore plus. Pour la plupart des épargnants, Yomoni offre le meilleur compromis entre frais et performance ; Goodvest s’impose pour investir de façon responsable ; Ramify pour les gros patrimoines qui veulent de l’immobilier et du private equity. Ce comparatif s’appuie sur mes avis détaillés de chaque gestionnaire et sur leurs tarifs et performances relevés du 2 au 5 octobre 2026.
Le comparatif en bref
| Offre | Type de gestion | Frais annuels tout compris | Dès | Repère de performance |
|---|---|---|---|---|
| Yomoni | ETF, 10 profils | jusqu’à 1,6 % | 1 000 € | +2,5 % à +11,1 % en 2025 |
| Goodvest | ETF et fonds responsables, 5 profils | 1,4 % à 1,9 % | 300 € avec 50 €/mois, sinon 1 000 € | +0,1 % à +1,1 % en 2025 |
| Ramify | ETF, plus SCPI et private equity en option, 10 niveaux | environ 1,6 % (1,4 % + ETF) | 1 000 € | +81,36 % de 2020 à 2025 (profil le plus dynamique) |
| Nalo | ETF, allocation par projet | 1,65 % sur la part en ETF | 1 000 € | +0,2 % à +7 % en 2025 |
| Mon Petit Placement | Fonds actifs, 3 portefeuilles | environ 1,7 % + 12 à 25 % des gains | 300 € | +29,1 % à +39,5 % de 2021 à 2025, avant commission |
| Linxea Spirit 2 | Option OTEA Capital, 5 profils | 0,70 % + frais des fonds | 500 € | +2,89 % à +4,63 % en 2025 |
| Altaprofits Vie | Option Lazard et Generali, 12 profils | 0,90 % (0,75 % dès 300 000 €) + fonds | 300 € | publiées par profil sur altaprofits.com |
Les performances passées ne préjugent pas des performances futures. Données des sites des gestionnaires, relevées du 2 au 5 octobre 2026.
Ce qu’il faut regarder avant de choisir
Les frais, en trois couches
C’est le critère qui pèse le plus sur vingt ans, parce qu’il revient chaque année, quoi que fassent les marchés. Une gestion pilotée empile trois frais : ceux de l’assureur (0,5 % à 0,6 % par an), ceux du gestionnaire pour son mandat (0,5 % à 1 %), et ceux des supports eux-mêmes, prélevés dans leur valeur (0,2 % à 0,4 % pour des ETF, souvent plus de 1 % pour des fonds actifs).
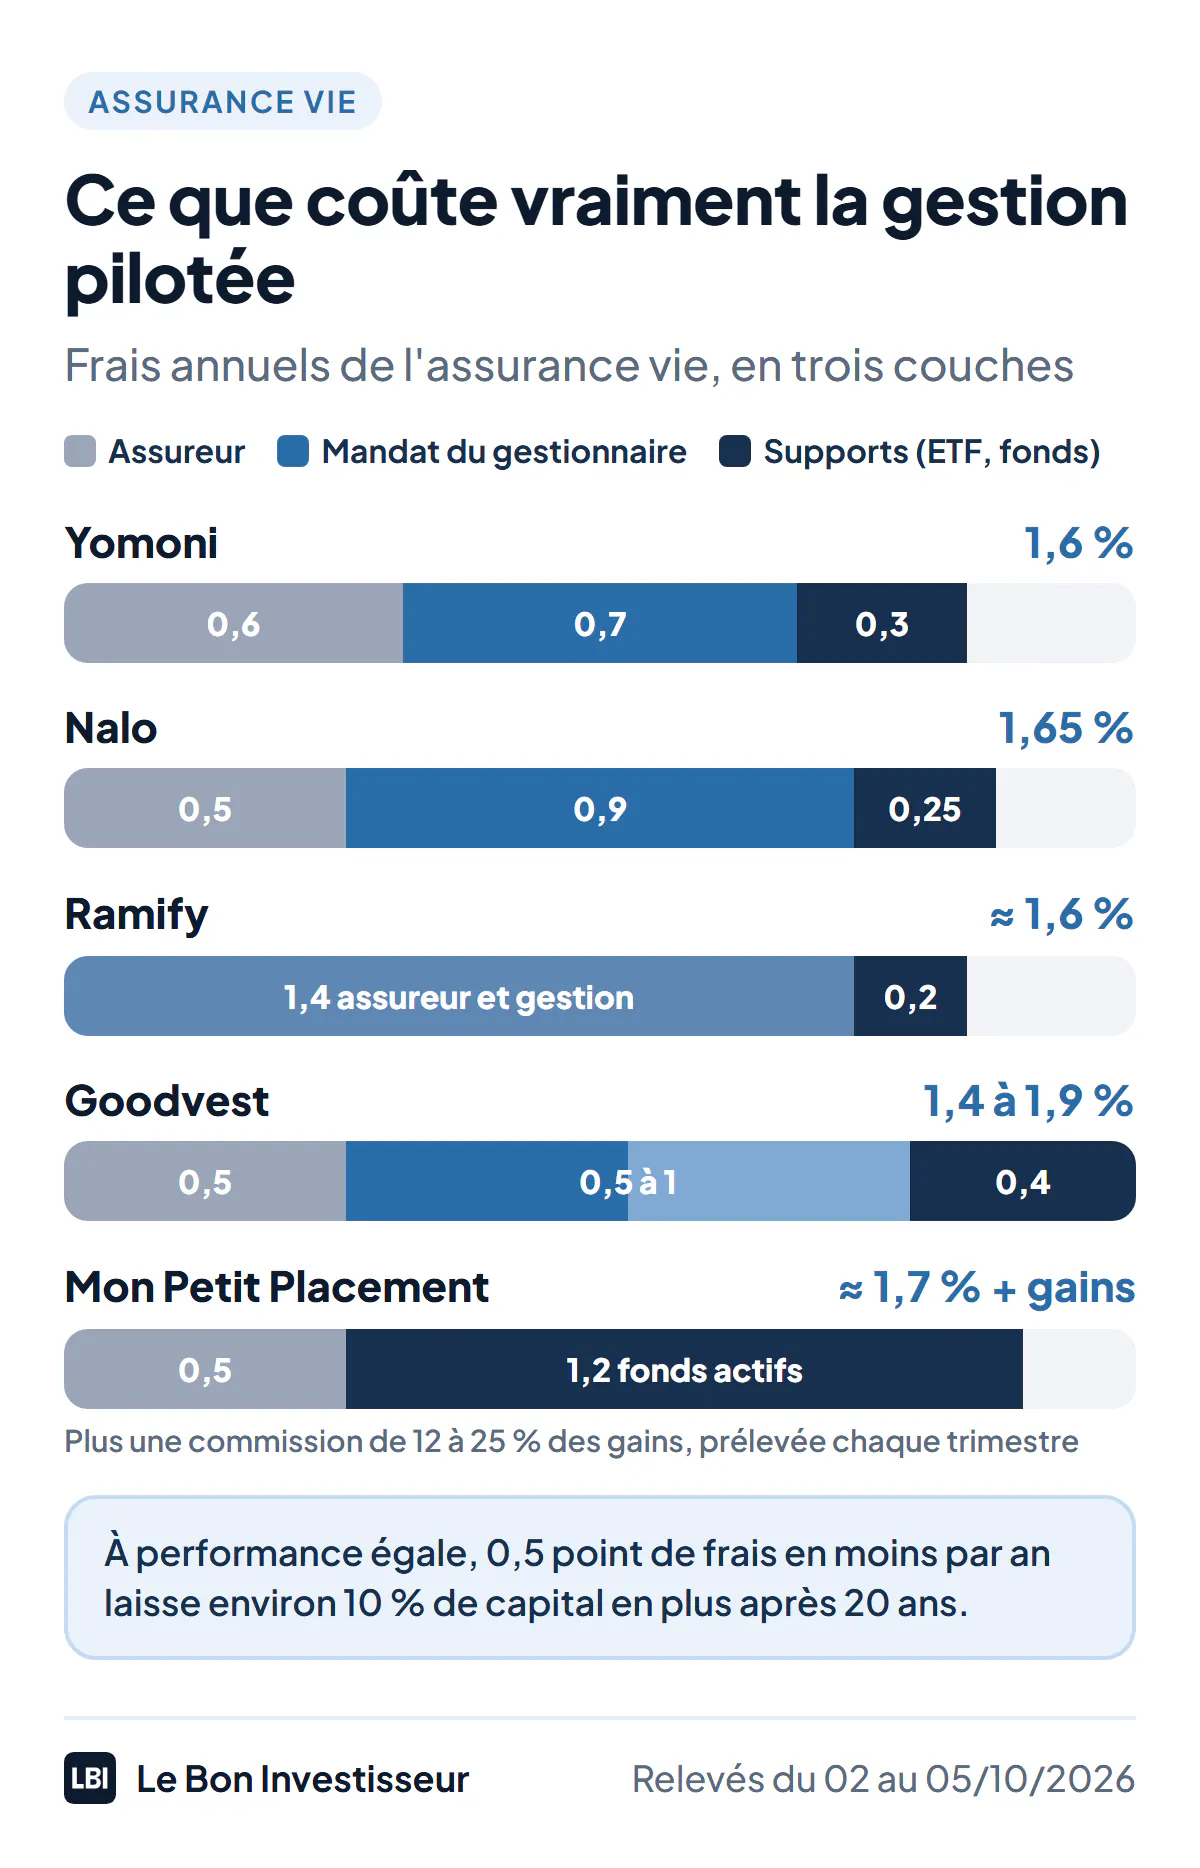
L’écart compte : à performance égale, 0,5 point de frais en moins chaque année laisse environ 10 % de capital en plus au bout de vingt ans. Selon une étude Les Echos Études de novembre 2025, citée par Louve Invest, l’option de gestion pilotée coûte en moyenne 1,05 % par an sur le marché, avant même les frais du contrat et des supports.
ETF ou fonds maison
Les spécialistes de ce comparatif investissent surtout en ETF, des fonds qui répliquent un indice à très bas coût. Beaucoup de banques et d’assureurs traditionnels placent au contraire vos versements dans les fonds de leur propre groupe, plus chers et choisis sans vraie mise en concurrence. Méfiez-vous aussi des rétrocessions : une partie des frais des fonds reversée au distributeur, qui l’incite à choisir les plus coûteux. Goodvest affiche 0 % de rétrocession sur ses fonds actions et obligations.
La performance, à profil égal
Une performance ne se compare qu’à risque égal : un profil « équilibré » n’a pas la même part d’actions chez tous les gestionnaires. Regardez la performance nette de frais sur plusieurs années, y compris 2022, quand presque tous les profils ont perdu, et méfiez-vous des historiques simulés, présentés comme s’ils avaient été réalisés.
Le fonds euros et le ticket d’entrée
Pour un profil prudent, le fonds euros pèse lourd dans le résultat : mieux vaut un bon fonds, accessible sans contrainte. Côté budget, l’entrée va de 300 € (Goodvest, Mon Petit Placement, Altaprofits Vie) à 1 000 € (Yomoni, Nalo, Ramify).
Yomoni : le meilleur compromis frais et performance
L’un des pionniers français de la gestion pilotée en ETF, Yomoni est une société de gestion agréée par l’AMF depuis 2015. Elle place votre épargne dans des ETF selon 10 profils de risque, en assurance vie, PER, PEA et compte-titres. Sur l’assurance vie, assurée par Suravenir, la facture plafonne à 1,6 % par an tout compris : 0,7 % pour Yomoni, 0,6 % pour l’assureur, 0,3 % pour les ETF.
En 2025, ses profils ont rapporté de +2,5 % à +11,1 % nets de frais, la meilleure année relevée dans ce comparatif pour un profil dynamique ; sur cinq ans, le profil 10 a pris +56,8 %. Bémol : les profils intermédiaires (1 à 6) n’ont fait que +12 % à +14,8 % sur la même période. Le contrat s’ouvre dès 1 000 €, avec un fonds euros à 3 % en 2025 accessible à 100 %.
Avis clients : 4,9/5 sur 5 089 avis Trustpilot au 2 octobre 2026 ; le reproche qui revient vise les transferts de PER ou de PEA, qui durent des mois. Mon analyse complète : avis sur Yomoni.
Yomoni
4,0La gestion pilotée 100 % ETF, de l'assurance vie au PEA
- Gestion déléguée en ETF, 10 profils de risque
- Assurance vie, PER, PEA et compte-titres
- 0 € de frais d'entrée, de sortie et d'arbitrage
- Frais tout compris
- 1,60 % par an au maximum
- Profil le plus dynamique
- +11,1 % net en 2025
- Ticket d'entrée
- 1 000 € (assurance vie)
Goodvest : la référence de la gestion pilotée responsable
Goodvest gère votre assurance vie selon un parti pris : l’investissement responsable, sans énergies fossiles, avec un portefeuille construit à partir du bilan carbone des entreprises. Cinq profils de risque, du Prudent à l’Audacieux, complétés de thèmes (transition écologique, forêt, eau, santé). Le contrat historique, Goodvie, est assuré par Generali et s’ouvre dès 300 € avec des versements programmés de 50 € par mois (1 000 € sinon) ; Goodlife, chez Spirica, dès 500 €.
Les frais de Goodvie vont de 1,4 % à 1,9 % par an : 0,5 % pour le contrat, 0,5 % à 1 % de mandat selon le portefeuille, et environ 0,4 % pour les supports, sans aucune rétrocession. Les performances réelles sont le point faible : en 2025, ses portefeuilles n’ont rapporté que +0,1 % (Prudent) à +1,1 % (Audacieux), et sur cinq ans de gestion réelle, de -1,48 % à +3,83 % par an selon le profil. Le premier semestre 2026 est bien meilleur (+1,85 % à +11,44 %). Goodvest met en avant des performances annualisées depuis 2014 (+1,61 % à +7,20 % par an), mais la période antérieure au 19 juillet 2021 est simulée. Son fonds euros Vertessima garantit un rendement minimum de 3 % net en 2026 et 2027 pour les versements faits avant le 31 décembre 2026.
Avis clients : 4,8/5 sur 459 avis Trustpilot au 5 octobre 2026 ; les rares avis négatifs récents jugent les performances en deçà de l’annonce. Le détail dans mon avis sur Goodvest, et les offres d’ouverture en cours sur la page code promo Goodvest.

Goodvest
4,0Assurance-vie et PER 100% ISR, zéro exposition aux énergies fossiles.
- Zéro exposition aux énergies fossiles
- Fonds labellisés ISR et Greenfin
- Approche clean share - 0 rétrocession
- Frais tout compris
- 1,4 à 1,9 %/an
- Fonds euros Vertessima
- 3 % garanti en 2026-2027
- Dès
- 1 000 € (300 € + 50 €/mois)
Ramify : la gestion pilotée la plus large
Créé en 2020 et soutenu par Apicil, AG2R La Mondiale et le Crédit Agricole, Ramify gère assurance vie, PER et PEA avec trois portefeuilles déclinés sur 10 niveaux de risque : Essential (ETF et fonds euros), Flagship (avec de l’immobilier) et Elite (avec du private equity, dès 10 000 €). C’est l’offre la plus diversifiée du comparatif.
Ses frais dégressifs le rendent intéressant pour les gros montants : 1,4 % par an assureur compris dès 1 000 €, 1,2 % dès 100 000 €, 1 % dès un million, plus les frais des supports (environ 0,2 % pour les ETF, mais 2 % pour les SCPI et 1,9 % pour le private equity). Son portefeuille le plus dynamique a pris +81,36 % de fin 2020 à fin 2025, mais seulement +5,66 % en 2025, deux fois moins que l’équivalent chez Yomoni.
Avis clients : 4,6/5 sur 177 avis Trustpilot au 2 octobre 2026 ; les reproches visent des rachats et des ouvertures qui prennent des semaines. Mon analyse complète : avis sur Ramify.
Ramify
4,0La gestion pilotée façon banque privée : ETF, immobilier, private equity
- 10 niveaux de risque, avec ou sans SCPI et private equity
- Assurance vie, PER, PEA, livret et placements privés
- Frais dégressifs selon le montant confié
- Frais de gestion
- 1,4 % (1,2 % dès 100 000 €), plus les supports
- Profil le plus dynamique
- +81,36 % sur 5 ans (fin 2020 à fin 2025)
- Ticket d'entrée
- 1 000 € (10 000 € pour Elite)
Nalo : une allocation calculée pour chaque projet
Nalo, courtier créé en 2017 dont Apicil est l’actionnaire de référence, ne vous range pas dans un profil type : il calcule une allocation en ETF pour chaque projet (retraite, achat, transmission), selon son horizon. Le contrat, assuré par Generali, s’ouvre dès 1 000 € et coûte 1,65 % par an sur la part investie en ETF (0,90 % de mandat, 0,50 % pour l’assureur, 0,25 % pour les ETF).
L’idée est excellente, les résultats moins : en 2025, ses portefeuilles ont rapporté de +0,2 % (10 % d’actions) à +7 % (100 % d’actions), et la version écoresponsable a perdu jusqu’à 1,3 %. À exposition comparable, Yomoni a fait nettement mieux, pour des frais un peu plus bas.
Avis clients : 4,4/5 sur 153 avis Trustpilot au 2 octobre 2026, dont 29 % à 1 ou 2 étoiles, surtout sur des performances jugées faibles. Mon analyse complète : avis sur Nalo.
Nalo
3,7La gestion pilotée en ETF construite projet par projet
- Allocation sur mesure pour chaque projet, sans profil type
- Fonds euros Netissima accessible à 100 %
- 0 € de frais d'entrée, de sortie et d'arbitrage
- Frais sur les UC
- 1,65 % par an (ETF compris)
- Fonds euros 2025
- 2,90 % net (Netissima)
- Ticket d'entrée
- 1 000 € (assurance vie)
Mon Petit Placement : accessible, mais une commission sur les gains
Courtier lyonnais créé en 2017, dont Malakoff Humanis est devenu le principal actionnaire en 2025, Mon Petit Placement propose des portefeuilles de fonds actifs, dès 300 €, avec un très bon fonds euros, Plan B, à 3,5 % net en 2025 et accessible à 100 % (voir aussi mon classement des meilleures assurances vie en fonds euros).
Le revers est le coût : environ 1,7 % de frais fixes par an (0,5 % pour l’assureur, environ 1,2 % pour les fonds actifs), plus une commission prélevée chaque trimestre sur les gains, de 12 % dans son exemple à 25 % selon plusieurs clients. Ses portefeuilles Ambitieux et Intrépide ont pris +29,1 % et +39,5 % de 2021 à 2025, avant cette commission.
Avis clients : 4,6/5 sur 729 avis Trustpilot au 2 octobre 2026 ; les avis négatifs visent surtout la commission et des retraits difficiles. Mon analyse complète : avis sur Mon Petit Placement.
Mon Petit Placement
3,6La gestion conseillée en fonds actifs dès 300 €, payée sur les gains
- Ouverture dès 300 €, puis 100 € par mois
- Fonds euros Plan B à 3,5 % net en 2025
- Pas de commission les trimestres sans gain
- Frais fixes
- 0,5 % (assureur) + environ 1,2 % (fonds)
- Commission
- sur les gains, chaque trimestre, dégressive
- Ticket d'entrée
- 300 €
Linxea Spirit 2 : déléguer une partie, garder la main sur le reste
Linxea n’est pas un gestionnaire, mais un courtier en ligne dont le contrat phare, Linxea Spirit 2 (assuré par Spirica, dès 500 €), propose la gestion pilotée en option. Vous pouvez y confier une partie de votre épargne à OTEA Capital (5 profils, 0,20 % de plus par an, soit 0,70 % avec les frais du contrat) ou à Yomoni (0,70 % de plus par an), et garder le reste en gestion libre, sur le fonds euros à 3,26 % en 2025 ou sur plus de 1 100 supports.
Sur Spirit 2, les profils OTEA ont rapporté de +2,89 % à +4,63 % en 2025, nets de tous frais. Correct, sans plus, et OTEA appartient au même groupe que Linxea. C’est la bonne formule pour qui veut tester la gestion pilotée sur une partie de son contrat, sans s’y enfermer.
Avis clients : 4,7/5 sur 1 845 avis Trustpilot au 2 octobre 2026 ; les reproches visent des rachats et des transferts lents. Mon analyse complète : avis sur Linxea.
Linxea
4,3Le courtier en ligne aux frais planchers, de l'assurance vie au PER
- 0 % de frais d'entrée, de versement et d'arbitrage en ligne
- Fonds euros accessibles à 100 %, jusqu'à 3,26 % net en 2025
- Plus de 1 100 supports sur Spirit 2 (ETF, SCPI, actions)
- Frais de gestion UC
- 0,50 % à 0,60 % par an
- Meilleur fonds euros 2025
- 3,26 % net (Spirit 2)
- Ticket d'entrée
- dès 100 € (Avenir 2)
Altaprofits Vie : le plus large choix de profils
Altaprofits Vie, assuré par Generali et distribué par le courtier Altaprofits, filiale du même groupe, propose 12 profils de gestion pilotée conseillés par Lazard Frères Gestion et Generali Wealth Solutions, dès 300 €. Le mandat coûte 0,30 % de plus par an, soit 0,90 % avec les frais du contrat (0,75 % au-delà de 300 000 €), plus les frais des fonds. Son autre contrat, Digital Vie Prime (Suravenir), propose en gestion pilotée, dès 300 €, deux profils 100 % ETF gérés par Amundi.
Les performances de chaque profil sont publiées sur les pages des contrats d’Altaprofits. Le contrat vaut surtout pour son fonds euros Netissima (3,00 % en 2025, ouvert à 100 %) et la possibilité de mêler gestion pilotée et actions en direct.
Avis clients : 4,1/5 sur 1 676 avis Trustpilot au 5 octobre 2026, dont un quart à 1 ou 2 étoiles, surtout sur la lenteur des opérations. Mon analyse complète : avis sur Altaprofits.
Altaprofits
4,0Le pionnier de l'assurance vie en ligne, filiale de Generali, sans frais d'entrée
- 0 % de frais d'entrée, de versement et d'arbitrage
- Fonds euros Netissima à 3,00 % net en 2025, ouvert à 100 %
- Près de 500 supports, dont 83 ETF sans surcoût et 90 actions
- Assureurs
- Generali, Suravenir, Swiss Life
- Frais de gestion UC
- 0,45 % à 0,60 % par an
- Ticket d'entrée
- dès 100 € (Digital Vie Prime), 300 € (Altaprofits Vie)
Notre choix selon votre profil
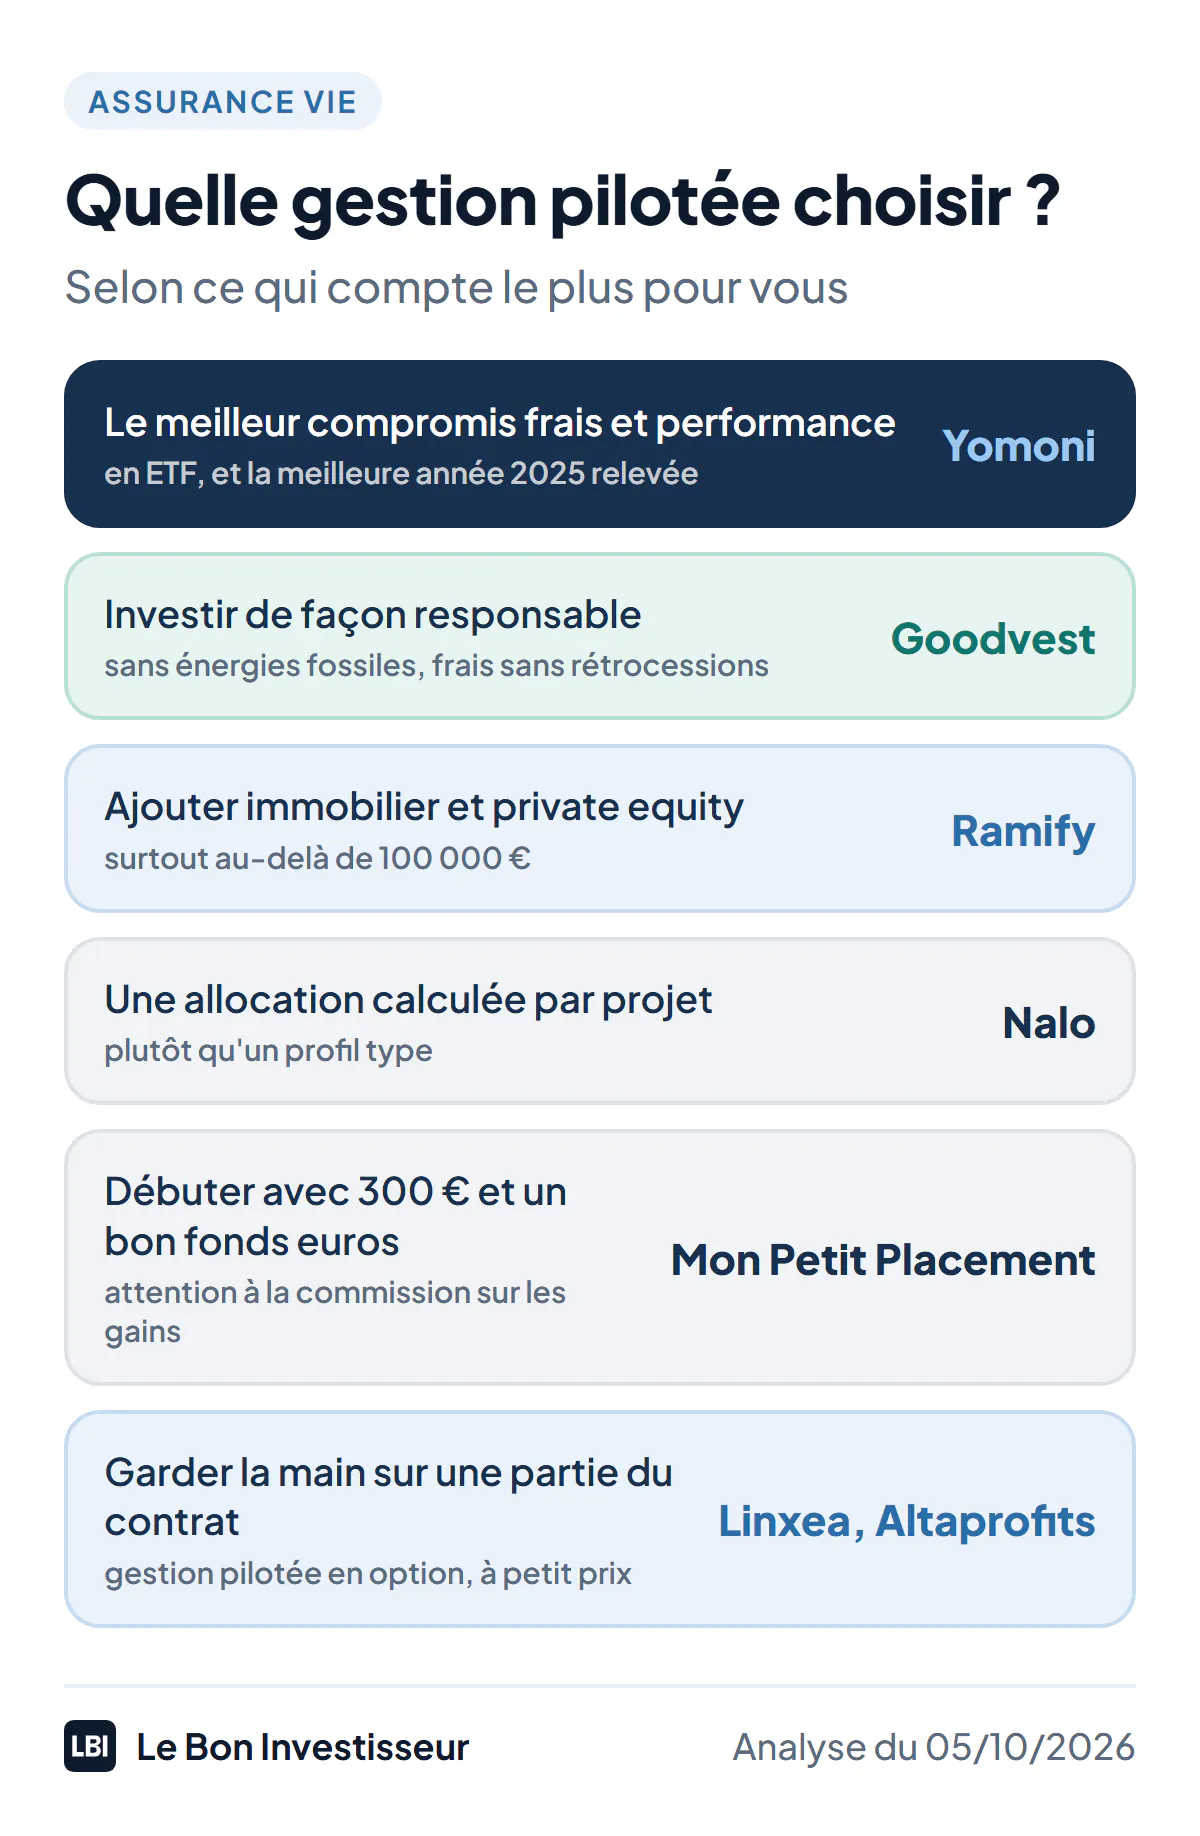
- Vous voulez une gestion 100 % ETF, peu chère et performante : Yomoni, le meilleur compromis de ce comparatif.
- Vous voulez que votre épargne serve la transition écologique : Goodvest, sans rétrocessions, en acceptant des performances réelles modestes jusqu’ici.
- Vous placez plus de 100 000 €, ou voulez de l’immobilier et du private equity : Ramify, dont les frais baissent avec le montant.
- Vous épargnez pour plusieurs projets à des horizons différents : Nalo, pour son allocation par projet, malgré des résultats en retrait.
- Vous débutez avec 300 € : Goodvest ou Mon Petit Placement ; chez ce dernier, la commission sur les gains pèse sur le long terme.
- Vous voulez déléguer seulement une partie : l’option de gestion pilotée de Linxea Spirit 2 ou d’Altaprofits Vie, à côté de la gestion libre.
Pour un contrat à petit prix où la délégation se limite à une répartition type, les gestions profilées de Louve Infinity (0,21 % de plus par an) et de Garance Épargne (0,10 %) existent aussi, mais avec très peu de supports (voir mes avis sur Louve Infinity et Garance Épargne).
Les gestions pilotées à éviter
Le revers du comparatif : les gestions pilotées des réseaux bancaires et de certains assureurs traditionnels, investies dans les fonds maison du groupe, avec des frais d’entrée sur les versements et des frais de fonds souvent supérieurs à 1 % par an. Demandez toujours le total des frais, supports compris, et la part de rétrocessions avant de signer.
À l’inverse, si vous avez le temps et l’envie de vous en occuper, la gestion libre reste la moins chère : un ETF monde acheté chaque mois dans un contrat à bas frais fait souvent aussi bien qu’une gestion pilotée (voir mon guide pour investir en ETF quand on débute). Et si vous hésitez sur l’enveloppe elle-même, mon guide PER ou assurance vie aide à choisir ; la fiscalité des retraits est détaillée dans mon guide de la fiscalité de l’assurance vie.