À retenir
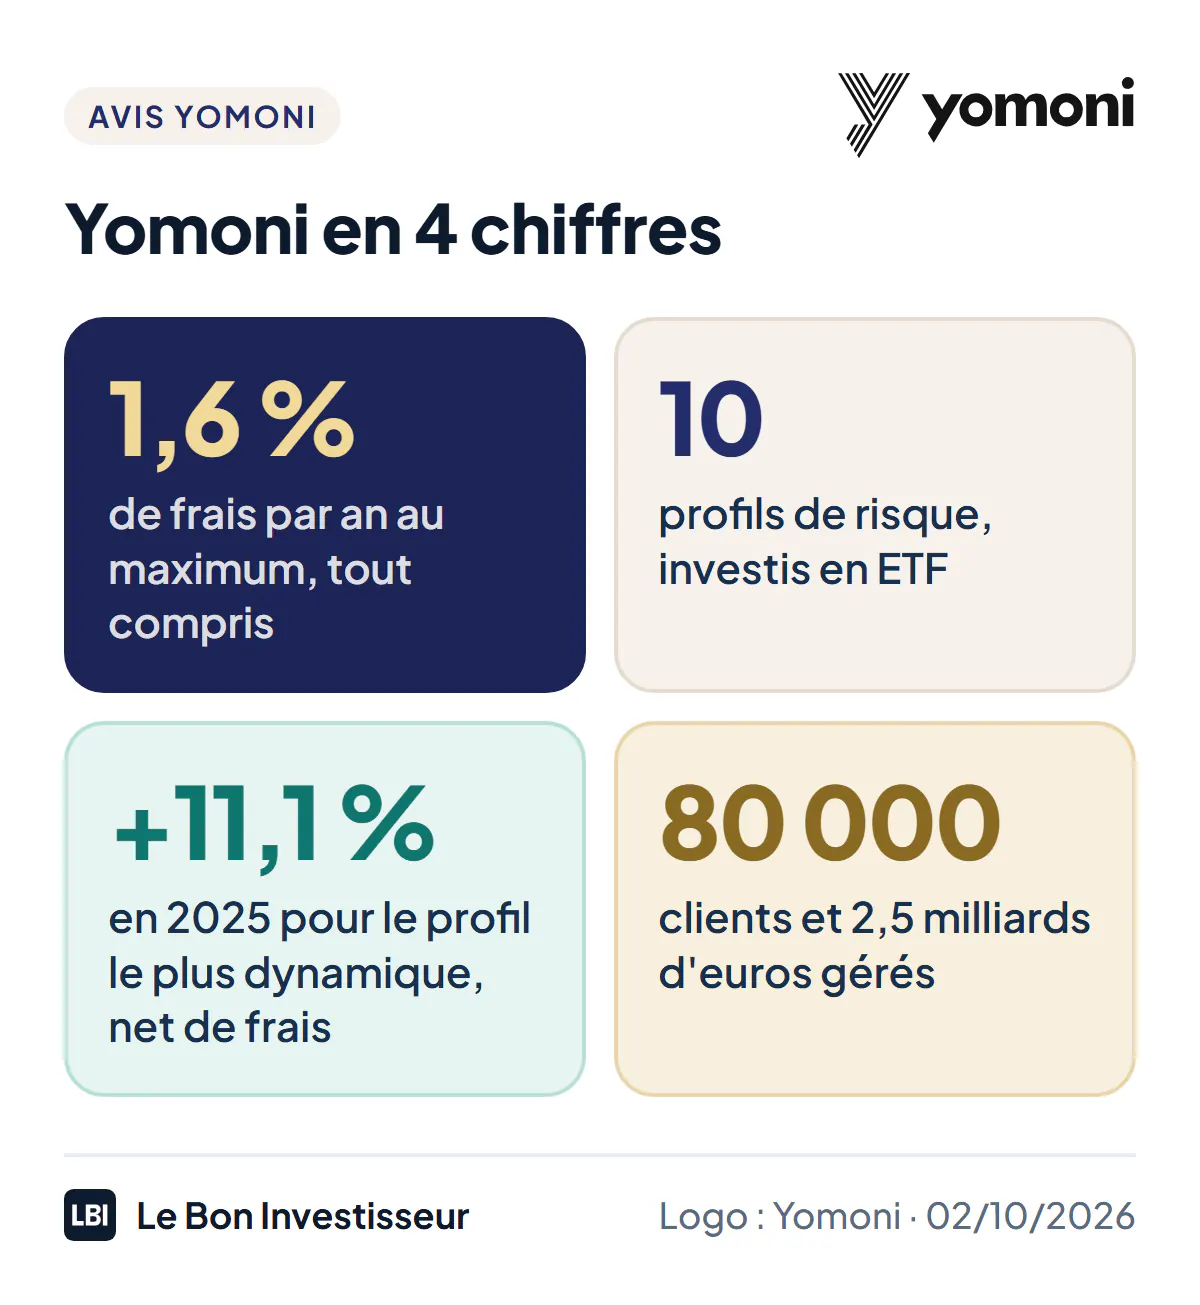
- Yomoni est une société de gestion agréée par l’AMF depuis 2015 : elle gère votre épargne à votre place, en ETF, sur 10 profils de risque, en assurance vie, PER, PEA et compte-titres.
- Ses frais vont jusqu’à 1,6 % par an tout compris sur l’assurance vie (0,7 % pour Yomoni, 0,6 % pour l’assureur, 0,3 % pour les ETF), environ deux fois moins qu’une gestion pilotée en banque.
- En 2025, ses profils ont rapporté de +2,5 % à +11,1 % nets de frais ; sur 5 ans, le profil le plus dynamique a pris +56,8 %, mais les profils 1 à 6 ont tous fait entre +12 % et +14,8 %.
- L’assurance vie Yomoni s’ouvre dès 1 000 €, avec le fonds euros Suravenir Opportunités 2 (3 % net en 2025) accessible à 100 %.
- Les clients saluent les conseillers et la simplicité, mais reprochent des transferts de PER ou de PEA qui durent des mois et un service client difficile à joindre.
Yomoni a lancé en 2015 l’une des premières gestions pilotées 100 % en ligne et en ETF de France : vous répondez à un questionnaire, elle investit et arbitre à votre place. Je n’ai pas de compte Yomoni : cet avis est analytique, construit à partir des tarifs, des performances et des conditions publiés par Yomoni, relevés le 2 octobre 2026, et de 40 avis clients récents lus sur Trustpilot. Voici ce que coûte vraiment cette délégation, ce qu’elle a rapporté, et pour qui elle vaut le coup.
Yomoni en bref
| Critère | Note | Le point clé |
|---|---|---|
| Frais | 4/5 | 1,6 % par an au maximum tout compris, environ deux fois moins qu’une gestion pilotée en banque |
| Performances | 4/5 | +11,1 % en 2025 pour le profil 10, mais des profils intermédiaires décevants sur 5 ans |
| Offre | 4,5/5 | Assurance vie, PER, PEA, compte-titres, fonds euros à 100 %, version responsable |
| Simplicité | 4,5/5 | Questionnaire, profil, souscription en ligne : rien à décider ensuite |
| Service client et opérations | 3/5 | Conseillers appréciés, mais transferts et rappels qui traînent |
| Note globale | 4/5 | Une bonne façon de déléguer en ETF, surtout sur un horizon long |
Ce qu’il faut retenir : Yomoni fait ce qu’il promet, une gestion déléguée en ETF à frais contenus, et ses profils dynamiques ont bien rapporté. Mais déléguer a un prix (0,7 % par an pour Yomoni) qui ne se justifie vraiment que sur un horizon long et un profil assez exposé aux actions.
Yomoni
4,0La gestion pilotée 100 % ETF, de l'assurance vie au PEA
- Gestion déléguée en ETF, 10 profils de risque
- Assurance vie, PER, PEA et compte-titres
- 0 € de frais d'entrée, de sortie et d'arbitrage
- Frais tout compris
- 1,60 % par an au maximum
- Profil le plus dynamique
- +11,1 % net en 2025
- Ticket d'entrée
- 1 000 € (assurance vie)
Qui se cache derrière Yomoni ?
Yomoni est la marque d’Altheis, une SAS parisienne au capital de 5,2 millions d’euros, agréée par l’AMF comme société de gestion de portefeuille (numéro GP-15000014) et immatriculée à l’ORIAS comme courtier en assurance (numéro 15003517). Elle a été fondée en 2015 par Sébastien d’Ornano, son président. Le Crédit Mutuel Arkéa est à son capital depuis 2015, aux côtés des fondateurs de La Financière de l’Échiquier ; Yomoni a levé 25 millions d’euros en octobre 2022, sa quatrième levée de fonds. Elle revendique plus de 80 000 clients, 2,5 milliards d’euros gérés et une centaine de salariés, et a obtenu la certification B Corp.
Votre argent n’est pas chez Yomoni. Il est conservé par des établissements distincts : Suravenir (filiale du Crédit Mutuel Arkéa) pour l’assurance vie, Spirica (Crédit Agricole Assurances) pour le PER, Crédit Agricole Titres pour le PEA et le compte-titres. Si Yomoni disparaissait, vos contrats resteraient chez eux. En cas de défaillance d’un assureur, le Fonds de garantie des assurances de personnes couvre chaque assuré jusqu’à 70 000 € ; pour le PEA et le compte-titres, la garantie des titres du FGDR couvre aussi jusqu’à 70 000 €.
Comment fonctionne la gestion Yomoni
- Un questionnaire sur votre projet, votre horizon, votre patrimoine et votre réaction face aux pertes.
- Un profil de 1 à 10, du plus prudent au plus dynamique (100 % actions), que Yomoni recommande et que vous validez.
- Un portefeuille d’ETF construit et rééquilibré par le comité d’investissement de Yomoni, qui arbitre à votre place, sans frais d’arbitrage.
L’assurance vie Yomoni Vie (assurée par Suravenir) s’ouvre dès 1 000 €. Elle se découpe en compartiments, un par projet, chacun avec son profil, et permet de garder une part en gestion libre. Yomoni propose aussi une gamme « Responsable » (ETF à critères environnementaux et sociaux), une version multi-actifs avec immobilier et private equity, et chaque mois un rapport sur les arbitrages et les positions. Pour comprendre ce que contient un portefeuille d’ETF, voyez mon guide pour investir en ETF quand on débute.
Les frais : 1,6 % par an au maximum
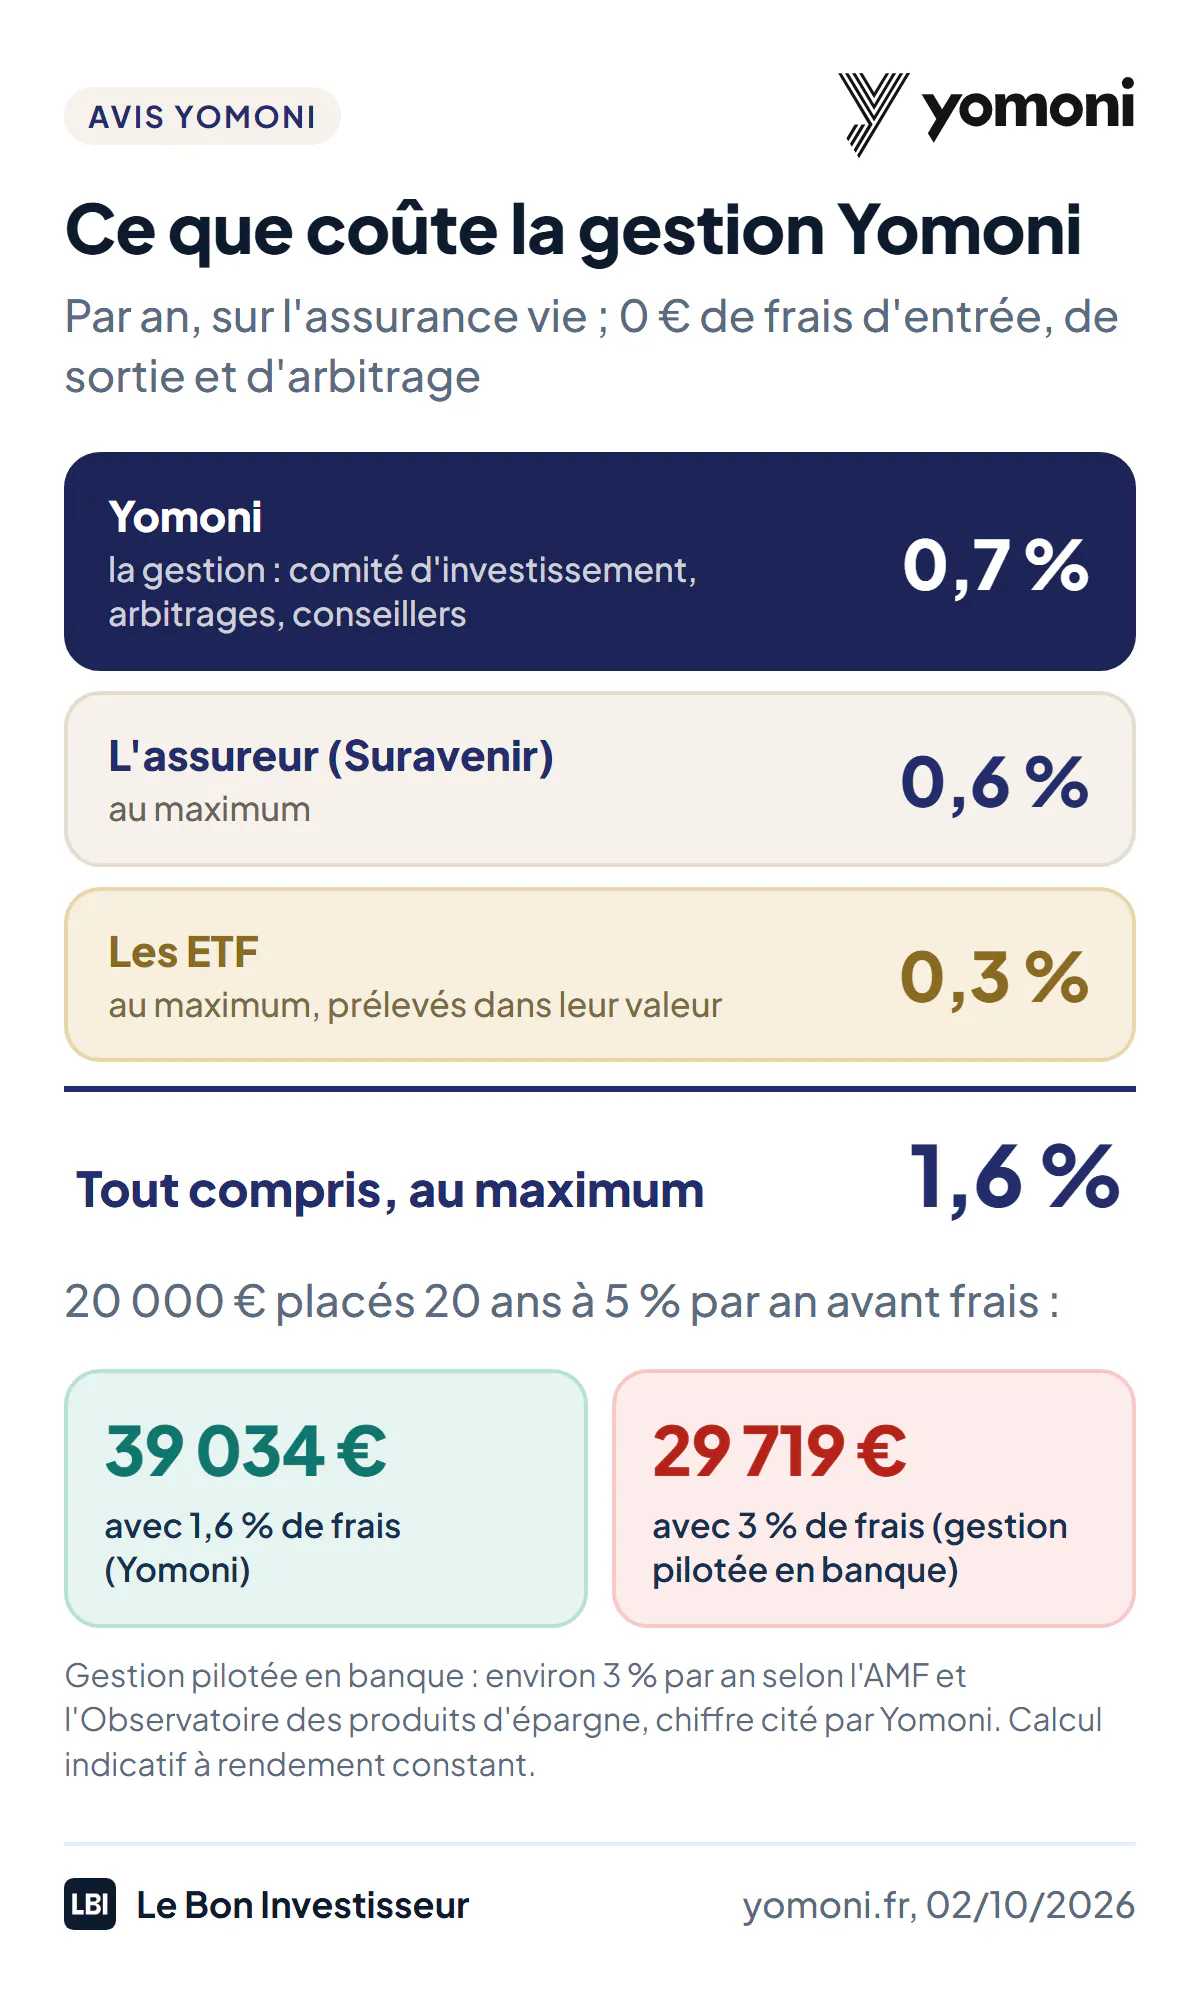
Yomoni détaille ses frais ligne par ligne, au maximum, ce qui est rare :
| Enveloppe | Gestion | Assureur ou dépositaire | ETF | Total au maximum |
|---|---|---|---|---|
| Assurance vie | 0,7 % | 0,6 % | 0,3 % | 1,6 %/an |
| PEA et compte-titres | 1,3 % (dépositaire compris) | 0,3 % | 1,6 %/an | |
| PER Yomoni Retraite+ | 1,6 % à 2,2 %/an selon le profil |
Aucun frais d’entrée, de sortie ni d’arbitrage. Tarifs de yomoni.fr au 2 octobre 2026.
C’est environ deux fois moins qu’une gestion pilotée en banque, que Yomoni estime à 3 % par an d’après les données de l’AMF et de l’Observatoire des produits d’épargne. Sur 20 000 € placés 20 ans à 5 % par an avant frais, la différence atteint 9 315 €.
Mais c’est aussi plus cher que de gérer soi-même : dans une assurance vie en ligne comme Linxea Spirit 2, les unités de compte coûtent 0,50 % par an, plus les frais des ETF. Le prix de la délégation, c’est le 0,7 % de Yomoni : il se paie chaque année, que le marché monte ou baisse.
Les performances : bonnes en dynamique, moyennes ailleurs
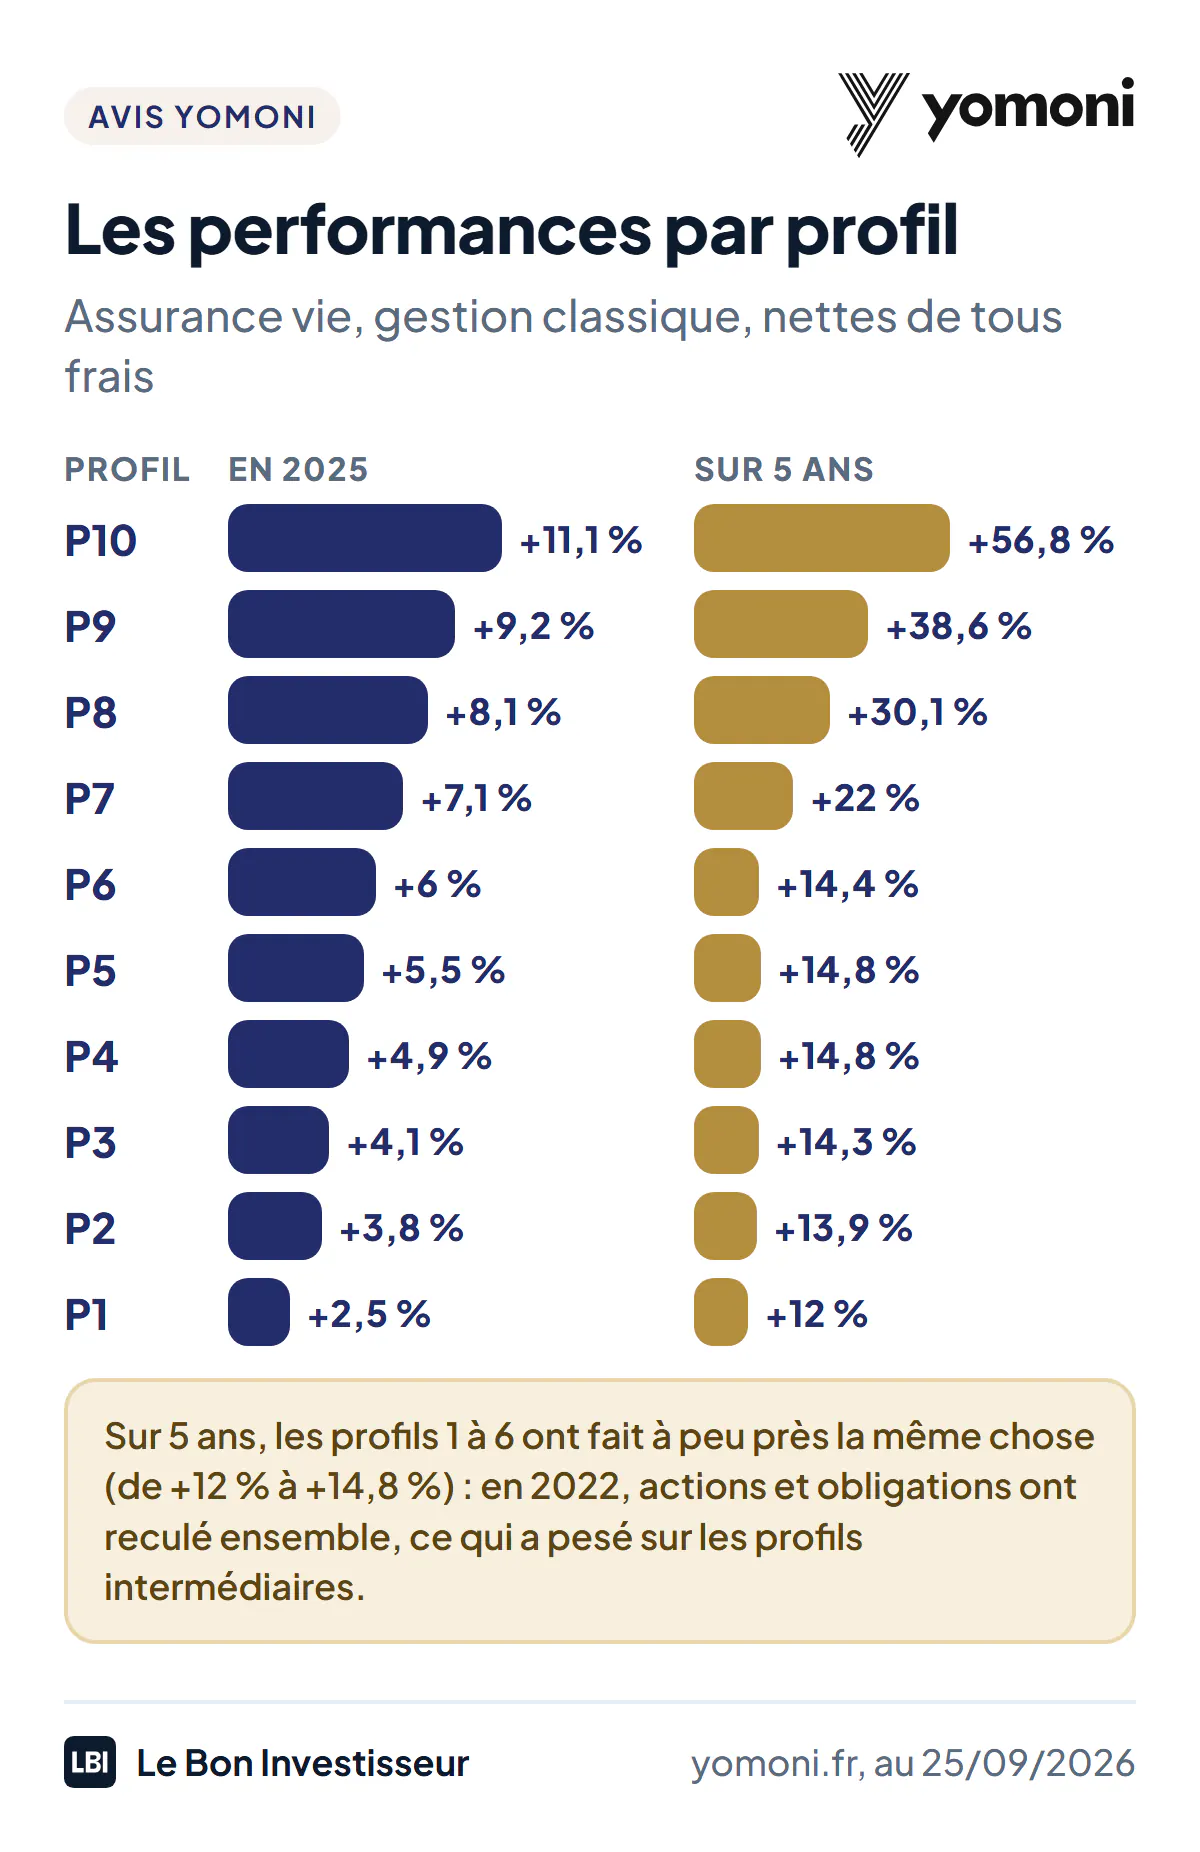
Yomoni publie ses performances nettes de tous frais, profil par profil, ce qui permet de juger sur pièces. Sur l’assurance vie, en gestion classique :
| Profil | 2026 (au 25/09) | 2025 | Sur 5 ans | Depuis le lancement |
|---|---|---|---|---|
| Profil 10 | +14,1 % | +11,1 % | +56,8 % | +167,5 % |
| Profil 8 | +8,1 % | +8,1 % | +30,1 % | +95,7 % |
| Profil 6 | +4,2 % | +6 % | +14,4 % | +53,9 % |
| Profil 4 | +3,3 % | +4,9 % | +14,8 % | +45,9 % |
| Profil 1 | +1,5 % | +2,5 % | +12 % | +26,2 % |
Trois enseignements :
- Le profil 10 tient ses promesses : +56,8 % sur 5 ans, soit environ 9,4 % par an, frais déduits. C’est le profil d’un épargnant qui accepte des baisses fortes pour viser la performance des actions mondiales (voir mon guide de l’ETF MSCI World).
- Les profils 1 à 6 ont fait presque pareil sur 5 ans, entre +12 % et +14,8 %, soit 2,3 % à 2,8 % par an : la chute simultanée des actions et des obligations en 2022 a effacé l’avantage des profils intermédiaires. C’est moins que les 3 % servis en 2025 par le fonds euros du même contrat, sans risque de perte.
- La gamme responsable et le PER font moins bien. En 2025, le profil 10 responsable a pris +3 %, contre +11,1 % en gestion classique ; ceux du PER, de -0,9 % à +2,9 % selon la gamme et le profil. C’est ce que reprochent plusieurs clients du PER.
Yomoni affirme battre 99 % des fonds traditionnels de risque équivalent depuis 2015 : c’est sa propre étude, à lire comme telle. Le constat qui compte pour vous : la gestion en ETF bat surtout les fonds de banque chers, et elle paie d’autant plus que votre horizon est long et votre profil dynamique.
Le fonds euros et l’offre boostée
L’assurance vie Yomoni donne accès au fonds euros Suravenir Opportunités 2, qui a servi 3 % net en 2025. On peut y placer 100 % de son épargne, sans unités de compte imposées. Son capital est garanti à 97 % : l’assureur s’autorise un risque de 3 % pour investir plus dynamiquement. Les fonds euros des autres contrats se comparent dans mon classement des meilleures assurances vie en fonds euros.
Jusqu’au 31 décembre 2026, pour un versement d’au moins 20 000 €, Yomoni propose deux « packs » qui bonifient le fonds euros en 2026 et en 2027 :
| Pack | Répartition du versement | Bonus sur le fonds euros |
|---|---|---|
| Smart | 70 % fonds euros, 30 % profil 10 | +1 % net |
| Max | 50 % fonds euros, 50 % profil 10 | +1,50 % net |
Le profil 10 étant investi à 100 % en actions, ces packs exposent une part importante du versement à la Bourse : le bonus rémunère ce risque. À noter, le même bonus existe sur le même fonds dans le contrat Linxea Avenir 2, avec le libre choix des unités de compte (voir mon avis sur Linxea).
Les autres produits Yomoni
- Le PER Yomoni Retraite+ (assuré par Spirica), en ETF ou multi-actifs, sur trois niveaux de risque, pour 1,6 % à 2,2 % de frais par an tout compris. Jusqu’au 23 décembre 2026, le code MONPER26 rembourse de 6 à 10 mois de frais de gestion (1 000 € au plus) pour une première ouverture avec au moins 5 000 € ; ces remboursements sont repris en cas de sortie la première année. Je compare les PER dans mon classement des meilleurs PER, et les règles de déduction sont dans mon guide sur le plafond du PER.
- Le PEA et le compte-titres, dès 5 000 €, en gestion sous mandat avec des ETF d’actions mondiales éligibles au PEA. Le code TRANSFERTPEA2 rembourse les frais de transfert d’un PEA d’au moins 5 000 € jusqu’au 31 décembre 2026. Pour choisir l’enveloppe : PEA ou compte-titres.
- Une assurance vie pour enfant, une offre pour les indépendants et les holdings, et une gestion privée dès 50 000 € (private equity, produits structurés, assurance vie luxembourgeoise, ETF thématiques).
Yomoni en direct ou dans Linxea Spirit 2 ?
La gestion Yomoni existe aussi dans le contrat Linxea Spirit 2, assuré par Spirica : quatre profils au lieu de dix, dès 500 € au lieu de 1 000 €, pour 0,50 % de frais de contrat plus 0,70 % de mandat, soit 1,20 % par an hors frais des ETF, contre 1,30 % chez Yomoni en direct. En 2025, ces quatre profils ont rapporté de +3,64 % (défensif) à +9,83 % (offensif), et +58,73 % sur 5 ans pour le profil offensif.
Le choix est donc simple. Yomoni en direct pour ses dix profils, ses compartiments, son application et le PEA ; Linxea Spirit 2 pour payer un peu moins, garder un fonds euros à 3,26 % à côté et pouvoir investir librement une autre partie du contrat.
Ce qu’en disent les clients
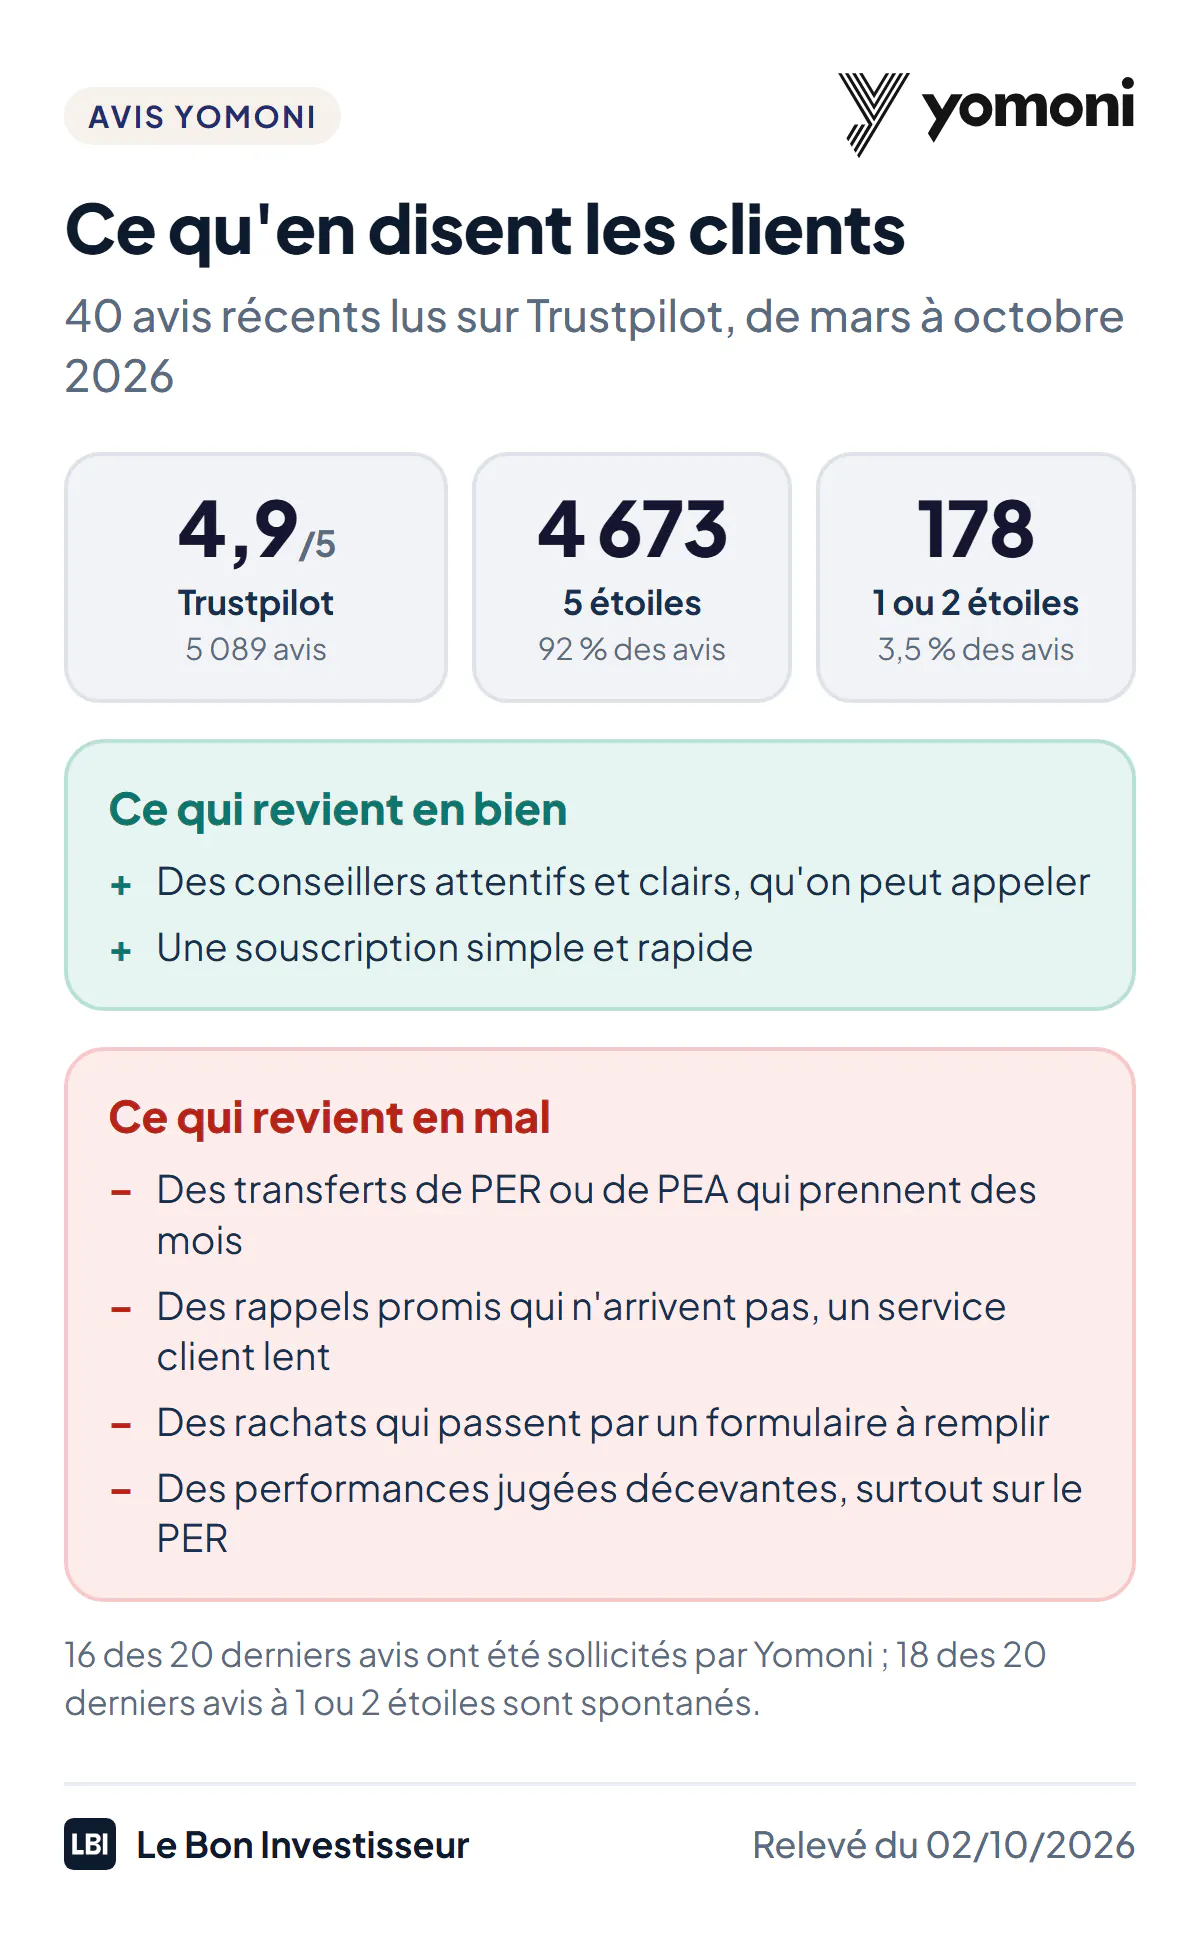
Sur Trustpilot, Yomoni affiche 4,9/5 sur 5 089 avis au 2 octobre 2026. Une note à lire avec recul : 16 des 20 derniers avis ont été sollicités par Yomoni, le plus souvent juste après un rendez-vous avec un conseiller.
Ce qui revient en bien : des conseillers attentifs, souvent cités par leur nom, des explications claires et une souscription rapide.
Les reproches viennent presque tous d’avis spontanés (18 des 20 derniers avis à 1 ou 2 étoiles, de mars à septembre 2026) :
- des transferts de PER ou de PEA qui prennent de quatre à six mois, avec parfois un dossier perdu ;
- un service client difficile à joindre : rappels promis sous 48 heures qui n’arrivent pas, réponses lentes, assistant automatique ;
- des rachats qui passent par un formulaire à remplir et à renvoyer, loin de la fluidité de la souscription ;
- des performances jugées décevantes, surtout sur le PER et sur des profils intermédiaires.
Le décalage est net : Yomoni soigne l’entrée, beaucoup moins la gestion des sorties et des transferts. À savoir si vous comptez déplacer votre épargne un jour.
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| Gestion entièrement déléguée, rien à décider | 0,7 % par an pour la délégation, en plus de l’assureur et des ETF |
| 1,6 % par an au maximum tout compris, frais détaillés | Profils prudents et intermédiaires peu rentables sur 5 ans |
| Performances publiées nettes de frais, profil par profil | Gamme responsable et PER nettement moins performants en 2025 |
| Assurance vie, PER, PEA et compte-titres au même endroit | Ticket d’entrée de 1 000 € (5 000 € pour le PEA) |
| Fonds euros à 3 % en 2025, accessible à 100 % | Transferts et rachats lents, service client difficile à joindre |
Pour qui est fait Yomoni ?
Yomoni est fait pour vous si vous voulez investir en ETF sur le long terme sans vous en occuper, avec un profil plutôt dynamique (7 à 10), et si vous payez aujourd’hui une gestion pilotée de banque à 2,5 ou 3 % par an. C’est aussi une solution pratique pour regrouper assurance vie, PEA et PER sous une même gestion.
Yomoni n’est pas fait pour vous si vous êtes prudent ou si votre horizon est court : en 2025, le profil 1 a rapporté +2,5 %, moins que le fonds euros du même contrat (3 %). Pas non plus si vous êtes prêt à choisir vous-même deux ou trois ETF : une assurance vie en ligne à frais bas fera la même chose pour moins cher, avec les meilleurs ETF pour un PEA ou les ETF thématiques de votre choix. Et si vous voulez une gestion déléguée centrée sur l’investissement responsable, comparez avec Goodvest. Et si vous préférez une allocation calculée projet par projet plutôt qu’un profil numéroté, regardez Nalo. Pour diversifier au-delà des ETF, avec SCPI et private equity, ou pour un patrimoine de plus de 100 000 €, regardez Ramify. Pour démarrer avec quelques centaines d’euros, Mon Petit Placement s’ouvre dès 300 €, mais coûte plus cher.
Ouvrir un compte Yomoni
L’ouverture se fait en ligne en trois étapes : simuler son projet, découvrir le profil proposé, puis souscrire en joignant ses pièces justificatives (pièce d’identité, justificatif de domicile, RIB) et en signant électroniquement. Il faut 1 000 € pour l’assurance vie et 5 000 € pour le PEA ou le compte-titres. Des conseillers répondent par téléphone et sur rendez-vous.
Yomoni et les impôts
Chaque enveloppe garde sa fiscalité : celle de l’assurance vie, avec l’abattement après 8 ans (voir fiscalité de l’assurance vie), celle du PEA après 5 ans, et la déduction des versements pour le PER (voir fiscalité du PER). Les arbitrages faits par Yomoni à l’intérieur d’une assurance vie, d’un PEA ou d’un PER ne déclenchent aucun impôt.
Yomoni
4,0La gestion pilotée 100 % ETF, de l'assurance vie au PEA
- Gestion déléguée en ETF, 10 profils de risque
- Assurance vie, PER, PEA et compte-titres
- 0 € de frais d'entrée, de sortie et d'arbitrage
- Frais tout compris
- 1,60 % par an au maximum
- Profil le plus dynamique
- +11,1 % net en 2025
- Ticket d'entrée
- 1 000 € (assurance vie)