À retenir
- Nalo est un courtier en ligne créé en 2017, dont le groupe Apicil est l’actionnaire de référence : il gère votre assurance vie ou votre PER en ETF, avec une allocation calculée pour chaque projet plutôt qu’un profil type.
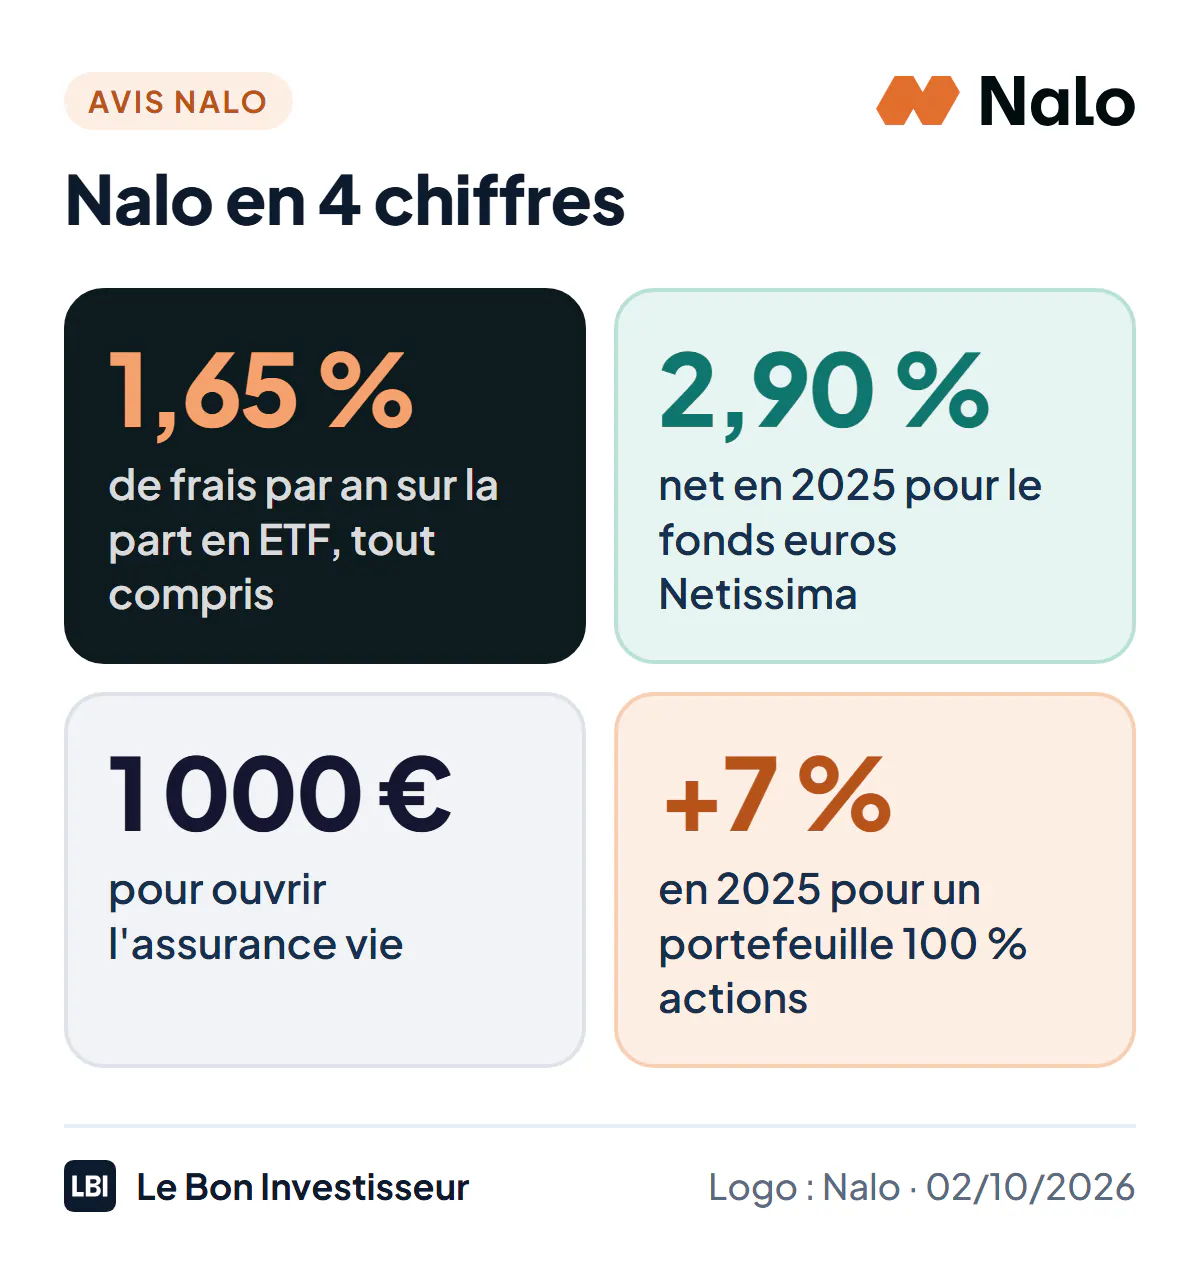
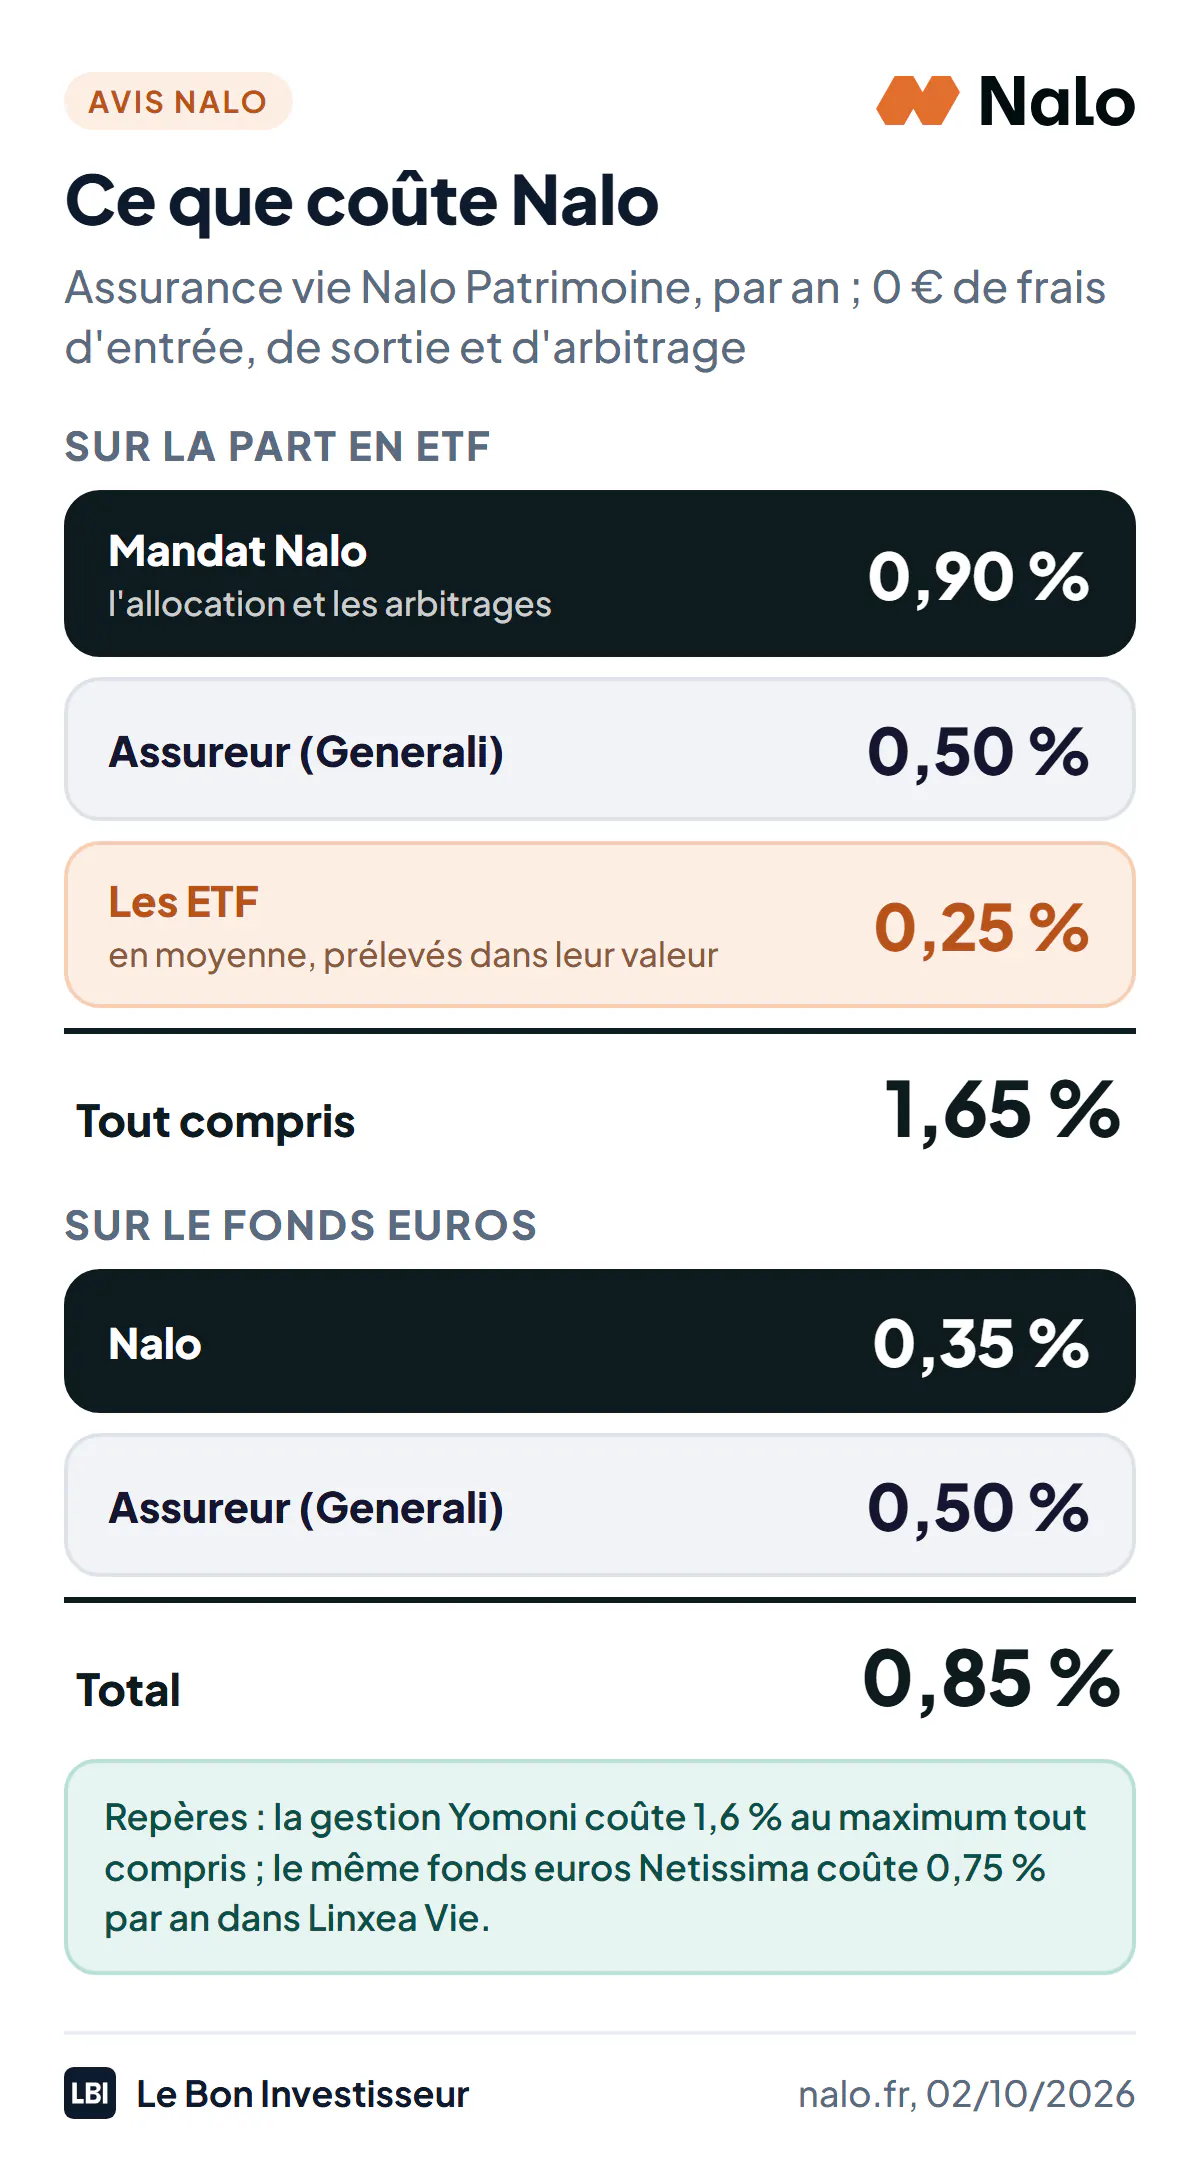
- Ses frais atteignent 1,65 % par an sur la part investie en ETF de l’assurance vie (0,90 % de mandat, 0,50 % pour Generali, 0,25 % pour les ETF), un peu plus que Yomoni.
- En 2025, ses portefeuilles classiques ont rapporté de +0,2 % (10 % d’actions) à +7 % (100 % d’actions), et la version écoresponsable a perdu jusqu’à 1,3 %.
- Le fonds euros Netissima a servi 2,90 % net en 2025 ; jusqu’au 31 décembre 2026, un bonus de +1,50 % s’applique aux versements placés à 70 % sur ce fonds et à 30 % en obligations.
- Les clients saluent les conseillers, mais la plupart des avis négatifs portent sur des performances jugées faibles pour le risque pris.
Nalo part d’une idée que personne d’autre ne pousse aussi loin : pas de profil « prudent » ou « dynamique », mais une allocation calculée pour chaque projet, la retraite, un achat immobilier, les études des enfants. Je n’ai pas de compte Nalo : cet avis est analytique, construit à partir des tarifs, des performances et des conditions publiés par Nalo, relevés le 2 octobre 2026, et de 40 avis clients lus sur Trustpilot. Voici ce que vaut cette gestion sur mesure, et ce qu’elle a vraiment rapporté.
Nalo en bref
| Critère | Note | Le point clé |
|---|---|---|
| Personnalisation | 5/5 | Une allocation calculée pour chaque projet, sans profil type |
| Frais | 3,5/5 | 1,65 % par an sur la part en ETF, un peu plus que Yomoni |
| Performances | 2,5/5 | De +0,2 % à +7 % en 2025, écoresponsable dans le rouge |
| Fonds euros | 4/5 | Netissima à 2,90 % en 2025, boost de +1,50 % avec 30 % d’obligations seulement |
| Service client | 3,5/5 | Conseillers appréciés, retraits parfois lents |
| Note globale | 3,7/5 | Une excellente idée de gestion, des résultats encore en retrait |
Ce qu’il faut retenir : Nalo est l’une des gestions pilotées en ligne les plus personnalisées, avec de vrais conseillers. Mais en 2025 ses portefeuilles ont nettement moins rapporté que ceux de Yomoni à exposition comparable, et son fonds euros a fait mieux que la plupart d’entre eux.
Nalo
3,7La gestion pilotée en ETF construite projet par projet
- Allocation sur mesure pour chaque projet, sans profil type
- Fonds euros Netissima accessible à 100 %
- 0 € de frais d'entrée, de sortie et d'arbitrage
- Frais sur les UC
- 1,65 % par an (ETF compris)
- Fonds euros 2025
- 2,90 % net (Netissima)
- Ticket d'entrée
- 1 000 € (assurance vie)
Qui se cache derrière Nalo ?
Nalo est une SAS parisienne au capital de 1,1 million d’euros, créée en 2017, immatriculée à l’ORIAS (numéro 16002555) comme courtier en assurance et conseiller en investissements financiers, membre de l’ANACOFI-Courtage et contrôlée par l’ACPR. Contrairement à Yomoni, ce n’est pas une société de gestion agréée par l’AMF : Nalo conçoit les allocations et les met en œuvre par un mandat d’arbitrage dans les contrats de ses assureurs.
Son histoire : une première assurance vie « multiprojets » avec Generali en 2018, un PER avec Apicil en 2022, puis l’arrivée du groupe Apicil comme actionnaire de référence en 2023, alors que l’équipe comptait 33 personnes. Nalo a lancé fin 2024 une seconde assurance vie, Nalo Flex, ouverte aux SCPI. Son président est Clément Nouvet.
Votre argent n’est pas chez Nalo. Il est conservé par Generali pour l’assurance vie Nalo Patrimoine et par Apicil pour le PER. En cas de défaillance d’un assureur, le Fonds de garantie des assurances de personnes couvre chaque assuré jusqu’à 70 000 €.
La gestion par projet : le vrai point fort
- Vous décrivez un projet : son objectif, son horizon, le montant visé, votre situation patrimoniale.
- Nalo calcule une allocation entre ETF d’actions, ETF d’obligations, immobilier coté et fonds euros, propre à ce projet. Il n’existe pas de profils types : deux clients ont rarement le même portefeuille.
- Chaque projet vit dans le même contrat, avec sa propre allocation. Un conseiller peut être joint par chat ou sur rendez-vous.
C’est une vraie différence avec les profils numérotés de Yomoni : l’épargne de précaution, la retraite dans 25 ans et l’apport immobilier dans 4 ans ne sont pas gérés de la même façon dans le même contrat. Nalo publie aussi la liste de ses supports : des ETF d’Amundi, BNP Paribas Easy et d’autres émetteurs, avec une gamme écoresponsable dédiée. Pour comprendre ce qu’est un ETF, voyez mon guide pour investir en ETF quand on débute.
Pour l’immobilier, l’assurance vie Nalo Flex ajoute des SCPI au portefeuille ; lancée en décembre 2024, ses performances antérieures sont des simulations. Ce que valent les SCPI face au fonds euros : mon comparatif.
Les frais : 1,65 % par an sur la part en ETF
| Frais annuels | Assurance vie Nalo Patrimoine | PER Nalo |
|---|---|---|
| Mandat Nalo (part en unités de compte) | 0,90 % | 0,90 % |
| Assureur (part en unités de compte) | 0,50 % | 0,45 % |
| ETF (moyenne) | 0,25 % | 0,25 % |
| Total sur la part en unités de compte | 1,65 % | 1,60 % |
| Fonds euros (Nalo + assureur) | 0,85 % | 0,85 % |
Aucun frais d’entrée, de sortie ni d’arbitrage. Tarifs de nalo.fr au 2 octobre 2026.
C’est proche, mais un peu au-dessus, de Yomoni (1,6 % au maximum, avec un mandat à 0,70 % contre 0,90 % chez Nalo). Et le fonds euros paie aussi sa part : Nalo y prélève 0,35 % par an, ce qui explique que Netissima ait servi 2,90 % chez Nalo en 2025, contre 3 % dans Linxea Vie, où ses frais sont de 0,75 %.
Les performances : le point faible
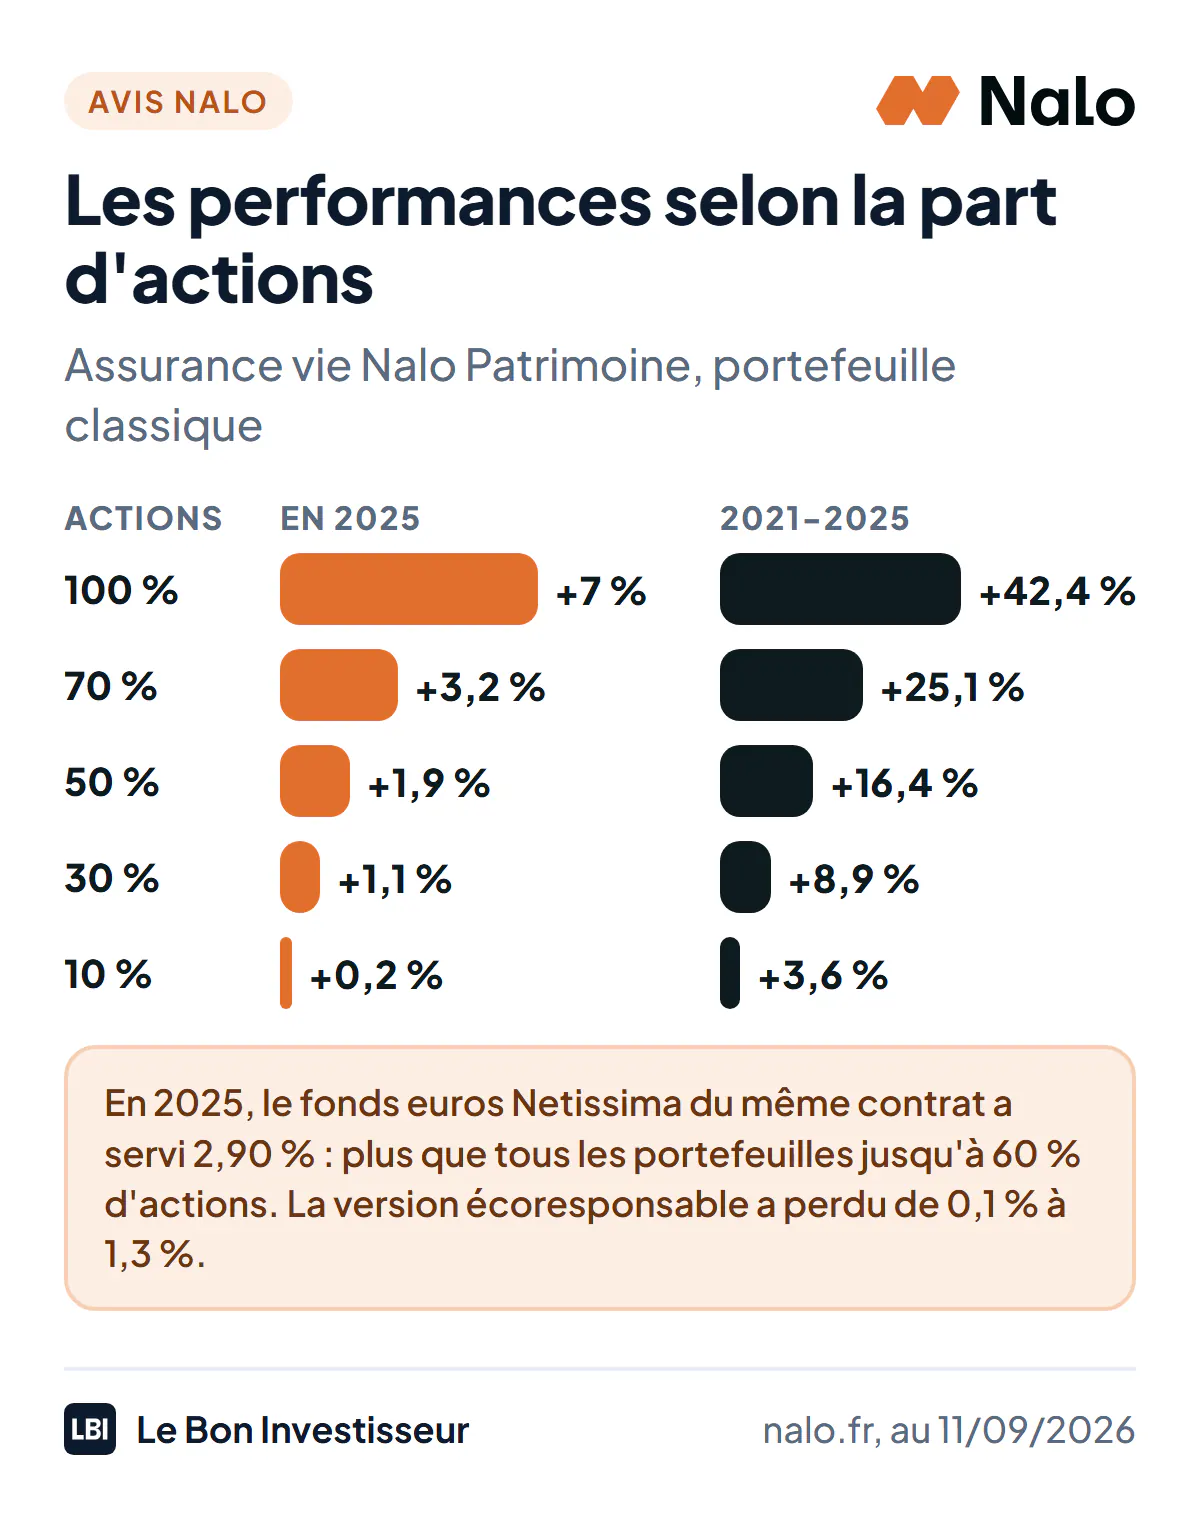
Faute de profils, Nalo publie ses performances selon la part d’actions du portefeuille. Pour le portefeuille classique de l’assurance vie :
| Part d’actions | 2022 | 2023 | 2024 | 2025 | 2026 (au 11/09) |
|---|---|---|---|---|---|
| 100 % | -14,5 % | +10,2 % | +21,8 % | +7 % | +11,3 % |
| 70 % | -13 % | +10 % | +14,4 % | +3,2 % | +7 % |
| 50 % | -11,6 % | +8,8 % | +10,7 % | +1,9 % | +5 % |
| 10 % | -7,2 % | +5,8 % | +3,6 % | +0,2 % | +0,6 % |
Trois constats :
- 2025 a été une mauvaise année : +7 % pour le portefeuille 100 % actions, quand le profil équivalent de Yomoni a pris +11,1 % net de frais. Jusqu’à 60 % d’actions, les portefeuilles Nalo ont rapporté moins que les 2,90 % de leur propre fonds euros.
- Sur cinq ans (2021 à 2025), le portefeuille 100 % actions a pris +42,4 %, soit environ 7,3 % par an, et celui à 50 % d’actions +16,4 %, soit 3,1 % par an. Les portefeuilles prudents ont presque fait du surplace : +3,6 % en cinq ans avec 10 % d’actions.
- La version écoresponsable a perdu de 0,1 % à 1,3 % en 2025, quelle que soit la part d’actions.
Deux précisions. Nalo ne dit pas, sur sa page de performances, si ces chiffres sont nets de ses frais ; Yomoni, lui, l’affirme. Et 2026 repart mieux : +11,3 % au 11 septembre avec 100 % d’actions.
Le fonds euros et le boost
L’assurance vie Nalo Patrimoine donne accès au fonds euros Netissima de Generali, accessible à 100 %. Il a servi 2,95 % en 2023, puis 2,90 % en 2024 et en 2025, hors bonus.
Jusqu’au 31 décembre 2026, Nalo propose un boost de +1,50 % en 2026 et 2027 sur les nouveaux versements placés à 70 % sur Netissima et à 30 % en unités de compte, dans la limite de 500 000 € ; Nalo annonce un objectif de 4,40 % non garanti. Particularité intéressante : chez Nalo, ces 30 % vont sur des obligations d’entreprises et d’États européens, sans actions. C’est moins risqué que le même type d’offre chez Yomoni (30 à 50 % sur un profil 100 % actions).
Le même fonds Netissima, avec le même bonus de +1,50 %, existe aussi dans Linxea Vie, avec des frais plus bas sur le fonds euros (0,75 % contre 0,85 %) et le libre choix des unités de compte (voir mon avis sur Linxea). Pour comparer avec les autres fonds euros : mon classement des meilleures assurances vie en fonds euros.
Le PER Nalo
Le PER Nalo, assuré par Apicil, applique la même gestion par projet, avec une gestion pilotée à horizon qui sécurise l’épargne à l’approche de la retraite, pour 1,60 % par an sur la part en ETF. Son point faible est le fonds euros : Apicil Euro Garanti n’a servi que 1,45 % en 2025, moins que le Livret A. Nalo annonce jusqu’à 1 200 € offerts sur le premier versement jusqu’au 18 décembre 2026, sous conditions.
Pour comparer, voyez mon classement des meilleurs PER et mon guide PER ou assurance vie.
Ce qu’en disent les clients
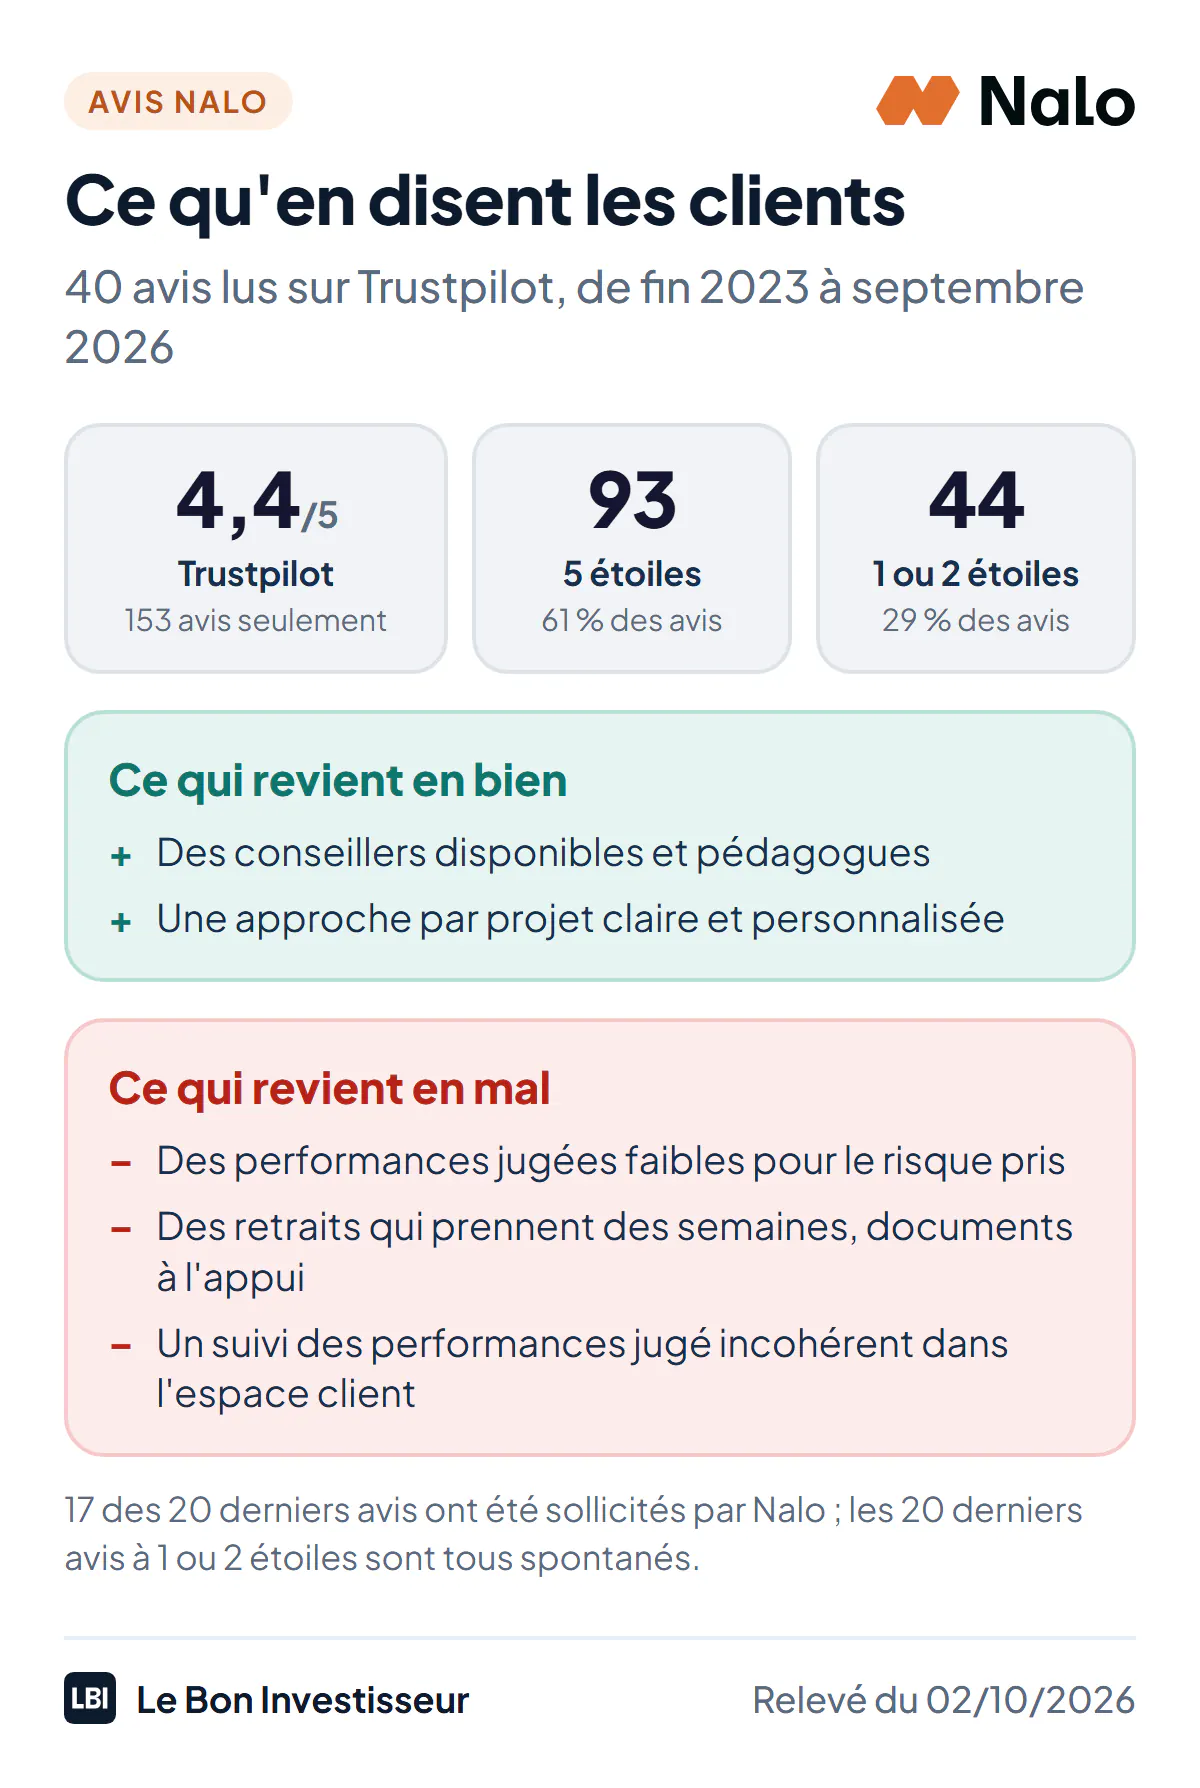
Sur Trustpilot, Nalo affiche 4,4/5, mais sur seulement 153 avis au 2 octobre 2026, dont 29 % à 1 ou 2 étoiles. 17 des 20 derniers avis ont été sollicités par Nalo, souvent après un rendez-vous avec un conseiller.
Ce qui revient en bien : des conseillers disponibles et pédagogues, et une approche par projet que les clients comprennent.
Les 20 derniers avis à 1 ou 2 étoiles, tous spontanés, s’étalent de fin 2023 à février 2026 (5 seulement sur les douze derniers mois). Ils portent surtout sur :
- des performances jugées faibles pour le risque pris, souvent comparées à une autre assurance vie du même client (14 avis sur 20) ;
- des retraits qui prennent des semaines, avec des documents demandés après coup ;
- un suivi des performances jugé incohérent dans l’espace client.
Le constat rejoint les chiffres publiés : c’est la performance, pas le service, qui déçoit chez Nalo.
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| Allocation calculée pour chaque projet, sans profil type | Performances 2025 en retrait, écoresponsable dans le rouge |
| Plusieurs projets dans un même contrat | 1,65 % par an sur la part en ETF, mandat à 0,90 % |
| Boost du fonds euros avec 30 % d’obligations seulement | Fonds euros chargé à 0,85 % par an |
| Conseillers joignables et appréciés | Fonds euros du PER à 1,45 % en 2025 |
| Liste des supports publiée | Performances publiées sans préciser si elles sont nettes de frais |
Pour qui est fait Nalo ?
Nalo est fait pour vous si vous avez plusieurs projets aux horizons différents et que vous voulez une gestion qui les traite séparément, avec un conseiller pour en parler. Son boost actuel sur le fonds euros, avec 30 % d’obligations seulement, intéressera aussi un épargnant prudent.
Nalo n’est pas fait pour vous si vous cherchez avant tout la performance : à exposition comparable, Yomoni a fait nettement mieux en 2025, pour des frais un peu plus bas. Pas non plus si vous voulez un PER avec un bon fonds euros. Pour une gestion déléguée centrée sur l’investissement responsable, comparez avec Goodvest. Et si vous êtes prêt à choisir vous-même quelques ETF, une assurance vie en ligne à frais bas coûtera deux à trois fois moins cher. Pour diversifier au-delà des ETF, avec SCPI et private equity, ou pour un patrimoine de plus de 100 000 €, regardez Ramify. Pour démarrer avec quelques centaines d’euros, Mon Petit Placement s’ouvre dès 300 €, mais coûte plus cher.
Ouvrir un compte Nalo
La souscription se fait en ligne : une simulation de votre projet, une proposition d’allocation, puis l’ouverture avec pièce d’identité, justificatif de domicile et RIB. Il faut 1 000 € pour ouvrir l’assurance vie Nalo Patrimoine. Les conseillers répondent par chat et sur rendez-vous, du lundi au vendredi de 9 h à 19 h.
Nalo et les impôts
L’assurance vie Nalo suit la fiscalité de toute assurance vie, avec l’abattement après 8 ans (voir fiscalité de l’assurance vie) et des avantages à la transmission (voir assurance vie et succession). Pour le PER, les versements se déduisent du revenu imposable dans la limite d’un plafond (voir le plan d’épargne retraite). Les arbitrages faits par Nalo à l’intérieur du contrat ne déclenchent aucun impôt.
Nalo
3,7La gestion pilotée en ETF construite projet par projet
- Allocation sur mesure pour chaque projet, sans profil type
- Fonds euros Netissima accessible à 100 %
- 0 € de frais d'entrée, de sortie et d'arbitrage
- Frais sur les UC
- 1,65 % par an (ETF compris)
- Fonds euros 2025
- 2,90 % net (Netissima)
- Ticket d'entrée
- 1 000 € (assurance vie)