À retenir
- Ramify est un conseiller en investissements et courtier en ligne créé en 2020, soutenu par Apicil, AG2R La Mondiale et le Crédit Agricole : il gère assurance vie, PER et PEA, et donne accès à des SCPI, du private equity, un livret et un compte à terme.
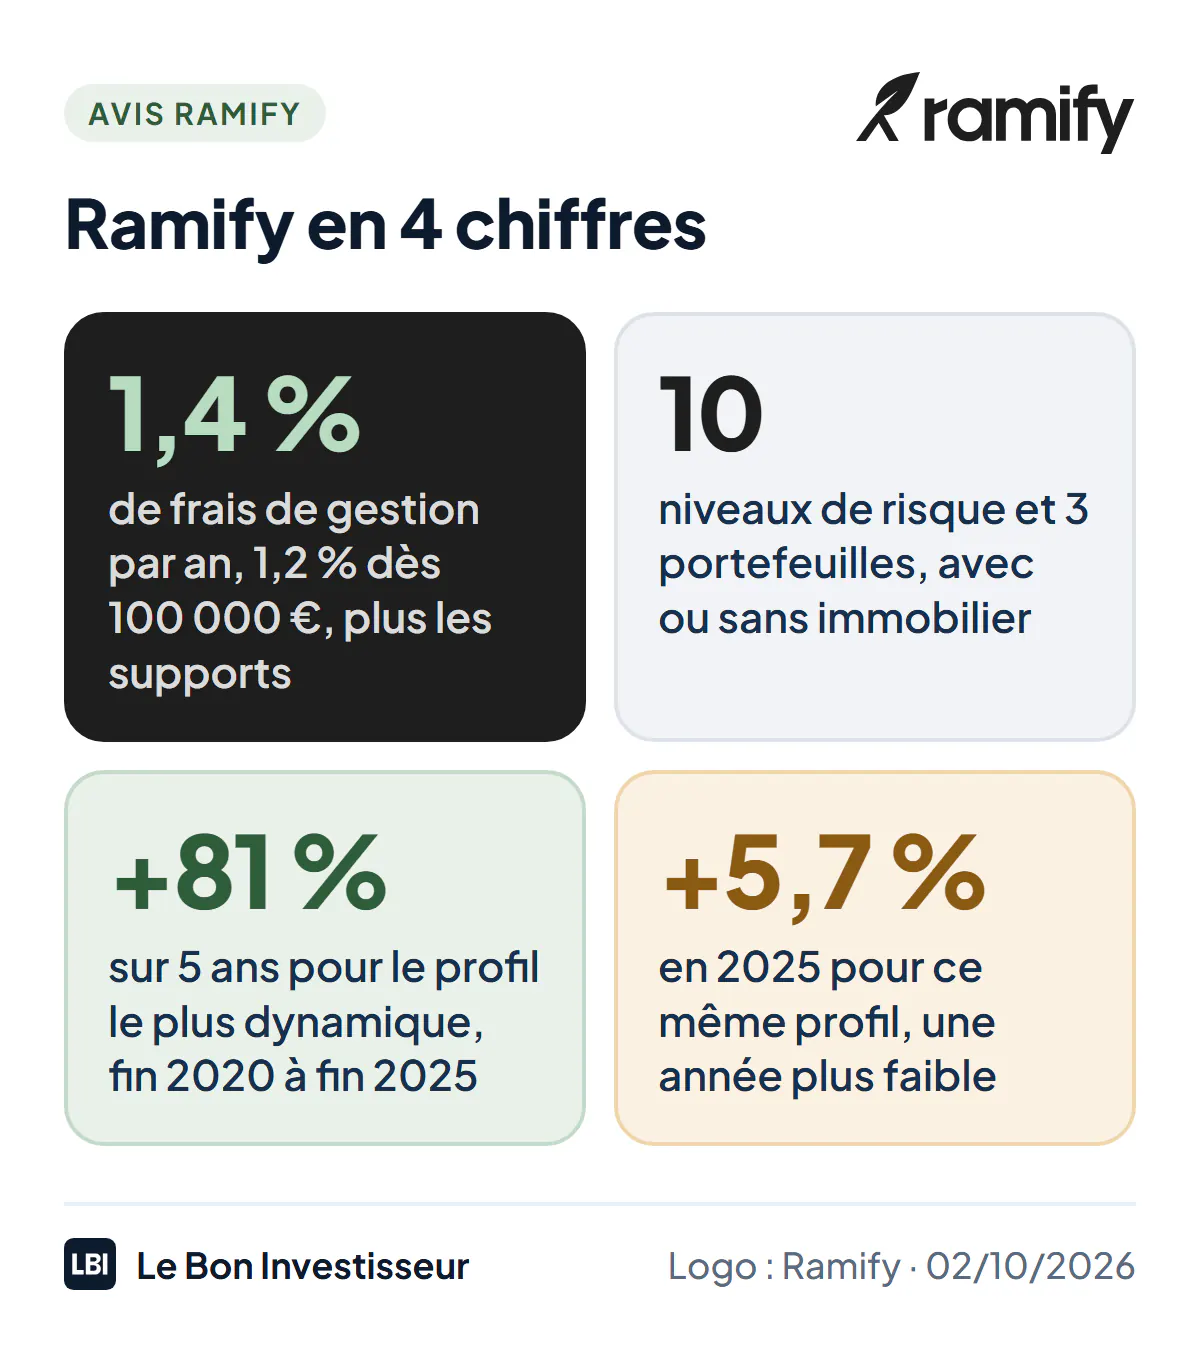
- Ses frais de gestion vont de 1,4 % par an (dès 1 000 €) à 1 % (dès 1 million), assureur compris, plus les frais des supports : environ 0,2 % pour les ETF, 2 % pour les SCPI, 1,9 % pour le private equity.
- Son portefeuille le plus dynamique a pris +81,36 % de fin 2020 à fin 2025, mais seulement +5,66 % en 2025, contre +11,1 % pour l’équivalent chez Yomoni.
- Trois portefeuilles : Essential (ETF et fonds euros), Flagship (plus l’immobilier) et Elite (plus le private equity, dès 10 000 €), chacun sur 10 niveaux de risque.
- Les clients saluent les conseillers et l’étendue de l’offre, mais reprochent des rachats et des ouvertures qui prennent des semaines.
Ramify se présente comme « l’alternative digitale à la banque privée » : une gestion pilotée en ETF qui peut s’étendre à l’immobilier et au private equity, et un catalogue qui va du livret au crédit lombard. Je n’ai pas de compte Ramify : cet avis est analytique, construit à partir des tarifs, des performances et des conditions publiés par Ramify, relevés le 2 octobre 2026, et de 31 avis clients lus sur Trustpilot. Voici ce que coûte cette gestion, ce qu’elle a rapporté, et à partir de quand elle devient intéressante.
Ramify en bref
| Critère | Note | Le point clé |
|---|---|---|
| Offre | 5/5 | Assurance vie, PER, PEA, livret, SCPI, private equity, art, assurance vie luxembourgeoise |
| Frais | 3,5/5 | 1,4 % plus les supports sous 100 000 €, nettement mieux au-delà |
| Performances | 4/5 | +81,36 % en 5 ans pour le profil le plus dynamique, mais une année 2025 faible |
| Accompagnement | 4/5 | Conseillers réactifs, conseiller dédié dès 100 000 € |
| Délais et opérations | 3,5/5 | Rachats, clôtures et ouvertures parfois longs |
| Note globale | 4/5 | L’une des offres les plus larges de la gestion pilotée en ligne, surtout pour les gros patrimoines |
Ce qu’il faut retenir : Ramify intègre l’immobilier et le private equity directement dans ses portefeuilles pilotés, avec de bonnes performances sur cinq ans. En dessous de 100 000 €, ses frais sont comparables à ceux de ses concurrents ; au-dessus, ils deviennent parmi les plus bas de la gestion pilotée.
Ramify
4,0La gestion pilotée façon banque privée : ETF, immobilier, private equity
- 10 niveaux de risque, avec ou sans SCPI et private equity
- Assurance vie, PER, PEA, livret et placements privés
- Frais dégressifs selon le montant confié
- Frais de gestion
- 1,4 % (1,2 % dès 100 000 €), plus les supports
- Profil le plus dynamique
- +81,36 % sur 5 ans (fin 2020 à fin 2025)
- Ticket d'entrée
- 1 000 € (10 000 € pour Elite)
Qui se cache derrière Ramify ?
Ramify est une SAS parisienne créée en octobre 2020 par Samy Ouardini, son président, et Olivier Herbout, son directeur général, ancien gérant de portefeuilles quantitatifs chez Goldman Sachs Asset Management. Ses premiers portefeuilles ont été ouverts aux clients en janvier 2022. En septembre 2022, Ramify a levé des fonds auprès de Newfund, AG2R La Mondiale, Apicil et le Crédit Agricole. Elle revendique plus de 100 000 utilisateurs.
Côté réglementation, Ramify est conseiller en investissements financiers (ORIAS 20009289, membre de la CNCGP, association agréée par l’AMF), courtier en assurance et mandataire en opérations de banque, contrôlé par l’ACPR. Comme Nalo, et contrairement à Yomoni, ce n’est pas une société de gestion agréée par l’AMF.
Votre argent n’est pas chez Ramify. Il est logé chez des partenaires distincts : Apicil et Generali pour l’assurance vie (le contrat Generali a été lancé en novembre 2025), Apicil pour le PER, le Crédit Mutuel Arkéa pour le PEA, CFCAL-Banque (groupe Crédit Mutuel Arkéa) pour le livret, La Mondiale Europartner pour l’assurance vie luxembourgeoise. En cas de défaillance d’un assureur, le Fonds de garantie des assurances de personnes couvre chaque assuré jusqu’à 70 000 € ; sur le livret, le FGDR couvre jusqu’à 100 000 €.
Comment fonctionne la gestion Ramify
Après une simulation en ligne et un premier échange avec un conseiller, Ramify propose un portefeuille parmi trois, chacun décliné sur 10 niveaux de risque et en version « Green » :
| Portefeuille | Classes d’actifs | Accès |
|---|---|---|
| Essential | ETF actions, ETF obligations, fonds euros | dès 1 000 € |
| Flagship | Essential plus l’immobilier (SCPI) | dès 1 000 € |
| Elite | Flagship plus le private equity | dès 10 000 € |
L’accompagnement s’étoffe avec le montant confié : un conseiller privé dédié, l’assurance vie luxembourgeoise et le crédit lombard dès 100 000 € (Ramify Black), une relation prioritaire dès 1 million (Ramify Obsidian). Pour comprendre ce que contiennent ces portefeuilles, voyez mon comparatif SCPI, fonds euros et private equity.
Les frais : dégressifs selon le montant
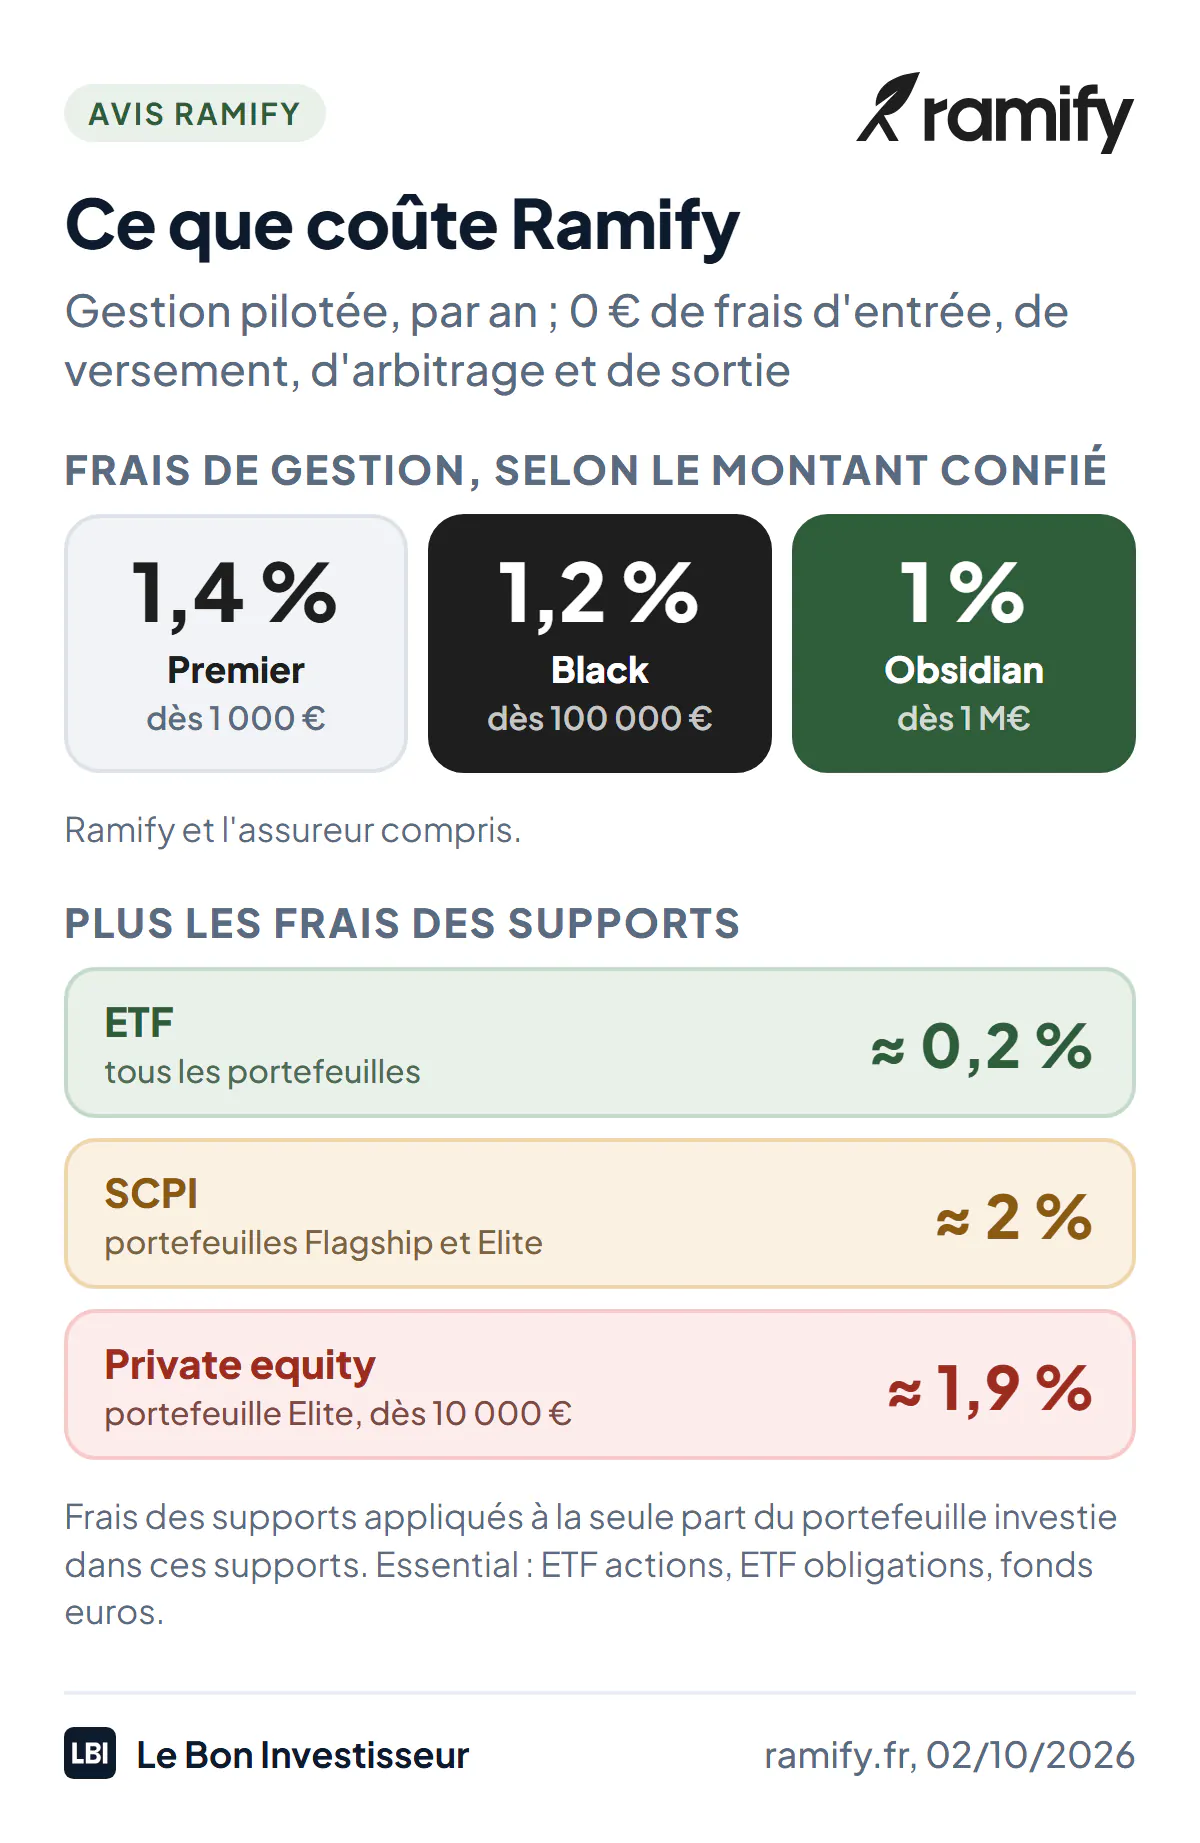
Ramify facture des frais de gestion « tout compris » (sa rémunération et celle de l’assureur), dégressifs selon l’encours, plus les frais propres aux supports :
| Montant confié | Frais de gestion | Avec un portefeuille 100 % ETF |
|---|---|---|
| Dès 1 000 € (Premier) | 1,4 %/an | environ 1,6 %/an |
| Dès 100 000 € (Black) | 1,2 %/an | environ 1,4 %/an |
| Dès 1 million (Obsidian) | 1 %/an | environ 1,2 %/an |
Frais des supports annoncés par Ramify au 2 octobre 2026 : environ 0,2 % pour les ETF, 2 % pour les SCPI, 1,9 % pour le private equity. Aucun frais d’entrée, de versement, d’arbitrage ni de sortie.
Sous 100 000 €, Ramify coûte donc à peu près comme Yomoni (1,6 % au maximum) et Nalo (1,65 %). Au-delà, il devient l’une des gestions pilotées les moins chères. Attention en revanche à l’immobilier et au private equity : une poche de 20 % en SCPI ajoute à elle seule environ 0,4 % de frais par an au portefeuille, avant leurs frais d’entrée éventuels.
Les performances : très bonnes sur cinq ans, faibles en 2025
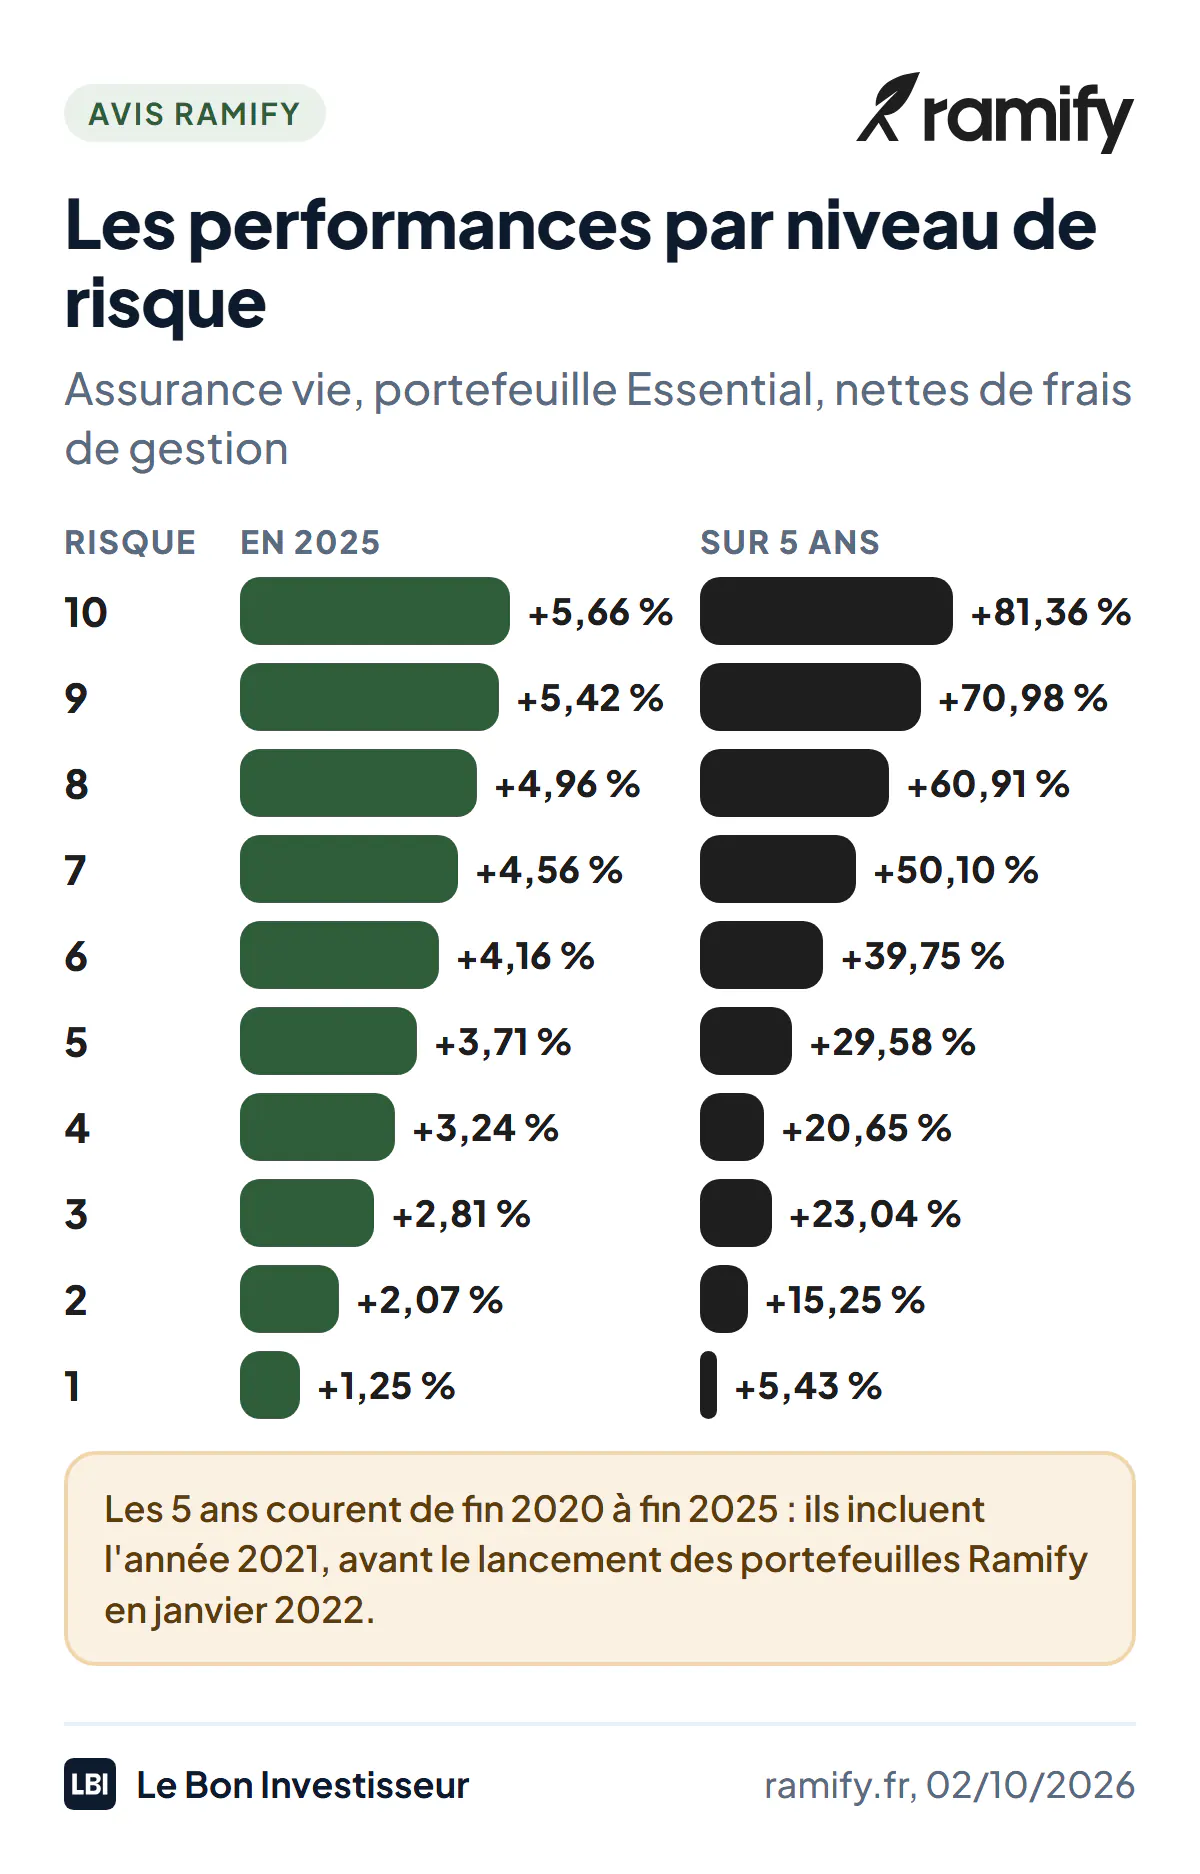
Ramify publie des performances nettes de ses frais de gestion, calculées sur ses portefeuilles modèles. Pour l’assurance vie, portefeuille Essential, version standard :
| Niveau de risque | 2024 | 2025 | 2026 (au 31/08) | Fin 2020 à fin 2025 |
|---|---|---|---|---|
| 10 (dynamique) | +27,12 % | +5,66 % | +11,48 % | +81,36 % |
| 8 (audacieux) | +21,84 % | +4,96 % | +9,79 % | +60,91 % |
| 5 (équilibré) | +14,83 % | +3,71 % | +6,19 % | +29,58 % |
| 3 (prudent) | +9,96 % | +2,81 % | +3,68 % | +23,04 % |
| 1 (prudent) | +5,03 % | +1,25 % | +1,46 % | +5,43 % |
Quatre constats :
- Sur cinq ans, le niveau 10 affiche +81,36 %, soit environ 12,6 % par an, nettement plus que le portefeuille 100 % actions de Nalo sur la même période (+42,4 %). Mais ces cinq ans incluent 2021, une année antérieure au lancement des portefeuilles en janvier 2022.
- 2024 a été exceptionnelle (+27,12 %), 2025 faible (+5,66 %) : moins que le profil le plus dynamique de Yomoni (+11,1 %) et que le portefeuille 100 % actions de Nalo (+7 %) la même année.
- Les niveaux de risque bas rapportent peu : +1,25 % en 2025 et +5,43 % en cinq ans pour le niveau 1, moins qu’un fonds euros.
- L’immobilier et le private equity ont amorti les profils prudents : sur cinq ans, le niveau 1 a pris +12,87 % en Flagship et +19,95 % en Elite, contre +5,43 % en Essential.
Le fonds euros
Pour une épargne sans risque, Ramify propose un contrat d’assurance vie 100 % fonds euros sur le fonds Netissima de Generali, pour 0,90 % de frais par an. C’est plus cher que le même fonds chez Nalo (0,85 %) et dans Linxea Vie (0,75 %, avec un rendement de 3 % net en 2025 ; voir mon avis sur Linxea). Pour comparer avec les autres fonds euros : mon classement des meilleures assurances vie en fonds euros.
Les autres produits Ramify
- Le PER Ramify (assuré par Apicil), dès 1 000 € (10 000 € en Elite), avec les mêmes portefeuilles et les mêmes paliers de frais (la page du PER annonce de 1 % à 1,3 % hors supports). Ramify rembourse les frais de transfert d’un ancien PER jusqu’à 2 000 €. Comparaison dans mon classement des meilleurs PER ; règles fiscales dans mon guide de la fiscalité du PER.
- Le PEA, lancé en juin 2025, en gestion conseillée dès 5 000 €, conservé par le Crédit Mutuel Arkéa ; transfert possible dès 5 000 € sans perdre l’ancienneté fiscale. Pour choisir l’enveloppe : PEA ou compte-titres.
- Le Livret Ramify+ (CFCAL-Banque) : 2,05 % brut au 1er août 2026, dès 1 000 €, plafond de 10 millions d’euros ; Ramify annonce un taux boosté à 5,35 % pendant deux mois. À comparer avec mes placements sans risque.
- Un compte à terme, des SCPI en direct, des fonds de private equity, des club deals immobiliers, de l’art et des produits structurés, ainsi qu’une assurance vie luxembourgeoise dès 100 000 € et des solutions pour les holdings et les professions libérales.
Ramify, Yomoni ou Nalo ?
| Ramify | Yomoni | Nalo | |
|---|---|---|---|
| Frais, portefeuille en ETF | environ 1,6 %/an (1,4 % dès 100 000 €) | 1,6 %/an au maximum | 1,65 %/an |
| Profil le plus dynamique en 2025 | +5,66 % | +11,1 % | +7 % |
| Immobilier et private equity | oui (Flagship, Elite) | oui (version multi-actifs) | SCPI dans Nalo Flex |
| Ticket d’entrée assurance vie | 1 000 € | 1 000 € | 1 000 € |
| Statut | CIF et courtier | société de gestion agréée AMF | CIF et courtier |
Données relevées le 2 octobre 2026 sur les sites des trois acteurs.
En résumé : Yomoni pour une gestion en ETF simple, avec la meilleure année 2025 ; Nalo pour une allocation calculée projet par projet ; Ramify pour diversifier au-delà des ETF et pour les patrimoines de plus de 100 000 €.
Ce qu’en disent les clients
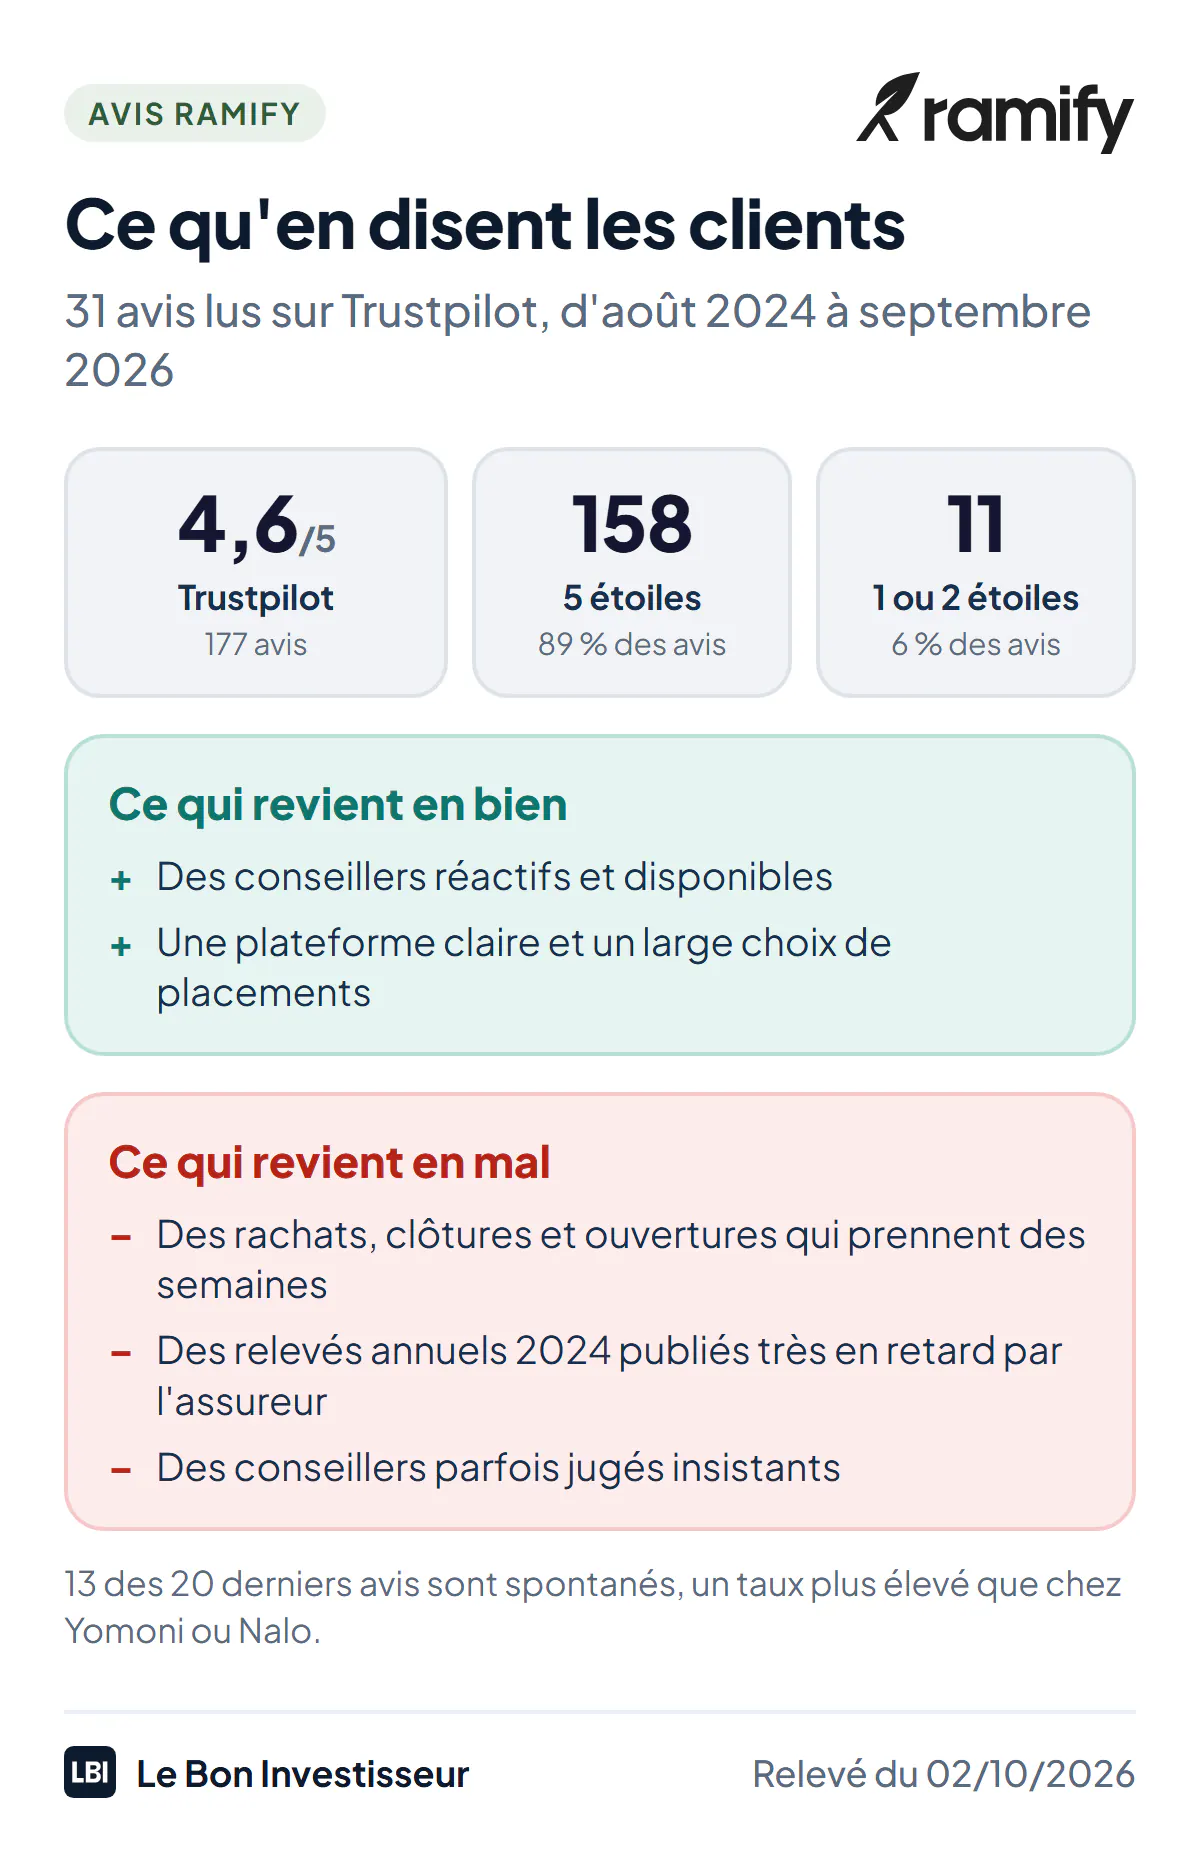
Sur Trustpilot, Ramify affiche 4,6/5 sur 177 avis au 2 octobre 2026, dont 89 % à 5 étoiles. Contrairement à Yomoni et Nalo, la majorité des avis récents sont spontanés (13 des 20 derniers).
Ce qui revient en bien : des conseillers réactifs et disponibles, une plateforme claire et l’accès à des placements habituellement réservés aux banques privées.
Les 11 avis à 1 ou 2 étoiles, d’août 2024 à septembre 2026, portent surtout sur :
- des délais : rachats ou clôtures qui prennent plus d’un mois, ouvertures de contrat de trois à quatre semaines, avec peu de suivi (6 avis sur 11) ;
- des relevés annuels 2024 publiés très en retard au printemps 2025, Ramify renvoyant vers l’assureur Apicil (3 avis) ;
- des conseillers jugés insistants ou contradictoires (2 avis).
Comme chez Yomoni et Nalo, l’entrée est fluide et la sortie plus lente : l’intermédiaire transmet, l’assureur exécute.
Avantages et inconvénients
| Avantages | Inconvénients |
|---|---|
| SCPI et private equity intégrés à la gestion pilotée | Frais des SCPI et du private equity élevés (environ 2 %) |
| Frais dégressifs : 1,2 % dès 100 000 €, 1 % dès 1 million | Sous 100 000 €, frais comparables aux concurrents |
| +81,36 % en 5 ans pour le profil le plus dynamique | Année 2025 faible, cinq ans incluant 2021 avant le lancement |
| Offre très large, du livret à l’assurance vie luxembourgeoise | Niveaux de risque bas peu rentables en version Essential |
| Avis clients majoritairement spontanés et positifs | Rachats, clôtures et ouvertures parfois longs |
Pour qui est fait Ramify ?
Ramify est fait pour vous si vous voulez déléguer la gestion d’un patrimoine déjà conséquent, idéalement plus de 100 000 €, en y ajoutant de l’immobilier et du private equity sans tout gérer vous-même. Le conseiller dédié, les frais à 1,2 % et l’accès à l’assurance vie luxembourgeoise en font alors une vraie alternative à la banque privée.
Ramify n’est pas fait pour vous si vous débutez avec quelques milliers d’euros et un profil prudent : les niveaux de risque bas du portefeuille Essential ont peu rapporté, et un fonds euros ou un livret feront mieux. Pour une gestion en ETF simple et moins chère à petit budget, regardez Yomoni ; pour gérer vous-même à frais planchers, une assurance vie en ligne comme Linxea Spirit 2.
Ouvrir un compte Ramify
L’ouverture se fait en ligne : une simulation, un échange gratuit avec un conseiller, puis la souscription avec pièce d’identité, justificatif de domicile et RIB. Il faut 1 000 € pour l’assurance vie, le PER et le livret, 10 000 € pour le portefeuille Elite et 5 000 € pour le PEA. Prévoyez quelques jours, parfois plus, entre la signature et l’investissement effectif des fonds.
Ramify et les impôts
Chaque enveloppe garde sa fiscalité : celle de l’assurance vie, avec l’abattement après 8 ans (voir fiscalité de l’assurance vie), celle du PEA après 5 ans, la déduction des versements pour le PER, la flat tax pour le livret. Ramify met en avant une optimisation fiscale intégrée à son conseil, utile pour arbitrer entre PER et assurance vie si vous êtes fortement imposé.
Ramify
4,0La gestion pilotée façon banque privée : ETF, immobilier, private equity
- 10 niveaux de risque, avec ou sans SCPI et private equity
- Assurance vie, PER, PEA, livret et placements privés
- Frais dégressifs selon le montant confié
- Frais de gestion
- 1,4 % (1,2 % dès 100 000 €), plus les supports
- Profil le plus dynamique
- +81,36 % sur 5 ans (fin 2020 à fin 2025)
- Ticket d'entrée
- 1 000 € (10 000 € pour Elite)