À retenir
- Après 65 ou 70 ans, l’assurance emprunteur devient chère, voire introuvable : c’est souvent elle, plus que l’âge, qui bloque un crédit classique.
- Le prêt hypothécaire senior remplace cette assurance par une garantie sur le bien immobilier. Vous restez propriétaire et pouvez continuer à y vivre.
- Trois solutions principales : le prêt hypothécaire de trésorerie, le rachat de crédits senior et le prêt in fine, où le capital se rembourse en une fois.
- En face : des frais de notaire et de publicité foncière, des taux souvent plus élevés qu’un crédit classique, et le bien en jeu si vous ne remboursez pas.
- Peu de banques proposent ces prêts : un courtier spécialisé, inscrit à l’ORIAS, aide à choisir la formule et à monter le dossier.
Après 60 ans, emprunter devient plus difficile. Les revenus baissent à la retraite, la durée de remboursement se raccourcit et, surtout, l’assurance emprunteur coûte de plus en plus cher, quand elle n’est pas refusée. Beaucoup de retraités possèdent pourtant un patrimoine immobilier important, souvent leur résidence principale, payée depuis longtemps. Le prêt hypothécaire senior permet de s’appuyer sur ce bien pour financer un projet, faire des travaux, aider ses enfants ou retrouver un peu de marge chaque mois.
Le prêt hypothécaire senior, c’est quoi ?
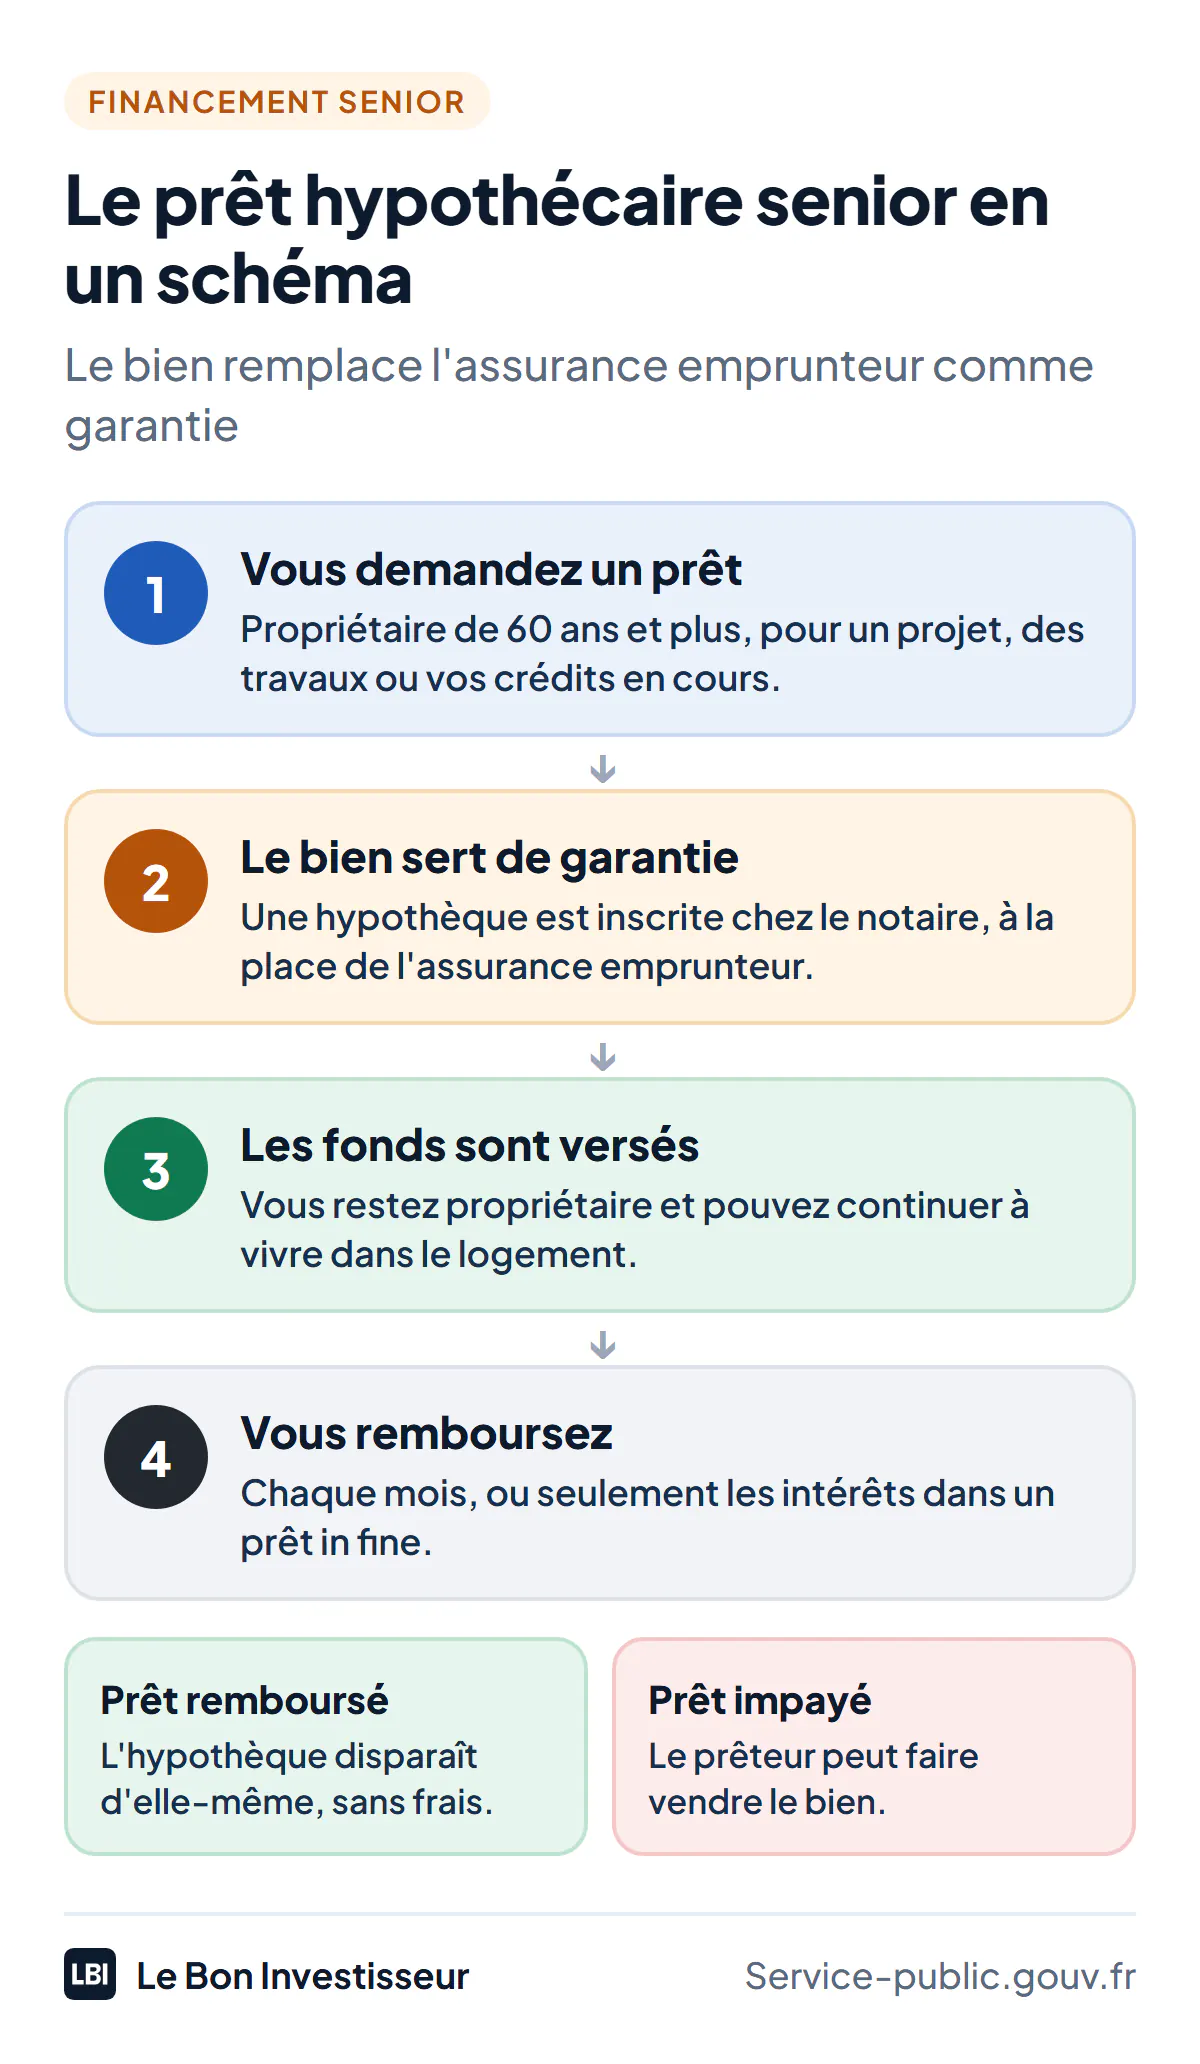
C’est un crédit garanti par une hypothèque sur un bien dont vous êtes propriétaire. Le bien sert de garantie à la place de l’assurance emprunteur : si le prêt n’est pas remboursé, le prêteur peut faire vendre le bien pour récupérer son dû. Ce filet de sécurité lui permet de prêter là où une banque classique refuserait, même à un âge avancé.
Vous restez propriétaire pendant toute la durée du prêt. Vous pouvez continuer à habiter le logement, le louer ou le vendre ; en cas de vente, le prêt est remboursé sur le prix. La loi ne fixe d’ailleurs aucun âge limite pour emprunter : ce qui ferme la porte aux seniors, c’est l’assurance. La dispense de questionnaire de santé ne vaut que pour un prêt remboursé avant 60 ans, et le coût de l’assurance grimpe fortement avec l’âge, comme le montre mon comparateur d’assurance emprunteur.
Les principales solutions de financement senior
Le prêt hypothécaire de trésorerie
Vous obtenez une somme en capital, garantie par votre bien, sans avoir à justifier d’un achat immobilier. C’est la formule des projets : rénover la maison, l’adapter à l’avancée en âge, financer un achat important ou aider ses enfants à acheter leur logement. Le montant prêté reste une part de la valeur du bien, jamais sa totalité.
Le rachat de crédits senior
Il regroupe vos crédits en cours (immobilier, consommation, découvert) en un seul prêt, garanti par le bien. La mensualité baisse, car la durée s’allonge ; le coût total, lui, augmente souvent. C’est une solution pour retrouver de l’air quand les revenus de la retraite ne suffisent plus à porter les échéances.
Le prêt in fine
Vous ne payez chaque mois que les intérêts, et le capital se rembourse en une fois, au terme du prêt : à la vente du bien, avec une assurance vie ou lors de la succession. Les mensualités sont plus faibles, mais les intérêts portent sur tout le capital, du début à la fin.
Enfin, le prêt viager hypothécaire est une autre voie possible : rien n’est remboursé de votre vivant, la somme est récupérée au décès ou à la vente du bien.
Avantages et points de vigilance
Le prêt hypothécaire ouvre le crédit aux seniors sans questionnaire de santé contraignant, avec une certaine souplesse : durée, remboursement mensuel ou in fine, montant adapté au projet. Il a aussi un prix.
- Des frais de mise en place. L’hypothèque se signe chez le notaire : il faut payer sa rémunération, la taxe de publicité foncière et des frais de formalités, proportionnels au montant garanti. Si le prêt est remboursé à son terme, l’inscription disparaît seule, sans frais ; une levée anticipée, en cas de vente par exemple, coûte des frais de mainlevée.
- Des taux souvent plus élevés qu’un crédit immobilier classique. Ils restent plafonnés par le taux de l’usure, que la Banque de France révise chaque trimestre.
- Un risque sur le bien. En cas d’impayés durables, le prêteur peut faire vendre le logement. N’empruntez que ce que vos revenus, ou votre plan de remboursement, permettent de rembourser.
- Un effet sur la transmission. Un capital à rembourser au décès réduit ce que recevront vos héritiers : parlez-en avec eux, surtout pour un prêt in fine. Les autres outils de transmission, comme l’assurance vie et la succession, restent à articuler avec le prêt.
| Solution | Pour quoi faire | Comment on rembourse | Point d’attention |
|---|---|---|---|
| Prêt hypothécaire de trésorerie | Projet, travaux, aide aux enfants | Mensualités de capital et d’intérêts | Frais de notaire et d’hypothèque |
| Rachat de crédits senior | Alléger les mensualités | Une seule mensualité, plus longue | Coût total souvent plus élevé |
| Prêt in fine | Garder des mensualités faibles | Intérêts chaque mois, capital au terme | Intérêts sur tout le capital |
Comment emprunter après 70 ans : les étapes
Peu de banques proposent ces prêts, et chacune a ses critères : âge en fin de prêt, part de la valeur du bien prêtée, type de bien accepté. Passer par un courtier spécialisé permet de choisir la bonne formule, de faire jouer plusieurs prêteurs et de monter un dossier complet. Avel Finances, par exemple, est un courtier en prêt hypothécaire pour seniors : courtier indépendant inscrit à l’ORIAS, spécialisé dans le financement des seniors, il accompagne ses clients partout en France. Quel que soit l’intermédiaire, vérifiez son immatriculation sur le registre public de l’ORIAS, obligatoire pour tout courtier en crédit.
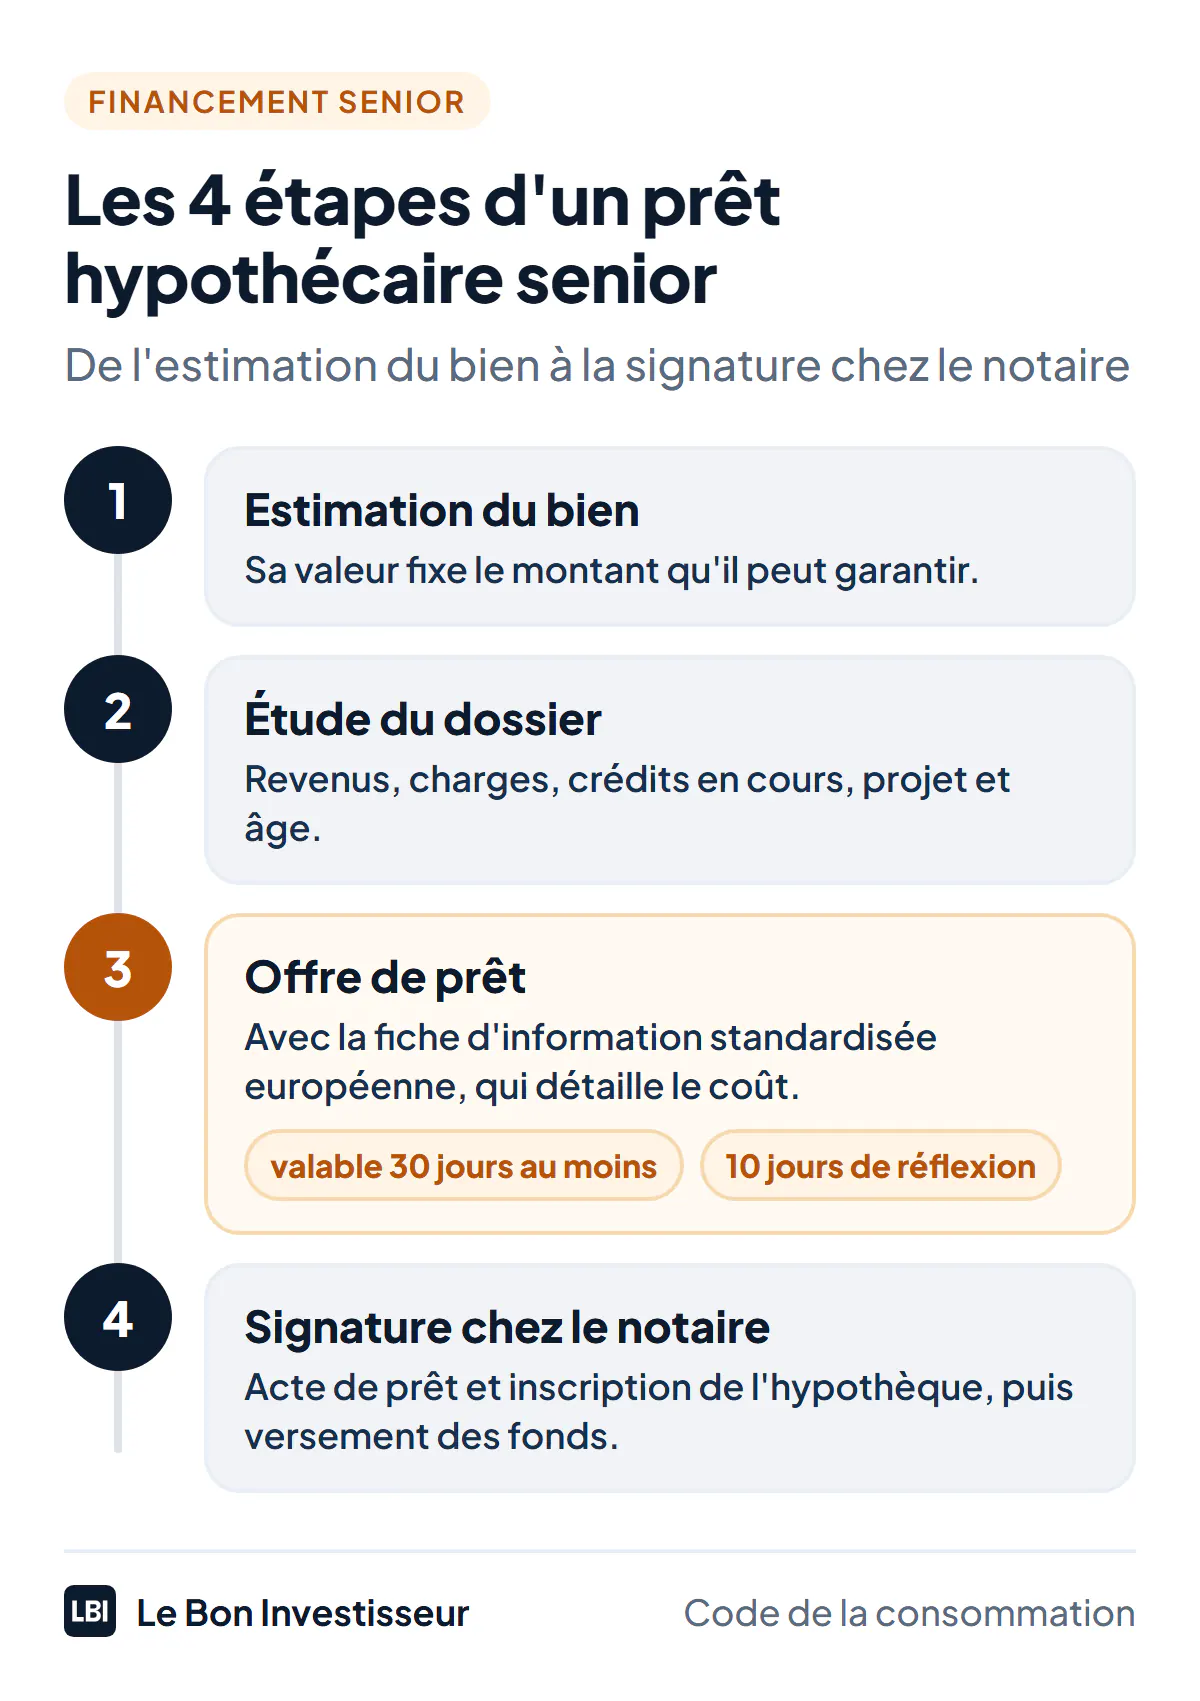
- L’estimation du bien. Sa valeur détermine le montant qu’il peut garantir.
- L’étude du dossier. Revenus, charges, crédits en cours, projet et âge : le prêteur vérifie que le remboursement est réaliste.
- L’offre de prêt. Elle reste valable au moins trente jours, avec une fiche d’information standardisée européenne qui détaille le coût. Vous disposez d’un délai de réflexion de dix jours : l’offre ne peut être acceptée qu’au onzième jour après sa réception.
- La signature chez le notaire. L’acte de prêt et l’inscription de l’hypothèque sont signés, puis les fonds sont versés.
Avant de vous engager, comparez aussi le prêt avec les ressources que vous avez déjà : une épargne disponible, un placement retraite à réorienter ou un bien secondaire à vendre coûtent parfois moins cher qu’un crédit. Le prêt hypothécaire senior prend tout son sens quand le bien est votre principal patrimoine et que vous voulez le garder.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.