À retenir
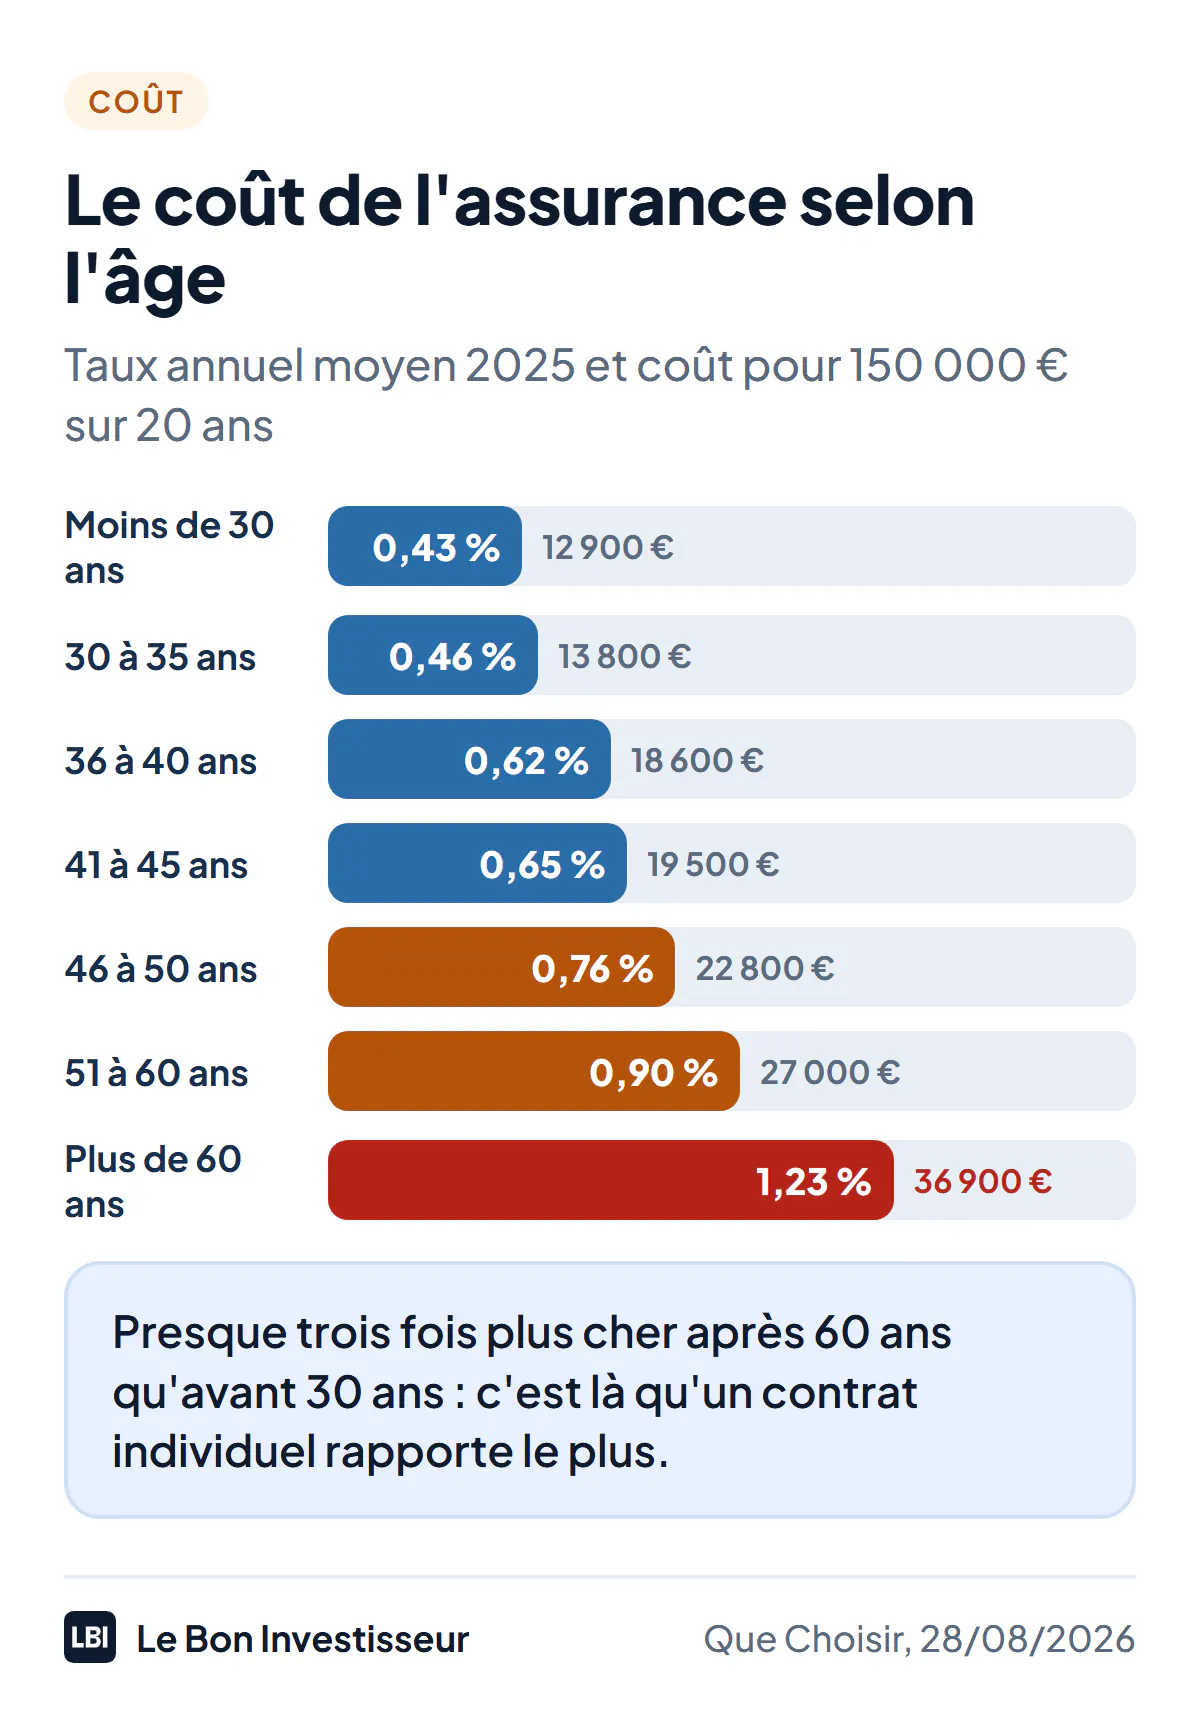
- L’assurance emprunteur coûte 0,43 % du capital par an avant 30 ans et 1,23 % après 60 ans (Que Choisir, août 2026) : le coût est presque multiplié par trois entre ces deux âges.
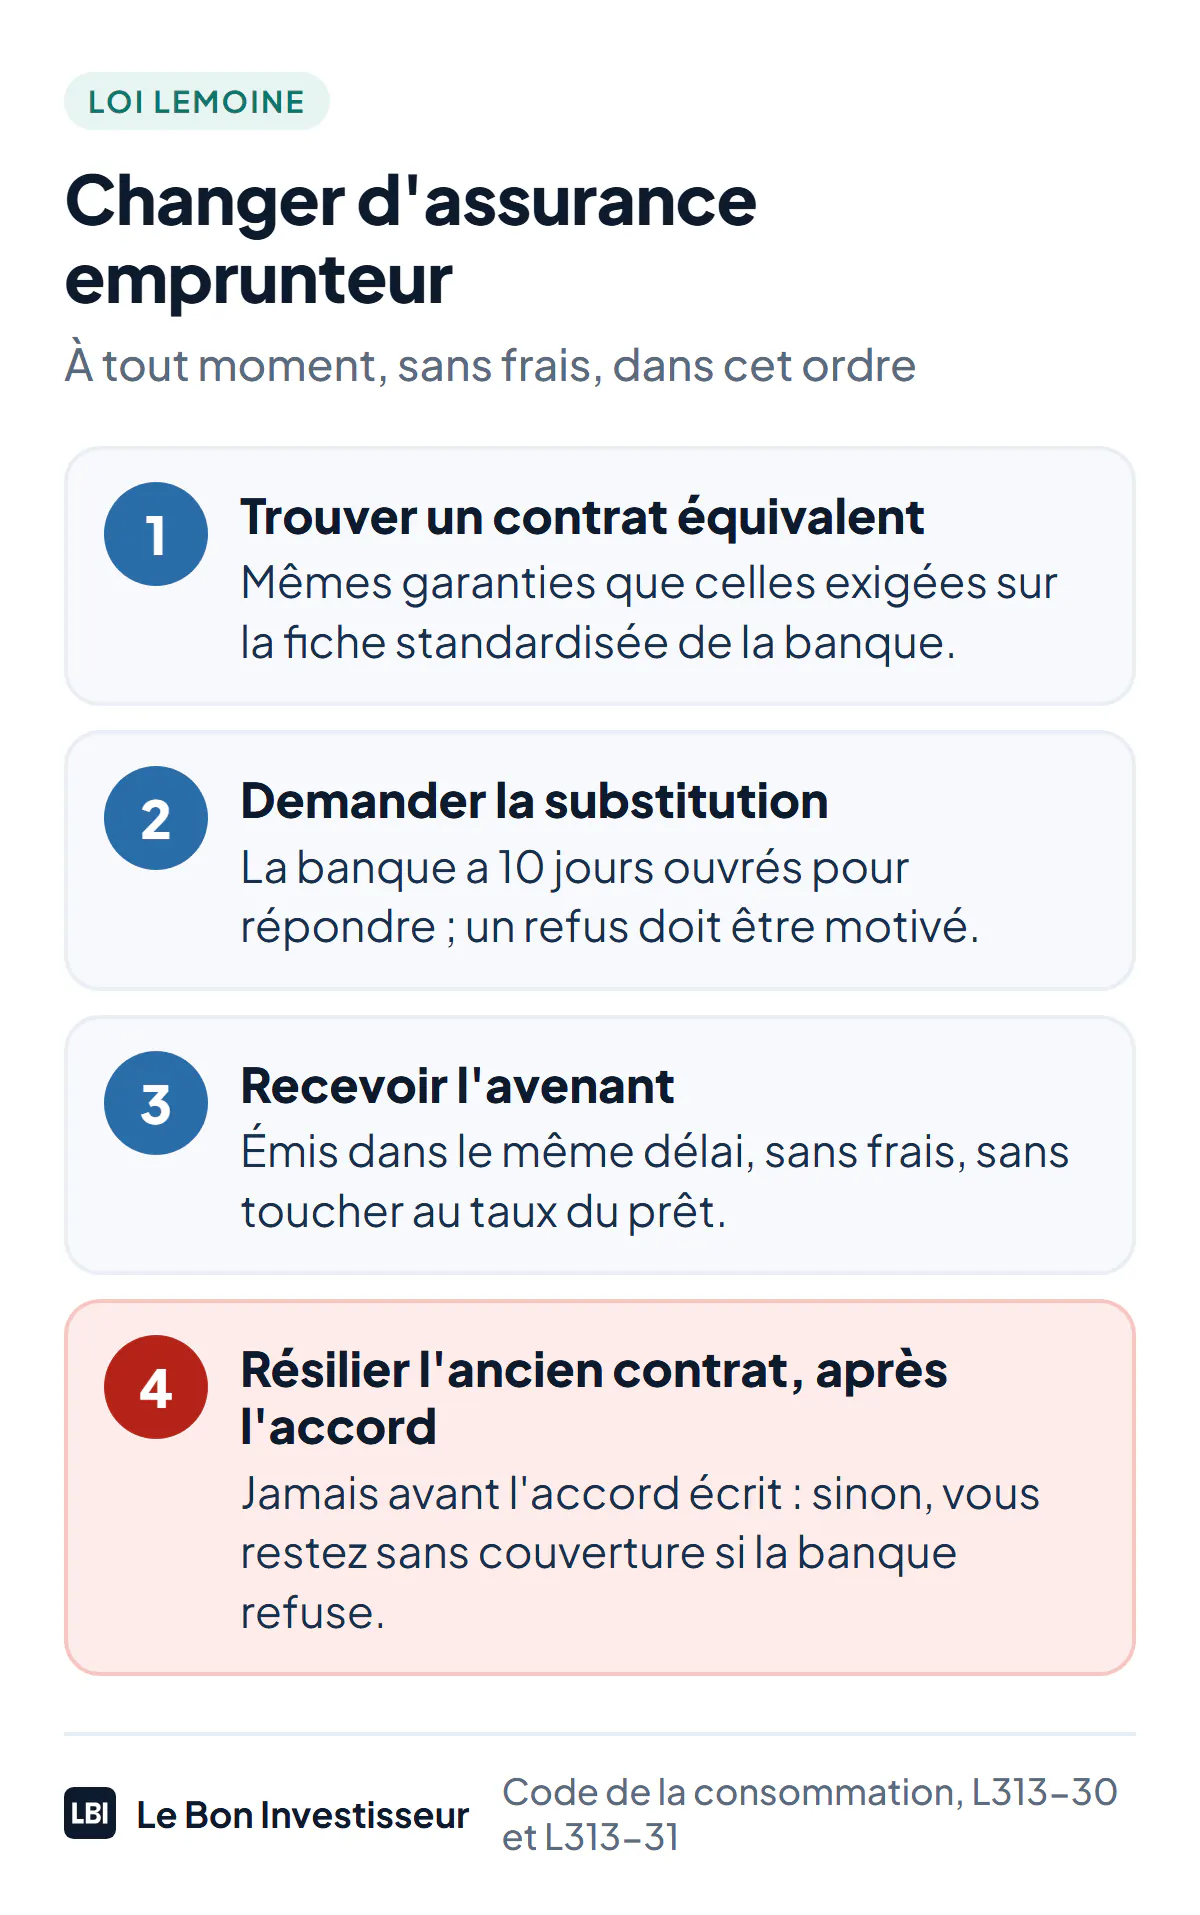
- Depuis la loi Lemoine du 28 février 2022, vous pouvez résilier et changer d’assurance à tout moment, sans frais.
- Le questionnaire de santé est supprimé quand la part assurée ne dépasse pas 200 000 € par assuré et que le prêt se termine avant 60 ans.
- Un prêteur ne peut pas refuser un contrat externe s’il présente des garanties équivalentes (article L313-30 du Code de la consommation). Son refus doit être explicite et motivé.
- La garantie décès est la seule présente partout. PTIA, IPT et ITT varient d’un contrat à l’autre, et c’est là que se joue l’équivalence.
Cette page analyse les règles qui décident de votre assurance emprunteur, les tarifs que les assureurs publient réellement, et ce qu’un prêt coûte selon l’âge auquel vous le signez. Les chiffres cités sont datés et sourcés, les contrats qui ne publient pas de tarif sont signalés comme tels.
Ce que couvre vraiment une assurance emprunteur
Quatre garanties structurantes, une option.
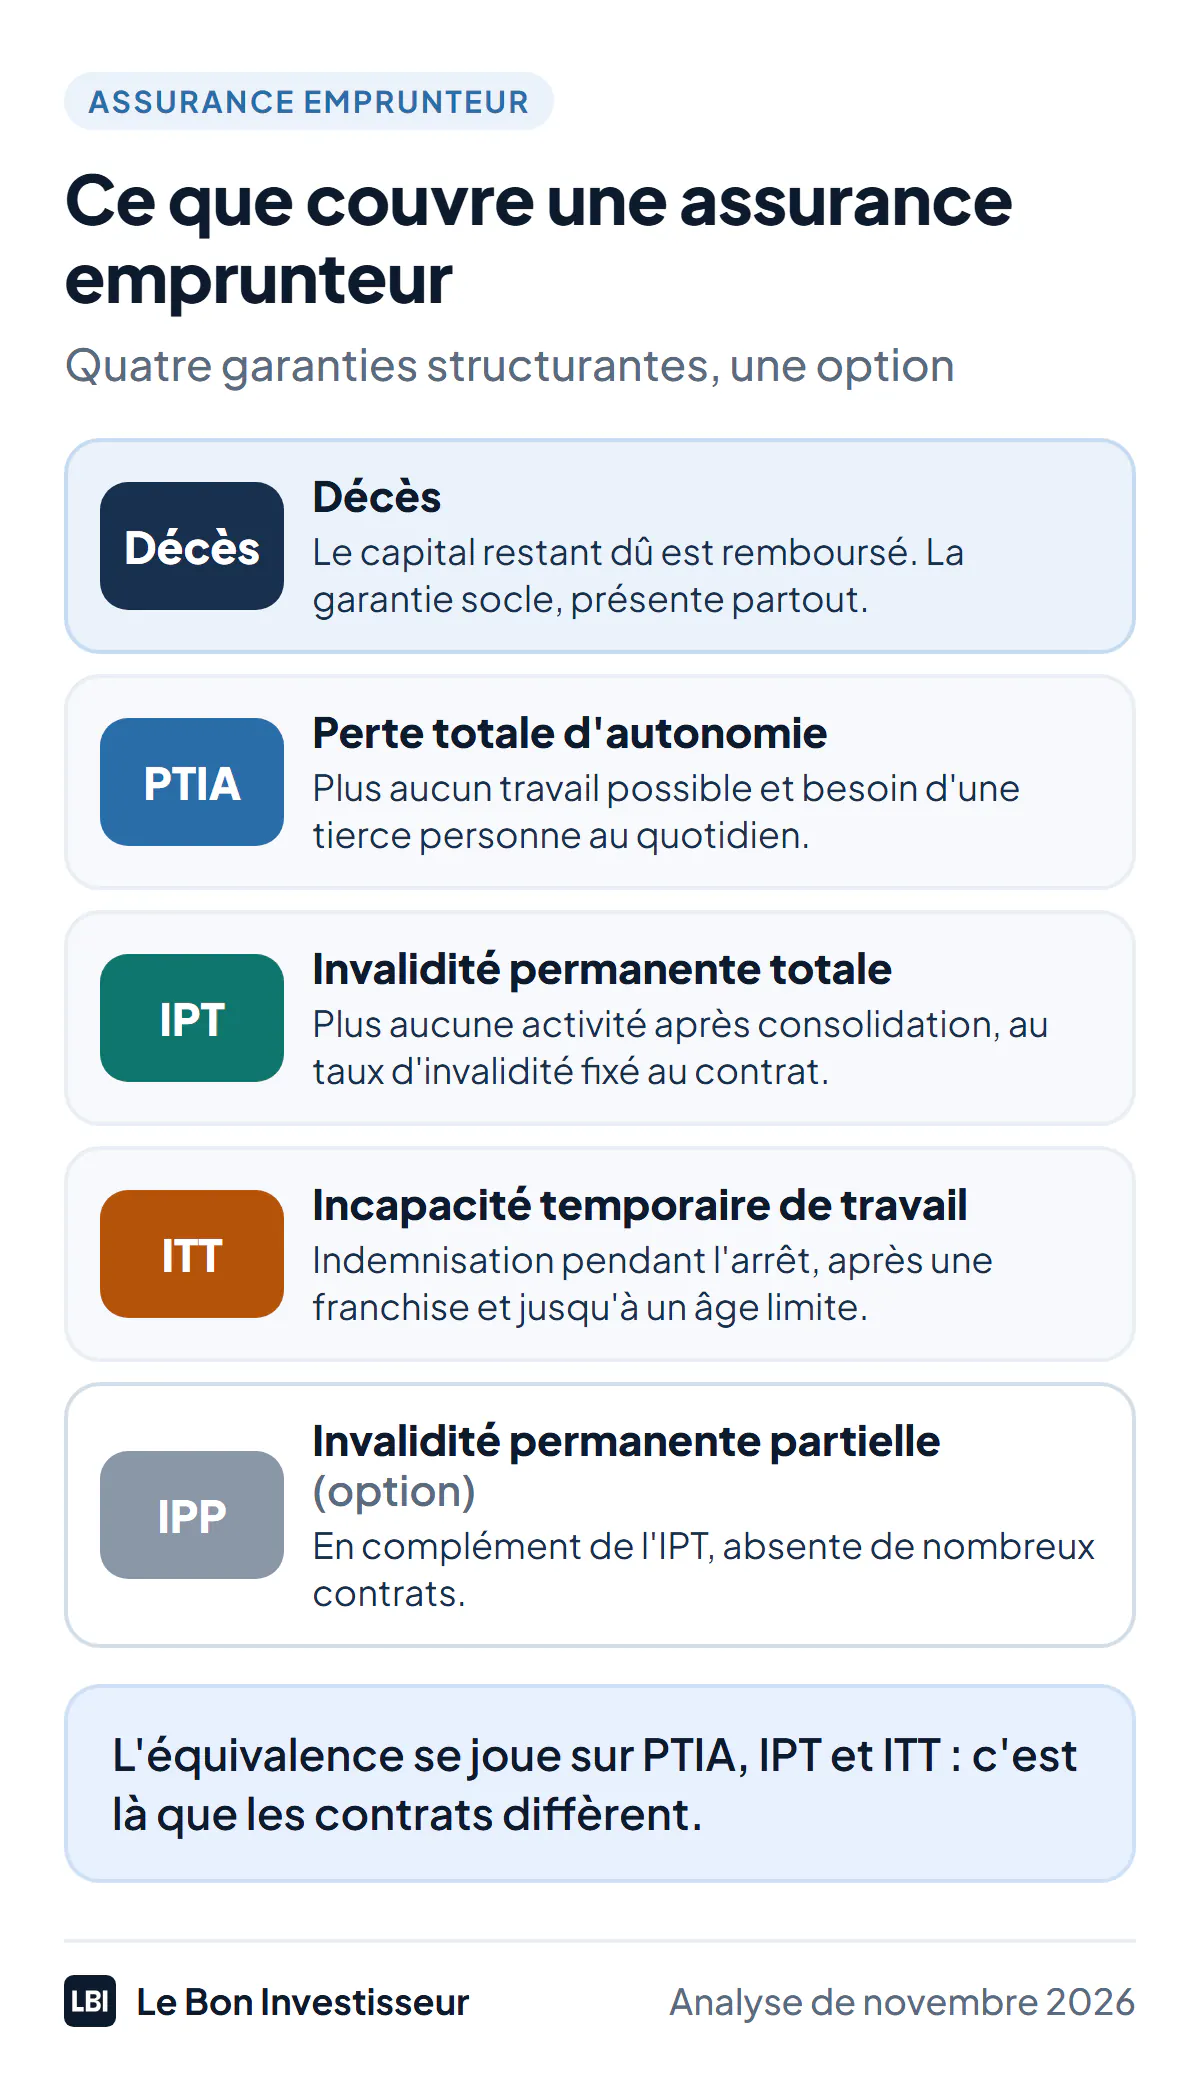
- Décès. Le capital restant dû est remboursé en cas de décès ou de perte totale et irréversible d’autonomie. C’est la garantie socle, présente dans tous les contrats.
- PTIA, perte totale et irréversible d’autonomie. Elle suppose l’impossibilité définitive de travailler et le besoin d’aide d’une tierce personne pour les actes de la vie courante.
- IPT, invalidité permanente totale. Après consolidation, l’assuré ne peut plus reprendre aucune activité. Le contrat fixe le taux d’invalidité à partir duquel elle s’applique.
- ITT, incapacité temporaire totale de travail. Elle indemnise pendant l’arrêt, après une franchise et jusqu’à un âge limite prévu au contrat.
- IPP, invalidité permanente partielle. Optionnelle, en complément de l’IPT, absente de nombreux contrats.
L’équivalence des garanties, ce qui se joue vraiment
L’article L313-30 du Code de la consommation oblige le prêteur à accepter un contrat externe présentant des garanties équivalentes. En cas de refus, il doit indiquer explicitement ses raisons et préciser les garanties manquantes.
La méthode de comparaison est encadrée par le CCSF. Selon son avis du 13 janvier 2015, confirmé par celui du 18 avril 2017, le prêteur retient au plus 11 critères parmi une liste limitative, à laquelle s’ajoutent au plus 4 critères pour la garantie perte d’emploi. Ses exigences générales sont communiquées à l’emprunteur, publiées sur son site et reportées sur la fiche standardisée d’information.
Cette fiche, dont le format est fixé par l’arrêté du 29 avril 2015, doit être remise par tout professionnel de l’assurance emprunteur dès la première simulation chiffrée, puis une fiche personnalisée avant l’offre de prêt. Une recommandation du CCSF du 12 octobre 2021 y ajoute l’affichage des cotisations cumulées sur huit ans.
Ce que le contrat externe doit couvrir
Équivalent ne veut pas dire identique. Le prêteur compare un niveau de couverture sur les critères qu’il a retenus, pas des clauses mot pour mot. Trois éléments décident :
- le taux de couverture exigé sur chaque garantie, souvent 100 % en décès et en PTIA, avec des pourcentages négociés en ITT et IPT ;
- la franchise, exprimée en jours, souvent 90 jours ;
- la quotité, la part du prêt couverte par chaque assuré.
Les contrats en délégation, ce qu’ils publient
Peu d’offres affichent un taux vérifiable. Nous avons retenu celles qui vendent en délégation et nous indiquons ce qui est publié, sans extrapoler.
| Contrat | Garanties | Âge limite | Franchise ITT | Tarif d’appel publié | Source |
|---|---|---|---|---|---|
| Magnolia Forall Emprunteur (assureur MNCAP) | décès, PTIA, ITT, IPT, IPP en option | décès jusqu’aux 90 ans, PTIA et ITT jusqu’aux 70 ans | au choix : 30, 60, 90, 120 ou 180 jours | TAEA 0,19 %, soit 26,25 € par mois pour 250 000 € sur 20 ans, emprunteur de 35 ans non-cadre | magnolia.fr, page du contrat, relevée le 11 novembre 2026 |
| April Essentiel | trois niveaux : décès et PTIA, puis ITT et IPT, puis IPP | 60 ans maximum à la fin du prêt, capital couvert plafonné à 200 000 € | non publiée | non publié, devis en ligne | april.fr |
| UTWIN assurance prêt immobilier | garanties et prix fixes sur toute la durée du prêt | non publié | non publiée | non publié, devis en ligne | utwin.fr, page modifiée le 22 octobre 2026 |
| Meilleurtaux | sélection multi-assureurs, délégation | non publié | non publiée | non publié au niveau du contrat | meilleurtaux.com |
| Empruntis | sélection : Allianz, AXA, Cardif, CNP, Generali, Malakoff Humanis, Matmut, MetLife, MMA, MNCAP | décès jusqu’à 85 ans chez Malakoff Humanis, ITT et IPT jusqu’à 70 ans chez MetLife | non publiée | 0,44 % de TAEA pour un couple de 36 et 35 ans sur 330 457 €, donnée de 2022 | empruntis.com, page mise à jour le 16 juin 2025 |
| Pretto | courtage, délégation | non publié | non publiée | non publié au niveau du contrat | pretto.fr |
Magnolia Forall Emprunteur
Le seul contrat de cette liste qui publie un tarif d’appel complet, avec ses conditions. L’exemple affiché, 0,19 % de TAEA pour un emprunteur de 35 ans sur 250 000 €, se vérifie ligne par ligne. Attention aux frais annexes : 59 € de frais de dossier par personne, environ 20 € par mois de frais de distribution pendant un an, et 5 € par an d’adhésion à l’association.
April Essentiel
Une architecture à trois niveaux qui rend la comparaison lisible : le niveau 1 ne couvre que le décès et la PTIA, le niveau 2 ajoute l’ITT et l’IPT, le niveau 3 ajoute l’IPP. Le contrat accepte un capital jusqu’à 200 000 € et un emprunteur de 60 ans maximum en fin de prêt, ce qui le place exactement dans le périmètre de la dispense de questionnaire de santé.
UTWIN
L’argument est la stabilité : garanties et tarif figés sur toute la durée du prêt, et dispense de questionnaire médical quand la part assurée ne dépasse pas 200 000 € et que le prêt s’achève avant 60 ans. Aucun tarif n’est publié, il faut passer par une simulation.
Meilleurtaux, Empruntis, Pretto
Ces trois courtiers distribuent des contrats d’assureurs tiers en délégation et affichent des classements ou des fourchettes, jamais un tarif d’appel rattaché à un contrat précis. Leur intérêt est de faire jouer la concurrence entre plusieurs assureurs sur un même dossier, pas de publier une grille.
La loi Lemoine, ce qu’elle change concrètement
La loi n° 2022-270 du 28 février 2022, publiée au Journal officiel du 1er mars 2022, a deux effets.
La résiliation à tout moment. Vous pouvez mettre fin à votre contrat d’assurance emprunteur et le remplacer quand vous le souhaitez, sans frais ni pénalité. La mesure s’applique aux offres de prêt émises depuis le 1er juin 2022 et aux contrats en cours depuis le 1er septembre 2022. L’assureur doit vous rappeler chaque année ce droit, avec le coût de l’assurance sur huit ans.
La fin du questionnaire de santé. Plus de questionnaire quand la part assurée ne dépasse pas 200 000 € par assuré et que le prêt s’achève avant les 60 ans de l’emprunteur. Le seuil se cumule sur l’ensemble des prêts en cours : 400 000 € pour un couple.
S’y ajoute le droit à l’oubli, ramené à 5 ans après la fin des traitements pour tous les cancers et pour l’hépatite C, contre 10 ans auparavant.
Combien ça coûte selon l’âge
Le taux moyen d’assurance, exprimé en pourcentage du capital emprunté par an, dépend surtout de l’âge à la souscription.
| Âge à la souscription | Taux annuel moyen 2025 | Coût pour 150 000 € sur 20 ans |
|---|---|---|
| Moins de 30 ans | 0,43 % | environ 12 900 € |
| 30 à 35 ans | 0,46 % | environ 13 800 € |
| 36 à 40 ans | 0,62 % | environ 18 600 € |
| 41 à 45 ans | 0,65 % | environ 19 500 € |
| 46 à 50 ans | 0,76 % | environ 22 800 € |
| 51 à 60 ans | 0,90 % | environ 27 000 € |
| Plus de 60 ans | 1,23 % | environ 36 900 € |
Taux moyens constatés en 2025 par Que Choisir (28 août 2026). Le coût total est calculé sur un capital constant ; il surestime légèrement la réalité, le capital assuré diminuant avec les remboursements.
Un même profil peut payer beaucoup moins en passant par un contrat individuel. Sur un prêt de 150 000 € sur 20 ans, un non-fumeur de moins de 30 ans trouve des taux à partir de 0,10 %, contre 0,73 % au-delà de 61 ans, soit 3 262 € de cotisations cumulées d’un côté et 22 224 € de l’autre (baromètre Le Partenaire, novembre 2025).
Pourquoi l’assurance du prêteur est souvent plus chère
Un contrat de groupe couvre tous les emprunteurs d’une banque avec une grille unique, ce qui mutualise le risque et le prix. Un contrat individuel sélectionne les profils et ajuste la cotisation. L’écart se creuse avec l’âge et avec l’état de santé, et c’est ce qui rend le changement rentable.
Le calcul se fait sur le TAEA, le taux annuel effectif d’assurance, seule donnée comparable entre deux offres. Un taux affiché sur le capital initial, sur le capital restant dû ou sur la quotité ne dit rien tant qu’il n’est pas ramené à cette base.
Cinq erreurs qui font refuser un dossier
- Comparer deux garanties incomplètes. Un contrat moins cher sans ITT n’est pas équivalent, et la banque peut le refuser.
- Se tromper de quotité. La quotité du nouveau contrat doit au moins égaler celle exigée par la banque. Passer d’une couverture à 100 % sur deux têtes à 50 % sur une seule ne passe pas.
- Sous-estimer la franchise. Passer de 90 jours à 180 jours réduit la cotisation et allonge le délai d’indemnisation.
- Résilier l’ancien contrat avant l’accord écrit de la banque. La banque dispose de 10 jours ouvrés pour répondre à une demande de substitution, et l’avenant doit être émis dans le même délai, sans frais. Résilier avant cet accord vous laisse sans couverture si le dossier est refusé.
- Croire que la banque peut se venger sur le taux. Elle doit accepter un contrat aux garanties équivalentes, et ne peut pas modifier le taux ou les conditions du prêt au motif que vous avez choisi une délégation.