À retenir
- Le taux de distribution moyen des SCPI atteint 4,91 % en 2025, contre 4,72 % en 2024.
- Les frais de souscription vont de 8 % à 12 %, environ 10 % en moyenne : sur 10 000 €, 1 000 € partent à l’achat, soit environ deux années de loyers à 4,9 %.
- Le délai de jouissance retarde les premiers loyers de 3 à 6 mois : une SCPI à 4,5 % ne paie qu’environ 3,0 % la première année avec 4 mois de délai.
- La liquidité n’est pas garantie : 2,8 milliards d’euros de parts attendaient un acheteur à fin 2025, soit 3,1 % de la capitalisation du marché.
- Les revenus restent imposés comme des revenus fonciers : barème de l’impôt sur le revenu plus 17,2 % de prélèvements sociaux, taux inchangé en 2026.
Acheter des parts de SCPI, c’est toucher des loyers sans gérer de locataire, mais à un prix d’entrée élevé et avec une revente qui n’est jamais garantie. Voici les quatre façons d’acheter des SCPI en 2026, les frais réels, le délai de jouissance, le risque de liquidité, le rendement de 2025 et la fiscalité de 2026.
Comment acheter des parts de SCPI en 2026
Quatre portes d’entrée, qui ne se valent pas selon votre objectif.
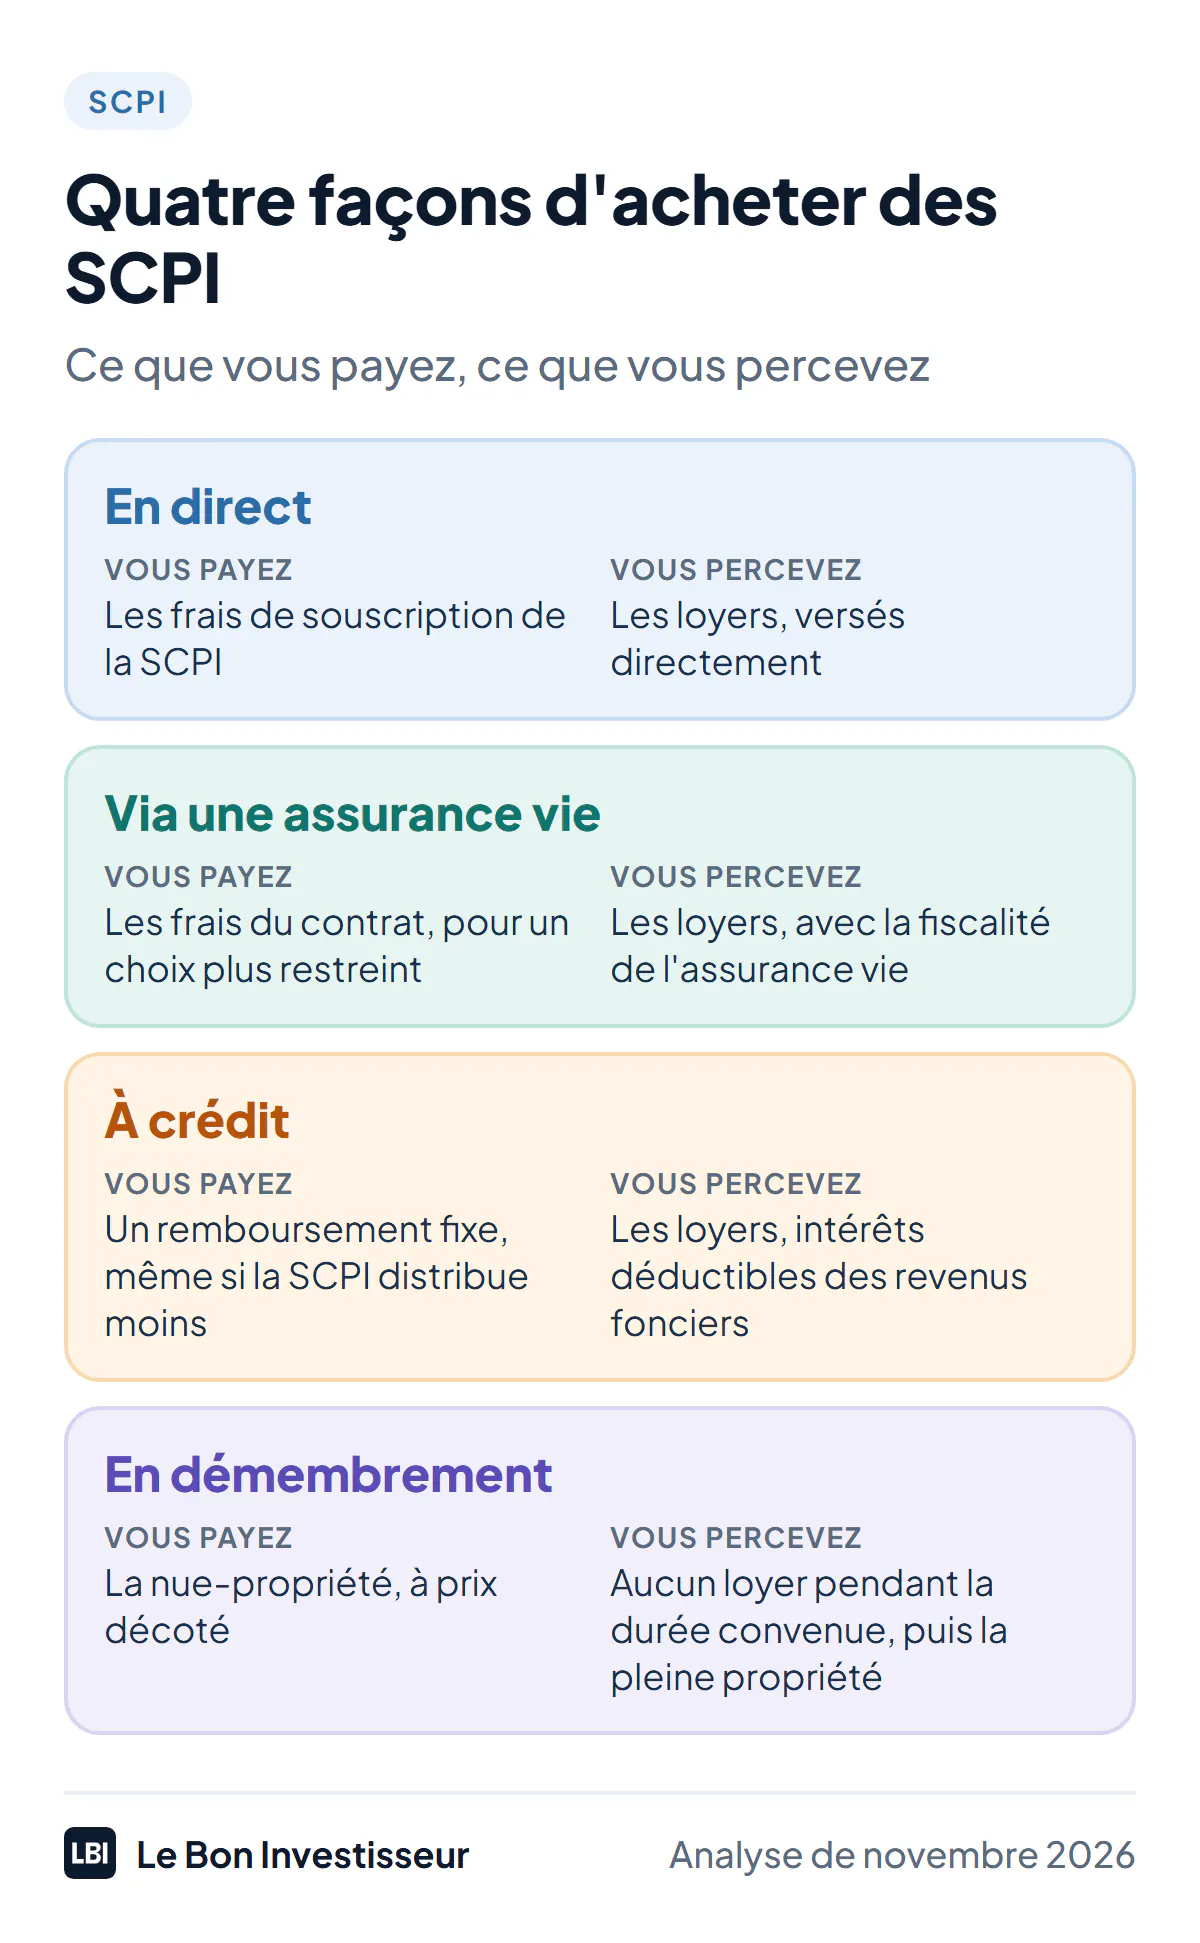
En direct. Vous souscrivez auprès de la société de gestion, d’un courtier ou d’une plateforme en ligne. Vous payez les frais de souscription de la SCPI et devenez associé, avec les loyers versés directement.
Via une assurance vie. Vous logez les parts dans un contrat : fiscalité de l’assurance vie et liquidité en général meilleure, au prix d’un choix plus restreint et des frais du contrat. Notre comparatif des meilleures assurances vie avec SCPI détaille les contrats qui en proposent.
À crédit. Le crédit permet d’acheter plus de parts que votre épargne ne le permettrait, et les intérêts d’emprunt se déduisent des revenus fonciers. La contrepartie est un engagement de remboursement fixe, y compris les années où la SCPI distribue moins.
En démembrement. Vous achetez la nue-propriété des parts, sans percevoir les loyers pendant une durée convenue, à un prix décoté. À l’échéance, vous récupérez la pleine propriété. C’est un montage de transmission, pas de revenus.
Les frais qui rognent le rendement
Le taux de distribution affiché se lit déjà net de frais de gestion. Ce qu’il ne montre pas, c’est ce que vous payez à l’entrée.
| Poste | Montant usuel | Quand il est prélevé |
|---|---|---|
| Frais de souscription | 8 % à 12 %, environ 10 % en moyenne | à l’achat, sur le versement |
| Frais de gestion | 10 % à 14 % des loyers hors taxes, environ 12 % | chaque année, déjà déduits du taux de distribution |
| SCPI sans frais d’entrée | 0 % à l’entrée, mais 14 % à 18 % de frais de gestion et une pénalité de sortie dégressive | à l’achat et à la revente |
| Revente sur le marché secondaire | commission de cession et 5 % de droits d’enregistrement | à la cession |
Deux idées reçues à corriger. Les « SCPI sans frais » ne sont pas gratuites : les frais se déplacent vers la gestion et la sortie. Et il n’existe pas de plafond légal sur la commission de souscription : la règle des 10 % que l’on cite souvent concerne l’écart entre le prix de souscription et la valeur de reconstitution, pas les frais.
Le délai de jouissance, ces mois qui ne rapportent rien
Une part achetée ne produit pas de loyer immédiatement. Le délai de jouissance court de la souscription à la première mise en location comptable de votre part : 3 à 6 mois selon les SCPI, avec une moyenne autour de 4 à 5 mois.
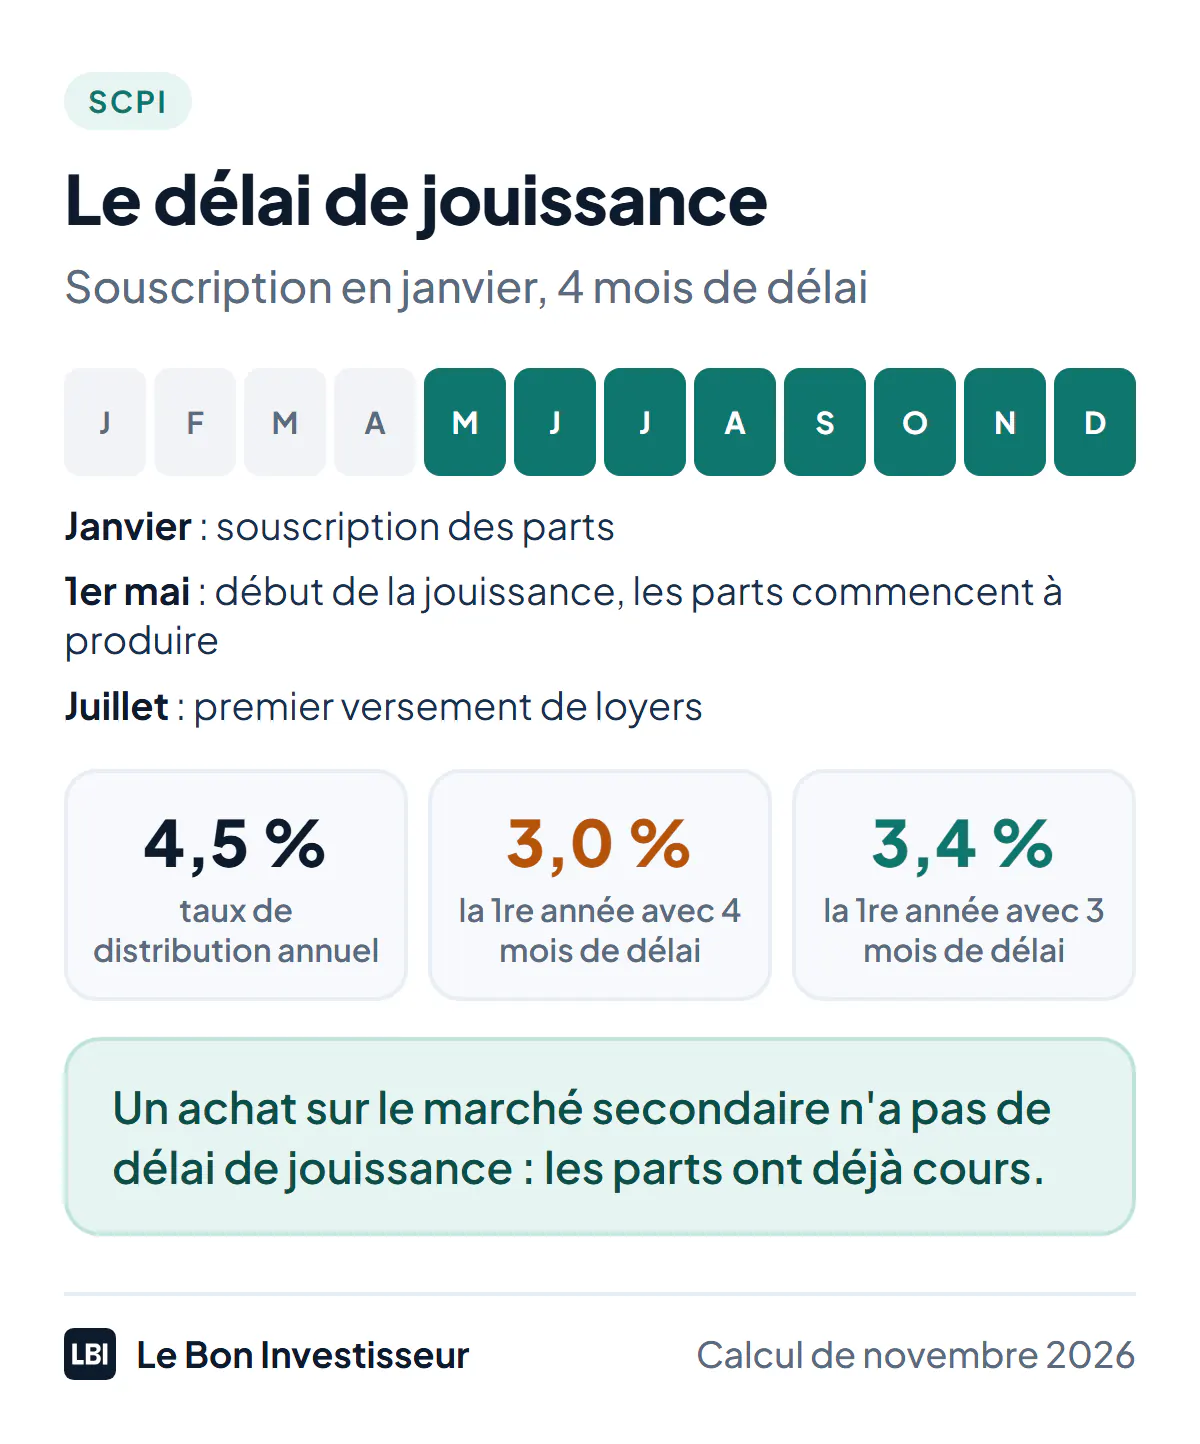
L’effet sur la première année est mécanique. Une SCPI qui distribue 4,5 % ne paie qu’environ 3,0 % la première année si le délai atteint 4 mois, puisque seuls 8 mois de loyers sont servis. Avec 3 mois de délai, vous récupérez 3,4 %. Souscrire en janvier avec 4 mois de délai fait démarrer la jouissance le 1er mai et le premier versement arriver en juillet.
Un achat sur le marché secondaire échappe à ce délai : les parts ont déjà cours, la jouissance est immédiate.
La liquidité, le vrai risque d’une SCPI
Une SCPI n’est pas un livret. La sortie passe par trois canaux, et aucun ne garantit une exécution rapide.
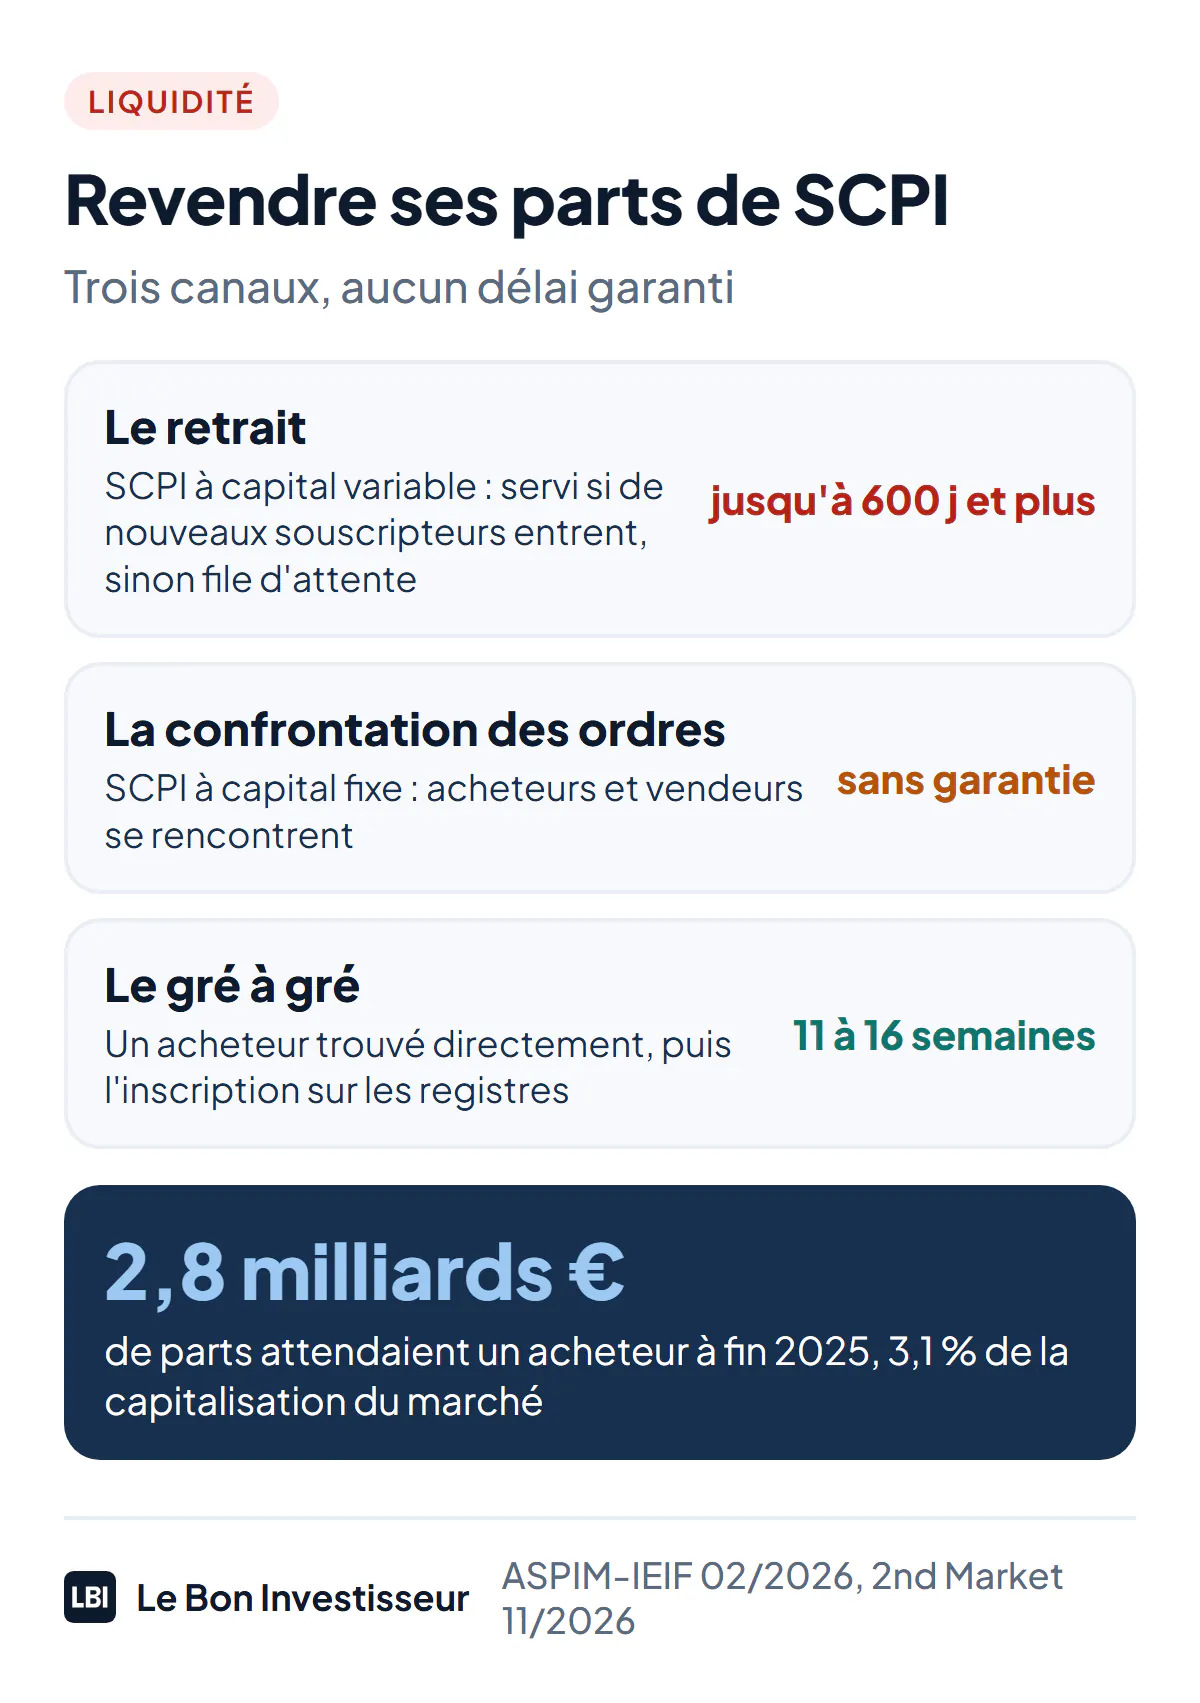
- Le retrait, pour les SCPI à capital variable : votre demande est servie si de nouveaux souscripteurs entrent le même mois. Sinon, elle attend son tour dans une file chronologique.
- La confrontation des ordres, pour les SCPI à capital fixe : acheteurs et vendeurs se rencontrent, sans contrepartie garantie.
- Le gré à gré, avec un acheteur trouvé directement, en général en 4 à 6 semaines, plus 7 à 10 semaines pour l’inscription sur les registres.
Les chiffres du marché donnent la mesure du problème : 2,8 milliards d’euros de parts en attente à fin 2025, contre 2,4 milliards fin 2024, et 967 millions échangés sur le marché secondaire dans l’année, soit 1,1 % de la capitalisation. Des délais de retrait supérieurs à 600 jours ont été observés en 2026 sur certaines SCPI, et 11 d’entre elles ont suspendu la variabilité de leur capital depuis le début de l’année.
Ce que rapporte une SCPI en 2025
Le taux de distribution moyen s’établit à 4,91 % en 2025, pondéré par la capitalisation, en hausse de 0,19 point sur un an. Les catégories s’étalent de 4,2 % pour le résidentiel à 6 % pour les SCPI diversifiées.
Un chiffre ne doit pas en cacher un autre : la performance globale, qui intègre la variation du prix de la part, ressort à 1,46 % en 2025, avec un prix de part pondéré en baisse de 3,45 %. Autrement dit, les loyers ont été correctement versés pendant que la valeur des parts reculait.
La fiscalité des SCPI en 2026
Les loyers d’une SCPI sont des revenus fonciers, pas des revenus de capitaux mobiliers. Ils s’ajoutent à votre revenu imposable et suivent le barème de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux de 17,2 %. La loi de finances pour 2026 n’a pas relevé ce taux sur les revenus fonciers, alors qu’elle porte les prélèvements sociaux sur les revenus du capital à 18,6 %.
Concrètement, 10 000 € de revenus fonciers nets coûtent environ 4 720 € d’impôt à un foyer dans la tranche à 30 %.
Trois points à retenir en plus :
- Les revenus se déclarent au régime réel sur la déclaration 2044, dont le résultat se reporte en case 4BA de la déclaration 2042. Le micro-foncier est fermé aux contribuables qui ne perçoivent que des revenus de SCPI.
- La part financière des revenus d’une SCPI, celle qui vient des placements de trésorerie, supporte désormais 18,6 % de prélèvements sociaux depuis la loi de financement de la sécurité sociale pour 2026.
- La plus-value à la revente est imposée à 19 % d’impôt et 17,2 % de prélèvements sociaux, soit 36,2 %, avec un abattement qui commence à la sixième année de détention.
Conclusion
Acheter des SCPI revient à arbitrer entre trois choses : le rendement distribué, la liquidité que vous acceptez de perdre, et la fiscalité de vos loyers. Si la liquidité compte autant que le rendement, l’assurance vie est la bonne porte d’entrée : notre comparatif des meilleures assurances vie avec SCPI réunit les contrats qui en proposent, avec leurs frais.
Sources
- ASPIM et IEIF, communiqué « Collecte et performance des fonds immobiliers grand public en 2025 », février 2026, aspim.fr : 4,91 % en 2025, 4,72 % en 2024, 2,8 milliards d’euros de parts en attente, 967 millions échangés sur le marché secondaire, performance globale de 1,46 %, prix de part à -3,45 %.
- 2nd Market, guide de la revente, 4 novembre 2026 : délais de retrait supérieurs à 600 jours, onze SCPI ayant suspendu la variabilité du capital, délais du gré à gré.
- Grilles tarifaires des sociétés de gestion et synthèses de marché consultées en novembre 2026 pour les frais de souscription et de gestion.
- Generali Vie, avenant du 30 avril 2025 sur un support immobilier, et note d’information CORUM Life d’octobre 2025 pour les clauses de rachat.