À retenir
- Un compte professionnel n’est jamais obligatoire en micro-entreprise : la loi impose un compte dédié à l’activité, qui peut être un second compte personnel.
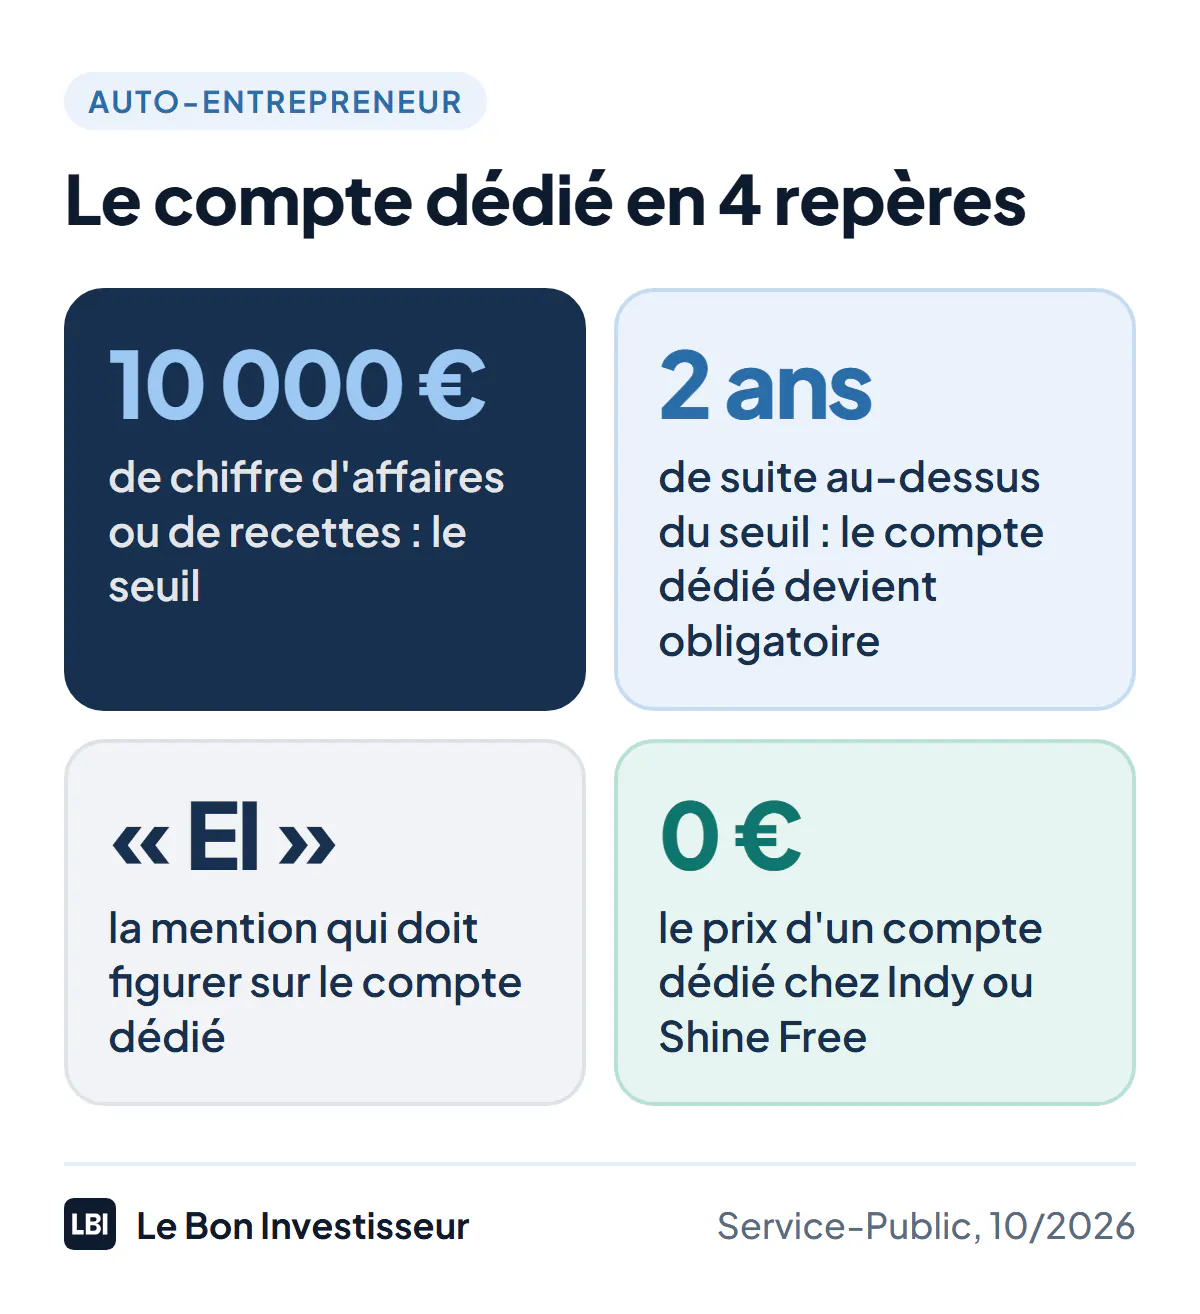
- Ce compte dédié devient obligatoire quand le chiffre d’affaires dépasse 10 000 € deux années consécutives (article L613-10 du Code de la sécurité sociale).
- Deux exceptions : une activité commerciale doit avoir un compte dédié dès le départ, quel que soit le chiffre d’affaires, et une société a toujours besoin d’un compte à son nom.
- Le compte dédié doit porter la mention « EI » ou « entrepreneur individuel », et certaines banques limitent l’usage professionnel d’un compte personnel.
- Un compte dédié peut être gratuit : Indy et Shine Free ouvrent un compte pro à 0 € au 16 octobre 2026.
Un compte pro est-il obligatoire pour un auto-entrepreneur ? Non. La loi impose un compte bancaire dédié à l’activité, et seulement dans deux cas : quand le chiffre d’affaires dépasse 10 000 € deux années de suite, ou dès le départ si l’activité est commerciale. Ce compte dédié peut être un simple second compte personnel, pas forcément un compte professionnel payant. Voici le texte, ses exceptions, ce que les banques acceptent en pratique et le compte à ouvrir si vous devez en avoir un. Les sources sont la fiche officielle de Service-Public et les grilles tarifaires des banques, relevées le 16 octobre 2026.
Ce que dit la loi : un compte dédié au-delà de 10 000 €
Depuis la loi Pacte du 22 mai 2019, l’article L613-10 du Code de la sécurité sociale prévoit qu’un micro-entrepreneur doit avoir un compte bancaire dédié à son activité quand son chiffre d’affaires, ou ses recettes, dépasse 10 000 € pendant deux années consécutives. En dessous de ce seuil, ou si le dépassement ne concerne qu’une seule année, votre compte personnel suffit.
Trois précisions utiles :
- Les deux années doivent se suivre. Un auto-entrepreneur qui encaisse 12 000 € en 2025 puis 8 000 € en 2026 n’est pas concerné.
- Le seuil porte sur le chiffre d’affaires, celui que vous déclarez à l’URSSAF, pas sur le bénéfice.
- Aucun délai d’ouverture n’est précisé par Service-Public une fois le seuil franchi. Le réflexe raisonnable : ouvrir le compte dès que le second dépassement est constaté.
Deux exceptions : l’activité commerciale et la société
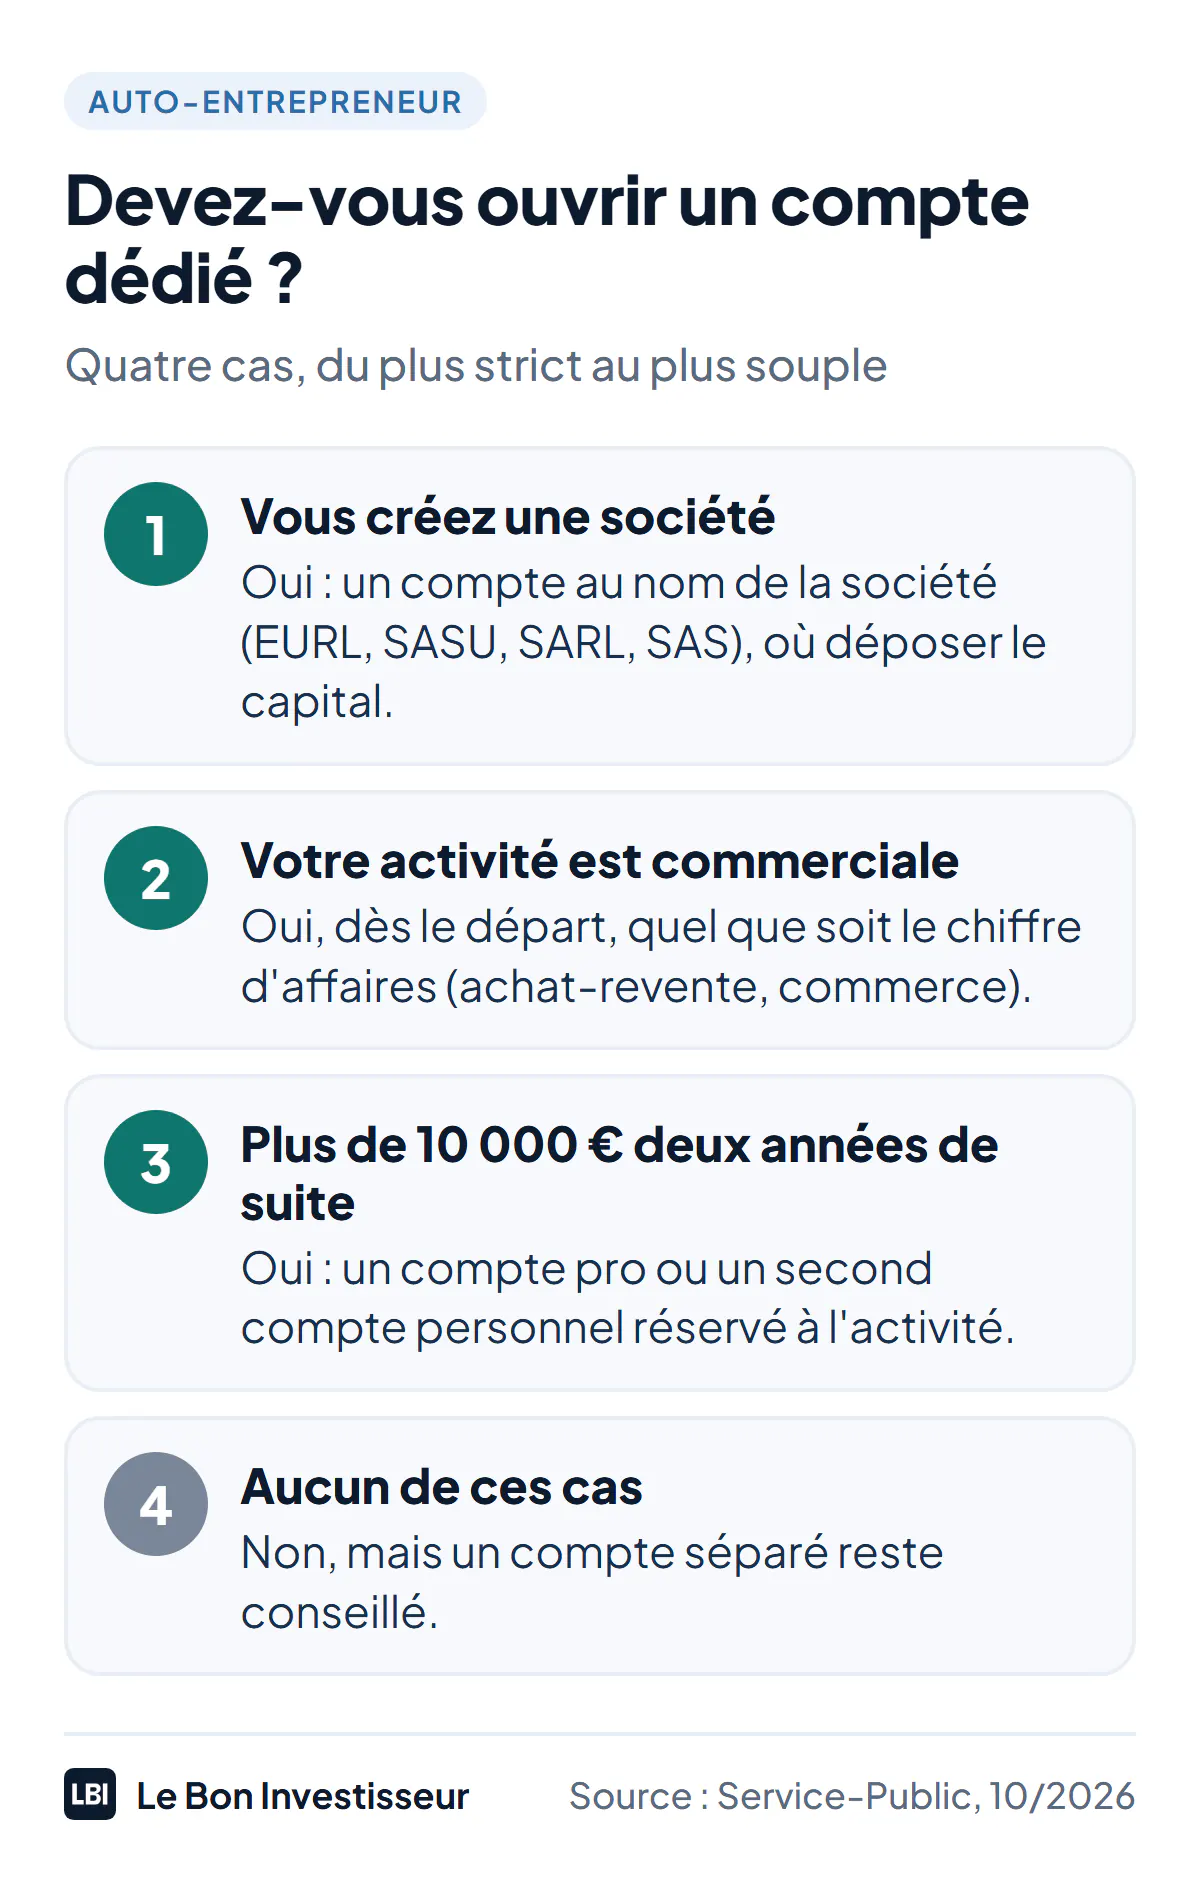
Activité commerciale : si vous achetez pour revendre ou tenez un commerce, Service-Public précise que le compte dédié est obligatoire que le seuil soit dépassé ou non, en s’appuyant sur l’article L123-24 du Code de commerce, qui impose un compte bancaire à tout commerçant. Le seuil de 10 000 € ne joue donc que pour les activités non commerciales, comme les prestations de services et les professions libérales.
Société : si vous quittez la micro-entreprise pour une SASU, une EURL, une SARL ou une SAS, la société est une personne distincte de son dirigeant. Elle a besoin d’un compte à son nom, et c’est sur un compte de ce type que se dépose habituellement le capital, dont l’attestation de dépôt entre dans le dossier d’immatriculation. Les étapes sont détaillées dans notre guide pour créer une EURL. Les banques réservent ces comptes à leurs offres professionnelles.
Compte dédié ou compte pro : ce n’est pas la même chose
C’est la confusion la plus fréquente. Un compte dédié est un compte séparé de vos finances personnelles, réservé à l’activité : encaissements des clients, cotisations, achats professionnels, virements vers votre compte personnel pour vous rémunérer. Service-Public l’admet sous deux formes : un compte professionnel ou un second compte personnel, distinct de celui de vos dépenses privées. Dans les deux cas, il doit porter la mention « entrepreneur individuel » ou « EI ».
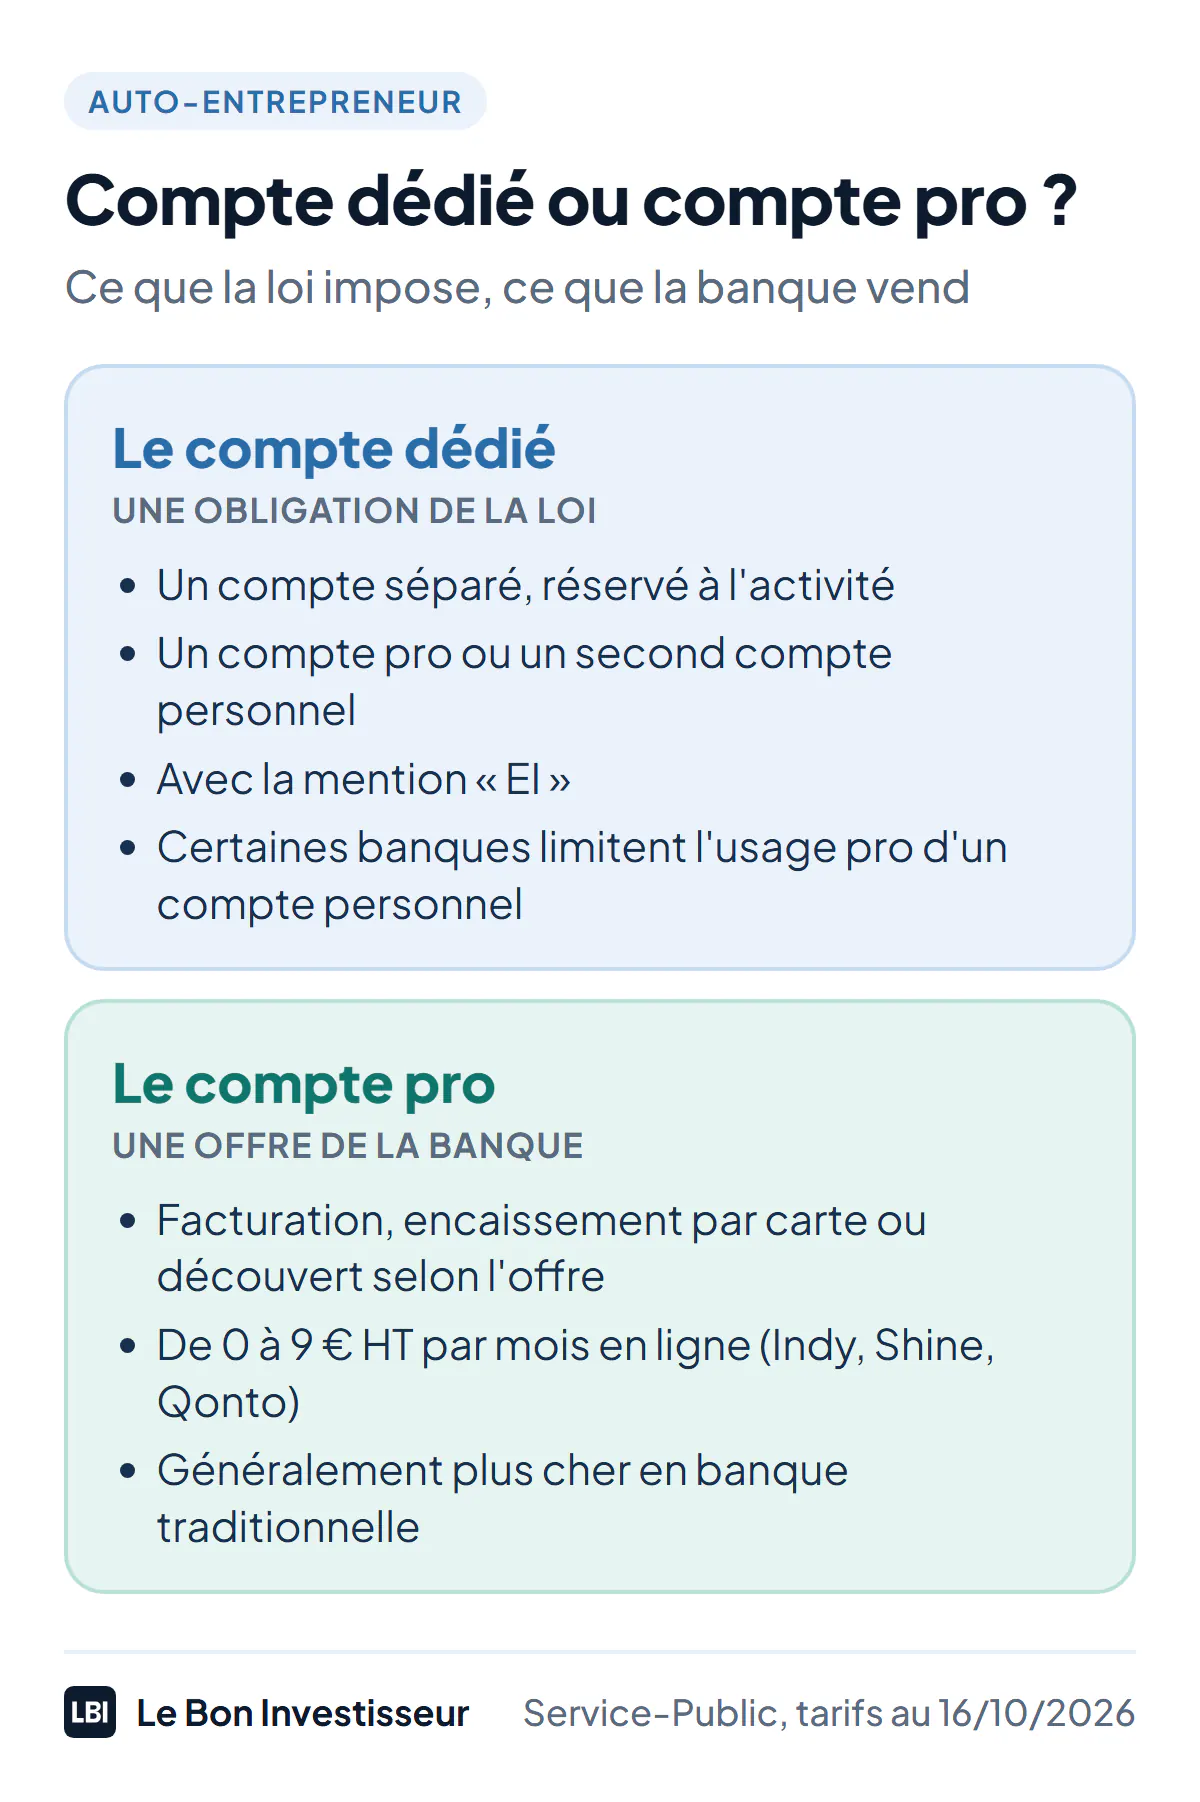
Un compte professionnel, lui, est une offre commerciale de la banque, avec ses services (facturation, encaissement par carte, découvert, cartes multiples) et son tarif, généralement plus élevé qu’un compte personnel en banque traditionnelle. Il est utile, jamais obligatoire, tant que vous restez en micro-entreprise.
Ce que les banques acceptent en pratique
La loi fixe votre obligation ; elle ne change pas le contrat signé avec votre banque. Service-Public le reconnaît : certaines banques limitent l’usage professionnel des comptes personnels, et la mention « EI » peut compliquer l’ouverture d’un simple compte courant. Les banques traditionnelles orientent alors vers leur offre professionnelle, facturée. Les comptes pro en ligne pour indépendants comblent ce vide : ils ouvrent un compte au nom de l’auto-entrepreneur, avec un IBAN français, pour 0 à 9 € HT par mois.
Si une banque refuse de vous ouvrir un compte, elle doit vous remettre une attestation ou une lettre de refus. Vous pouvez alors saisir la Banque de France, qui désigne un établissement tenu de vous l’ouvrir : c’est le droit au compte. Pour l’ouverture, prévoyez une pièce d’identité et un justificatif de domiciliation ; certaines banques demandent aussi votre numéro Siren ou un prévisionnel. Votre adresse d’entreprise peut être votre domicile ou une société de domiciliation d’auto-entrepreneur.
Dernier argument pour séparer vos comptes : en cas de contrôle de l’URSSAF ou des impôts, un compte qui mêle courses du week-end et virements de clients rend chaque opération plus difficile à justifier. Un compte dédié, même gratuit, règle la question.
Quel compte ouvrir si vous devez en avoir un ?
Pour la plupart des micro-entrepreneurs, un compte gratuit suffit. Au 16 octobre 2026 :
- Indy, à 0 €, si vos clients vous paient par virement : virements illimités, carte physique incluse, facturation électronique ; voir notre page sur le compte pro Indy.
- Shine Free, à 0 €, si vous encaissez des espèces : 3 virements par mois, dépôts d’espèces à 5 %.
- Qonto Basic, à 9 € HT par mois en facturation annuelle, si vous avez besoin d’un découvert ou d’encaisser par carte.
Le classement complet, avec les tarifs, les avis clients et le bon choix selon votre activité, est dans notre comparatif du compte pro pour micro-entreprise. Si vous déposez beaucoup d’espèces et de chèques, une banque des TPE comme FIDUCIAL Banque peut aussi convenir. Toutes les banques pro, statuts confondus, sont dans notre comparatif des banques pro.
Ouvrir et fermer un compte dédié
L’ouverture d’un compte pro en ligne se fait en quelques minutes, depuis l’application, avec les pièces citées plus haut. Si vous remplacez un compte existant, notre guide pour changer de banque explique comment transférer vos virements et prélèvements. La clôture d’un compte est gratuite : elle se demande en général par lettre recommandée avec accusé de réception, une fois le solde à zéro et sans opération en attente.
Pour tout le reste du statut (création, cotisations, plafonds), voyez notre guide de la micro-entreprise et celui pour devenir auto-entrepreneur.